El petróleo caro puede reducir el flujo de caja empresarial. Los tipos más altos reducen el precio que un inversor puede pagar por ese mismo flujo. Una demanda estructuralmente sólida no inmuniza la valoración frente a ambos efectos.
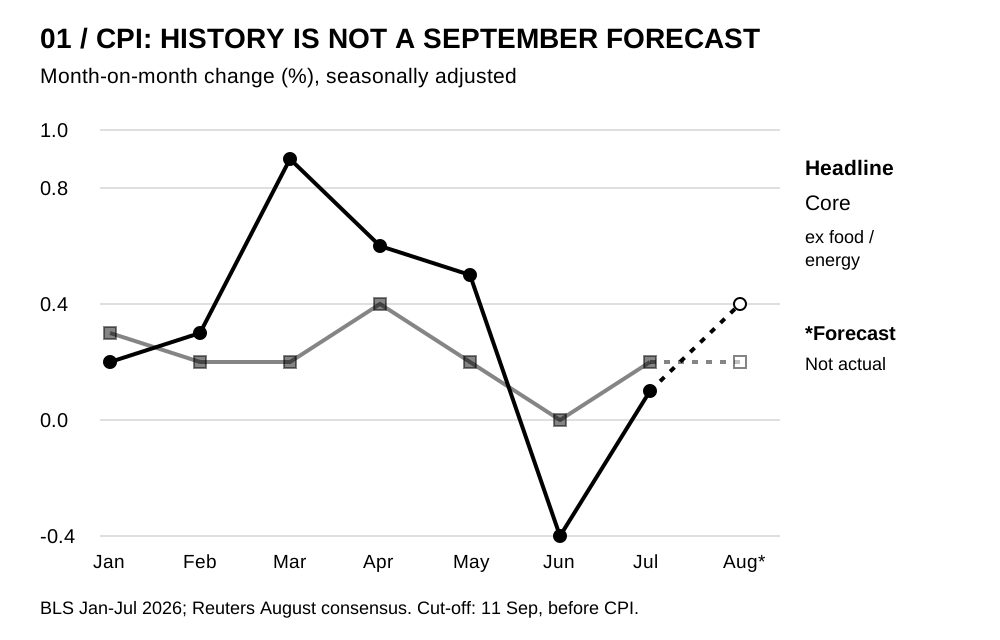
Un índice estadounidense de precios al consumidor favorable podría provocar un rebote hoy. Sin embargo, mide agosto: no demostraría que se hayan solucionado los problemas físicos de suministro agravados en septiembre.12
La evidencia apunta a condiciones financieras más restrictivas por un choque de oferta y una revisión de expectativas monetarias, no a un colapso sistémico demostrado. Tampoco justifica aumentar mucho el riesgo basándose en un único IPC favorable.
Edición previa a la publicación. Información verificada hasta el 11 de septiembre de 2026 a las 13:50 de Corea (KST, UTC+9). Los precios son observaciones publicadas, no cotizaciones simultáneas ejecutables. El IPC de agosto aún no se ha publicado. Los escenarios no incluyen probabilidades estimadas ni garantías de rentabilidad.
1. Cada cifra necesita su reloj
| Indicador | Lectura verificada | Momento o condición |
|---|---|---|
| Futuros del Brent | 108,44 USD/barril | 11 de septiembre, 12:45 KST |
| Futuros del WTI | 103,17 USD/barril | Misma hora |
| Treasury a 2 años | 4,5835% | Información de la sesión asiática del día 11; sin hora individual |
| Treasury a 10 años | 4,9708% | Misma información |
| Treasury a 30 años | 5,3803% | Misma información |
| Objetivo de fondos federales | 3,50–3,75% | Decisión del 29 de julio, vigente |
| IPC general de julio | 0,1% mensual; 3,4% anual | Último IPC publicado |
| IPC subyacente de julio | 0,2%; 2,5% | Excluye alimentos y energía |
| IPP de demanda final de agosto | 0,4%; 5,4% | Publicado el 10 de septiembre |
| PCE subyacente de julio | 0,2%; 3,3% | Publicado el 26 de agosto |
Fuentes: cotizaciones publicadas, Reserva Federal, BLS y BEA. Conservar cuatro decimales en los rendimientos no implica disponer de precisión en tiempo real.345678
El consenso de agosto es un IPC general del 0,4% mensual y 3,4% anual; para el subyacente, 0,2% y 2,4%. Son previsiones de encuesta, no resultados oficiales. La publicación será el 11 de septiembre a las 08:30 del este de Estados Unidos, equivalentes a las 21:30 KST. El siguiente FOMC se celebra el 15–16 de septiembre.9110
2. La restricción inmediata son los barriles que pueden entregarse
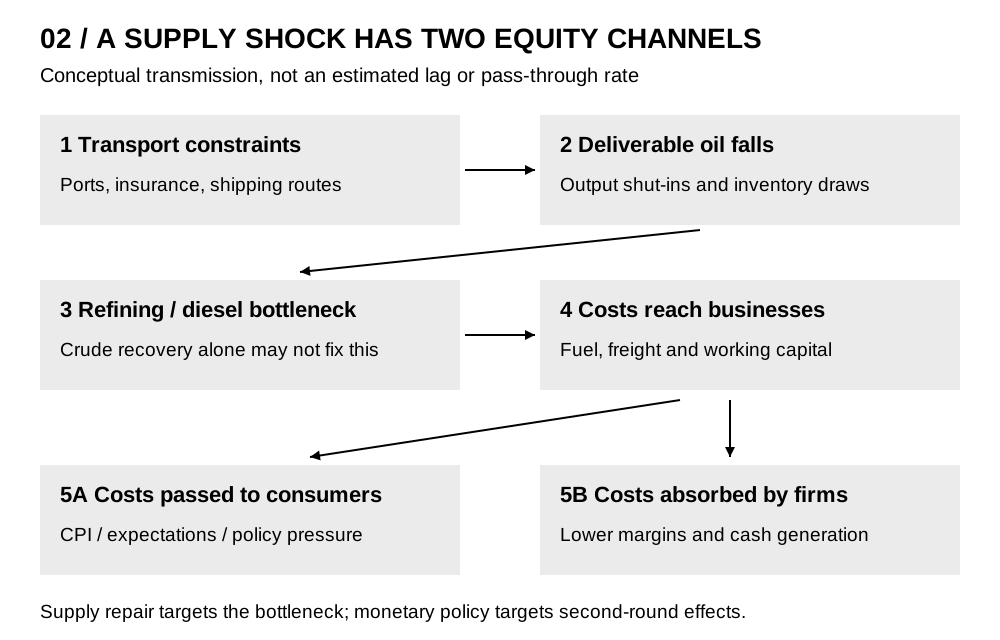
La EIA estima interrupciones de producción de crudo en Oriente Medio de 6,7 millones de barriles diarios en agosto, frente a 5,0 millones en julio. También describe exportaciones desde Yanbu, Arabia Saudí, reducidas aproximadamente a la mitad de las de julio. La alternativa del mar Rojo a la ruta de Ormuz tampoco funciona sin limitaciones.2
Reservas, capacidad productiva y suministro entregado son conceptos diferentes. La capacidad ociosa no llega al consumidor sin puertos, barcos y seguros. Los barriles alternativos necesitan además calidad compatible con las refinerías y tiempo de transporte.
Los precios pueden reflejar escasez presente y riesgo de nuevas interrupciones. Las compras preventivas adelantan demanda. Este informe no cuantifica qué porcentaje del movimiento corresponde a especulación o acaparamiento; atribuirlo todo a la psicología sería injustificado.
La EIA estima una caída del inventario mundial de 3,9 millones de barriles diarios en el segundo trimestre y prevé descensos de 3,0 millones en el tercero y 1,7 millones en el cuarto. Los dos últimos son pronósticos. El inventario compra tiempo, pero su reducción limita el colchón frente a otro problema.2
La previsión de Brent al contado de 90 dólares de media en el segundo semestre no contradice directamente un futuro por encima de 108 dólares en una fecha concreta. El informe se publicó el 9 de septiembre, pero el pronóstico se cerró el día 3. Difieren horizonte, instrumento e información disponible.2
La recuperación física puede producir una caída importante del petróleo. No conviene perpetuar el precio actual en los beneficios energéticos ni deducir una bajada inmediata de una media semestral. Hay que comprobar cargas, llegadas, seguros, tiempos de navegación e inventarios de productos, no solo declaraciones políticas.
3. El diésel puede seguir tensionado cuando baje el crudo
El petróleo debe transformarse en el producto adecuado y llegar al destino. La escasez de diésel afecta a transporte, agricultura e industria; el precio del crudo por sí solo no captura esa presión.
La EIA prevé existencias estadounidenses de destilados inferiores a 100 millones de barriles en septiembre y por debajo del límite inferior del rango reciente de cinco años hasta finales de 2026. Son previsiones, no existencias de septiembre ya observadas. Influyen mantenimiento de otoño, demanda de cosecha e invierno y problemas de suministro extranjeros.11
El mismo análisis prevé márgenes de refino del diésel superiores a 2 dólares por galón entre agosto y noviembre. Es una diferencia entre producto y crudo, no el precio minorista ni el beneficio neto de una refinería.11
Un crudo descendente con márgenes de diésel o fletes ascendentes puede mantener el coste industrial elevado. A la inversa, normalizar productos puede aliviar algunos costes incluso antes de abaratarse el crudo.
Comprobación de fuentes: el informe detallado de la EIA sitúa la caída por debajo de 100 millones de barriles en septiembre, mientras su comunicado del mismo día señala octubre. El texto anterior sigue el informe detallado. El mes exacto es incierto: utilizar septiembre–octubre como ventana y comprobar los inventarios semanales reales.
4. El IPP no determina mecánicamente el próximo IPC
| Componente del IPP de agosto | Cambio mensual | Interpretación |
|---|---|---|
| Bienes de demanda final | 1,1% | Presión en bienes |
| Bienes energéticos | 4,2% | Más de tres cuartas partes del aumento de bienes |
| Diésel | 24,1% | Fuerte restricción de producto |
| Bienes sin alimentos ni energía | 0,4% | También hay presión fuera de energía |
| Servicios de demanda final | 0,1% | No es un salto general de servicios |
| Transporte y almacenamiento | 2,3% | Presión logística |
| Márgenes de servicios comerciales | -0,2% | Márgenes, no precios minoristas |
| Servicios sin comercio, transporte y almacenamiento | 0,0% | Limita la interpretación de inflación generalizada |
| Demanda final sin alimentos, energía y comercio | 0,3% | Menos que el 0,4% de julio |
Las categorías se superponen y no deben sumarse. La última también excluye servicios comerciales, no únicamente alimentos y energía.7
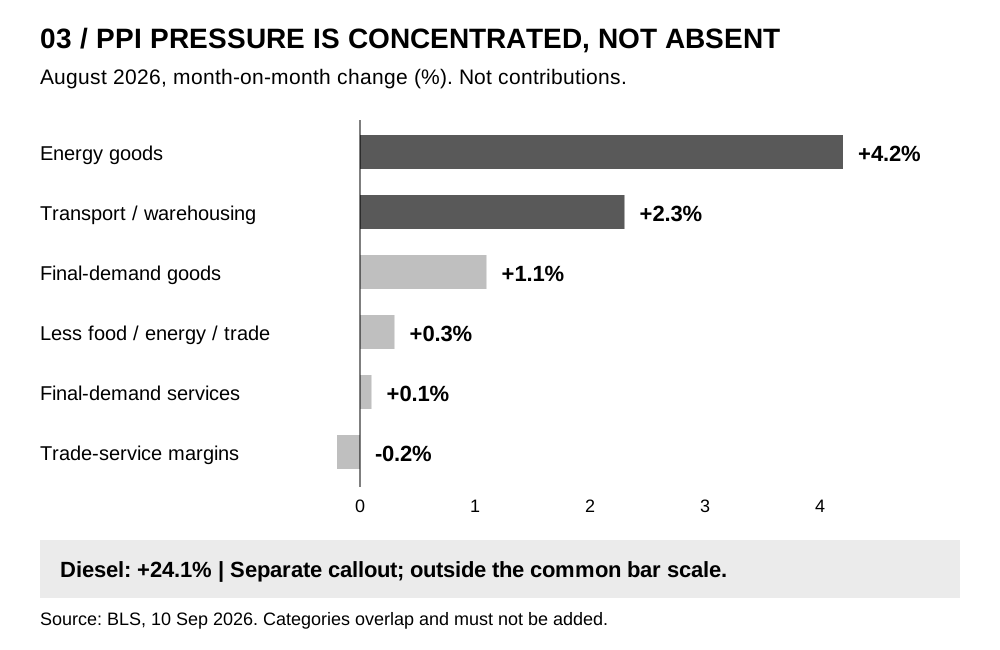
El IPP mide precios recibidos por productores nacionales; el IPC, precios pagados por consumidores. Cambian cobertura, compradores, ponderaciones, impuestos, distribución e importaciones. La demanda final del IPP incluye inversión, compras públicas y exportaciones.12
Las empresas pueden repercutir costes, absorberlos en margen, retrasarlos mediante contratos o encontrar límites por menor demanda. Por eso un IPP alto no hace imposible un IPC bajo después. Un consumidor protegido por márgenes empresariales más bajos puede coexistir con beneficios débiles: estabilidad del IPC no equivale a seguridad para el accionista.
5. IPC subyacente del 2,5% no equivale a PCE del 3,3%
En julio el IPC subyacente fue del 2,5% anual; el PCE subyacente, 3,3%; y el PCE general, 3,7%. El objetivo de largo plazo de la Fed es el 2% del PCE general. Las medidas subyacentes ayudan a evaluar persistencia, no sustituyen ese objetivo.6813
Los índices difieren en fórmula, ponderaciones y ámbito. El PCE incluye gastos efectuados por cuenta de los hogares; el IPC se concentra en desembolsos directos. Los pagos médicos de terceros pueden contribuir a la divergencia.14
No se ha descompuesto aquí la brecha subyacente de 0,8 puntos, por lo que no se atribuye íntegramente a sanidad. El PCE de agosto se publicará el 30 de septiembre: el IPC es una observación intermedia importante, no la confirmación final de todos los canales relevantes para la Fed.8
6. No toda subida del Treasury es inflación esperada
Comparar rendimiento nominal y rendimiento real TIPS aproxima la compensación por inflación. Otra descomposición modeliza tipos cortos futuros y prima por plazo. Ambas perspectivas se superponen: sumarlas completas duplicaría componentes. La prima por plazo se estima, no se observa directamente.15
| Fecha de observación en EE. UU. | Nominal a 10 años | Real TIPS a 10 años | Diferencia |
|---|---|---|---|
| 3 de septiembre | 4,77% | 2,42% | 2,35% |
| 4 de septiembre | 4,78% | 2,43% | 2,35% |
| 8 de septiembre | 4,80% | 2,43% | 2,37% |
| 9 de septiembre | 4,83% | 2,46% | 2,37% |
| Cambio desde el día 3 | +6 pb | +4 pb | +2 pb |
Cálculo: 4,83%-2,46%=2,37%. Un punto básico equivale a 0,01 puntos porcentuales. La diferencia incluye compensación por riesgo y liquidez, no solo expectativas. Son cálculos sobre rendimientos diarios redondeados.161715
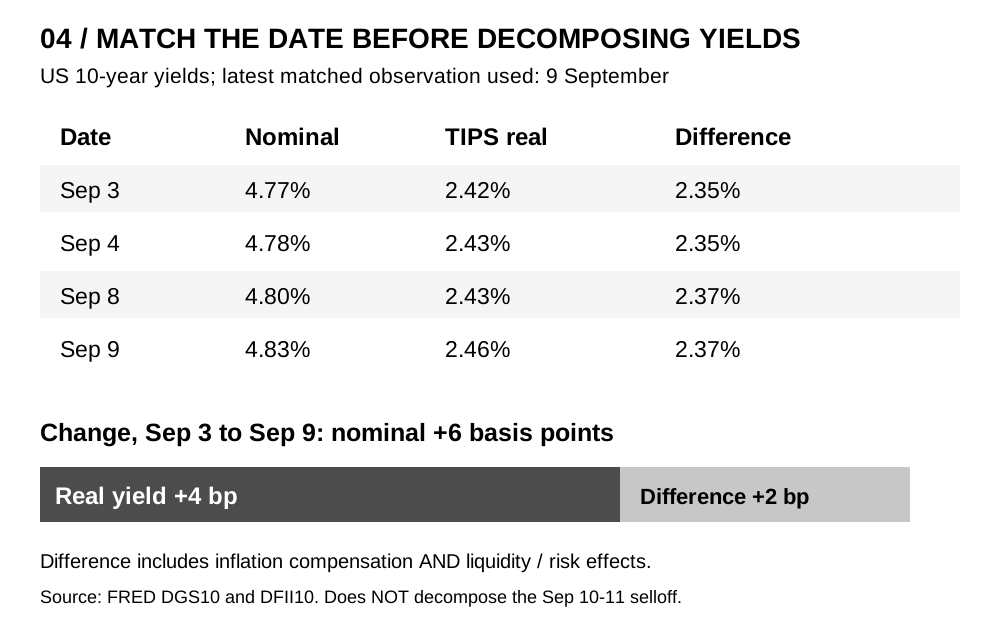
Crecimiento, productividad, política, financiación, emisiones e incertidumbre fiscal pueden afectar la rentabilidad exigida. No se cuantifica su contribución exacta en los últimos dos días. Restar el real del día 9 al nominal del 11 fabricaría una falsa lectura actual de expectativas.
Tras el IPC, un descenso del dos años sin mejora en diez y treinta años sugeriría alivio monetario próximo pero carga persistente de duración. Una caída conjunta con crédito ordenado sería más favorable. Sin embargo, tipos descendentes junto con bolsas cayendo y diferenciales ampliándose pueden reflejar deterioro económico.
7. Las recompras del Tesoro no son QE ni una solución fiscal
Las recompras apoyan la liquidez de bonos antiguos o la gestión de caja. Los títulos comprados se retiran, pero financiarlos con otras emisiones no elimina deuda neta por la misma cuantía. Tampoco es la expansión del balance de la Fed propia de la expansión cuantitativa.18
Comprar menos que el máximo anunciado está permitido. No demuestra un fracaso de emisión ni impago inminente: en la recompra el Tesoro compra; al emitir, vende. La cuantía exacta de la operación del 10 de septiembre queda fuera del análisis cuantitativo porque no se cotejó independientemente con el resultado oficial.
Una negociación más fluida no elimina la incertidumbre inflacionista ni la presión de oferta neta de deuda.
8. Reparar la oferta y contener los efectos de segunda ronda
Subir tipos no abre un estrecho ni repara una refinería. Pero si las interrupciones modifican salarios, fijación de precios y expectativas, también aparece una responsabilidad monetaria. En julio ya hubo tres disidentes del FOMC que preferían subir 25 puntos básicos.5
Estas son alternativas analíticas, no una lista de medidas ya ejecutadas.
| Respuesta | Objetivo y verificación | Límite |
|---|---|---|
| Seguridad marítima, alto el fuego efectivo, puertos y seguros | Salidas y llegadas reales | Una declaración no entrega barriles |
| Reparación y mantenimiento seguro de refinerías, logística | Utilización, inventario y margen del diésel | Forzar instalaciones puede agravar fallos |
| Liberación temporal de reservas | Ritmo y volumen entregado | Puente, no producción permanente |
| Ayuda focalizada y temporal | Destinatarios, financiación y vencimiento | Subsidios generales aumentan demanda y déficit |
| Mantener o elevar tipos según condiciones | Amplitud de inflación, salarios y expectativas | Exceso de restricción daña actividad sin crear oferta |
| Plan fiscal creíble a medio plazo | Ingresos y gastos ejecutables | Austeridad abrupta amplifica la desaceleración |
| Eficiencia, redes y diversificación | Capacidad completada e intensidad energética | Respuesta de varios años |
Liberar un millón de barriles diarios durante 90 días consume 90 millones de barriles de inventario. Es una ilustración de escala, no un anuncio. Frente a interrupciones estimadas de 6,7 millones diarios, ayuda pero no sustituye permanentemente producción. La diferencia tampoco equivale al déficit mundial neto.
Un salto puntual del nivel de precios es distinto de repetir la subida cada mes. Las interrupciones recurrentes y la propagación salarial pueden volver persistente el choque. Destruir demanda puede abaratar petróleo, pero cuesta empleo y beneficios. La mejor combinación es reparar oferta, proteger de forma focalizada y limitar la segunda ronda monetaria.
9. Cuatro resultados del IPC, cuatro lecturas
La sorpresa, la composición y el posicionamiento previo importan más que juzgar el número aisladamente. Los umbrales siguientes organizan el análisis; no son fronteras estadísticas.
| Escenario | Condición mensual ilustrativa | Posible reacción inicial | Confirmación y disciplina |
|---|---|---|---|
| A. Enfriamiento amplio | General ≤0,3%, subyacente ≤0,1% | Menor presión monetaria, tipos cortos abajo, rebote | Servicios, tipos largos y energía también mejoran; entrada gradual en empresas resistentes |
| B. Conforme | General cerca de 0,4%, subyacente de 0,2% | Reacción mixta; vuelve a dominar el petróleo | Detalles, partidas PCE y tipos al cierre; no es autorización automática |
| C. Sorpresa energética | General ≥0,5%, subyacente ≤0,2% | Preocupación general frente a alivio subyacente | Diésel, flete, compensación larga; comprobar traslado de costes, no comprar energía indiscriminadamente |
| D. Sorpresa subyacente | Subyacente ≥0,3%, especialmente ≥0,4% | Revisión monetaria y descuento mayor | Difusión y subida conjunta de 2 y 10 años; revisar apalancamiento, caja y beneficios distantes |
Un 0,2% redondeado puede ocultar 0,16% o 0,24%. Repetidos doce meses producen aproximadamente 1,94% y 2,92%: cálculo ilustrativo, no previsión anual. Un 0,3% provocado por pocas partidas volátiles tampoco equivale a un avance amplio.
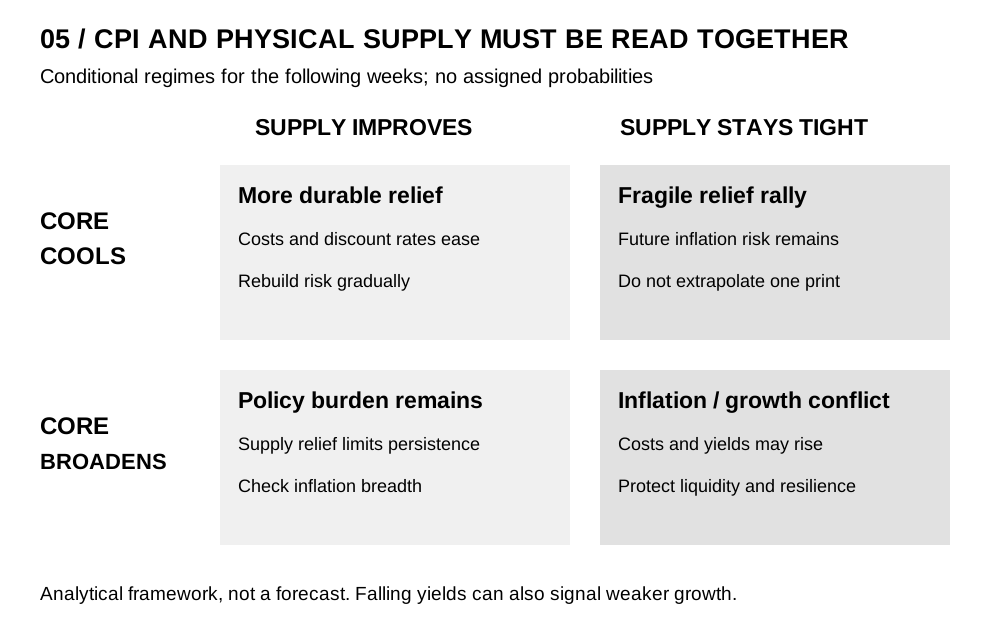
En las semanas siguientes, enfriamiento subyacente y oferta recuperada alivian costes y descuento. Un buen IPC con diésel restringido favorece un rebote frágil. Un IPC alto con rápida normalización puede verse como retrospectivo. Inflación amplia y oferta deteriorada crean el peor conflicto crecimiento-precios.
Una bajada de tipos provocada por recesión puede beneficiar bonos largos y perjudicar beneficios. No es el mismo entorno que una desinflación por recuperación de oferta.
10. Orden de comprobación después del dato
| Hora KST | Comprobar | Evitar |
|---|---|---|
| Antes de 21:25 | Tipos por plazo, petróleo, dólar y futuros como base | Atribuir al IPC todo el movimiento desde la mañana |
| 21:30 | BLS real: general y subyacente, mensual y anual | Compartir previsiones como resultados |
| 21:35–21:45 | Vivienda, bienes, servicios sin vivienda, energía y cifras sin redondear | Generalizar una partida a todos los servicios |
| Alrededor de 22:00 | Respuesta relativa de 2 y 10 años; petróleo | Tomar el primer minuto como veredicto |
| Después de 22:30 | Bolsa al contado, sectores y crédito | Tratar toda caída de tipos como positiva para acciones |
| Antes de Corea el día 14 | Cierre estadounidense y noticias del fin de semana | Suponer que el viernes determina el lunes |
Son ventanas de análisis, no una promesa de vigilancia automática. Comparar momentos homogéneos y separar noticias geopolíticas intermedias reduce los errores de atribución.
11. Las acciones coreanas también deben superar el efecto del cambio
Si el crudo sube 10% en dólares y los wones por dólar suben 5%, el coste en wones aumenta 1,10×1,05-1=15,5%. Si el cambio baja 5%, el aumento es 4,5%. Son sensibilidades, no previsiones cambiarias ni costes sectoriales observados.
Los ingresos en dólares pueden amortiguar el impacto, pero varían insumos importados, gastos extranjeros, divisa de deuda y coberturas. Importa la exposición neta, no simplemente ser exportador.
| Tipo de empresa | Posible amortiguador | Riesgo simultáneo |
|---|---|---|
| Semiconductores y exportadores IA | Dólares, pedidos reales, poder de precio | Financiación del cliente, electricidad y materiales, expectativas incorporadas |
| Refino | Márgenes y valoración de inventarios | Suministro, utilización, capital circulante, reversión de ganancias de inventario |
| Aerolíneas, transporte, materiales | Recargos y revisión contractual | Retrasos, demanda, combustible y cambio |
| Equipos eléctricos y generación | Diversificación y eficiencia | Cierre financiero e inicio de proyectos retrasados |
| Bancos y aseguradoras | Reinversión a mayores rendimientos | Financiación, bonos y pérdidas crediticias |
| Crecimiento deficitario o endeudado | Rebote si normaliza | Refinanciación, consumo de caja, beneficios lejanos |
No son recomendaciones generales por sector. Contratos, contabilidad, vencimientos y clientes pueden dominar el resultado. El petróleo tampoco se convierte uno a uno en coste eléctrico de centros de datos estadounidenses: importan generación, contratos y mercados regionales de gas y electricidad.
Una tesis de demanda IA sólida puede coexistir con menor valor presente y retrasos. Hay que separar caja observable y planes financiados de proyectos dependientes del acceso externo continuo.
12. Flujo de caja y descuento afectan al mismo valor
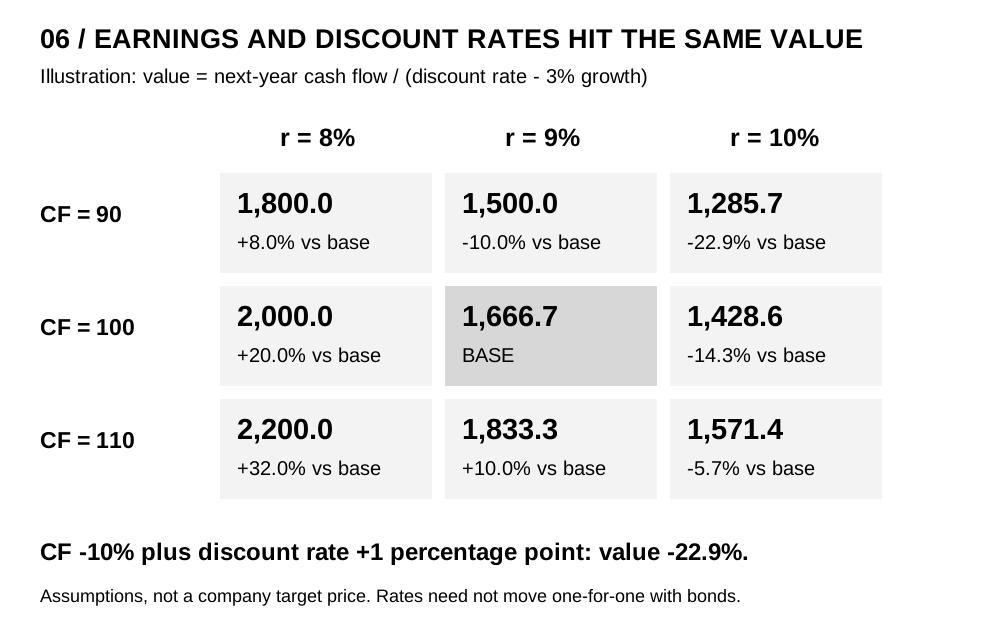
Con flujo del próximo año de 100, descuento del 9% y crecimiento perpetuo del 3%, el valor es 100/(0,09-0,03)=1.666,7 unidades arbitrarias. Al 10% baja a 1.428,6, un 14,3% menos. Con flujo de 90 simultáneamente, resulta 1.285,7, un 22,9% menos, no la suma de 10% y 14,3%.
| Flujo siguiente | Descuento 8% | 9% | 10% |
|---|---|---|---|
| 90 | 1.800,0 (+8,0%) | 1.500,0 (-10,0%) | 1.285,7 (-22,9%) |
| 100 | 2.000,0 (+20,0%) | 1.666,7 (base) | 1.428,6 (-14,3%) |
| 110 | 2.200,0 (+32,0%) | 1.833,3 (+10,0%) | 1.571,4 (-5,7%) |
Crecimiento fijo del 3%, cambios respecto a 100/9%, redondeados a una decimal. No es un precio objetivo ni supone transmisión uno a uno desde el Treasury.
Una duración modificada supuesta de ocho implica una caída aproximada del 4% ante 0,50 puntos de subida del rendimiento; con dieciséis, aproximadamente 8%. Excluye convexidad, cupón, reinversión y cambio, y no mide la duración actual de un bono concreto. El 5% no es una orden automática de compra ni un umbral mecánico de colapso.
13. Lo que aún no demuestra la evidencia
El diferencial estadounidense high yield ajustado por opciones fue de 271 puntos básicos el 9 de septiembre, frente a 265 el día 3. Hasta entonces, la ampliación de 6 puntos no demuestra una explosión general del riesgo crediticio.19
No cubre las ventas del 10–11. No se verificaron completamente diferenciales actuales, profundidad de mercado, financiación garantizada, llamadas de margen o financiación bancaria. La calma rezagada no garantiza estabilidad presente.
La posible transición a ventas forzadas y contracción crediticia debe observarse por separado. Diferenciales que se amplían rápidamente y dificultades de financiación elevarían la alerta; recuperación física, mejores inventarios de diésel y menos amplitud inflacionista la reducirían. Atribuir todos los movimientos a la intención de un dirigente excedería las pruebas.
14. Condiciones para reconstruir exposición
La combinación más sólida es moderación subyacente amplia, mejora física energética y descenso de tipos largos sin deterioro crediticio. Un IPC favorable no exige utilizar de inmediato toda la liquidez.
Inflación amplia, nuevos aumentos de petróleo o flete y subidas conjuntas de tipos cortos y largos hacen insuficiente el argumento de que una acción ha caído. Primero deben revisarse doce meses de caja libre, financiación necesaria, contratos de traslado de costes e inversión efectivamente ejecutada por los clientes.
Una empresa capaz de resistir no necesariamente cotiza suficientemente barata. Después de las 21:30 KST conviene identificar qué componentes cambiaron y si tipos y suministro confirman esa lectura antes de asumir más riesgo.
Método y límites
Precios no ejecutables en tiempo real y estadísticas revisables. La figura 1 incluye previsión; la 5, condiciones; la 6, supuestos. Datos alineados de tipos y crédito hasta el 9 de septiembre. Investigación general, no asesoramiento individual ni instrucción de compraventa.
BLS, Calendario de septiembre. ↩︎ ↩︎
EIA, STEO de septiembre, petróleo. Publicado el día 9, previsión cerrada el 3; página actualizable. ↩︎ ↩︎ ↩︎ ↩︎
Reuters, Petróleo, 11 de septiembre, 03:45 GMT. ↩︎
Reuters, Mercados globales. ↩︎
Fed, Comunicado del 29 de julio. ↩︎ ↩︎
BLS, IPC de julio. ↩︎ ↩︎
BLS, IPP de agosto. ↩︎ ↩︎
BEA, Renta y gasto de julio. ↩︎ ↩︎ ↩︎
Reuters, Previsión del IPC de agosto. ↩︎
Fed, Calendario FOMC. ↩︎
EIA, Productos petrolíferos. ↩︎ ↩︎
BLS, Metodología PPI. ↩︎
Fed, Evaluación de inflación. ↩︎
BEA, Diferencias CPI/PCE. ↩︎
Fed de Nueva York, Treasury Term Premia. No se usa una estimación numérica actual. ↩︎ ↩︎
Tesoro, Preguntas sobre recompras. ↩︎
ICE BofA/FRED, High yield OAS, observación del 9 de septiembre. ↩︎