El 8 de octubre, Samsung Electronics anunció un beneficio operativo preliminar de 107.4 billones de wones en el tercer trimestre. Fue la primera vez que el beneficio operativo trimestral de Samsung Electronics superó los 100 billones de wones.1 Sin embargo, ese mismo día el KOSPI cayó un 2.62% y Samsung Electronics bajó un 2.42%. Algunos proveedores de semiconductores marcaron máximos históricos ese día.
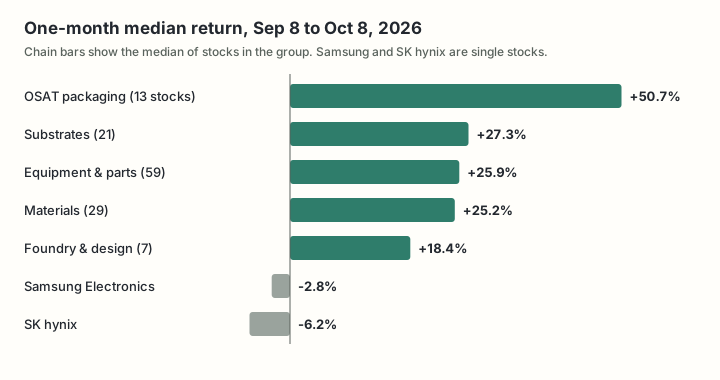
En el mercado circula la explicación de que se venden Samsung Electronics y SK hynix para pasar a proveedores de semiconductores. Si solo miramos los precios, es correcta. Del 8 de septiembre al 8 de octubre, la rentabilidad mediana de 129 empresas de materiales, componentes y equipos para semiconductores fue del 27%, mientras que Samsung Electronics cayó un 2.8% y SK hynix un 6.2%. Pero el dinero no se desplazó tanto como los precios.
Este análisis plantea una sola pregunta: ¿conviene seguir a las acciones que subieron o mirar primero otros valores? Presentamos la conclusión desde el principio.
La fortaleza de los proveedores de semiconductores es real, pero la revalorización de sus precios solo atrajo una parte del dinero que salió de las grandes capitalizaciones. El primer segmento que conviene revisar es el sustrato FC-BGA, que los fondos de pensiones, fondos de inversión y fondos privados acumularon durante un mes y que no pasó a ventas netas ni siquiera durante los dos días de fuertes caídas. Su principal representante es Samsung Electro-Mechanics.
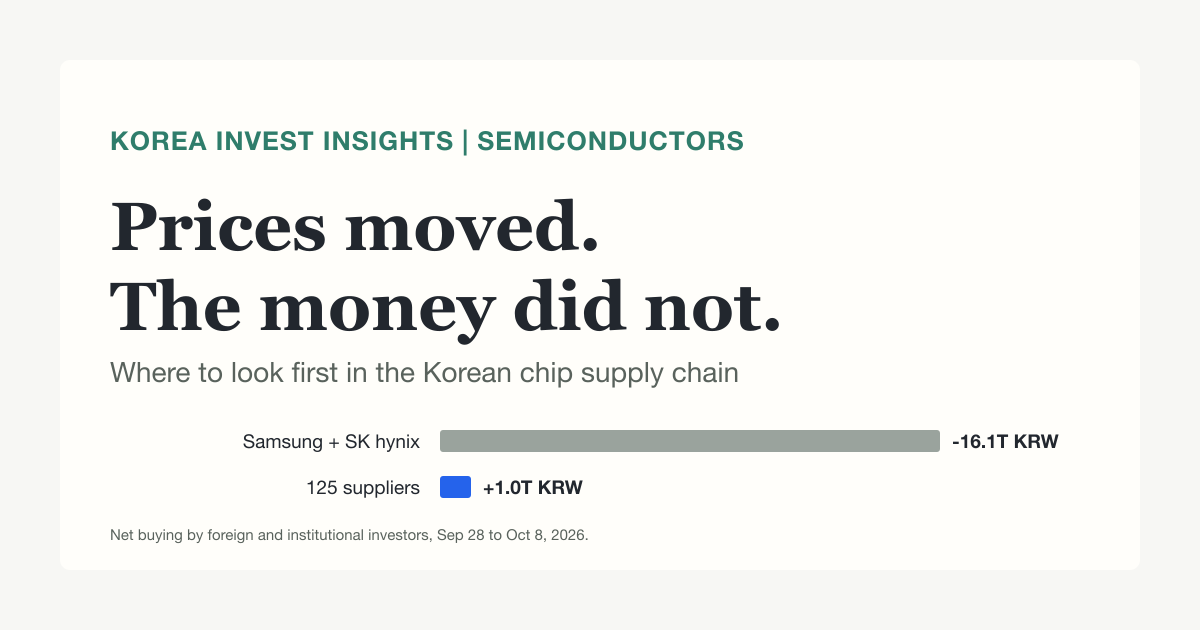
- Casi nada del dinero que salió de las grandes capitalizaciones fue a los proveedores de semiconductores. Desde el 28 de septiembre, los inversores extranjeros y las instituciones vendieron neto 16.1 billones de wones de Samsung Electronics, Samsung Electronics preferred shares y SK hynix. Entró 1.0 billón de wones en 125 empresas proveedoras. Como su capitalización es pequeña, esa cantidad bastó para mover mucho sus precios.
- Hay dos grupos que compran proveedores de semiconductores. Los inversores extranjeros compraron valores de equipos que marcaron máximos históricos. Los fondos de pensiones, fondos de inversión y fondos privados vendieron esos mismos valores y compraron otros que habían subido menos, como Samsung Electro-Mechanics y Daeduck Electronics. Durante el 7 y el 8 de octubre, vendieron neto 687,100 millones de wones del segmento.
- Las recompras de acciones que sostenían las grandes capitalizaciones están llegando a su fin. Se estima que Samsung Electronics alcanzó el límite anunciado hacia el 6 de octubre y que SK hynix ejecutó el 82% del volumen previsto, medido por número de acciones. Si el índice cae más, también será difícil que los proveedores de semiconductores suban por sí solos.
- La base de los beneficios de los proveedores está en las ganancias de memoria. Si bajan los precios de la memoria, lo primero que se reduce es la expansión de capacidad. Reducir Samsung Electronics y comprar acciones de equipos equivale a comprar el mismo riesgo con un múltiplo más alto.
La fecha de referencia del análisis es el cierre del 8 de octubre. El mercado coreano estuvo cerrado el 9 de octubre por el Día del Hangul. Los precios coreanos proceden de datos diarios de bolsa recopilados internamente. Los importes de compras netas por tipo de inversor son estimaciones basadas en datos de Kiwoom Securities.
La lista de 129 empresas proveedoras de semiconductores fue clasificada directamente para este análisis. Los totales de flujos se calculan sobre 125 empresas, excluyendo Samsung Electro-Mechanics, LG Innotek, Doosan y SKC, que tienen mayor capitalización. Agrupamos los fondos de pensiones, fondos de inversión (fondos de gestoras) y fondos privados bajo la expresión «fondos de pensiones, fondos de inversión y fondos privados».
Los precios se desplazaron, pero solo llegó alrededor del 6% del importe vendido de las grandes capitalizaciones
La diferencia queda clara al comparar las compras netas de inversores extranjeros e instituciones del 28 de septiembre al 8 de octubre. También mostramos la evolución de los precios durante el mismo periodo, tomando como referencia el cierre del 23 de septiembre, último día de negociación antes de las vacaciones de Chuseok.
| Grupo | Compras netas de extranjeros e instituciones | Capitalización total | Porcentaje de la capitalización | Precio equiponderado desde el 23 de septiembre |
|---|---|---|---|---|
| Samsung Electronics, Samsung Electronics preferred shares y SK hynix | -16.1 billones de wones | Aproximadamente 2,915 billones de wones | -0.55% | -9.9% |
| 125 empresas proveedoras de semiconductores | +1.0 billones de wones | Aproximadamente 215 billones de wones | +0.48% | +13.5% |
El dinero que entró en los proveedores equivale a cerca del 6% del que salió de las grandes capitalizaciones. Sin embargo, como los proveedores tienen menor capitalización, sus precios subieron una media del 13% cuando entró un importe equivalente al 0.5% de su capitalización. El impulso no vino de un gran desplazamiento de capital, sino de compras marginales en un mercado pequeño.
Los vendedores de las grandes capitalizaciones fueron los inversores extranjeros; quienes compraron fueron las propias empresas mediante recompras y los inversores individuales. Las compras netas por grupo en Samsung Electronics, Samsung Electronics preferred shares y SK hynix durante el mismo periodo fueron las siguientes.
| Grupo | Compras netas del 28 de septiembre al 8 de octubre |
|---|---|
| Inversores extranjeros | -12.7 billones de wones |
| Instituciones | -3.4 billones de wones |
| Inversores individuales | +5.7 billones de wones |
| Otras corporaciones (incluye recompras de acciones) | +10.4 billones de wones |
La mayor parte de las compras netas de otras corporaciones parece corresponder a recompras de acciones de las dos empresas. El 21 de agosto, Samsung Electronics decidió comprar en el mercado 15 billones de wones, equivalentes a 53.28 millones de acciones. El periodo de adquisición termina el 21 de noviembre.2 Las compras netas acumuladas de otras corporaciones desde el 20 de agosto hasta el 8 de octubre sumaron 55.62 millones de acciones, por encima del límite. Las compras netas diarias bajaron de 272,100 millones de wones el 6 de octubre a -5,600 millones el 7 de octubre y 36,100 millones el 8 de octubre.
El 19 de agosto, SK hynix aprobó un programa de 40 billones de wones y 24.07 millones de acciones, cuyo periodo de adquisición termina el 19 de noviembre.3 Las compras netas acumuladas de otras corporaciones suman 19.85 millones de acciones, el 82% del límite. Las compras diarias bajaron de alrededor de 600,000 acciones a comienzos de octubre a unas 400,000. A este ritmo, el límite se agotaría entre mediados de octubre y comienzos de la última parte del mes. Este cálculo estima las recompras a partir de las compras netas de otras corporaciones. Todavía no se ha publicado el informe de resultados de la adquisición.
Contrastamos con cifras los relatos que circulan en el mercado
Comprobamos con criterios uniformes afirmaciones que se repiten en los comentarios recientes del mercado. Determinamos los máximos históricos usando precios ajustados y datos diarios de bolsa desde agosto de 2014.
| Relato del mercado | Evaluación | Cifras |
|---|---|---|
| Algunos valores suben aunque caiga el índice | Solo se cumple dentro de los proveedores | El 8 de octubre, KOSPI -2.62% y KOSDAQ -0.69%. De 1,324 valores con volumen negociado de al menos 300 millones de wones, subió el 30%; entre 129 proveedores de semiconductores, subió el 67% |
| Antes de que estallaran los productos apalancados, se vendía KOSDAQ y se compraba «Samsung y SK hynix» | Respaldado | Del 1 de mayo al 22 de junio, en Samsung Electronics, Samsung Electronics preferred shares y SK hynix: inversores individuales +38.7 billones de wones, cuentas propias de firmas de valores y proveedores de liquidez de ETF +17.2 billones, inversores extranjeros -56.3 billones |
| Ahora se vende «Samsung y SK hynix» y se pasa a proveedores | La dirección es correcta, el volumen no | Del 17 de septiembre al 8 de octubre, inversores extranjeros -13.3 billones de wones en «Samsung y SK hynix» y otras corporaciones, incluidas recompras, +18.6 billones. En 125 proveedores, inversores extranjeros +0.48 billones e instituciones +0.98 billones |
| Aparecen muchos máximos históricos | Respaldado con alcance limitado | Entre los 22 valores con máximo histórico del 18 de septiembre al 8 de octubre, 16 pertenecían a las 129 empresas proveedoras. La mediana de estas empresas se situaba un 36% por debajo de su máximo histórico |
| Los valores que marcan máximos históricos bajan dejando una larga sombra superior | Respaldado | El cierre de los 5 valores en máximos del 8 de octubre quedó una mediana del 4.3% por debajo del máximo intradía. El 7 de octubre, 6 de los 9 valores cayeron más de un 3% desde el máximo |
| No hay motivo para apresurarse antes de las vacaciones | Respaldado | Durante el cierre, el índice de semiconductores de Filadelfia cayó más de un 3% el 8 de octubre en Estados Unidos |
La «crisis de los productos apalancados de una sola acción» se refiere a las pérdidas amplificadas durante las caídas de junio y julio por los productos apalancados 2x sobre Samsung Electronics y SK hynix, cotizados desde el 27 de mayo. El KOSPI cayó un 4.9% el 7 de julio, un 10.8% el 28 de julio y un 6.0% el 29 de julio. El 16 de julio, las autoridades financieras anunciaron medidas complementarias: elevar el depósito básico de 10 millones a al menos 30 millones de wones en efectivo y suspender temporalmente nuevas cotizaciones.4 Según un recuento, del 27 de mayo al 23 de septiembre los productos apalancados de Samsung cayeron más del 35% y los vinculados a SK hynix entre el 49% y el 53%.5
Samsung Electronics cayó desde 362,500 wones al cierre del 18 de junio hasta 207,000 wones el 30 de julio. SK hynix bajó desde 2,919,000 wones el 22 de junio hasta 1,322,000 wones el 30 de julio. La cuestión ahora es quién liderará el rebote iniciado en el mínimo del 30 de julio. No hemos confirmado un nuevo episodio del mismo tipo entre finales de septiembre y comienzos de octubre.
Desde el mínimo del 30 de julio, el rebote varía mucho entre segmentos de la cadena
Comparamos la subida desde el mínimo y la posición frente al máximo anterior usando cestas equiponderadas por segmento. El máximo anterior corresponde al máximo de la cesta entre abril y junio.
| Grupo | Desde el mínimo del 30 de julio | Frente al máximo anterior |
|---|---|---|
| Samsung Electronics | +27% | -28% |
| SK hynix | +27% | -42% |
| Componentes de prueba (zócalos y tarjetas de sonda) | +118% | +18% |
| Empaquetado OSAT | +165% | +10% |
| Equipos de etapas finales | +100% | -1% |
| Equipos de prueba | +179% | -4% |
| Sustratos de memoria | +119% | -6% |
| Equipos de etapas iniciales | +78% | -6% |
| Placas de circuito impreso de muy alta densidad (MLB) | +96% | -6% |
| Componentes consumibles | +73% | -8% |
| Materiales de proceso | +62% | -19% |
| FC-BGA y módulos (Samsung Electro-Mechanics, LG Innotek y Daeduck Electronics) | +73% | -36% |
Samsung Electronics ha recuperado el 35% de la caída del verano y SK hynix, el 22%. Los componentes de prueba y el empaquetado OSAT superaron sus máximos anteriores. Los materiales de proceso y FC-BGA siguen muy por debajo.
Incluso dentro del sector de semiconductores, las variables que mueven los precios son distintas. Para las grandes empresas de memoria, la variable es el precio. Los beneficios están en máximos históricos y el debate ha pasado a la tasa de subida de precios y su duración. Las acciones cotizan a 3.9 veces los beneficios estimados para 2027 en Samsung Electronics y a 3.8 veces en SK hynix.
Para los proveedores, las variables son el volumen y la expansión de capacidad. Las ganancias de las empresas de memoria pasan a la inversión en capacidad y a las tasas de utilización. Las acciones han subido hasta múltiplos de 14 a 20 veces los beneficios estimados para 2027, mediana por segmento. GPU, ASIC y CoWoS dependen de la demanda de cómputo y de la financiación. La demanda supera la oferta y las preguntas del mercado han pasado a los ingresos de OpenAI, el endeudamiento de los hiperescaladores y los tipos de interés superiores al 5%.
Los relatos que mueven los precios y la dirección del dinero difieren entre segmentos
En las cifras siguientes, los precios abarcan del 8 de septiembre al 8 de octubre y los flujos acumulados, del 17 de septiembre al 8 de octubre.
En GPU y ASIC, la cuestión es la financiación, no la demanda
El 26 de agosto, NVIDIA anunció ingresos de 96,200 millones de dólares en el segundo trimestre del ejercicio fiscal 2027, un aumento interanual del 106%. Su previsión para el tercer trimestre fue de 108,000 millones de dólares y ofreció una estimación preliminar de crecimiento de alrededor del 70% para el ejercicio fiscal 2028.6 Vera Rubin inició los envíos de producción en agosto. Según la prensa, Broadcom señaló que los ingresos por semiconductores de IA serían de unos 115,000 millones de dólares en el ejercicio fiscal 2027 y de unos 230,000 millones en el ejercicio fiscal 2028.7
Lo que ha cambiado es la distribución de los beneficios. Debido al precio de la memoria, el margen bruto total de NVIDIA bajará del 74% al 71-72% en el cuarto trimestre. Esto indica que parte del poder de fijación de precios ha pasado de las GPU a la memoria. NVIDIA indicó que invertiría unos 50,000 millones de dólares en laboratorios de frontera y reforzaría el crédito. Su responsable financiero dijo directamente que algunos lo llamarían financiación circular.6
Las acciones avanzaron un 2% en NVIDIA, un 23% en AMD, cayeron un 2% en Broadcom y subieron un 22% en Marvell. NVIDIA y AMD marcaron el 6 de octubre sus máximos desde junio de 2025. El 8 de octubre, NVIDIA cayó un 2.9% y AMD un 3.9%. Entre las causas citadas para la debilidad de los semiconductores ese día figuraron noticias de una reducción de los ingresos anualizados de OpenAI, de una financiación superior a 50,000 millones de dólares de Broadcom para OpenAI, el Brent a 104 dólares y el rendimiento del bono estadounidense a 10 años por encima del 5%.8
Es una fase de confirmación de la demanda. En Corea, las vías para atenderla son HBM y los sustratos. Las próximas fechas de revisión son los resultados de TSMC del 15 de octubre y los resultados de los hiperescaladores a finales de octubre.
En CPU, el relato va por delante y en Corea solo llega a través de los sustratos
La tesis es que la IA agéntica devolverá la proporción de CPU frente a GPU desde una relación de 1 a 4-1 a 8 hacia una relación de 1 a 1. Intel dijo al presentar los resultados del segundo trimestre el 23 de julio que la demanda de CPU para servidores superaba ampliamente la oferta.9 NVIDIA ofreció una estimación preliminar de que los ingresos por CPU se duplicarían con creces en el ejercicio fiscal 2028.6 Ambas afirmaciones proceden de partes interesadas.
Tras el lanzamiento del producto de agentes Muse de Meta el 21 de septiembre, la capitalización de AMD superó el billón de dólares, Intel subió un 12% y Arm un 17%. Sin embargo, la propia noticia indicó que no se había publicado cuánto usaba Muse las CPU.10 Desde el cierre del 23 de septiembre, Intel ha bajado un 13% y Arm un 17%. Intel está un 25% por debajo del máximo de junio.
Corea no tiene empresas que diseñen CPU. Samsung Electro-Mechanics, cuyo producto principal son los FC-BGA para CPU de servidor, es la conexión más directa. Aún hay pocos fundamentos para invertir con la CPU como tema independiente; el beneficio llega a través de los sustratos. La próxima fecha de revisión es la publicación de resultados de Intel del tercer trimestre, el 29 de octubre.
En CoWoS, el cuello de botella pasó de las obleas al empaquetado
El director ejecutivo de TSMC dijo el 16 de julio que la capacidad de producción de empaquetado era tan limitada que frenaba el crecimiento de los clientes.11 Según noticias, la capacidad mensual de CoWoS sería de unas 130,000 obleas a finales de 2026 y unas 260,000 a finales de 2028. Son estimaciones de la cadena de suministro y de analistas, no previsiones de TSMC. Desde agosto, TSMC empezó a encargar a empresas especializadas en etapas finales (OSAT), como ASE, el proceso chip-on-wafer, etapa anterior a CoWoS.12
Los ingresos de TSMC en septiembre fueron de 511,900 millones de dólares taiwaneses, un 0.6% menos que el mes anterior y un 54.6% más que un año antes.13 Las acciones variaron así: TSMC +4% (máximo desde junio de 2025 el 5 de octubre, un 6% por debajo del máximo), ASE +14% y Amkor +1% (un 47% por debajo del máximo de junio). Los resultados del tercer trimestre se publican el 15 de octubre.
No hay noticias confirmadas de que empresas coreanas suministren directamente equipos CoWoS a TSMC. La conexión es indirecta y pasa por empresas taiwanesas de procesos posteriores. Según la prensa, Intekplus superó la evaluación de calidad de equipos de inspección para líneas CoWoS de empresas taiwanesas de procesos posteriores y prepara un contrato principal.14 El 30 de junio, Hanmi Semiconductor presentó un bonder 2.5D para procesos CoWoS. Es el segmento más estable de la cadena y los resultados del 15 de octubre de TSMC marcarán el rumbo general.
La memoria tiene beneficios máximos, pero carece de flujos de compra
El beneficio operativo preliminar de 107.4 billones de wones de Samsung Electronics en el tercer trimestre aumentó un 20% respecto al trimestre anterior. La comparación con el consenso varía según la fuente. Superó la estimación de LSEG, de 106.1 billones de wones, pero quedó por debajo de los 108.7 billones de FnGuide justo antes del anuncio.1 La acción cayó un 2.4% el día del anuncio.
En sus resultados del 30 de septiembre, Micron anunció ingresos de 61,500 millones de dólares para el próximo trimestre. El mercado esperaba entre 57,000 y 58,000 millones. Indicó que la oferta y la demanda estarían más ajustadas en 2027-2028 que en 2026 y que la mayoría del volumen HBM de 2027 ya había negociado subidas de precio.15 TrendForce prevé para el cuarto trimestre precios contractuales de DRAM convencional entre +10% y +15%, y de NAND entre +15% y +20%, por debajo de su previsión del tercer trimestre (+13-18% y +18-23%). Solo HBM (+15-20%) y los SSD para servidores tendrían subidas mayores.16 El precio al contado de las obleas NAND cayó un 2.9% durante la primera semana de octubre.17
Samsung Electronics cayó un 2.8% y SK hynix un 6.2%. SK hynix cayó por debajo de su media móvil de 20 días el 6 de octubre y Samsung Electronics lo hizo el 8 de octubre. Micron subió un 3.6% y SanDisk cayó un 7.4%; Seagate y WDC bajaron un 14% y un 18%, respectivamente. Desde el 17 de septiembre, los inversores extranjeros vendieron neto 13.3 billones de wones de Samsung Electronics, Samsung Electronics preferred shares y SK hynix. Las ventas netas acumuladas desde mayo rondan los 123 billones de wones.
Las recompras de acciones han absorbido esas ventas. Durante el mismo periodo, otras corporaciones compraron neto 18.6 billones de wones. Como se indicó antes, Samsung Electronics agotó su límite y SK hynix redujo el ritmo. Es una fase en la que los beneficios son máximos, pero los compradores disminuyen. Los resultados de SK hynix del 27 de octubre y su posible remuneración adicional a los accionistas, junto con los resultados definitivos de Samsung Electronics del 29 de octubre, serán puntos de inflexión.
El empaquetado y OSAT coreano subió más que ningún otro y es difícil perseguirlo
La tesis es que, al concentrar Samsung Electronics y SK hynix sus líneas en HBM, se externalizan el empaquetado, las pruebas y el ensamblaje de módulos de DRAM y NAND convencionales. Hanwha Investment & Securities estima que el ensamblaje de módulos de Samsung externalizado el año próximo alcanzará entre 2 y 3 billones de wones.18 Los volúmenes externalizados por Samsung se basan en noticias del sector y estimaciones de firmas de valores; no hay anuncios de contratos confirmados.
La mediana de rentabilidad mensual de 13 empresas OSAT es del 51% y cotizan un 22% por encima de la media de 20 días. Es el mayor avance y la mayor distancia de todos los segmentos. Los inversores extranjeros compraron neto 183,100 millones de wones; los fondos de pensiones, fondos de inversión y fondos privados apenas compraron 13,500 millones. Es un segmento impulsado por inversores extranjeros.
Hanamicron es la empresa con fundamentos de resultados confirmados. En el segundo trimestre, sus ingresos fueron de 683,200 millones de wones, un aumento interanual del 101%, y el beneficio operativo fue de 142,300 millones, un aumento del 371%.19 Sin embargo, Hana Materials emitió bonos canjeables por 100,000 millones de wones sobre 2.91 millones de acciones de Hanamicron, con un precio de canje de 34,388 wones. El precio actual supera ese precio de canje, por lo que podría aparecer oferta si se ejecuta el canje.20 No perseguimos el segmento en conjunto. Hanamicron es el único candidato que revisar en un retroceso.
Los materiales coreanos subieron menos, pero su rentabilidad potencial es reducida
La tesis se apoya en el aumento de los volúmenes por una mayor utilización y por la puesta en marcha de nuevas fábricas. Solo se confirmaron subidas de precios en Soulbrain (finalización de ajustes de precios con clientes) y Hansol Chemical (subida del precio del peróxido de hidrógeno).2122 El 6 de octubre, Hana Securities expresó su preferencia por «procesos posteriores, materiales y consumibles frente a los procesos iniciales, que ya han subido mucho».23
La mediana de rentabilidad mensual de 29 empresas de materiales es del 25%. La cesta de materiales de proceso sigue un 19% por debajo de su máximo anterior y cotiza a una mediana de 13.6 veces los beneficios estimados para 2027. Los fondos de pensiones, fondos de inversión y fondos privados compraron neto 155,100 millones de wones y los inversores extranjeros vendieron 167,400 millones. Entraron 40,600 millones en Soulbrain y 57,300 millones en Hansol Chemical.
La mediana del potencial frente al precio objetivo medio de las firmas de valores es del +23%. Es inferior al potencial de Samsung Electronics (+89%), por lo que resulta menos atractiva frente a las grandes capitalizaciones. Es una alternativa defensiva que va a remolque. TCK recibió de KB Securities una estimación de beneficio operativo de 32,800 millones de wones para el tercer trimestre, un aumento interanual del 47%, y una subida del precio objetivo a 360,000 wones.24
Los máximos históricos se concentran en componentes y equipos coreanos por las expectativas de expansión
El consenso de inversión en instalaciones para 2026 en Samsung Electronics y SK hynix ha aumentado un 34% y un 51%, respectivamente, desde comienzos de año.25
El 28 de septiembre se informó de que se negociaba adelantar del tercer al segundo trimestre de 2027 la entrada de equipos para la primera fase de P5 en Pyeongtaek.26 Y1, en Yongin, inició los pedidos de equipos en julio y adelantó a febrero de 2027 la puesta en marcha de la sala limpia.27
Con este calendario, los anuncios de pedidos de fabricantes coreanos de equipos podrían concentrarse entre el cuarto trimestre de este año y el primer trimestre del próximo. Es una estimación basada en noticias.
Los pedidos pendientes a finales de junio eran 634,600 millones de wones para Wonik IPS, 206,900 millones para TES y 233,600 millones para Jusung Engineering, entre 2.1 y 2.4 veces los niveles de finales de 2025.28 En las pruebas, el fundamento es el aumento de la intensidad de pruebas de HBM4 y DDR5.
Este segmento tiene más valores en máximos históricos que cualquier otro. Catorce de los 16 valores con máximos históricos pertenecen a este grupo, incluidos PSK Holdings, DI Corporation, Exicon, TSE, Intekplus, Jusung Engineering y KC Tech. La mediana de rentabilidad mensual es del 26% y la cesta equiponderada supera en un 5% su máximo anterior. Los flujos son: inversores extranjeros +359,200 millones de wones, cuentas propias de firmas de valores y proveedores de liquidez de ETF +532,600 millones, fondos de pensiones, fondos de inversión y fondos privados -19,800 millones e inversores individuales -853,900 millones. Si miramos solo del 6 al 8 de octubre, estos fondos vendieron neto 480,500 millones.
También hay argumentos contrarios claros. La entrada de equipos empezará a pleno ritmo a partir de 2027. La estimación de Shinhan Investment para el beneficio operativo de Wonik IPS en el tercer trimestre es un 22% inferior al consenso.29 Jusung Engineering registró pérdidas operativas en el primer semestre. Dos clientes representaron el 84% de sus ingresos de 2025. Su capitalización equivale a unas 91 veces el beneficio operativo estimado para 2027 y el precio de la acción ya supera el precio objetivo confirmado de LS Securities, de 220,000 wones.30
Aquí están los líderes, pero la entrada debe decidirse después de evaluar la calidad del retroceso.
Los sustratos coreanos reciben el cuello de botella desplazado y son el segmento más comprado por instituciones nacionales
La tesis es que el cuello de botella de los aceleradores de IA y los servidores se ha trasladado a los sustratos. El 28 de septiembre, el consejo de Samsung Electro-Mechanics aprobó una expansión de FC-BGA por 6.78 billones de wones: 4.27 billones en Sejong y 2.51 billones en Vietnam.31
Según las noticias, los clientes contribuirán a una parte de la inversión en instalaciones y garantizarán los volúmenes.32
Yuanta Securities estima el beneficio operativo de Samsung Electro-Mechanics en 683,200 millones de wones en el tercer trimestre, un 9.7% por encima del consenso, y en 4.89 billones de wones en 2027, frente a 2.21 billones en 2026.33
Doosan anunció una expansión de 968,400 millones de wones en laminado revestido de cobre (CCL). Se estima que los ingresos de SOCAMM2 de Simmtech aumentarán de 151,800 millones de wones en 2026 a 321,000 millones en 2027.3435
La mediana de rentabilidad mensual de 21 empresas de sustratos es del 27%, pero las diferencias entre compañías son grandes. Samsung Electro-Mechanics subió un 13% y LG Innotek un 5%, mientras que Daeduck Electronics subió un 58% y Simmtech un 42%. Samsung Electro-Mechanics está un 32% por debajo del máximo de junio, con cierre a 2.27 millones de wones.
Las compras netas de los fondos de pensiones, fondos de inversión y fondos privados suman 809,300 millones de wones, la cifra más alta de todos los segmentos: Samsung Electro-Mechanics +505,700 millones, Daeduck Electronics +151,200 millones, Doosan +113,900 millones y LG Innotek +85,100 millones. Incluso durante los dos días de fuertes caídas del 7 y 8 de octubre, las cuatro empresas, Samsung Electro-Mechanics, Daeduck Electronics, LG Innotek y Doosan, sumaron compras netas de 7,900 millones de wones y no pasaron a ventas netas. Samsung Electro-Mechanics es la única empresa proveedora en la que los inversores extranjeros (+122,800 millones) y los fondos de pensiones, fondos de inversión y fondos privados (+505,700 millones) compraron cada grupo más de 100,000 millones de wones, mientras que los inversores individuales vendieron (-622,200 millones).
También hay argumentos contrarios. En los dos días del 7 y 8 de octubre, Samsung Electro-Mechanics registró ventas de 167,400 millones de wones por parte de inversores extranjeros y de 220,500 millones por cuentas propias de firmas de valores y proveedores de liquidez. Los inversores individuales absorbieron 402,600 millones y el precio cayó un 7.7%. La acción cotiza a entre 31 y 38 veces los beneficios estimados para 2027, y los precios objetivo de las firmas de valores presuponen entre 45 y 58 veces. El riesgo de múltiplo es alto con tipos de interés por encima del 5%. Simmtech superó el precio objetivo de 170,000 wones de Daishin Securities y los fondos de pensiones, fondos de inversión y fondos privados están vendiendo. Daeduck Electronics está un 32% por encima de su media de 20 días y los beneficios del tercer trimestre de LG Innotek se reducirán por el tipo de cambio.
Samsung Electro-Mechanics es la primera opción dentro del segmento, no el segmento de sustratos en su conjunto. Esperamos un retroceso en Daeduck Electronics. Simmtech e ISU Petasys son valores impulsados por inversores extranjeros y vendidos por los fondos de pensiones, fondos de inversión y fondos privados, por lo que los analizamos con los mismos criterios que los equipos y líderes de procesos posteriores.
Dos grupos que compran proveedores de semiconductores eligen valores distintos
Las compras netas acumuladas por valor del 17 de septiembre al 8 de octubre muestran una clara división entre compradores. Los importes están expresados en 100 millones de wones.
| Valor | Inversores extranjeros | Fondos de pensiones, fondos de inversión y fondos privados | Rentabilidad de un mes |
|---|---|---|---|
| Samsung Electro-Mechanics | +1,228 | +5,057 | +12.8% |
| Leeno Industrial | -2,420 | +1,744 | +27.6% |
| Daeduck Electronics | -994 | +1,512 | +57.9% |
| Doosan | -3,076 | +1,139 | +7.6% |
| Jusung Engineering | +2,348 | -905 | +37.5% |
| Simmtech | +1,474 | -731 | +41.9% |
| SFA Semicon | +1,171 | -870 | +91.7% |
| Hanmi Semiconductor | +1,139 | -480 | +9.2% |
| Hanamicron | +1,041 | +103 | +43.6% |
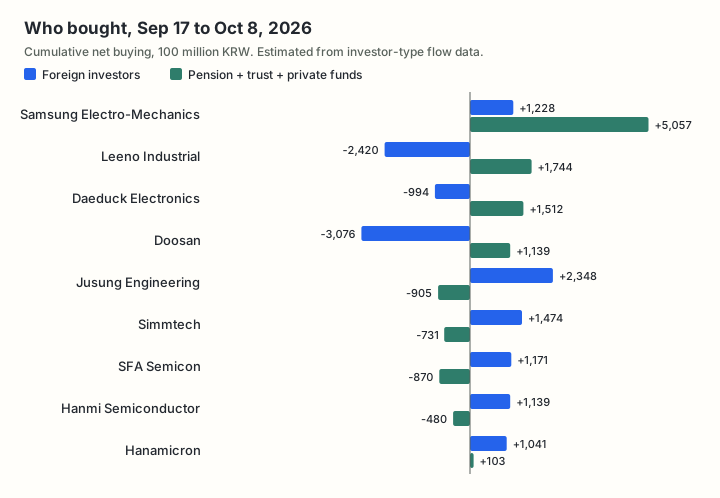
Los inversores extranjeros compraron valores que marcaron máximos o subieron con fuerza. Los fondos de pensiones, fondos de inversión y fondos privados compraron grandes empresas y compañías con resultados que habían subido menos. De la lista de proveedores de este análisis, Samsung Electro-Mechanics es el único valor que ambos grupos compraron en más de 100,000 millones de wones.
Durante el mismo periodo, los inversores individuales vendieron neto 1.43 billones de wones de proveedores de semiconductores. Todavía no es un mercado al que se hayan precipitado tarde los inversores individuales. Las cuentas propias de firmas de valores y los proveedores de liquidez de ETF compraron neto 693,700 millones de wones del 28 de septiembre al 8 de octubre, pero ese flujo mezcla las cuentas propias de firmas de valores y la provisión de liquidez de ETF, por lo que no parece dinero de permanencia prolongada.
Los inversores extranjeros compraron lo que vendieron los fondos de pensiones, fondos de inversión y fondos privados el 7 y el 8 de octubre. No podemos decidir ahora qué grupo tiene razón. Los precios después del retroceso a partir del lunes darán la respuesta.
Samsung Electro-Mechanics es lo primero que conviene revisar; los equipos en máximos históricos requieren confirmar un retroceso
Este es el orden de prioridad por segmento. No es una recomendación de inversión, sino una síntesis de los fundamentos presentados.
| Orden | Segmento | Lectura | Fundamento |
|---|---|---|---|
| 1 | Sustratos FC-BGA (centrado en Samsung Electro-Mechanics; esperar un retroceso en Daeduck Electronics) | Primer segmento que revisar | Es el mayor flujo mensual acumulado de los fondos de pensiones, fondos de inversión y fondos privados y no pasó a ventas netas durante los dos días de caídas. Samsung Electro-Mechanics ha subido menos y participa en la demanda de cómputo, CPU y memoria. Se estima que los resultados del tercer trimestre superen el consenso |
| 2 | Líderes de pruebas y procesos posteriores entre componentes y equipos | Tras confirmar un retroceso | Es el verdadero grupo de máximos históricos. Sin embargo, los fondos de pensiones, fondos de inversión y fondos privados vendieron neto del 7 al 8 de octubre; está entre un 16% y un 33% por encima de la media de 20 días y la oscilación diaria es del 5% al 8%. Se puede perder la oportunidad esperando; la señal para ese caso aparece en la tabla inferior |
| 3 | OSAT | Solo Hanamicron, bajo condiciones | El segmento está sobrecalentado. Hanamicron tiene resultados y un múltiplo bajo, de 13 veces los beneficios estimados para 2027 |
| 4 | Materiales | Prioridad inferior | Compras de los fondos de pensiones, fondos de inversión y fondos privados; han subido menos, pero su rentabilidad potencial es inferior a la de Samsung Electronics |
| 5 | Equipos de procesos iniciales | Después de los resultados del tercer trimestre | Estimación inferior al consenso para Wonik IPS en el tercer trimestre, ventas netas de los fondos de pensiones, fondos de inversión y fondos privados, y entrada de equipos prevista para 2027 |
| Revisar | GPU y ASIC, CoWoS | Fase de confirmación de demanda | TSMC el 15 de octubre y resultados de los hiperescaladores a finales de octubre |
| Revisar | Memoria | Beneficios máximos, fase de revisión de flujos | Agotamiento de recompras; el 27 y el 29 de octubre son puntos de inflexión |
| En espera | CPU | Pocos fundamentos de entrada independientes | Retroceso tras la subida del 21 de septiembre; el beneficio se recibe a través de los sustratos |
Estos son los candidatos y sus condiciones. Los precios corresponden al cierre del 8 de octubre. Las condiciones son un marco analítico para mostrar los fundamentos, no criterios para cursar órdenes.
| Valor | Cierre (wones) | Posición | Condición para revisar | Condición que invalida la tesis |
|---|---|---|---|---|
| Samsung Electro-Mechanics | 1,546,000 | Media de 10 días: 1.55 millones; media de 20 días: 1.46 millones; máximo del mes: 1.699 millones | Que el volumen disminuya en los días de caída en la zona de 1.46-1.55 millones, que cesen las ventas extranjeras y que vuelvan las compras netas de los fondos de pensiones, fondos de inversión y fondos privados. Confirmar en los resultados de finales de octubre una subida del precio de FC-BGA y resultados por encima del consenso, y que vuelva a superar 1.70 millones | Que coincidan dos cierres consecutivos por debajo de la media de 20 días y un cambio a ventas netas de los fondos de pensiones, fondos de inversión y fondos privados. Que el beneficio operativo del tercer trimestre quede por debajo del consenso de 623,000 millones de wones |
| Daeduck Electronics | 157,700 | Un 32% por encima de la media de 20 días; media de 10 días: 138,000; máximo de mayo: 191,000 | Que retroceda hasta la media de 10 días (138,000-145,000) y disminuya el volumen | Que caiga por debajo de la media de 20 días (120,000). Que el beneficio operativo del tercer trimestre quede por debajo de la estimación de Meritz de 73,900 millones de wones |
| Intekplus | 60,600 | Máximo histórico de 62,600 (2 de octubre); precio de ruptura: 54,100; media de 10 días: 57,000 | Que encuentre soporte alrededor de 57,000 y supere 62,600 con volumen. Estimación de EPS para 2027 +29%; noticia de entrada en líneas CoWoS de empresas taiwanesas de procesos posteriores | Que cierre por debajo de 54,100. Que no se confirme un contrato principal en Taiwán antes de fin de año |
| PSK Holdings | 209,500 | Máximo histórico de 219,000 (8 de octubre, con larga sombra superior); media de 10 días: 185,000; precio de ruptura: 174,000 | Que retroceda alrededor de 185,000 y disminuya el volumen | Que cierre por debajo de 174,000 |
| DI Corporation | 42,150 | Máximo histórico de 44,400 (8 de octubre, con larga sombra superior); precio de ruptura: 41,700; media de 10 días: 39,000 | Que se mantenga por encima de 41,700 y vuelva a superar 44,400 | Que caiga por debajo de la media de 10 días |
| Hanamicron | 51,200 | Máximo del mes: 54,500; máximo de junio: 56,800; media de 10 días: 49,000 | Que encuentre soporte alrededor de 49,000 y vuelva a superar 54,500 | Que caiga por debajo de la media de 20 días (43,000). Que se confirme la oferta de acciones por los bonos canjeables |
Es difícil perseguir Jusung Engineering (superó el precio objetivo; ventas netas de 90,500 millones de wones por los fondos de pensiones, fondos de inversión y fondos privados), KC Tech (un 49% por encima de la media de 20 días), Exicon (+97% en un mes), Hanyang Digitech (+108%) y SFA Semicon (+92%; 30 veces los beneficios estimados para 2027).
Frente a Samsung Electronics, Samsung Electro-Mechanics ofrece un punto de entrada más favorable
| Indicador | Samsung Electronics | Samsung Electro-Mechanics | Daeduck Electronics | Intekplus |
|---|---|---|---|---|
| Precio frente a beneficios estimados para 2027 | 3.9 veces | 31-38 veces | 24 veces | 17.5 veces |
| Potencial frente al precio objetivo medio de las firmas de valores | +89% | +56% | +28% | +41% |
| Cambio mensual en la estimación de EPS para 2027 | +0.1% (2026: -5.8%) | +6.9% | +1.5% | +28.6% |
| Rentabilidad de un mes | -2.8% | +12.8% | +57.9% | +46.9% |
| Inversores extranjeros desde el 17 de septiembre | -2.49 billones de wones | +122,800 millones de wones | -99,400 millones de wones | +34,500 millones de wones |
| Fondos de pensiones, fondos de inversión y fondos privados desde el 17 de septiembre | 0 | +505,700 millones de wones | +151,200 millones de wones | -29,400 millones de wones |
| Oscilación diaria (media de 20 días) | 3.6% | 5.1% | 5.4% | 7.9% |
Samsung Electronics es el más barato frente a sus beneficios, pero durante el último mes mostró la menor fortaleza relativa, los flujos más débiles y la dirección más débil en las estimaciones de beneficios. Samsung Electro-Mechanics muestra lo contrario. A cambio, conlleva un gran riesgo de múltiplo y una oscilación diaria 1.4 veces superior a la de Samsung Electronics. Samsung Electronics tiene el mayor potencial frente al precio objetivo de las firmas de valores, pero los objetivos van de 270,000 a 630,000 wones, lo que reduce la fiabilidad de la media.
Qué observar desde el lunes y qué señales cambiarían el análisis
Tras la apertura del 12 de octubre, lo primero que conviene observar es lo siguiente. Primero, el cierre del mercado estadounidense del 9 de octubre y la brecha de apertura. Al comienzo de la sesión del 9 de octubre, a las 23:01 hora coreana, los semiconductores estaban cerca de la estabilidad (SOXX -0.3%, NVIDIA +0.1%, Micron +0.3%).
Segundo, si los valores en máximos históricos mantienen la media de 10 días y el precio de ruptura, y si el volumen baja en las jornadas de caída frente a las de subida. Tercero, si los fondos de pensiones, fondos de inversión y fondos privados vuelven a las compras netas de proveedores. Si las ventas netas duran dos sesiones consecutivas, aplazaremos todos los candidatos de segunda prioridad. Cuarto, si vuelven las compras netas de otras corporaciones en Samsung Electronics y si disminuye la intensidad de las ventas de inversores extranjeros.
| Señal | Cambio en el análisis |
|---|---|
| Los valores en máximos históricos se mantienen por encima de la media de 10 días con menor volumen y, al mismo tiempo, los fondos de pensiones, fondos de inversión y fondos privados vuelven a comprar neto durante 2 sesiones consecutivas | Adelantar el momento de entrada en la segunda prioridad, los líderes de pruebas y procesos posteriores |
| El beneficio operativo del tercer trimestre de Samsung Electro-Mechanics queda por debajo del consenso o no se confirma una subida de los precios de FC-BGA | Dejar de considerar los sustratos como el primer segmento |
| Los precios contractuales de DRAM del cuarto trimestre quedan por debajo de la previsión de TrendForce (+10-15%) o los precios al contado cambian a la baja | Reducir un nivel la valoración de todo el segmento de proveedores; la expansión de capacidad se reduce primero |
| Los hiperescaladores reducen sus inversiones en instalaciones para 2027 o los diferenciales de crédito suben bruscamente | Considerar reducir la exposición a toda la cadena |
| SK hynix anuncia nuevas recompras de acciones el 27 de octubre y Samsung Electronics aumenta la remuneración a los accionistas el 29 de octubre | Se resuelve el vacío de flujos de las grandes capitalizaciones y se reduce la desventaja de la memoria frente a los proveedores |
| Fecha | Evento |
|---|---|
| 12 de octubre | Reapertura del mercado coreano |
| 14-15 de octubre | Índice de precios al consumidor de Estados Unidos de septiembre; resultados del tercer trimestre de ASML y TSMC |
| Mediados de octubre a comienzos de la última parte del mes | Fecha estimada de agotamiento de las recompras de SK hynix |
| 21 de octubre | GTC de NVIDIA en Berlín |
| 22 de octubre | Reunión de política monetaria del Banco de Corea |
| 27 de octubre | Resultados del tercer trimestre de SK hynix y posible remuneración adicional a los accionistas; FOMC del 27 al 28 de octubre |
| 28 de octubre | Resultados del tercer trimestre de Samsung Electro-Mechanics (calendario indicativo, sin confirmar) y resultados de Microsoft |
| 29 de octubre | Resultados definitivos de Samsung Electronics y resultados del tercer trimestre de Intel |
| 3 de noviembre | Resultados del tercer trimestre de AMD |
| 17 de noviembre | Resultados del tercer trimestre de NVIDIA |
Aspectos no confirmados y límites de los cálculos
- Las compras netas por tipo de inversor son importes estimados a partir de datos de Kiwoom Securities. La suma de las ventas netas de inversores extranjeros de Samsung Electronics y SK hynix en el tercer trimestre, 11.70 billones de wones en Samsung Electronics y 24.93 billones en SK hynix, coincidió con los recuentos de prensa.36
- Excluimos los flujos detallados por inversor de empresas pequeñas entre el 10 y el 16 de septiembre, periodo sin datos, de los totales de proveedores de semiconductores.
- Determinamos los máximos históricos con precios ajustados desde agosto de 2014. No se filtran los valores cuyo máximo anterior a esa fecha fuese superior.
- Estimamos la ejecución de las recompras a partir de las compras netas acumuladas de otras corporaciones. Incluyen operaciones de otras entidades y todavía no se han publicado los informes de resultados de la adquisición.
- El consenso procede de agregados de Naver y WiseReport. Las estimaciones de empresas pequeñas se actualizan con poca frecuencia, por lo que «sin cambios» no siempre significa que no haya habido una revisión al alza.
- Confirmamos cifras de firmas de valores mediante noticias y no pudimos consultar los informes originales. Las cifras de ingresos de Broadcom para los ejercicios fiscales 2027 y 2028 y la capacidad de producción de CoWoS son noticias y estimaciones.
- No hay datos de flujos por tipo de inversor para empresas estadounidenses, por lo que analizamos sus precios. No pudimos confirmar las cifras de septiembre y octubre de los diferenciales de crédito de los hiperescaladores.
Aviso: Este material tiene fines de investigación e información. Los valores, múltiplos y condiciones son ejemplos analíticos y no constituyen una recomendación de inversión. El lector debe evaluar por separado sus decisiones de inversión.
Anuncio de Samsung Electronics sobre los resultados preliminares del tercer trimestre de 2026, 2026-10-08. Es una cifra preliminar; no se publicaron los resultados por división. El consenso varía según la fuente. ↩︎ ↩︎
Anuncio de decisión de Samsung Electronics sobre la adquisición de acciones propias, 2026-08-21. Adquisición prevista de 53,285,968 acciones, por unos 15 billones de wones; periodo de adquisición: 2026-08-24 a 11-21. ↩︎
Anuncio de decisión de SK hynix sobre la adquisición de acciones propias, 2026-08-19. Adquisición prevista de 24,070,000 acciones, por unos 40 billones de wones; periodo de adquisición: 2026-08-20 a 11-19. ↩︎
Comunicado de la Comisión de Servicios Financieros sobre medidas complementarias para productos apalancados de una sola acción, 2026-07-16. La subida del depósito básico estaba prevista para comienzos de agosto y la ampliación de la unidad de negociación, para noviembre. ↩︎
Recuento de rentabilidades de productos apalancados de una sola acción de Financial News, 2026-09-26. ↩︎
Transcripción íntegra de la presentación de resultados de NVIDIA del segundo trimestre del ejercicio fiscal 2027, 2026-08-26. La empresa ofreció una estimación preliminar de crecimiento para el ejercicio fiscal 2028. ↩︎ ↩︎ ↩︎
Comunicación de resultados de Broadcom del tercer trimestre del ejercicio fiscal 2026, 2026-09-02. Las cifras de ingresos por semiconductores de IA para los ejercicios fiscales 2027 y 2028 proceden de noticias que citan declaraciones de la dirección; no figuran en la comunicación. ↩︎
Información sobre el cierre de Wall Street, reproducción de un artículo de Reuters, 2026-10-08. La noticia citó varias causas; no midió la contribución de cada una. ↩︎
Transcripción íntegra de la presentación de resultados de Intel del segundo trimestre de 2026, 2026-07-23. ↩︎
Noticia de Implicator.ai sobre el valor de mercado de AMD por encima del billón de dólares, 2026-09-21. ↩︎
Transcripción íntegra de la presentación de resultados de TSMC del segundo trimestre, 2026-07-16. ↩︎
Noticia de Electronic Times sobre el aumento de la externalización del proceso CoW por TSMC, 2026-08-04. ↩︎
Anuncio de ingresos de TSMC de septiembre de 2026, 2026-10-08. ↩︎
Noticia de Asia Economy sobre equipos de procesos posteriores para CoWoS, 2026-08-14. No se publicaron el nombre del cliente ni el importe del contrato principal. ↩︎
Comentarios preparados de Micron para el cuarto trimestre del ejercicio fiscal 2026, 2026-09-30. ↩︎
Previsión de TrendForce para los precios contractuales de memoria del cuarto trimestre de 2026, 2026-09-30. Es una previsión, no un precio realizado. ↩︎
Noticia de TechTimes sobre la debilidad de las acciones de memoria, 2026-10-07. Cita precios al contado de TrendForce. ↩︎
Noticia de Smart Today sobre la expansión de la externalización OSAT, 2026-10-09. Cita una estimación de Hanwha Investment & Securities. ↩︎
Noticia de Job Post sobre los resultados del segundo trimestre de Hanamicron, 2026-09-30. ↩︎
Noticia de Financial News sobre los bonos canjeables de Hana Materials, 2026-09-14. ↩︎
Noticia de Financial News sobre el informe de Shinhan Investment acerca de Soulbrain, 2026-09-01. ↩︎
Noticia de Newspim sobre el informe de Hyundai Motor Securities acerca de Hansol Chemical, 2026-09-18. Se redujo el precio objetivo. ↩︎
Noticia de MTN sobre las perspectivas de Hana Securities para los proveedores de semiconductores, 2026-10-06. ↩︎
Noticia de Newspim sobre el informe de KB Securities acerca de TCK, 2026-09-29. ↩︎
Noticia de Korea Economic Daily sobre rentabilidades de ETF de proveedores de semiconductores y consenso de inversión en instalaciones, 2026-10-03. ↩︎
Noticia de ZDNet Korea sobre el calendario de entrada de equipos en P5, Pyeongtaek, 2026-09-28. Es una propuesta en negociación con fabricantes de equipos, no una decisión definitiva. ↩︎
Noticia de The One TV sobre el calendario de la sala limpia de SK hynix en Yongin, 2026-10-03. ↩︎
Noticia de Newspim sobre pedidos pendientes de fabricantes de equipos, 2026-10-06. ↩︎
Noticia de Newspim sobre el informe de Shinhan Investment acerca de Wonik IPS, 2026-10-08. ↩︎
Noticia de Edaily sobre cambios en la participación de Jusung Engineering, 2026-10-08. La concentración de clientes y los resultados también se citan en esa noticia. ↩︎
Noticia de Newsverse sobre la expansión de FC-BGA de Samsung Electro-Mechanics, 2026-09-28. ↩︎
Noticia de MTN sobre la expansión de Samsung Electro-Mechanics, 2026-09-28. La contribución del cliente procede de la noticia; no se publicaron el cliente ni el importe. ↩︎
Noticia de Edaily sobre el informe de Yuanta Securities acerca de Samsung Electro-Mechanics, 2026-10-08. ↩︎
Noticia de EToday sobre la expansión de CCL de Doosan, 2026-09-18. ↩︎
Noticia de Korea Economic Daily sobre el informe de Daishin Securities acerca de Simmtech, 2026-09-09. Es una estimación de una firma de valores. ↩︎
Recuento de Financial News sobre ventas netas de inversores extranjeros en el tercer trimestre, 2026-10-06. ↩︎