Le pétrole cher réduit potentiellement les flux de trésorerie des entreprises ; des taux plus élevés réduisent le prix que les investisseurs peuvent payer pour ces mêmes flux. Une demande structurellement solide ne protège donc pas automatiquement la valorisation.
Un indice américain des prix à la consommation, ou CPI, favorable peut déclencher un rebond aujourd’hui. Il porte toutefois sur août : il ne démontrerait pas la résolution des difficultés d’approvisionnement qui se sont aggravées en septembre.12
Les éléments disponibles décrivent un durcissement financier lié au choc d’offre et à la réévaluation monétaire, pas un effondrement systémique établi. Ils ne justifient pas davantage une forte augmentation du risque sur la seule base d’un chiffre de CPI favorable.
Édition avant publication. Informations vérifiées jusqu’au 11 septembre 2026, 13 h 50 en Corée (KST, UTC+9). Les cours sont des observations rapportées, non un flux de cotations synchronisé. Le CPI d’août n’est pas encore publié. Les scénarios sont conditionnels, sans probabilités estimées ni garantie de rendement.
1. Une observation doit conserver sa date
| Indicateur | Valeur vérifiée | Date ou statut |
|---|---|---|
| Brent à terme | 108,44 USD/baril | 11 septembre, 12 h 45 KST |
| WTI à terme | 103,17 USD/baril | Même heure |
| Treasury à 2 ans | 4,5835 % | Dépêche du 11 septembre, séance asiatique ; heure individuelle non fournie |
| Treasury à 10 ans | 4,9708 % | Même dépêche |
| Treasury à 30 ans | 5,3803 % | Même dépêche |
| Taux directeur cible | 3,50–3,75 % | Décision du 29 juillet, actuellement applicable |
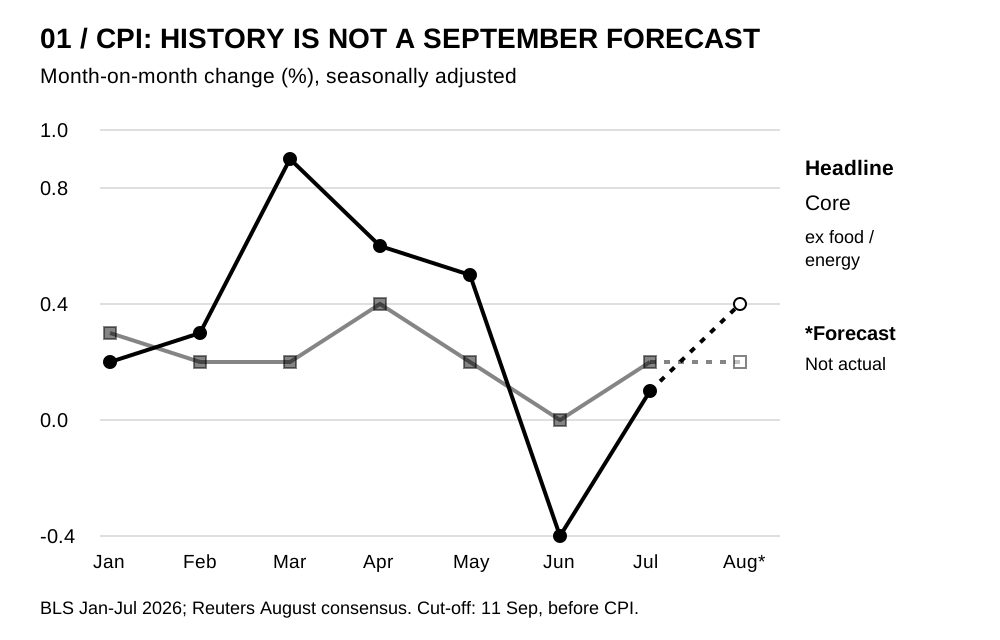
| CPI global de juillet | +0,1 % mensuel ; +3,4 % annuel | Dernier CPI publié |
| CPI sous-jacent de juillet | +0,2 % ; +2,5 % | Hors alimentation et énergie |
| PPI demande finale d’août | +0,4 % ; +5,4 % | Publié le 10 septembre |
| PCE sous-jacent de juillet | +0,2 % ; +3,3 % | Publié le 26 août |
Sources : cours rapportés, Fed, BLS et BEA. Les décimales des rendements reproduisent la source et ne signifient pas une précision en temps réel.345678
Le consensus d’août est de 0,4 % mensuel et 3,4 % annuel pour le CPI global, et de 0,2 % et 2,4 % pour le sous-jacent. Ce sont des prévisions d’enquête. La publication aura lieu le 11 septembre à 08 h 30, heure de l’Est américain, soit 21 h 30 KST. Le FOMC se réunit les 15–16 septembre.9110
2. Le problème immédiat concerne les barils livrables
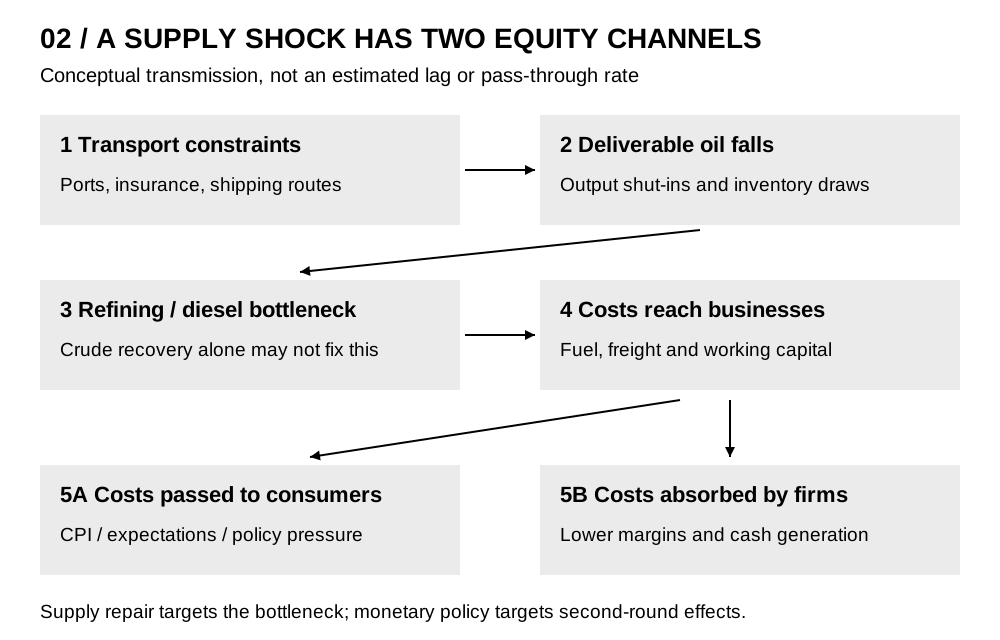
L’EIA estime les arrêts de production de brut au Moyen-Orient à 6,7 millions de barils par jour en août, contre 5,0 millions en juillet. Elle décrit également des exportations depuis Yanbu, en Arabie saoudite, réduites en août à environ la moitié de celles de juillet. La route de substitution par la mer Rouge n’est donc pas sans contraintes.2
Réserves, capacité de production et livraisons ne sont pas interchangeables. Des capacités disponibles ne suffisent pas sans accès aux ports, navires et assurances. Les approvisionnements alternatifs nécessitent aussi une qualité de brut adaptée aux raffineries et du temps de transport.
Les prix peuvent incorporer la rareté actuelle et le risque de perturbations supplémentaires. Les achats de précaution avancent la demande. Cette étude ne chiffre pas la part de spéculation ou de stockage opportuniste dans la hausse : l’attribuer entièrement à la psychologie serait injustifié.
L’EIA estime un prélèvement sur les stocks mondiaux de 3,9 millions de barils par jour au deuxième trimestre et prévoit 3,0 millions au troisième, puis 1,7 million au quatrième. Les deux derniers chiffres sont des prévisions. Les stocks donnent du temps, mais leur baisse réduit la capacité d’absorber un nouvel incident.2
La prévision EIA d’un Brent spot moyen de 90 dollars au second semestre n’est pas directement comparable au cours d’un contrat à terme un jour donné. Publiée le 9 septembre, elle a été finalisée le 3 septembre. Les perturbations ultérieures peuvent dépasser son information disponible.2
Une normalisation de l’offre peut encore entraîner une baisse importante. Il serait aussi imprudent de prolonger indéfiniment le prix actuel dans les bénéfices énergétiques que de déduire une baisse immédiate d’une moyenne semestrielle. Les chargements, arrivées, assurances, temps de trajet et stocks de produits sont les confirmations physiques à rechercher.
3. Le diesel peut rester tendu après une baisse du brut
Il faut raffiner le pétrole en produits adaptés puis les transporter. Une pénurie de diesel affecte logistique, agriculture et industrie : le seul prix du brut n’épuise donc pas le risque de coûts.
L’EIA prévoit des stocks américains de distillats inférieurs à 100 millions de barils en septembre, puis sous la borne basse de la plage récente de cinq ans jusqu’à fin 2026. Il s’agit d’une projection, non d’un stock de septembre déjà constaté. Maintenance automnale, besoins saisonniers et perturbations à l’étranger contribuent à cette tension.11
Elle prévoit aussi un écart de raffinage du diesel supérieur à 2 dollars par gallon d’août à novembre. Cet écart entre produit et brut n’est ni le prix de détail ni le bénéfice net d’une raffinerie.11
Une baisse du brut avec hausse des écarts diesel ou du fret peut laisser les industriels sous pression. Inversement, une amélioration de la disponibilité des produits peut soulager certains coûts avant que le brut ne redevienne bon marché.
Vérification des sources : les prévisions détaillées de l’EIA situent le passage sous 100 millions de barils en septembre, contre octobre dans son communiqué du même jour. Le texte ci-dessus suit la version détaillée. Le mois exact reste incertain : retenir une fenêtre septembre–octobre et vérifier les stocks hebdomadaires observés.
4. Le PPI n’impose pas le CPI du mois suivant
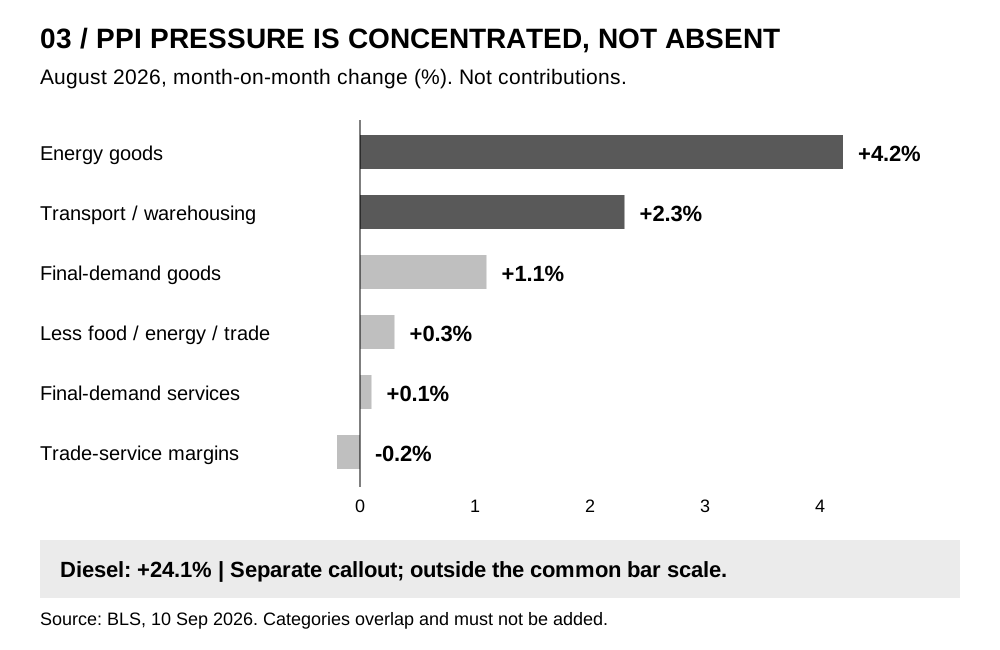
| Composante du PPI d’août | Variation mensuelle | Lecture |
|---|---|---|
| Biens de demande finale | 1,1 % | Pression sur les biens |
| Biens énergétiques | 4,2 % | Plus des trois quarts de la hausse des biens |
| Diesel | 24,1 % | Forte tension sur les produits |
| Biens hors alimentation et énergie | 0,4 % | Pression aussi hors énergie |
| Services de demande finale | 0,1 % | Pas d’envolée générale des services |
| Transport et entreposage | 2,3 % | Pression logistique |
| Marges des services commerciaux | -0,2 % | Marges, non prix de détail |
| Services hors commerce, transport et entreposage | 0,0 % | Limite l’interprétation d’une hausse généralisée |
| Demande finale hors alimentation, énergie et commerce | 0,3 % | Moins que les 0,4 % de juillet |
Ces catégories se recouvrent et ne doivent pas être additionnées. La dernière exclut aussi les services commerciaux, contrairement à une mesure excluant seulement alimentation et énergie.7
Le PPI mesure les prix reçus par les producteurs domestiques ; le CPI, ceux payés par les consommateurs. Champ, acheteurs, pondérations, taxes, distribution et importations diffèrent. La demande finale du PPI inclut aussi investissement, achats publics et exportations.12
Les entreprises peuvent transmettre les coûts, réduire leurs marges, attendre une révision contractuelle ou subir une baisse de demande qui limite les prix. Un PPI élevé ne rend donc pas impossible un CPI faible ensuite. Et un CPI rassurant peut masquer des bénéfices dégradés si les entreprises absorbent les coûts.
5. Un CPI sous-jacent à 2,5 % ne remplace pas un PCE à 3,3 %
En juillet, le CPI sous-jacent était à 2,5 % annuel, le PCE sous-jacent à 3,3 % et le PCE global à 3,7 %. L’objectif de long terme de la Fed porte sur 2 % pour le PCE global ; le sous-jacent sert à comprendre la persistance.6813
Les indices diffèrent par formule, pondérations et champ. Le PCE inclut les dépenses engagées pour le compte des ménages, tandis que le CPI est centré sur leurs dépenses directes. Les dépenses médicales assumées par des tiers peuvent ainsi créer des divergences.14
Cette étude ne décompose pas l’écart de 0,8 point du sous-jacent et ne l’attribue pas entièrement à la santé. Le PCE d’août est attendu le 30 septembre : le CPI est une information intermédiaire importante, pas une vérification finale de toutes les pressions suivies par la Fed.8
6. Une hausse des rendements n’est pas uniquement une hausse des anticipations d’inflation
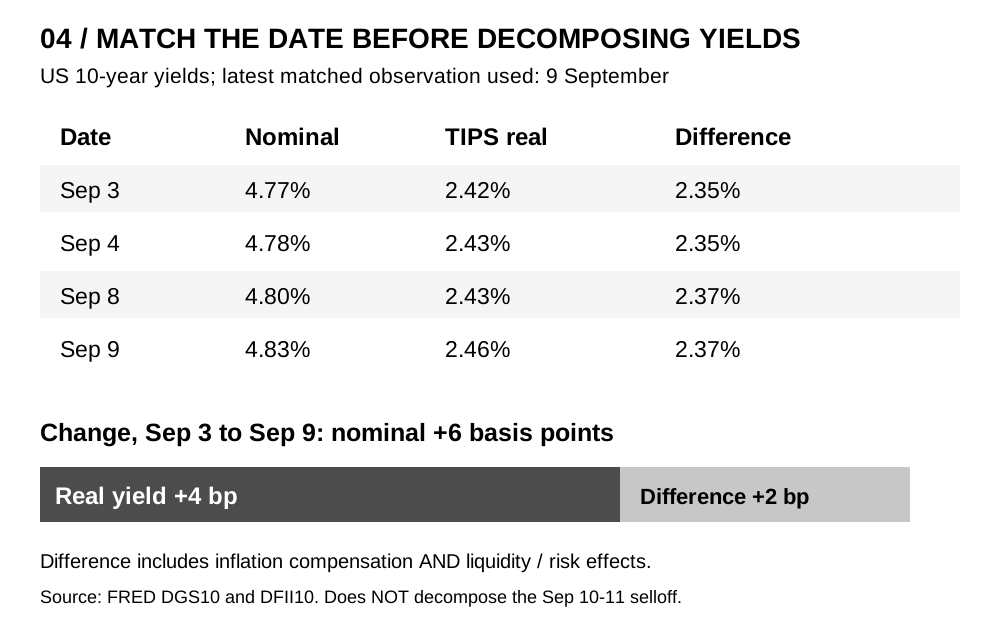
On peut comparer taux nominaux et taux réels TIPS pour approcher la compensation d’inflation. Une autre décomposition estime le chemin futur des taux courts et la prime de terme. Les deux lectures se recouvrent : les additionner toutes ferait un double comptage. La prime de terme est estimée par modèle, non directement observable.15
| Observation américaine | Nominal 10 ans | Réel TIPS 10 ans | Différence |
|---|---|---|---|
| 3 septembre | 4,77 % | 2,42 % | 2,35 % |
| 4 septembre | 4,78 % | 2,43 % | 2,35 % |
| 8 septembre | 4,80 % | 2,43 % | 2,37 % |
| 9 septembre | 4,83 % | 2,46 % | 2,37 % |
| Variation depuis le 3 | +6 pb | +4 pb | +2 pb |
Calcul : 4,83 %-2,46 %=2,37 %. Un point de base vaut 0,01 point de pourcentage. La différence comprend risque d’inflation et effets de liquidité ; ce n’est pas une anticipation pure. Les taux quotidiens sont arrondis.161715
Croissance, productivité, politique, demande de financement, émissions et incertitudes budgétaires influencent les rendements requis. Les contributions exactes des deux derniers jours n’ont pas été mesurées. Soustraire un taux réel du 9 septembre à un nominal du 11 donnerait une fausse estimation actuelle.
Après CPI, si le deux ans baisse mais pas les dix et trente ans, le soulagement monétaire à court terme laisse subsister une charge de duration. Une détente commune, avec un crédit ordonné, serait plus constructive. Mais une baisse des taux accompagnée d’actions en recul et de spreads plus larges peut signaler une croissance plus faible.
7. Les rachats du Trésor ne sont ni du QE ni une solution budgétaire
Les rachats soutiennent la liquidité des titres anciens ou la gestion de trésorerie. Les titres rachetés sont annulés, mais financer l’opération par d’autres émissions ne réduit pas d’autant l’endettement net. Ce n’est pas l’expansion du bilan de la Fed associée à l’assouplissement quantitatif.18
Acheter moins que le plafond annoncé est autorisé. Cela ne prouve ni l’échec d’une nouvelle émission ni l’imminence d’un défaut : le Trésor est acheteur dans un rachat, vendeur lors d’une émission. Le montant précis de l’opération du 10 septembre est exclu du calcul, faute de rapprochement indépendant avec son résultat officiel.
Des échanges plus fluides ne suppriment pas automatiquement l’incertitude inflationniste ni la pression de l’offre nette de dette.
8. Réparer l’offre et limiter les effets de second tour
Une hausse de taux ne rouvre pas un détroit et ne répare pas une raffinerie. Cependant, un choc d’offre qui modifie salaires, fixation des prix et anticipations devient aussi une question monétaire. Trois membres du FOMC souhaitaient déjà une hausse de 25 pb en juillet.5
Le tableau suivant propose des réponses analytiques, sans affirmer qu’elles sont toutes mises en œuvre.
| Réponse | Cible et confirmation | Limite |
|---|---|---|
| Sécurité maritime, cessez-le-feu appliqué, ports et assurances | Départs et arrivées effectifs | Les déclarations ne livrent pas de pétrole |
| Réparation des raffineries, maintenance sûre, logistique produits | Utilisation, stocks diesel, marges | Accélération dangereuse potentiellement contre-productive |
| Libération temporaire de stocks | Rythme et volume livré | Pont temporaire, pas production permanente |
| Soutien ciblé et temporaire | Bénéficiaires, financement, échéance | Subventions générales : demande et déficit supplémentaires |
| Maintien ou hausse conditionnelle des taux | Diffusion des prix, salaires, anticipations | Trop de restriction détruit l’activité sans créer d’offre |
| Trajectoire budgétaire crédible | Recettes et dépenses réalisables | Austérité brutale amplifiant le ralentissement |
| Efficacité, réseaux, diversification | Capacités achevées, intensité énergétique | Réponse pluriannuelle |
À titre d’échelle, un million de barils par jour pendant 90 jours représente 90 millions de barils de stocks. Ce n’est pas une mesure annoncée. Face à des arrêts estimés à 6,7 millions par jour, c’est un amortisseur, pas un remplacement permanent ; leur différence ne constitue pas une estimation du déficit mondial net.
Un saut ponctuel du niveau des prix diffère d’une hausse répétée chaque mois. Des interruptions récurrentes et leur transmission aux salaires peuvent toutefois créer de la persistance. Détruire la demande peut faire baisser le pétrole, au prix d’emplois et de profits. La combinaison préférable associe réparation de l’offre, protection budgétaire ciblée et maîtrise monétaire des effets de second tour.
9. Quatre résultats de CPI, quatre interprétations
Les seuils sont des repères analytiques, pas des frontières probabilistes estimées.
| Scénario | CPI mensuel illustratif | Réaction initiale possible | Confirmation et discipline |
|---|---|---|---|
| A. Ralentissement large | Global ≤0,3 %, sous-jacent ≤0,1 % | Moins de pression monétaire, taux courts en baisse, rebond | Services et longs taux se détendent, énergie stable ; réengagement progressif dans les entreprises robustes |
| B. Conforme | Global ≈0,4 %, sous-jacent ≈0,2 % | Réaction partagée, retour des nouvelles pétrolières | Détails, composantes PCE et clôture des taux ; pas de feu vert automatique |
| C. Surprise énergétique | Global ≥0,5 %, sous-jacent ≤0,2 % | Inquiétude globale contre soulagement sous-jacent | Diesel, fret, compensation longue ; vérifier les marges, éviter l’achat sectoriel indiscriminé |
| D. Surprise sous-jacente | Sous-jacent ≥0,3 %, surtout ≥0,4 % | Révision des taux et de l’actualisation | Diffusion large et hausse simultanée des 2 et 10 ans ; revoir dette, liquidité et profits éloignés |
Un sous-jacent arrondi à 0,2 % peut cacher 0,16 % ou 0,24 %. Répétés douze mois, ces taux donnent environ 1,94 % et 2,92 % : illustration mathématique, non prévision annuelle. Un 0,3 % concentré dans quelques postes volatils diffère aussi d’une hausse répartie entre de nombreux postes.
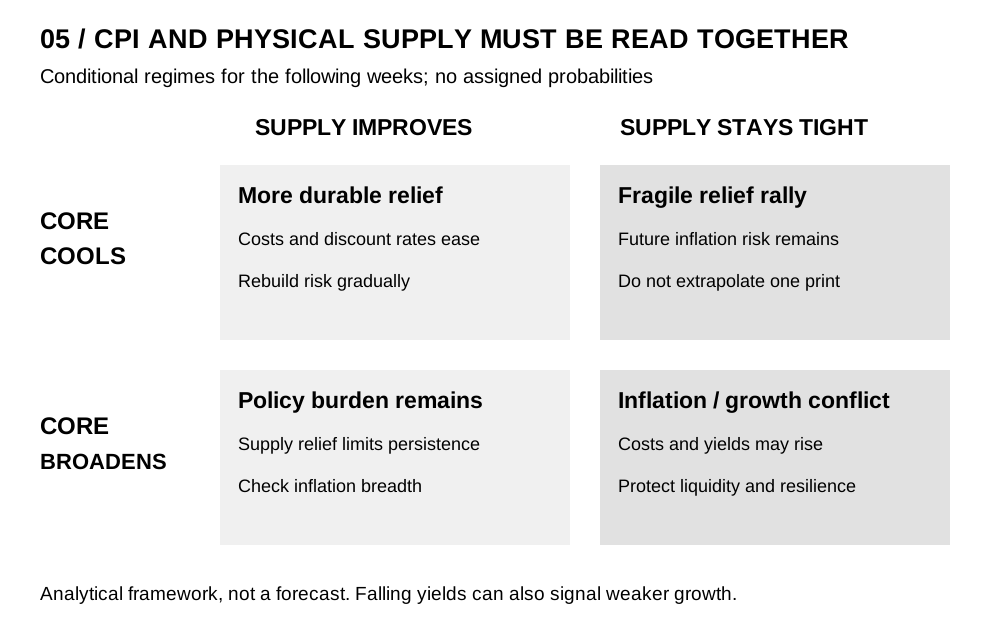
Sur les semaines suivantes, inflation sous-jacente apaisée et offre rétablie soulagent simultanément coûts et actualisation. Un bon CPI sans amélioration du diesel donne un rebond fragile. Un CPI fort avec normalisation rapide peut être lu comme rétrospectif. Inflation large et offre dégradée créent le conflit croissance-prix le plus sévère.
Une baisse des rendements due à la récession peut aider les obligations longues tout en nuisant aux bénéfices. Elle n’est pas équivalente à une désinflation obtenue par le rétablissement de l’offre.
10. Respecter l’ordre des vérifications après publication
| Heure KST | Vérifier | Éviter |
|---|---|---|
| Avant 21 h 25 | Taux par échéance, pétrole, dollar, futures | Attribuer toute la variation depuis le matin au CPI |
| 21 h 30 | Données BLS globales et sous-jacentes réelles | Diffuser une prévision comme un résultat |
| 21 h 35–45 | Logement, biens, services hors logement, énergie, données non arrondies | Généraliser un poste à tous les services |
| Vers 22 h | Réaction relative des 2 et 10 ans, pétrole | Conclure à partir de la première minute |
| Après 22 h 30 | Actions au comptant, secteurs, crédit | Supposer toute baisse des taux favorable aux actions |
| Avant l’ouverture coréenne du 14 | Clôture américaine et nouvelles du week-end | Prolonger automatiquement la réaction de vendredi |
Ce sont des fenêtres d’analyse, pas une promesse de surveillance automatique. Comparer des heures cohérentes et distinguer l’effet du CPI des nouvelles géopolitiques intermédiaires réduit les erreurs d’attribution.
11. Les actions coréennes subissent aussi le change
Si le pétrole en dollars monte de 10 % et le nombre de wons par dollar de 5 %, le coût en wons monte de 1,10×1,05-1=15,5 %. Si le change baisse de 5 %, l’augmentation n’est que de 4,5 %. Ce sont des sensibilités, pas des prévisions de change ou des coûts sectoriels observés.
Les recettes en dollars peuvent amortir le choc chez un exportateur, mais intrants importés, dépenses étrangères, devise de dette et couverture diffèrent. L’exposition nette compte davantage que l’étiquette exportatrice.
| Entreprise | Canal favorable possible | Risque à vérifier |
|---|---|---|
| Semi-conducteurs et exportateurs IA | Dollars, commandes réelles, pouvoir de prix | Financement des clients, énergie et matériaux, attentes déjà valorisées |
| Raffinage | Marges produits, valorisation des stocks | Approvisionnement, utilisation, fonds de roulement, inversion des gains de stocks |
| Aérien, transport, matériaux | Surcharges et contrats | Délais de transfert, demande, carburant et change |
| Équipements électriques | Diversification et efficacité | Financement final et démarrage des projets retardés |
| Banques et assureurs | Rendement des réinvestissements | Coût des ressources, obligations, pertes de crédit |
| Croissance déficitaire ou endettée | Rebond si normalisation | Refinancement, consommation de trésorerie, bénéfices éloignés |
Ce n’est pas une recommandation globale par secteur. Contrats, comptabilité, échéances et clientèle changent le résultat. Le pétrole ne se transmet pas non plus intégralement au coût électrique des centres de données américains : mix de production, contrats, marchés locaux du gaz et de l’électricité comptent.
La demande d’IA peut rester solide alors que la valeur actuelle baisse ou que les projets sont retardés. Il faut distinguer trésorerie observable et investissement financé d’un plan dépendant du financement externe continu.
12. Coûts et taux d’actualisation affectent la même valeur
Avec un flux de l’année suivante de 100, un taux d’actualisation de 9 % et une croissance perpétuelle de 3 %, la valeur illustrative est 100/(0,09-0,03)=1 666,7. À 10 % d’actualisation, elle devient 1 428,6, soit -14,3 %. Si le flux baisse aussi à 90, elle atteint 1 285,7, soit -22,9 %, et non la somme arithmétique de -10 % et -14,3 %.
| Flux suivant | Actualisation 8 % | 9 % | 10 % |
|---|---|---|---|
| 90 | 1 800,0 (+8,0 %) | 1 500,0 (-10,0 %) | 1 285,7 (-22,9 %) |
| 100 | 2 000,0 (+20,0 %) | 1 666,7 (base) | 1 428,6 (-14,3 %) |
| 110 | 2 200,0 (+32,0 %) | 1 833,3 (+10,0 %) | 1 571,4 (-5,7 %) |
Croissance fixe de 3 %, unités arbitraires, variations relatives à la base 100/9 %, arrondi à une décimale. Aucune transmission un pour un des Treasuries à l’actualisation d’entreprise n’est supposée.
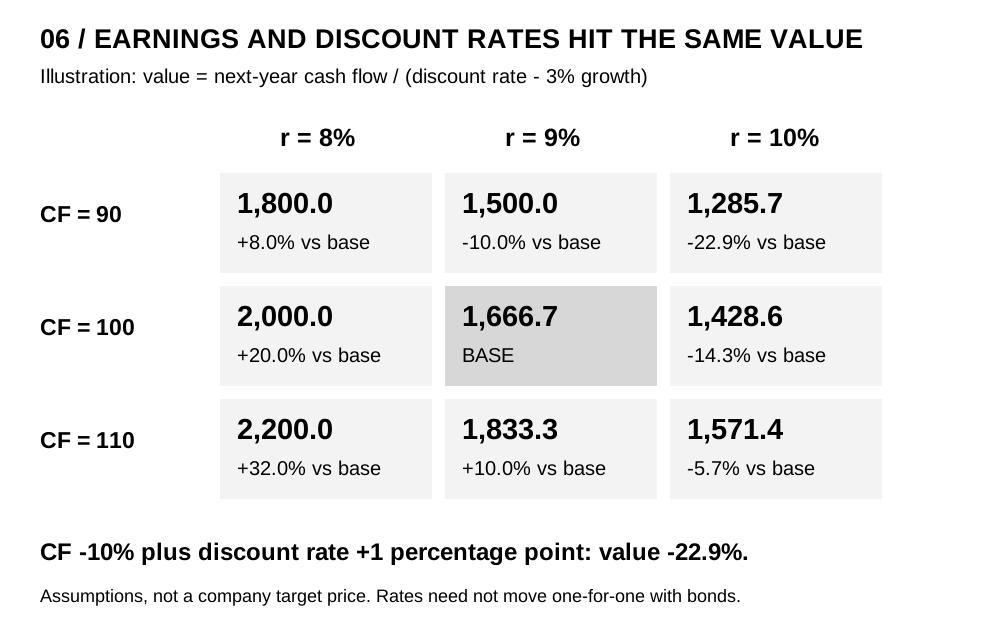
Pour une duration modifiée supposée de huit, une hausse de rendement de 0,50 point implique environ -4 % de prix ; avec seize, environ -8 %. Cette approximation exclut convexité, portage, réinvestissement et change. Elle ne mesure pas la duration actuelle d’un titre particulier. Un rendement de 5 % n’est donc ni une instruction d’achat ni un seuil mécanique d’effondrement.
13. Ce qui n’est pas encore démontré
Le spread high yield américain ajusté des options atteint 271 pb le 9 septembre, contre 265 le 3, soit +6 pb. Jusqu’à cette date, cela ne démontre pas une explosion générale du risque de crédit.19
La donnée ne couvre pas les 10–11 septembre. Spreads actuels, profondeur des carnets du Trésor, financement garanti, appels de marge et financement bancaire n’ont pas été entièrement vérifiés. Le calme passé n’est pas une garantie de stabilité présente.
Une extension vers ventes forcées et contraction du crédit doit être observée séparément. Des spreads s’élargissant rapidement et des blocages de financement renforceraient l’alerte ; offre rétablie, stocks diesel améliorés et inflation moins diffuse réduiraient la prudence. Attribuer tous les cours aux intentions d’un dirigeant politique dépasserait la preuve disponible.
14. Conditions pour augmenter de nouveau le risque
Le meilleur ensemble de signaux associe ralentissement large du sous-jacent, amélioration physique de l’énergie et détente des taux longs sans dégradation du crédit. Un seul CPI favorable n’impose pas de dépenser immédiatement toute la liquidité.
À l’inverse, inflation diffuse, nouvelles hausses du pétrole ou du fret et hausse simultanée des taux courts et longs rendent insuffisant l’argument « le cours a baissé ». Vérifier d’abord flux libres sur douze mois, besoins de financement, contrats de transfert des coûts et dépenses réellement engagées par les clients.
Une entreprise capable de survivre n’est pas nécessairement assez bon marché. Après 21 h 30 KST, il faut déterminer quelles composantes ont changé et si taux et offre physique confirment cette lecture avant de reconstruire l’exposition.
Méthode et limites
Cotations non exécutables en temps réel ; statistiques révisables. La figure 1 inclut une prévision, la figure 5 est conditionnelle, la figure 6 repose sur des hypothèses. Taux alignés et crédit s’arrêtent au 9 septembre. Recherche générale, non conseil individuel ni ordre de transaction.
BLS, Calendrier de septembre. ↩︎ ↩︎
EIA, STEO de septembre, pétrole mondial. Publication le 9, prévision arrêtée le 3 septembre ; page évolutive. ↩︎ ↩︎ ↩︎ ↩︎
Reuters, Pétrole, 11 septembre, observation 03:45 GMT. ↩︎
Reuters, Marchés mondiaux, 11 septembre. ↩︎
Fed, Communiqué du 29 juillet. ↩︎ ↩︎
BLS, CPI de juillet. ↩︎ ↩︎
BLS, PPI d’août. ↩︎ ↩︎
BEA, Revenus et dépenses de juillet. ↩︎ ↩︎ ↩︎
Reuters, Prévisions du CPI d’août. ↩︎
Fed, Calendriers FOMC. ↩︎
EIA, Produits pétroliers. ↩︎ ↩︎
BLS, Méthode PPI. ↩︎
Fed, Évaluation de l’inflation. ↩︎
BEA, Différences CPI/PCE. ↩︎
New York Fed, Treasury Term Premia. Pas d’estimation chiffrée actuelle utilisée. ↩︎ ↩︎
Trésor américain, FAQ rachats. ↩︎
ICE BofA/FRED, High yield OAS, observation du 9 septembre. ↩︎