シーゲートは記録的な業績とキャッシュ創出を報告した。にもかかわらず、同社の株価は10月2日に10.21%下落した。競合の東芝はその日、データセンター向けHDD増産ラインの初出荷を発表した。123
シエナも参考になる事例だ。8月1日終了四半期の売上高は37%増加し、調整後営業利益率は22.5%に達した。しかし10月2日の終値391.34ドルは、6月3日の日中高値637.51ドルから38.6%下落している。力強い業績と力強い株主リターンは、依然として大きくかけ離れている場合がある。45
AIボトルネックからのリターンは、値上げ幅の大きさだけに依存しない。重要なのは、どの企業がその利益を確保するか、それがどれほど持続するか、そして株主が活用できるキャッシュに転換されるかどうかだ。また、次の再評価が可能になる前に、業種は既に株価が織り込む成長を超えなければならない。
サムスン電機にとっての問いは、かつて代理店で止まっていた値上げが直接顧客に届いているかどうかだ。シーゲートにとっては、ストレージ単位当たりの高単価と熱アシスト磁気記録(HAMR)の経済性が新規競合供給に耐えられるかどうかだ。シエナにとっては、より高価な光ネットワーク機器を販売しながら、部品確保のためにより多くの費用を負担する可能性がある。電力設備については、新規受注の強固な経済性が、数年後に業績とサービス収益へ転換するかどうかが問われる。
本分析は2026年10月3日時点のものだ。株価比較は各市場の10月2日通常取引終値を使用する。業績期間と予測期間は別々に示す。業界価格予測、会社業績、経営陣のコメント、および分析上の前提は区別して示す。以下の倍率と感応度はテスト用のシナリオであり、確定した目標株価ではない。
ボトルネックと株価の間には六つのリンクが機能しなければならない
AIインフラは単一の製品ではない。電力グリッド、発電機、サーバー、メモリ、ストレージ、光ネットワークが必要だ。そのいずれかに不足が生じれば、他の活用が遅延する。希少な製品の供給者には値上げの機会が生まれるかもしれない一方で、その部品を購入する企業にはコスト圧力がかかる場合がある。
同じボトルネックが、サプライチェーンの反対側では異なる意味を持つ。光源の不足は、それを製造する企業に利益をもたらすかもしれない。その光源を購入してシステムを組み立てる機器メーカーにとっては、リードタイムの長期化とコスト上昇を意味するかもしれない。どちらの企業もAI関連収益を伸ばしながら、利益の成長速度は異なりうる。
以下の図は、ボトルネックを株主リターンに転換するために必要なリンクを示す。これは市場がこの順序で動くことを保証するモデルではなく、投資ケースがどこで崩れるかを見つけるためのチェックリストだ。
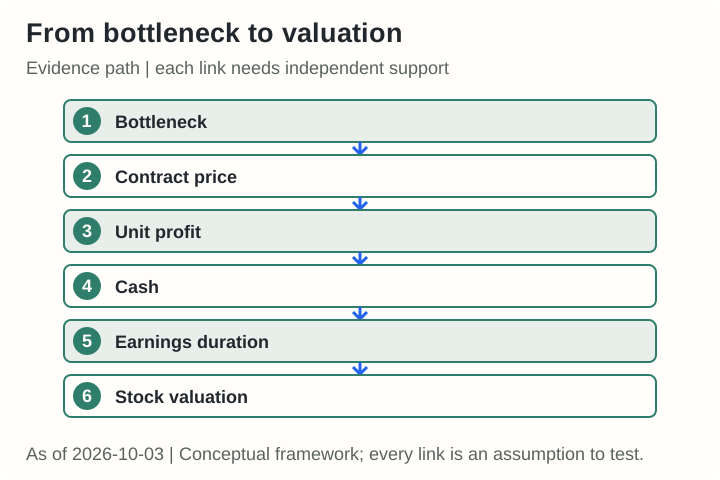
最初のリンクは実際の契約における価格だ。代理店でのスポット価格が上昇しても、メーカーの長期供給価格は変わらない場合がある。第二は単位当たり利益だ。値上げが原材料費、関税、保証コストをまかなうだけであれば、超過利益は生まれない。
第三は出荷とキャッシュ回収だ。製品を製造するために必要な部品がなければ、高い受注価格を収益に転換することはできない。第四は業績がどれほど持続するかだ。競合他社の設備増強、歩留まり改善、顧客認定が高い価格を押し下げうる。
第五は市場期待値との乖離だ。既に収益見通しに含まれている契約を追加してもカウントすれば、同じポジティブなニュースを二重に織り込む。最後のリンクは現在の株価が要求するものだ。市場が評価倍率を引き下げれば、業績が上昇しても株価は下落する。
したがって、希少な部品を見つけた後に調査を止めることはできない。価格を誰が取り込むか、契約条件、投資後のキャッシュ、競合供給がいつ到来するか、そして既に株価が織り込む業績を特定しなければならない。
価格の成長と加速は有益だが、普遍的なフィルターではない
PをセリングプライスとしQを数量とすると、収益は各製品のP×Qの合計だ。平均販売価格(ASP)は特性が異なる製品を平均化する。各製品の価格が変わらなくても、より高性能な製品が多く販売されればASPは上昇する。
価格の成長を測定するには、同一仕様・単位・期間のPを比較する。vを前期比価格成長率とすると、翌四半期にvが高くなることが加速の一つの指標だ。15%から20%への上昇は成長率の5パーセントポイント増加だ。価格そのものが5%上昇したことを意味しない。
前年比比較には特別な注意が必要だ。前年の比較四半期の価格が低かった場合、今年の価格が横ばいでも前年比成長率が上昇することがある。収益の成長にはQと為替の影響も含まれる。売上総利益率にはPに加えて、製品ミックス、コスト、稼働率、会計上の調整が含まれる。これらの指標を一つの価格加速スコアに統合すると精密に見えるかもしれないが、異なる現象を混在させることになる。
加速は、市場の期待が遅れている可能性を明らかにできるため、投資において有用だ。しかし、株価上昇の必要条件でも十分条件でもない。価格成長が鈍化しても、高価格が続きコストが低下すれば業績は改善する。新規顧客の認定や継続的なサービスの成功可能性が高まれば、値上げなしでも企業価値は上昇しうる。
逆に、急激な値上げが出荷減少やコスト上昇の加速と重なれば、業績悪化と並存することもある。加速するPを確認したら、純価格、数量、コスト、持続期間に立ち返ること。
コモディティDRAM、HBM、エンタープライズSSDは分けて考える
TrendForceの9月30日リリースの表を用いると、コモディティDRAMの前期比価格上昇予測はQ3の13〜18%からQ4の10〜15%へ低下する。NANDも全体として18〜23%から15〜20%へ鈍化する。HBMを含むDRAMのブレンド価格予測は8〜13%から15〜20%へ上昇する。6
この比較は、どの製品の価格が加速している可能性があるかを示す。異なる製品の価格水準や個別企業の業績成長を比較するものではない。
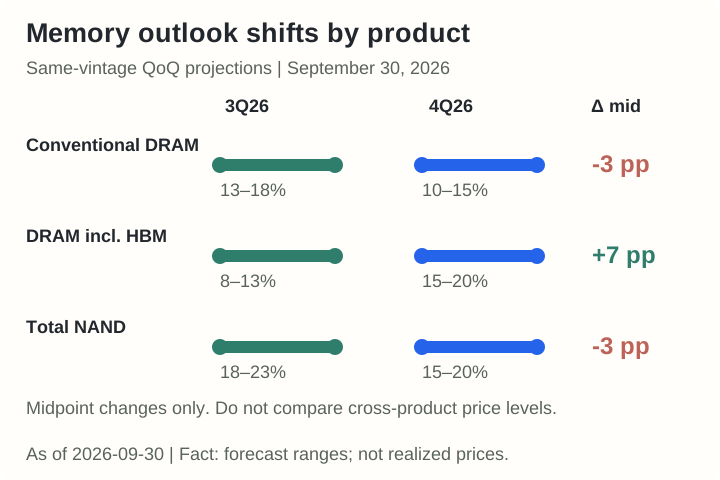
予測のビンテージも一致させなければならない。7月3日のリリースはQ3のNAND価格上昇を10〜15%と予測していたが、9月30日の表はQ3の推計を18〜23%に修正した。古いQ3予測と最新のQ4予測を混在させると、加速対減速の判断が変わりうる。図は同じ、より新しいリリースの二つの四半期を比較している。76
TrendForceによる2027年のブレンドHBM ASPの前年比121%増予測は別の指標だ。同社はその理由として供給制約と、より高価なHBM4およびHBM4eへのミックスの豊富化を挙げている。同世代・同容量の純粋な価格上昇が121%と読んではならない。また、2027年の年間予測を2026年Q4の前期比予測と直接比較してもいけない。8
需要もこれらの予測に適応しうる。GPUおよびASICメーカーはデバイスあたりのHBMスタック数を減らし、同じ供給から多くのデバイスを製造するかもしれない。それが必ずしも容量単位当たりの価格を下げるわけではない。高価な製品の不足は設計変更を促し、その変更が再びボトルネックを移動させることがある。8
エンタープライズSSDはNAND全体とは異なる。TrendForceはエンタープライズSSDをQ4に価格上昇ペースが加速すると見込まれる唯一のメモリ製品グループとして特定している。それはSanDiskの全社ASPやMicronのEPSが同じ速度で加速することを意味しない。製品ミックスと契約価格を個別に確認する必要がある。6
コモディティDRAMとNANDの価格成長の鈍化は、価格が下落することを意味しない。これらの製品は、次の価格ショックを探す検索では下位にランクされるかもしれないが、業績の持続性とキャッシュ創出への投資においては依然として重要だ。業界の価格加速スクリーンだけを根拠にサムスン電子、SKハイニックス、マイクロン、SanDiskを除外することは、問いを狭めすぎている。
サムスン電機は値上げ率だけでなく、直接顧客への移行を注視する
サムスン電機には、現在の価格と翌四半期の価格を結びつける比較的明確な証拠がある。8月27日、TrendForceはQ4の価格調整が代理店から直接OEM・ODM顧客へと拡大していると述べた。予測される平均上昇幅は、コンシューマー向けX5Rが25〜30%、AI サーバー向けX6Sが顧客との交渉次第で10〜20%とされた。9
これは業界予測だ。会社全体の収益がそれらの割合で増加することや、すべての顧客契約が既に締結済みであることを意味しない。コンシューマー製品の値上げは、注文を管理し、より高仕様の製品のための容量を確保するという意図も一部含んでいる。AIサーバー向け製品が最大の値上げを受けることは保証されていない。
サムスン電機の変化は、四半期ごとに同製品の値上げが拡大するというよりも、メーカーが直接顧客に対してより高い価格を請求できる範囲の拡大に近い。代理店と直接顧客の収益シェアを知らずに全社ブレンドの上昇率を計算すると、大きな誤差が生じる。Q4予測が一つあるだけでは「P加速確認済み」と断言するには不十分だ。
半期報告書は既に現れた価格変化を示している。2026年上半期の平均ASPは、MLCCで前年同期比13.9%増、半導体パッケージ基板で18.7%増だった。主要原材料の平均購入価格は、ペーストおよびパウダーで8.6%増、CCLおよびPPGでそれぞれ17.4%増だった。10
| 開示済み上半期平均 | 販売価格変化率 | 主要原材料平均購入価格変化率 | 投資家が留意すべき点 |
|---|---|---|---|
| MLCC | +13.9% | +8.6% | 純価格貢献のヒント。同一SKU価格や営業利益率ではない。 |
| 半導体パッケージ基板 | +18.7% | +17.4% | ASPは高仕様製品へのシフトと原材料コスト上昇の両方を反映している可能性がある。 |
| カメラモジュール | +2.4% | センサーIC −0.5% | 会社全体の収益がすべて同じAIボトルネックに晒されているわけではない。 |
13.9%と8.6%の5.3パーセントポイントの差は、営業利益率の改善ではない。原材料コストシェア、歩留まり、為替、製品ミックス、固定費は異なる。この開示は価格が上昇したという事実を裏付けるが、その上昇がどれだけ純利益として残ったかは別の問いだ。
既存工場での値上げと新規基板工場への投資は異なる
第2四半期のコンポーネント収益は1兆6,494億ウォン(KRW 1,649.4 billion)だった。このセグメントにはMLCCが含まれ、連結収益の約47.7%を占めた。パッケージソリューションは22.3%、光学ソリューションは約30.0%を占めた。一製品の値上げを連結収益合計に適用することはできない。11
既存のMLCC工場での価格再交渉は、比較的早期に業績に影響を与えうる。FC-BGAの増強は、初期投資、歩留まりの立ち上がり、顧客認定、そして減価償却を経てからキャッシュを生み出す。両者を組み合わせて「AI部品は希少だから業績はすぐに改善する」と言うことは、タイミングとコストの両方を無視している。
計画投資総額は6兆7,800億ウォンで、うち世宗(セジョン)が4兆2,700億ウォン、ベトナムが2兆5,100億ウォンだ。会社は顧客が投資を支援し、中長期的な数量を確保すると述べている。世宗での生産開始は2028年9月を目標とし、ベトナムの完工・稼働は2030年6月を目標としている。12
顧客支援は需要とファイナンスリスクを低減しうる重要な変化だ。しかし公開資料は、支援額、返済または収益相殺条件、価格またはマージンの下限を開示していない。「顧客が投資の70%以上を前払い金として支払った」という主張を確認済みの契約条件として提示してはならない。
9月29日に開示されたMLCCとインダクターの別個の供給契約は約2,850億ウォン相当で、2027年の供給期間で、契約保証金や前払い金はない。これを基板投資支援の取り決めと組み合わせてはならない。数量コミットメント、投資支援、値上げはそれぞれ異なる権利と義務を表している。13
業績が改善しても設備投資後のキャッシュが悪化する場合がある
第2四半期の連結営業利益は4,404億ウォンだった。同四半期の営業キャッシュフローは5,568億ウォンで、有形固定資産および無形資産の取得による支出は6,039億ウォンだった。単純な差は負471億ウォン(−KRW 47.1 billion)だ。上半期の同計算はプラス1,668億ウォンであるため、一四半期のマイナスを構造的なキャッシュ創出力の欠如として一般化すべきではない。14
以下の図は会計上の業績と投資後に残るキャッシュを分けて示す。
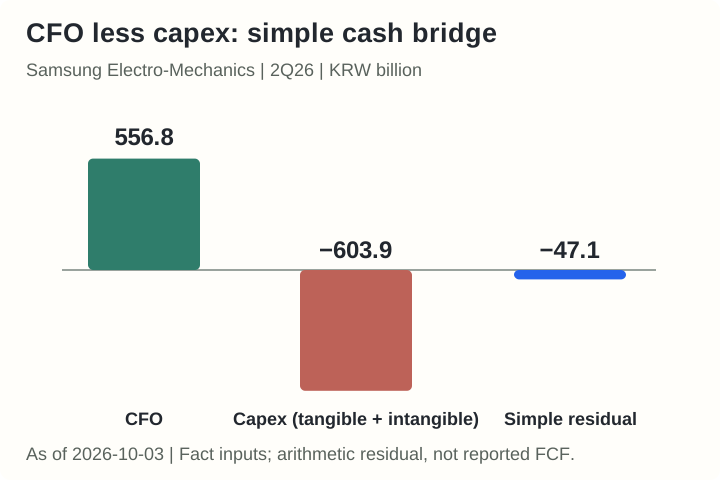
この数値は増設サイクル中に低下する可能性がある。それ自体が投資の良し悪しを示すわけではない。しかし高い評価倍率を正当化するには、新規設備からのリターンが投資と運転資本ニーズを超えなければならない。顧客支援はリスクを低減しうるが、成果を保証するものではない。
重要なのは、価格効果が期待業績をどれだけ上回るかだ
コンポーネント収益1兆6,494億ウォンのうち60%に値上げが適用され、追加収益の70%が営業利益として残ると仮定する。60%と70%は例示的な前提であり、開示済みの契約条件ではない。数量と為替は一定とする。
追加四半期営業利益 = 1兆6,494億ウォン × 60%適用シェア × 価格上昇率 × 70%利益残留率
| 想定価格上昇率 | 計算上の追加営業利益 | Q2連結営業利益に対する割合 |
|---|---|---|
| 10% | 約693億ウォン | 15.7% |
| 15% | 約1,039億ウォン | 23.6% |
| 20% | 約1,385億ウォン | 31.5% |
これは感応度であり、業績予測ではない。市場が既にその効果を織り込んでいれば、追加の利益として再び加算することはできない。適用シェアが半分であれば、効果も半減する。顧客割引、コスト上昇、出荷減少はさらに効果を縮小させる。
サムスン電機に関する調査上の問いは、直接契約価格からの業績貢献、顧客支援の経済条件、そして増設後の資本収益率だ。次の決算が、これらの要因が予想を上回ることを示せば、高い倍率を維持するケースが強化される。ASPが上昇しながら投資後のキャッシュが悪化するなら、さらなる倍率拡大は待つべきだ。
シーゲートは価格・技術・キャッシュを統合しているが、供給側の反応はすでに始まっている
シーゲートは、ボトルネック経済学が報告実績に明確に現れているケースの一つだ。7月3日に終了したFY2026 Q4の売上高は$3.629 billionだった。調整後粗利益率は52.7%、調整後営業利益率は44.6%、通期FCFは$3.1 billionだった。価格、製品ミックス、実行力がそれぞれ寄与しており、価格単独の成果ではない。1
同社の投資家向け情報サイトに掲載された決算説明会の書き起こしでは、あるアナリストが単位ストレージあたりの価格について、6月期の前年比約10%上昇から9月期には約20%へ上昇したと解釈した。CFOも価格改善の方向性に同意した。これは9月期の実現価格系列でも同一仕様の価格指数でもない。同社は顧客との契約再交渉や追加容量への需要についても言及した。15
HDDについては、デバイス数とストレージ容量を区別する必要がある。HAMRは同一デバイスにより多くのデータを格納することを可能にする。デバイス数を大幅に増やさずとも総容量を増やせるが、ヘッドとメディアの製造複雑性と歩留まりにも影響する。容量単価が下落しても、コストがより速く低下すれば、利益は改善しうる。
シーゲートのテーゼはしたがってHDD価格上昇より広い。需要、顧客契約、技術移行によるコスト優位、そして新たな競合供給に依存する。価格加速が鈍化しても、技術コストが改善すれば収益は拡大しうる。歩留まりが悪ければ、価格が高止まりしていてもキャッシュ回収は遅れる可能性がある。
エージェントの数よりも、保持するデータと保持期間が重要
AIエージェントが仮想コンピュータ上で長期間稼働する場合、オリジナル、成果物、ログ、バックアップが蓄積される可能性がある。実行中に小さなファイルを頻繁に読み書きするストレージは、完了した作業を長年保管するストレージとは異なる役割を果たす。エージェント1体に対してHDD1台を割り当てることは、適切な需要推計ではない。
実際に残存するデータから始めるべきだ。1億の活動エージェントが毎日稼働し、重複排除・圧縮・削除後の新規データの60%をHDDが保持し、レプリケーションと保護のための物理ストレージ乗数が1.5×であると仮定する。データ保持期間は365日とする。これは実際の使用状況やストレージ構成から測定した予測ではない。
| 1エージェントあたりの1日の新規純データ保持量の仮定 | 1年間の追加HDD物理容量 |
|---|---|
| 100 MB | 3.3 EB |
| 1 GB | 32.9 EB |
| 5 GB | 164.3 EB |
十進単位では、1 EBは10億GBに等しい。中間ケースの正確な計算式は 1億 × 1 GB × 365日 × 60% × 1.5 = 32.85 EB である。同じ活動水準でデータが30日後に削除される場合、保持容量は約2.7 EB程度に抑えられる可能性がある。時間とともに生成されるデータと、依然として保持されているデータのストックは異なる概念だ。
この追加容量は市場全体の仮定であり、シーゲートへの確認済み発注ではない。既存の空き容量、サプライヤーシェア、新規デバイス購入への転換も考慮していない。顧客がすでにエージェント導入を計画に織り込んでいる場合、予想通りの需要増加は新たな価格ショックをもたらさない可能性がある。
シーゲートの決算説明会でエージェント型AIに関するアナリスト質問があった際、経営陣もアプリケーション別の文脈的な需要を観察する必要があると述べた。エージェントの普及はストレージ需要の持続性を支持する仮説だ。価格の再加速と結びつけるには、既存計画を上回る純データ保持量、追加EB発注、新規契約での容量価格を確認する必要がある。東芝の設備拡張を自動的に相殺すると仮定してはならない。15
東芝の約2倍化は市場全体の約2倍化ではない
10月2日の東芝の公式発表は、計画段階を超えた進捗を示すものだった。フィリピンでのニアラインHDDラインの拡張生産が開始され、初出荷が行われた。同社の目標は、FY2025比でFY2027の年間生産能力(ストレージ容量ベース)をほぼ倍増させることだ。3
図は、その発表で用いられた分母を示している。
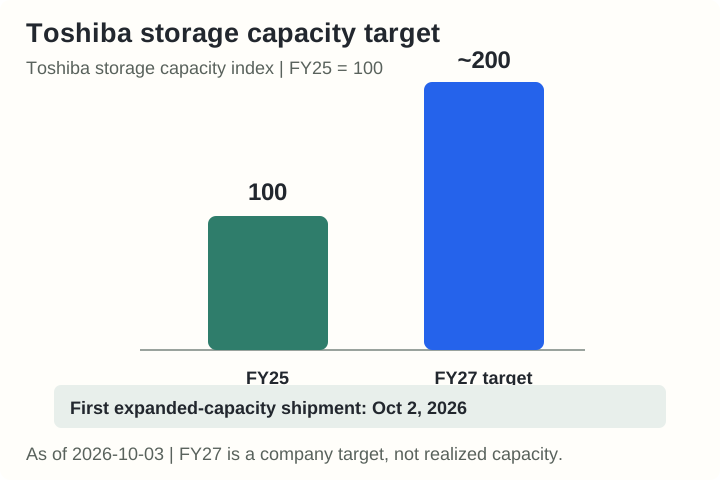
東芝が規模の小さい競合他社であるからといって、この事象を軽視すべきではない。価格は、総市場シェアよりも新規契約を争う限界的な供給量に対してより敏感に反応する可能性がある。追加容量が主要顧客の認定を通過し、納品に至るタイミングが重要だ。逆に、容量目標だけでは既存プレイヤーの長期契約がただちに再価格設定されることを意味しない。
シーゲートはその日$848.99で引けた。1日で10.21%下落したことは、競合供給が希少性の持続期間を短縮する可能性への懸念と整合的だ。本分析では、その発表が下落全体の原因であるとは別途特定していない。2
シーゲートが「価格加速候補」であるという結論は、したがって供給サイドの反論を伴う。次回の企業アップデートでは、単位ストレージあたりの価格、顧客契約の維持率、HAMR歩留まりとコスト、競合他社の認定状況と出荷量を確認すべきだ。テクニカルなリバウンドだけではこれらの疑問を解決できない。
優良企業であっても、今日の株価では高い収益が必要になりうる
想定P/E 25×では、EPS $33.96がシーゲートの株価$848.99を支える。同じ倍率で、株価がさらに20%上昇するにはEPS $40.75が必要だ。25×の倍率はバリュエーションの逆算仮定であり、公正価値に関する事実ではない。
以下はFY2027の独立したセンシティビティ分析だ。売上高とコストの入力は10億ドル単位。純その他コストを差し引いて税率と希薄化後株式数を適用した、簡略化された調整後収益モデルだ。
EPS = (売上高 × 粗利益率 − 営業費用 − 純その他コスト) × (1 − 税率) ÷ 希薄化後株式数
| FY2027分析上の仮定 | ベア | ベース | ブル |
|---|---|---|---|
| 売上高($bn) | 16.0 | 18.5 | 21.0 |
| 粗利益率 | 50% | 58% | 62% |
| 営業費用($bn) | 1.35 | 1.35 | 1.40 |
| 純その他コスト($bn) | 0.18 | 0.15 | 0.12 |
| 税率 | 16% | 16% | 16% |
| 希薄化後株式数 | 2億3,200万株 | 2億3,200万株 | 2億3,200万株 |
| 算出EPS | $23.43 | $33.42 | $41.64 |
| 想定P/E | 18× | 25× | 30× |
| 算出株価 | $422 | $835 | $1,249 |
| $848.99からの変化 | −50.3% | −1.6% | +47.1% |
これらは会社ガイダンスでも検証済みのコンセンサス予想でもなく、各シナリオに確率は付与していない。ベースケース売上高$18.5 billionはFY2026比で約51.7%増であり、利益率の大幅な改善も仮定している。その力強い成長をもってしても、現在の株価は25×ケースとほぼ一致している。調整後利益から除外された株式報酬の経済的コストと追加希薄化については別途検討が必要だ。
シーゲートがさらに上昇するためには、このモデルを上回る収益か、持続する高い倍率が必要だ。競合供給のニュースを受けた後、主要な問いは株価がどれだけ下落したかではなく、高価格と技術経済性がどれだけ持続できるかだ。
ルメンタムの高い利益率は価格と製品ミックスを分けて読む
光源を製造するルメンタムは、光学部品を購入する装置メーカーとは異なる位置づけにある。6月27日に終了したFY2026 Q4では、調整後粗利益率は50.4%、調整後営業利益率は36.6%だった。翌四半期の調整後営業利益率の見通しは39.5〜40.5%だ。これはサプライチェーンの上流で高い収益性が現れる一例だ。16
ただし、利益率全体を同一製品の値上げで説明することはできない。新しい光源やモジュールのミックス、高付加価値製品、数量、コストも変化する。100Gから200Gへの移行によるASP上昇は、同一仕様の契約再価格設定とは異なる効果だ。
GAAPと調整後の差異も大きい。同社はFY2026 Q4のGAAP純損失として$7.2 billionを計上したが、これは主に転換社債の転換に伴う一時的な非現金損失によるものだ。調整後純利益は$326.3 millionだった。非現金損失を反復する営業損失として扱うべきではない。ただし、調整後指標のみに注目することで、株式数の増加や株式報酬の経済的コストを見逃してはならない。16
ルメンタムは価格決定力と技術需要についてより深い調査に値する。高値からの距離やアナリスト平均目標株価のみをもとに機会が「十分に織り込み済み」と判断するのではなく、現在の株価に織り込まれた高い期待を超える追加収益が可能かどうかを検証すべきだ。逆に、ボトルネックの頂点に位置することが自動的に高い倍率を正当化するわけでもない。
シエナは値上げを行いながら供給確保に資金を投じる
シエナはデータセンター間および各種ネットワークの光ネットワーキングを供給する。AI計算が複数の拠点に分散するにつれ、高速な接続が必要となる。しかし最終製品を組み立てる企業にとって、部品不足は値上げの機会であると同時に調達上の制約でもある。
9月3日付の決算リリースの公式数値は堅調だ。8月1日に終了したFY2026 Q3の売上高は$1.6711 billionで、前年比37%増だった。調整後粗利益率は46.4%、調整後営業利益率は22.5%、調整後EPSは$2.11だった。これらはGAAP粗利益率45.4%、営業利益率18.0%、EPS $1.83とは異なる。4
再掲された決算説明会の書き起こしで、経営陣は顧客と製品によってハイシングルデジットからハイティーンズまたはロー・トゥエンティーズの範囲で値上げを行っていると説明した。バックログの一部にも調整を適用していると述べた。これらの値上げはすべての売上高に一律に適用されるわけではなく、合意済みの価格も納品の都度にのみ売上として認識される。17
同説明会で経営陣は$8.5 billionのバックログに言及し、FY2026末までに$10 billionを超えると予想した。FY2027売上高の当初方向性は約$8.3〜8.4 billionで、供給が増えればアップサイドがあるとした。これらは書き起こしに基づく経営陣の見通し発言だ。バックログのキャンセル条件、納品条件、価格条件の全容は確認していない。17
SEC提出の10-Qには、8月1日時点の解約不能な顧客注文に係る残余履行義務(RPO)として$2.5 billionが記載されている。これは経営陣の$8.5 billionバックログと同じ基準で定義されていない。バックログ全体を契約上コミットされた売上収益として扱ってはならない。また、両数値の差額全体を解約可能な注文と表現すべきでもない。18
値上げ幅と粗利益率のギャップに注目する
FY2027の当初見通しは調整後粗利益率45〜46%、営業利益率25〜27%だ。Q3 FY2026の粗利益率46.4%には関税還付約70ベーシスポイントが含まれていると説明会で言及された。その分を単純に除くと約45.7%となる。この水準を巡るFY2027のレンジは、大きな値上げ幅が必ずしも粗利益率の大幅な改善を意味しない理由を示している。1719
図は、報告済み実績、翌四半期ガイダンス、翌年度の当初見通し、中期目標を分けて示している。これらを同時点で確認された実績として読んではならない。
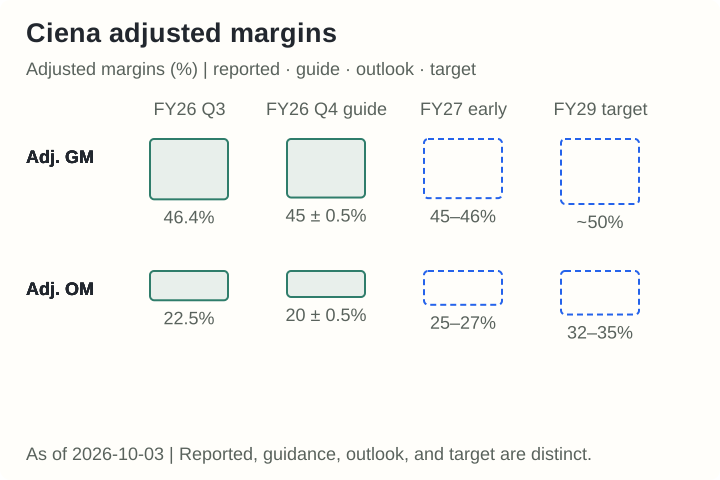
値上げは数四半期にわたって段階的に浸透する可能性がある。高成長の相互接続製品のミックスが豊かになることで粗利益率が低下したり、部品・調達コストが値上げ分を吸収したりする可能性がある。会社側が保守的な見通しを示している可能性もある。公開情報からは各要因の影響をベーシスポイント単位で分離できない。
これがシエナの核心的な未解決の問いだ。価格上昇が効果を発揮する各四半期において、ネット価格貢献、製品ミックス、部品コストを結びつける説明が必要だ。値上げ幅に会社全体の売上高を掛けてすべてを追加利益として計上すれば、そのギャップは消えてしまう。
営業利益率は別の経路でも改善しうる。売上高が研究開発費や販売費よりも速く成長すれば、粗利益率の大幅な改善がなくても営業利益率は向上する。したがって45〜46%というFY2027粗利益率のレンジだけでは、すべての価格決定力を否定することにはならない。成長の絶対的な規模とコスト構造を合わせて考慮する必要がある。
バックログ成長とキャッシュ成長は乖離しうる
Q3の公式資料では、営業キャッシュフローが約$196 million、FCFが$116 millionと報告されている。FCFは前年同期の$135 millionを下回った。売上高と収益の成長率はキャッシュの成長率と一致する必要はない。19
6月に発行した$2.875 billionのゼロクーポン転換社債も慎重に解釈する必要がある。既存債務の金利コスト削減と供給確保のための資金調達に活用できる。調達全額を部品への前払いとして扱うべきではない。「無利息」は経済的コスト、希薄化リスク、満期債務がないことを意味しない。18
同社は複数年の供給契約、購入コミットメント、前払いを通じて部品供給を確保している。その支出は成長能力を高める可能性があるが、近期のキャッシュ回収を遅らせる可能性がある。シエナにとって重要なのはバックログの総額だけでなく、実際の出荷、顧客回収、サプライヤーへの前払い、運転資本をつなぐキャッシュフローだ。
41.7%の顧客集中度は高成長のもう一面
Q3では2社がそれぞれ売上高の10%以上を占め、合計で41.7%に達した。強い需要を持つ大口顧客が急成長を支えてきた一方で、1社の発注タイミングの変化が業績に影響しうる。AI支出の広範な見通しだけでは、顧客集中リスクを相殺できない。18
技術競争において、実際の顧客認定と商業供給のタイミングは、企業固有のプロセス名称よりも重要だ。ノキアやシスコのようなライバルのロードマップがシエナの価格、コスト、シェアに与える影響は重要だ。ただし本レビューでは、特定の2nmプロダクトの2027年後半ローンチや、エヌビディアからの特定購入金額について、公式一次資料からは確認できなかった。いずれも基本収益モデルには含めていない。
価格を引き上げている企業が必ずしもボトルネック利益の最大シェアを獲得するわけではない。上流のサプライヤーへの支払いが増えれば、値上げ分の一部はサプライチェーン上流に還流する。問いはシエナの差別化された技術がそのコストを上回る利益を維持できるかどうかだ。
高値からの下落と実際の倍率圧縮には同じ分母が必要
10月2日の終値$391.34をFY2027調整後EPS想定値$12で割ると32.6×になる。$12は会社ガイダンスでも検証済みコンセンサスでもない。6月3日の日中高値$637.51を同じEPSで割ると53.1×になる。これは同じ分母を使ったセンシティビティであり、その時点で観察された予想P/Eの再現ではない。2つの株価間の下落幅は38.6%だった。5
より低い以前のEPS予想を用いた倍率と、より高い現在のEPS予想を用いた今日の倍率を比較すれば、株価の下落と収益予想の上昇が混在する。差額の全体を「倍率圧縮」と呼ぶことはできない。2時点での期待値を比較するには、同じ会計年度と同じ調整後利益の定義を用いる必要がある。
また32.6×が自動的に割安を意味するわけでもない。EPS $12、P/E 32×では算出株価は$384で現在の株価に近い。EPS $16で市場が24×を付ければ結果も$384だ。EPS $12で40×が維持されれば$480になる。いずれも分析上の仮定だ。
同社はFY2029目標として売上高の約30%の複利成長率、調整後粗利益率約50%、営業利益率32〜35%、FCFマージン約20%を設定している。30%の成長をFY2026売上高ガイダンス中間値$6.42 billionに3回適用すると約$14.10 billionになる。よく引用される「2029年の$14 billion」はこの計算の結果であり、目標発表で言及された独立した確認済みの売上高数値ではない。20
さらなる再評価には、当初見通しを上回る収益の証拠、ネット価格のマージン寄与、キャッシュ転換、顧客集中度の低下、または高収益の持続が必要だ。高値からの大幅な下落は調査を正当化しうるが、それは買いの結論ではない。
電力機器価格は堅調だが、継続的な加速と企業レベルでの取り込みは別問題
米国の電力・特殊変圧器の生産者物価指数は6月の456.602から7月に474.831へ約4.0%上昇し、前年比上昇率は約4.0%から7.8%へ高まった。しかし8月の指数は475.065で、7月比わずか約0.05%上昇にとどまった。21
7月の急騰とその後の横ばいを同じ図に含めることで、解釈が変わる。
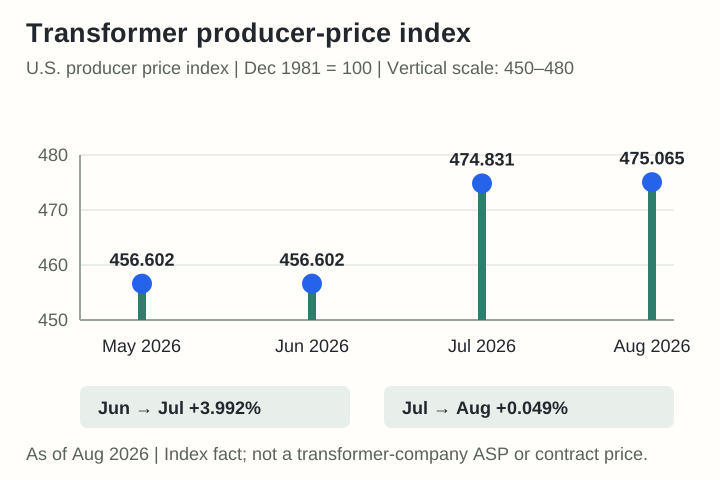
この指数は米国の業界価格環境が強化されたという見方を支持する。ヒョソン重工業の同一仕様の契約価格が引き続き加速していることを示すものではない。業界価格、企業の米国売上高シェア、新規受注の経済性、納品タイミングは別々に扱わなければならない。
ある証券会社によるヒョソン重工業Q2レビューでは、重工業セグメントの営業利益率は20.2%で、前年同期比4.3ポイント上昇と報告されている。また米国売上高シェアも23%から38%に上昇した。15.9%から20.2%への動きを前四半期からの環境変化として表現すべきではない。高マージン地域へのシフトが利益率変化に寄与した。22
別の電力機器メーカーの利益率上昇幅が小さくても、それだけで価格が横ばいだったとは言えない。既存受注の売上計上、製品ミックス、製造コスト、一時的要因は異なりうる。ヒョソン重工業とHD現代エレクトリックの比較は、同業他社が実際に同じPを受け取っているかを検証するうえで有用だ。
GEベルノバの116 GWはバックログとスロット予約の合計
GEベルノバの公式Q2リリースによると、ガス機器のバックログと生産スロット予約は合わせて100 GWから116 GWに増加した。年末までに少なくとも125 GWを目指す。説明会では116 GWを受注バックログ53 GWと予約スロット63 GWに分解した。これらは契約確実性が同一水準のバックログではない。2324
価格比較にも同じ基準日を使用する必要がある。経営陣は、上期の新規機器受注の単位kWあたり価格が2025年Q4受注比で20%超と述べた。下期については同じ2025年Q4を基準とした10〜20%のレンジ上限付近を見込む。上期+20%、下期さらに+20%と複利計算することはできない。経営陣はより高額なモデルやコンバインドサイクル機器によるミックス効果についても言及した。24
GEベルノバのより広範なケースは、新規受注の強固な経済性、納品待ちの設置済みベース、そしてそれらの機器からのサービス収益に基づく。同一製品の価格が四半期ごとに加速し続ける必要はない。重要なのは確保した高価格が後に収益とキャッシュに転換するかどうかだ。
斗山エナービリティについては、新規サプライヤーリスクディスカウントの縮小に注目
斗山エナービリティは380 MW級ガスタービン7基および発電機を米国に供給する計画を発表し、2029年5月から順次納入を開始する。契約金額や同型の以前の契約と比較した単価は開示されなかった。GEベルノバの値上げを斗山の実現売価の成長率に転用することはできない。25
同社はまた、国内3基向けにKRW 480 billionの長期サービス契約を締結した。これは契約総額であり、年間売上高や利益ではない。発電所の商業運転開始は2029年12月を目標としている。継続的なサービス収益を評価する際は、受注済みの機器と既に稼働中の機器を区別すること。26
供給不足の局面では、既存サプライヤーのリードタイムが長いことを背景に新規サプライヤーが参入できる。稼働実績と品質検証が積み上がるにつれ、顧客はリスクディスカウントの縮小を求めるようになる可能性がある。この仮説が正しければ、新規サプライヤーの収益は業界価格のさらなる加速がなくても改善しうる。公開された契約価格はまだこれを実証していない。
テラパワーとの製造委託契約は事業上の進捗を示す。初期量産の成功と追加受注を通じて価値実現の道を開くものであり、あらゆるSMR計画が確定した量産売上収益になるわけではない。初号機の作業は高い学習コスト、検査、手戻りコストを伴う可能性がある。売価が高くても例外ではない。27
米国への投資は価格が変わる前に受注の確率とタイミングを変える
10月1日、韓国政府はテキサスのガス火力発電を最初の戦略的投資プロジェクトとして選定し、原子力を枠組み合意と位置づけ、アラスカLNGのレビューに着手したと述べた。これらは確実性の水準が同一の受注ではなく、異なる段階にある。政府の総投資額は斗山の受注額でも斗山への前払いでもない。28
原子力の枠組みについて、カメコはAP1000 6基と最大APR1400 2基を挙げ、最大8基とした。最終契約、サイト、許認可、資金調達については条件が残る。枠組みは明示的に非拘束的だ。原子力発電の提案が増えても、機器が斗山に割り当てられたことを意味しない。29
これらの条件が充足されれば投資ケースは変化する。資金調達の不確実性が低下することで、計画段階のプロジェクトが実際の生産スロットを確保する顧客となりうる。長納期機器の発注と生産開始は、発電所の最終完成前に行われる。
予想プロジェクト貢献額 ≈ 実行確率 × 実行を条件とした受注確率 × 企業帰属ネットキャッシュの現在価値
価格が変わらなくても、プロセスの前段階での確率上昇やキャッシュ回収の早期化は期待値を高めうる。割引率10%を仮定すると、同一のキャッシュを2年早く受け取ることで現在価値は21%高まる。これは実際のプロジェクトが2年早まるという予測ではない。資金調達またはサプライヤースロットの遅延、あるいは顧客がバンドル発注での値下げを求めることで収益が変わりうる。
斗山はしたがって確認済みのP加速だけで評価すべきではなく、政府の発表した投資総額に製造マージンを適用してその価値を推計すべきでもない。実際の受注、生産能力の配分、新規受注の経済性、継続的なサービスを通じてケースを検証すること。
斗山の売価上昇だけでは会社全体の価値を説明できない
例示的なセンシティビティが規模感を示す。年間12基、1基あたりKRW 200 billion、値上げ幅20%、追加増収の70%が営業利益として残り、その75%が支配株主帰属の税引後利益として残ると仮定する。追加純利益は年間KRW 252 billionになる。これはセンシティビティであり、実際の単価、販売数量、契約利益率ではない。
12基 × KRW 200bn × 20% × 70% × 75% = KRW 252bn 追加年間純利益
この追加利益が毎年継続するという強い仮定のもと、P/E 25×を適用すると株式価値はKRW 6.3 trillionとなる。その価値に近づくまでに3.25年かかり割引率が10%であれば、現在価値は約KRW 4.62 trillionになる。25×、10%、3.25年の入力はすべて分析上の仮定であり、これは完全な割引キャッシュフローモデルではない。
これは12基の一時的な受注に25×を適用するものではない。単発の受注は有限のキャッシュフローとして評価すべきだ。市場の期待にすでに含まれているあらゆる価格効果も除外する必要がある。ガスタービン価格の改善は重要だが、株主総価値の評価には原子力、蒸気タービン、サービス、持分投資、投資ニーズも含める必要がある。
長期契約は収益の下限を引き上げる一方で価格のアップサイドを制限しうる
供給不足の局面では、顧客は長期契約と前払いによって供給を確保する。サプライヤーは設備拡張の資金調達リスクと稼働率リスクを低減できる。しかし長期契約は価格再交渉の機会を制限することもある。高い契約件数は、ネット価格のすべてのアップサイドが開かれていることを意味しない。
最低購入数量、キャンセルおよび返済権、価格調整条項、コストおよび通貨のパススルー、納品義務、前払いの会計処理を確認すること。大きな契約金額であっても、低マージンの供給が大量に必要な場合は株主価値を制限する可能性がある。前払いは将来の納品義務を伴う。
サムスン電機の顧客サポートとシエナのサプライヤーへの前払いは、同じAI投資サイクルの中で資金が異なる方向に動いていることを示す。一方では顧客がサプライヤーの設備拡張を資金面で支援し、他方では機器メーカーが上流のサプライヤーへ容量確保の対価を支払う。契約条件が、どちらの当事者がより多くのリスクを負い、より多くの利益を得るかを決定する。
収益も異なるタイミングで現れる。以下のスケジュールは、現行の価格変更と将来の設備・納品マイルストーンを分けて示す。これは確認済みの決算発表日のカレンダーではない。
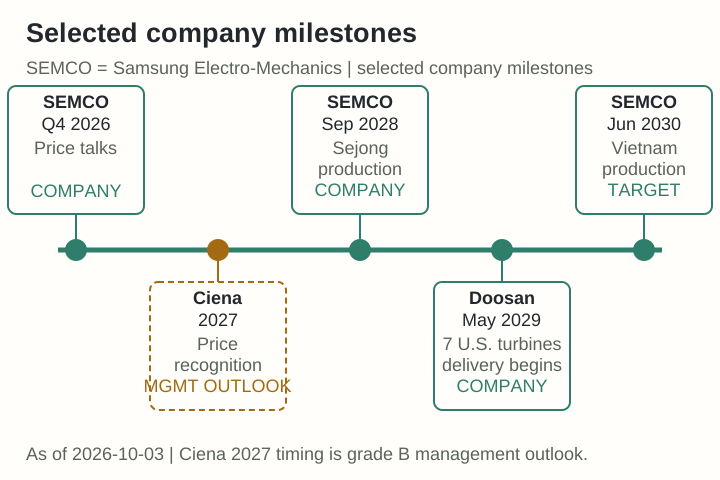
長いリードタイムは競合他社の参入を遅らせる可能性がある。同時に、株主へのキャッシュ回収も遅れる。数年後に期待される収益に高い倍率を適用し、割引を行わずに今日の株価と比較すれば、この待機期間が消えてしまう。成長の持続期間とキャッシュ回収のタイミングの両方を評価すること。
28銘柄を一つのランキングにまとめるのではなく、業績への経路をマッピングする
価格加速スクリーンの候補と、総合的な投資魅力度スクリーンの候補は異なる。以下の表は順位付けの結果ではない。各グループについて、さらなる分析を変えうる問いをマッピングしたものである。業界シグナルは確認済みの企業レベルの価格へと変換されていない。
| レビューグループ | 対象企業 | 最初に検証すべき問い | 現時点の解釈の限界 |
|---|---|---|---|
| 直接顧客向け再値付け | Samsung Electro-Mechanics | 実際の値上げ対象収益、純利益率、拡張後のキャッシュ | 値上げの広範な適用は、同一SKUの加速とは異なる。 |
| 単位容量・技術当たり価格 | Seagate、WDC | 契約維持、単位容量当たり価格、歩留まり、競合供給 | 同じHDD市場内でも契約とコストは異なる。 |
| 光ネットワーク価格と調達 | Ciena | 値上げによるマージン寄与、部品調達費、集中リスク | 強い受注が即座に強いFCFを意味するわけではない。 |
| 光源・光学部品供給 | Lumentum、Coherent | 製品レベル価格、ミックス、契約、希薄化後業績 | マージン増加の全額を純価格効果として扱えない。 |
| メモリ製品の差異 | Samsung Electronics、SK hynix、Micron、SanDisk | コモディティ・HBM・eSSdのミックス、契約再値付け、業績持続性 | 業界平均・ブレンドASPと企業EPSを分けて考える。 |
| 新規受注の経済性 | Hyosung Heavy Industries、HD Hyundai Electric、GE Vernova | 新規受注マージン、リードタイム、契約転換、サービス | PPIとkW当たり価格がすべての企業の純販売価格ではない。 |
| 新規サプライヤーと長期マネタイズ | Doosan Enerbility | 品質実績、リスク割引、実行力、繰り返し受注サービス | 単価は非公開。遠い将来の業績を前倒しで評価しない。 |
| CPU・サーバー・GPU | Intel、AMD、Dell、HPE、NVIDIA | 高性能ミックス、数量、部品コスト転嫁、純利益率 | ASPと収益成長だけでは価格決定力を証明できない。 |
| カスタムチップと接続性 | Broadcom、Marvell | 顧客デザインウィン、プロジェクト収益、コスト、数量 | AI収益成長は同一製品の価格加速ではない。 |
| 電力・冷却システム | Vertiv | 価格コストスプレッド、納入、キャッシュ転換 | 需要成長と価格成長を個別に検証する。 |
| 基板製品の移行 | Daeduck Electronics、Simmtech、Korea Circuit | 新規顧客立ち上げ、歩留まり、ミックス、キャッシュ | P加速がなくても新たな経路で業績改善が可能。 |
| バイオファーマ・ODM・造船 | Samsung Biologics、ST Pharm、Kolmar Korea、HD Hyundai Heavy Industries | 生産、稼働率、契約経済性、受注転換 | 継続的なP加速の証拠がないことはビジネス機会の否定ではない。 |
Daeduck Electronicsは、新規顧客向け生産立ち上げや高付加価値基板への移行が業績を変える可能性がある候補である。それは同一仕様の価格が四半期ごとに加速しているかどうかという問いとは別である。造船業績も、現在の新造船価格が横ばいであっても、過去に受注した高値案件が収益に転換されれば上昇しうる。バイオファーマとODMでは、サイクルの局面によって数量と稼働率の方が重要になる場合がある。
シエナが28銘柄の中で独立して取り上げられているのは、値上げと調達コストの両面を明確に示しているからである。サプライチェーンの前段候補としては、Doosanの電子材料事業、Sakai Chemical、AXTが含まれる。Doosanの電子材料事業とDoosan Enerbilityは別会社・別事業である。これらの候補については、製品ミックスと原材料転嫁を除いた後の純価格についてさらに作業が必要である。
Nitto BosekiやAjinomotoといった主要材料サプライヤーも、供給不足だけでは企業の価格決定意欲を確認できない理由を示している。顧客関係や能力増強計画が、サプライヤーをさらなる値上げから遠ざける場合がある。この統合レビューの目的は有名なボトルネックのリストを広げることではなく、各企業の業績への経路に合った証拠を求めることにある。
EPSが30%上昇してもP/Eが25%低下すれば株価は2.5%下落する
株価収益率(P/E)は株価を一株当たり利益(EPS)で割ったものである。業績の定義を一定に保つと、株価変化は以下のように分解できる。
株価変化 = (1 + EPS変化) × (将来P/E ÷ 現在P/E) − 1
EPSが30%上昇しP/Eが25%低下した場合、1.30×0.75−1=−2.5%となる。EPSが20%上昇しP/Eが20%低下した場合も−4.0%となる。EPSとP/Eがともに20%上昇すれば、複合リターンは+44%となる。下図はこれらの組み合わせを示している。
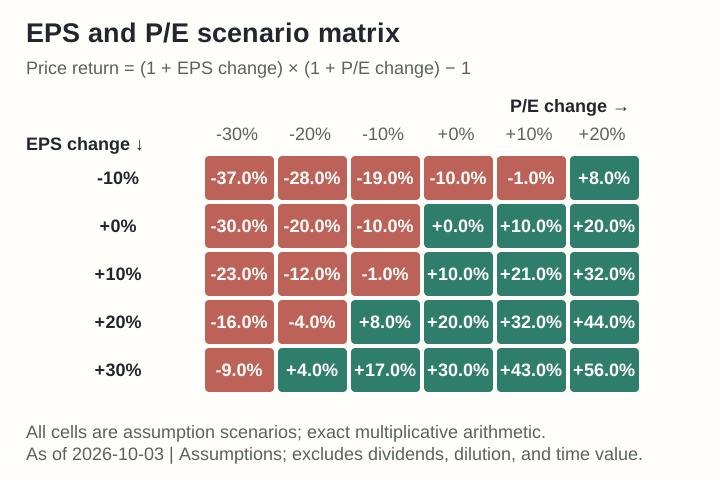
インタラクティブツールにより、読者は両方の入力値を変更して同じ計算を確認できる。企業の業績見通しや適正倍率を自動的に推定するものではない。
サムスン電機の10月2日の日次終値はKRW 1,581,000である。EPSを例示的なKRW 42,800に固定すると、P/Eは約36.94倍となる。同じEPSで40倍ならKRW 1,712,000、45倍ならKRW 1,926,000を示唆する。40〜45倍の範囲は分析上の仮定であり、契約発表によって確認された適正価値ではない。30
EPSのみが20%上昇して倍率が変わらない場合、株価は算術的に20%上昇する。それは倍率拡大ではない。EPSが20%上昇しP/Eが45倍に達した場合、株価は約KRW 2,311,000、すなわち+46.2%となる。この二つの必要条件を一つのポジティブ触媒として提示すべきではない。
倍率には一貫した会計年度も必要である。FY2027調整後EPS、直近12ヶ月EPS、過去12ヶ月GAAP EPSはそれぞれ異なる分母である。米国と韓国の会計基準や調整項目も異なる。ある数値が低いからといって割安と判断することは、成長の持続期間と経常コストを見落とす可能性がある。
また、ピークからの下落や平均目標株価からの乖離が機会の「未織り込み」を証明するわけでもない。目標株価は古くなりうる一方、業績見通しと評価前提は同時に変化しうる。大幅な下落は期待値が低下したことを示すものであり、その下落が過剰であったかどうかは新たな業績とキャッシュが立証しなければならない。
最も強い反論は、高価格が顧客支出を減らす可能性があるということだ
第一の反論はエンドデマンドである。メモリ、電力、光ネットワークの価格が一斉に上昇すれば、AIインフラ1単位のコストも上昇する。各サプライヤーが独立したエンドデマンドを持つかのように、複数サプライヤーの収益を合算することはできない。同一顧客の設備投資予算がサプライチェーンの複数の箇所に現れる。
顧客は仕様を下げ、納入を遅らせ、代替品を認定し、システム当たりのストレージを削減し、低消費電力設計を採用することができる。高価格はサプライヤーに機会をもたらすと同時に、潜在的な需要反応を示す。生産者に恩恵をもたらす値上げがシステム導入を遅らせるなら、受注転換も遅れる可能性がある。
第二の反論は競合供給である。東芝の初回出荷、基板増設、光学部品の歩留まり改善により供給不足が緩和されうる。顧客認定、原材料、人員確保が発表から本格生産までの間に効果を遅らせる場合がある。しかし、競合他社がまだ小さなシェアであっても、限界供給は価格を圧迫しうる。
第三は長期契約の二面性である。数量の下限は有利だが、価格の上限が拘束力を持つ場合がある。前払い金は資金調達となるが、制限のないキャッシュではない。繰り返し発生する契約が実際にリスクを軽減するのか、それとも低価格での将来納入義務を固定するのかを確認する。
第四は割引率と市場期待値である。10月2日にBLSは9月の非農業部門雇用者数が29,000人増、失業率が4.2%と報告した。雇用の弱さは長期金利の低下や株式倍率の上昇を自動的に保証しない。金利、リスクプレミアム、外国為替の変化も数年後の業績現在価値を変化させる。本稿では、確認済みのモデル入力値として実際の市場利回りや米10年国債利回りの精密な値を使用していない。31
これらの反論は、AIデマンドを否定するための装飾的な理由ではない。値上げがいつ、どこで、どれだけ利益として残るかを決定する実際の変数である。強気シナリオがこれらを乗り越えて初めて、より高い倍率を正当化できる。
次の決算では、値上げのうちどれだけが利益として残ったかを確認する
正確な決算発表日は各社のIRアナウンスで確認すること。未確認の日程は確定した投資カレンダーの日付として入力していない。次の四半期とFY2027の見通しについては、以下の項目と照合して確認すること。
| 企業またはグループ | 次に確認すべき事項 | ケースを強化するもの | 反論またはアップグレード延期となるもの |
|---|---|---|---|
| Samsung Electro-Mechanics | 直接顧客向け値上げ実現、部品収益性、サポート条件 | 純価格寄与と投資後キャッシュが既存予想を上回る | コスト・値引き・減価償却が値上げを吸収、サポート条件が不利 |
| SeagateおよびWDC | 単位容量当たり価格、契約再値付け、HAMR、競合認定 | 新規供給にもかかわらず高い単位利益とキャッシュが持続 | 再値付けの低下、顧客調達先の多様化、または高い歩留まりコスト |
| Ciena | 価格・ミックス・コストに関する粗利益率の説明、キャッシュ転換 | 確保された供給が出荷を可能にし、値上げが純利益率に残る | サプライヤー前払いや在庫の増加、顧客集中、納入遅延、値引き |
| HyosungおよびHD Hyundai Electric | 新規受注の経済性と既存受注の収益転換 | 高マージン契約ミックスとキャッシュ回収が同時に改善 | ミックス効果の停滞、または関税・コスト・納入費用が業績を圧迫 |
| GE Vernova | スロット予約から受注への転換、モデルミックス、サービス | 強い受注経済性が納入と繰り返しサービスに転換 | 予約転換が遅い、新規価格またはマージンが能力増強後に低下 |
| Doosan Enerbility | 納入、検証、サービス受注、投資回収 | リスク割引の低下と経常業績の蓄積が証明される | 契約実行が遅延、初号機コストが増加、または遠い将来業績が過大評価 |
| 4メモリサプライヤー | 製品レベルの契約価格、ミックス、キャッシュ、契約条件 | 持続的な高価格と製品移行が業績の下限を引き上げる | 業界見通しが実現価格と乖離、コスト・数量・契約上限が拘束 |
優先研究領域は、サムスン電機の直接顧客向け再値付けと資本収益率、シーゲートの技術・キャッシュ創出・競合供給、そしてシエナの値上げと調達コストである。電力設備については長期受注とサービスの経済性を追跡する。メモリについては製品レベルの価格と契約の耐久性を追跡する。これは異なる失敗リスクを検証するための研究の順序であり、確認済みの買いランキングではない。
ボトルネック価格がさらに上昇しているかを確認した後、価格が下落しても残る業績を探す。契約・技術・キャッシュ回収によって高業績の持続期間を延長できる企業は再評価に値するかもしれない。そして今日の株価にその結果がすでに織り込まれているかどうかを計算する。
計算の出所と限界
企業の決算、開示書類、業界リリースは2026年10月3日時点で比較した。決算説明会のトランスクリプトは経営陣の発言の証拠であり、完全な契約条件の代替ではない。同一仕様の価格系列が入手できなかった場合、マージンと収益を価格そのものの代替として使用していない。仮定した倍率、業績維持率、希薄化後株式数、シナリオは事実の数値ではない。
免責事項:本資料は調査・情報提供のみを目的としている。企業、倍率、シナリオは分析上の例示である。投資家は自らの判断で投資決定を行うこと。
Seagate FY2026 Q4および通期公式決算、2026年7月28日発表、対象四半期は2026年7月3日終了。 ↩︎ ↩︎
STX日次株価、2026年10月2日レギュラーセッション終値$848.99、10.21%下落。配当含むトータルリターンではない。 ↩︎ ↩︎
東芝のフィリピン拡張ラインからの初回出荷と生産能力目標、2026年10月2日付会社発表。自社ストレージ容量による測定。 ↩︎ ↩︎
Ciena FY2026 Q3公式決算、2026年9月3日発表、対象四半期は2026年8月1日終了。 ↩︎ ↩︎
CIEN日次株価、2026年10月2日終値と2026年6月3日ザラ場高値の比較。EPSの$12は本稿の分析上の仮定。 ↩︎ ↩︎
TrendForce 2026年Q4メモリ見通し、2026年9月30日。同リリースのQ3EおよびQ4F表と照合した。 ↩︎ ↩︎ ↩︎
TrendForce 2026年Q3メモリ見通し、2026年7月3日。9月リリースのQ3推定更新値と区別すること。 ↩︎
TrendForce 2027年ブレンドHBM ASP見通し、2026年9月29日。企業別確認済み価格や同一世代価格指数ではない。 ↩︎ ↩︎
TrendForce サムスン電機の2026年Q4 OEM/ODM向け価格引き上げ予測、2026年8月27日。実際の適用率は顧客交渉次第。 ↩︎
Samsung Electro-Mechanics 2026年半期報告書、2026年8月14日。ASP、平均投入価格、報告期間はOpenDART開示で確認した。 ↩︎
Samsung Electro-Mechanics FY2026 Q2公式決算、2026年7月30日。セグメント別収益シェアは開示値から算出。 ↩︎
Samsung Electro-Mechanics のKRW 6.78兆セジョン・ベトナム投資および顧客サポート、2026年9月29日付会社発表。セジョン投資届出およびベトナム資産取得届出(いずれも2026年9月28日付)も参照。届出の投資期間と計画生産・操業開始日は異なる。 ↩︎
Samsung Electro-Mechanics MLCCおよびインダクタ供給契約、2026年9月29日。契約手付金・前払いなし。契約金額は為替レート適用後の韓国ウォン表示。 ↩︎
Samsung Electro-Mechanics FY2026 Q2 IR財務諸表、キャッシュフロー附属資料。単純残余キャッシュ=CFO-有形固定資産・無形資産の取得。 ↩︎
Seagate FY2026 Q4決算説明会修正トランスクリプト(IRサイト掲載)、2026年7月28日開催。単位容量当たり価格の前年比解釈と経営陣の発言を区別している。 ↩︎ ↩︎
Lumentum FY2026 Q4 SEC公式決算、2026年8月11日発表、対象四半期は2026年6月27日終了。GAAPと調整後業績を区別している。 ↩︎ ↩︎
Ciena FY2026 Q3決算説明会再公開トランスクリプト、2026年9月3日開催、Quartrトランスクリプト。価格、バックログ、関税払い戻しに関するコメントを同トランスクリプトと照合した。公式IR向けトランスクリプトPDFは直接入手していない。 ↩︎ ↩︎ ↩︎
Ciena Q3 FY2026 SEC 10-Q、顧客集中、負債、供給契約。経常コストと希薄化は別途確認すること。 ↩︎ ↩︎ ↩︎
Ciena SEC EX-99.2 Q3プレゼンテーション、2026年9月3日。FY2027初期見通しおよびキャッシュフロー比較表。 ↩︎ ↩︎
Ciena FY2029財務目標、2026年9月16日。約$14.10billionは6.42×1.3³として算出したものであり、別途確認された収益数値ではない。 ↩︎
FRED変圧器製造業PPI、PCU335311335311、BLSソースデータ2026年8月まで。指数系列と単位は計算上固定している。 ↩︎
Korea Investment & Securities、Hyosung Heavy Industries FY2026 Q2レビュー、Q2決算分析。単価に関する会社開示ではなく証券会社の分析であり、マージン比較は前年比。 ↩︎
GE Vernova Q2 FY2026 SEC決算リリース、2026年7月22日。 ↩︎
GE Vernova FY2026 Q2公式説明会トランスクリプト、2026年7月22日。価格比較の基準期間とバックログ・スロット予約を区別している。 ↩︎ ↩︎
Doosan Enerbility 米国向けガスタービン7基の発表、2026年3月6日、会社計画。 ↩︎
Doosan Enerbility 3基対象KRW 4,800億長期サービス契約、2026年5月26日、総契約額と商業運転目標。 ↩︎
Doosan Enerbility TerraPower機器製造契約、2026年8月14日、会社提供発表の報道。繰り返し量産収益とマージンは未確認。 ↩︎
韓米戦略投資発表に関する大韓民国政策ブリーフィング、2026年10月1日。プロジェクト選定、枠組み合意、審査開始を区別している。 ↩︎
Westinghouse掲載のCamecoによる韓米原子力枠組みの説明、Cameco発表2026年9月30日、掲載10月1日。条件は非拘束的であり、最終交渉に委ねられている。 ↩︎
Samsung Electro-Mechanics公式株価ページ、2026年10月2日の日次テーブル終値KRW 1,581,000を使用。異なる表示の現在値フィールドは使用していない。EPSのKRW 42,800は本稿の感応度分析における固定仮定値。 ↩︎
BLS 2026年9月雇用レポート、2026年10月2日発表。雇用、金利、株価の間の因果関係は仮定していない。 ↩︎