原油高は企業の費用を増やし、金利上昇は同じ利益に支払える株価を下げます。二つの圧力が重なれば、長期的な需要見通しが良好な企業も株価下落を免れません。
本日の米消費者物価指数(CPI)が落ち着けば、短期的な反発は可能です。しかし発表対象は8月です。9月に入って悪化した原油・石油製品の輸送問題が解消した証拠にはなりません。12
現時点では供給制約と金融政策の再評価による金融環境の悪化という説明が妥当です。金融システム崩壊を断定することも、CPI一回だけでリスクを大幅に増やすことも、確認済みの証拠を超えます。
発表前版。情報確認の基準時刻は2026年9月11日13:50韓国時間(日本時間と同じUTC+9)です。価格は報道の観測値であり、同期したリアルタイム気配値ではありません。8月CPIは未発表です。以下のシナリオに発生確率や収益保証は付していません。
1. 数字ごとに観測時点を区別します
| 指標 | 確認値 | 時点・性格 |
|---|---|---|
| ブレント先物 | 108.44ドル/バレル | 9月11日12:45韓国時間 |
| WTI先物 | 103.17ドル/バレル | 同時刻 |
| 米2年国債 | 4.5835% | 9月11日アジア時間の報道、個別時刻なし |
| 米10年国債 | 4.9708% | 同じ報道 |
| 米30年国債 | 5.3803% | 同じ報道 |
| 政策金利誘導目標 | 3.50~3.75% | 7月29日決定、現在適用 |
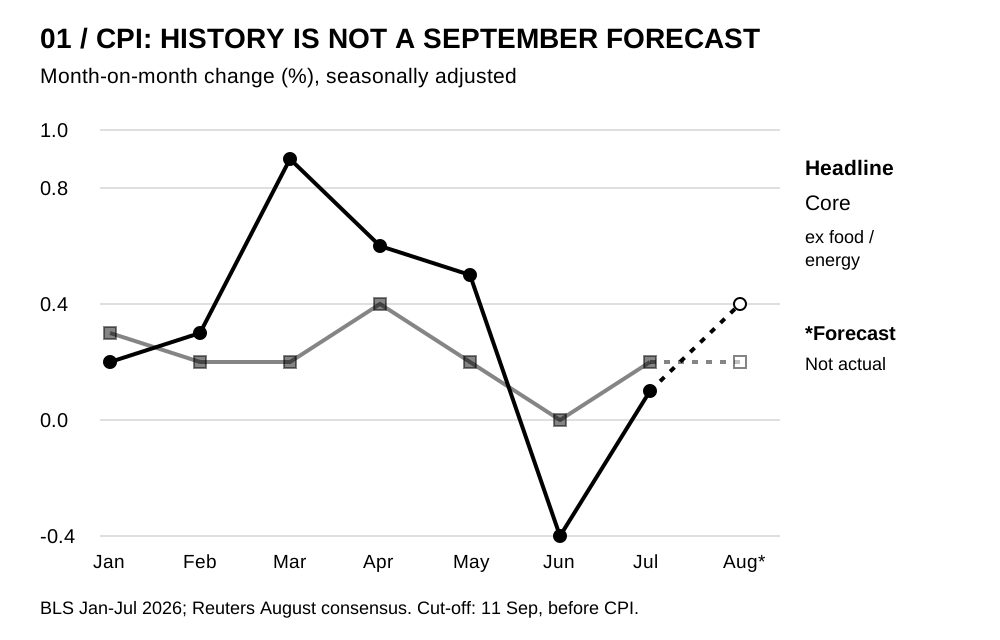
| 7月総合CPI | 前月比0.1%、前年比3.4% | 最新の発表済み実績 |
| 7月コアCPI | 前月比0.2%、前年比2.5% | 食品・エネルギーを除く |
| 8月最終需要PPI | 前月比0.4%、前年比5.4% | 9月10日発表 |
| 7月コアPCE | 前月比0.2%、前年比3.3% | 8月26日発表 |
出典:市場報道、FRB、BLS、BEA。金利の小数第4位は原資料の表示を保ったもので、リアルタイム性を意味しません。345678
8月CPIの市場予想は、総合が前月比0.4%・前年比3.4%、コアが前月比0.2%・前年比2.4%です。公式実績ではありません。発表は米東部時間9月11日08:30、韓国・日本時間21:30です。次回FOMCは9月15~16日です。9110
2. 問題は埋蔵量ではなく、届けられる原油です
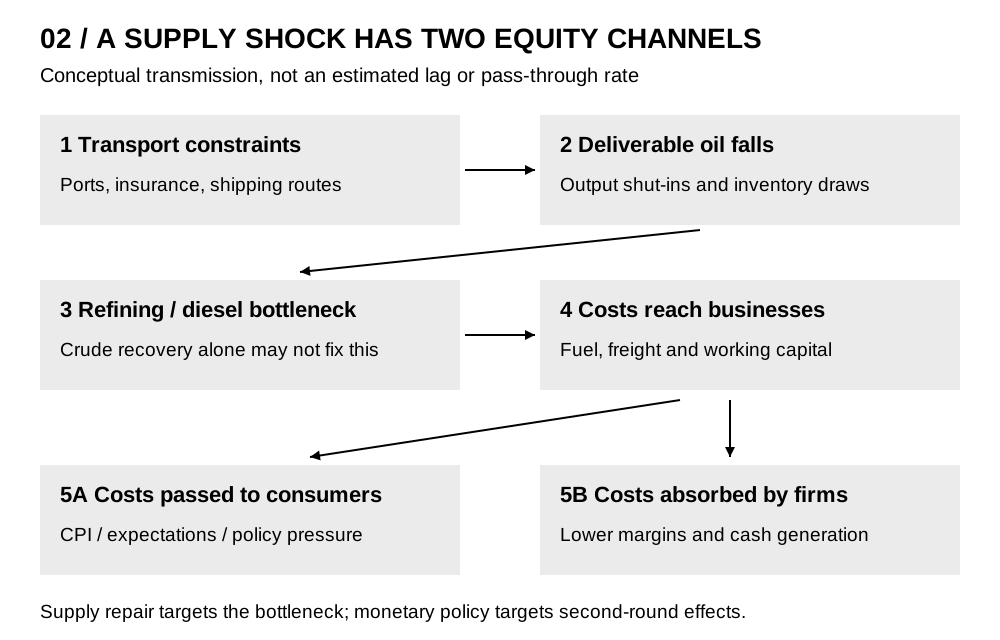
EIAは8月の中東原油の生産停止量を日量670万バレルと推計し、7月の日量500万バレルから拡大したとしています。サウジアラビアのヤンブー港の8月輸出も7月の約半分に減ったと説明しています。ホルムズを避ける紅海側の経路も無制約ではありません。2
埋蔵量、生産能力、消費地への到着量は別の概念です。余剰生産能力があっても、港湾、船舶、保険が確保できなければ供給は増えません。代替原油にも品質と製油所の適合性、輸送時間が必要です。
価格には現在の不足と追加混乱への備えが含まれると考えられます。予防的な在庫確保は需要を前倒しします。ただし投機や買いだめが値上がりの何割を説明するかは検証していません。上昇全体を心理だけで説明する根拠もありません。
EIAの世界石油在庫減少は第2四半期が日量390万バレルの推計、第3四半期は300万、第4四半期は170万の減少予想です。後二つは実績ではありません。在庫は時間を稼ぎますが、減少が続けば追加障害への余力を失います。2
EIAの2026年下半期ブレント平均90ドル予想は、現在の先物価格と矛盾するものではありません。9月9日公表ですが予測作業は9月3日に終了し、対象も半期の現物平均です。その後の悪化と特定日の先物価格を混同できません。2
供給回復が進めば原油が大きく下落する可能性も残ります。現在価格を恒久的な企業利益に置き換えることも、90ドル予想から直ちに下落を予想することも不適切です。声明だけでなく、実際の積み出し量、到着量、保険料、輸送日数、製品在庫を確認すべきです。
3. 軽油の不足は原油安の後にも残り得ます
原油は必要な製品に精製し、消費地へ運ばなければ利用できません。軽油の不足は物流、農業、産業活動の費用を押し上げるため、原油価格だけでは物価圧力を測れません。
EIAは米国の中間留分在庫が9月に1億バレルを下回り、2026年末まで直近5年間の範囲の下限を割ると予想しています。9月の確定在庫ではありません。秋の定期修繕、収穫期・冬季の需要、他地域の供給障害が背景です。11
同資料は8~11月の米軽油クラックスプレッドを1ガロン当たり2ドル超と予想します。これは製品と原油の価格差であり、小売価格でも製油所の純利益でもありません。11
原油が下がっても軽油マージンや運賃が上がれば、製造業の負担は残ります。逆に製品供給が回復すれば、原油が高止まりしていても一部費用は先に落ち着く可能性があります。
出典確認:EIAの詳細見通しは1億バレル割れを9月とする一方、同日付の報道発表は10月としています。上記の9月は詳細本文に基づきます。月を確定せず、9~10月の在庫圧力と実際の週次在庫で判断すべきです。
4. PPIは翌月CPIを確定する公式ではありません
| 8月PPI内訳 | 前月比 | 読み方 |
|---|---|---|
| 最終需要財 | 1.1% | 財側の圧力 |
| エネルギー財 | 4.2% | 財の上昇の4分の3以上を説明 |
| 軽油 | 24.1% | 製品不足の強さ |
| 食品・エネルギーを除く財 | 0.4% | 非エネルギー財も無圧力ではない |
| 最終需要サービス | 0.1% | 全サービスの一斉急騰ではない |
| 輸送・倉庫 | 2.3% | 物流費の圧力 |
| 商業サービスのマージン | -0.2% | 小売販売価格とは異なる |
| 商業・輸送・倉庫を除くサービス | 0.0% | 広範な急騰という解釈を制約 |
| 食品・エネルギー・商業サービスを除く最終需要 | 0.3% | 7月0.4%より月間上昇率は鈍化 |
分類は重複するため合算できません。最下行は食品・エネルギーだけを除いた指標とは異なります。7
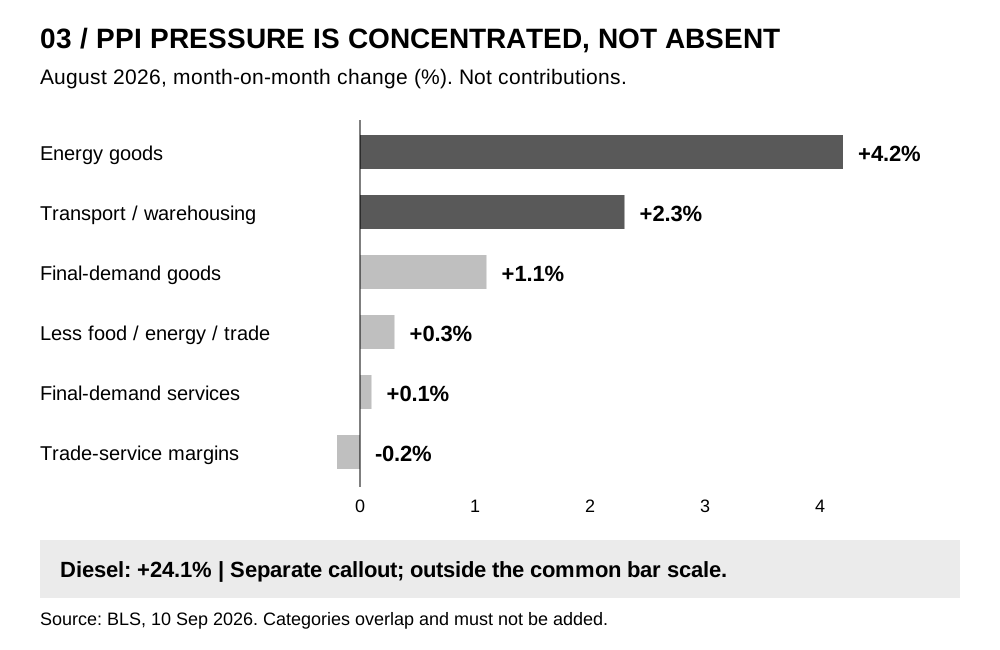
PPIは国内生産者が受け取る価格、CPIは消費者が支払う価格です。対象、購入者、構成比、税、流通費、輸入品の扱いが異なり、PPI最終需要には設備投資、政府購入、輸出も含まれます。12
原価上昇は価格転嫁、利益率低下、契約による遅延、需要減少による相殺のいずれにもなり得ます。「PPIが高かったから翌月CPIは低くならない」は誤りです。消費者物価が落ち着いても、それが企業による原価吸収なら株主利益は悪化します。
5. コアCPIとコアPCEを代用できません
7月コアCPIは前年比2.5%ですが、コアPCEは3.3%、総合PCEは3.7%です。FRBの長期目標は総合PCEの2%であり、コアは持続性を読む手段です。6813
両指数は計算式、構成比、範囲が違います。PCEは家計に代わって支払われる支出も含み、CPIは家計の自己負担支出が中心です。第三者が支払う医療費などが差の理由となり得ます。14
ただしコアの0.8ポイント差を項目別に分解していないため、全て医療費のせいとは言えません。8月PCEは9月30日公表予定です。本日のCPIは重要ですが、FRBが見る全物価経路の最終確認ではありません。8
6. 金利上昇の全てがインフレ期待ではありません
名目金利を実質金利と物価補償に分ける見方と、将来の短期金利予想とタームプレミアムに分ける見方は重複します。両方の要素を全て足すと二重計算です。タームプレミアムは長期保有リスクへの対価で、直接観測されずモデルで推計されます。15
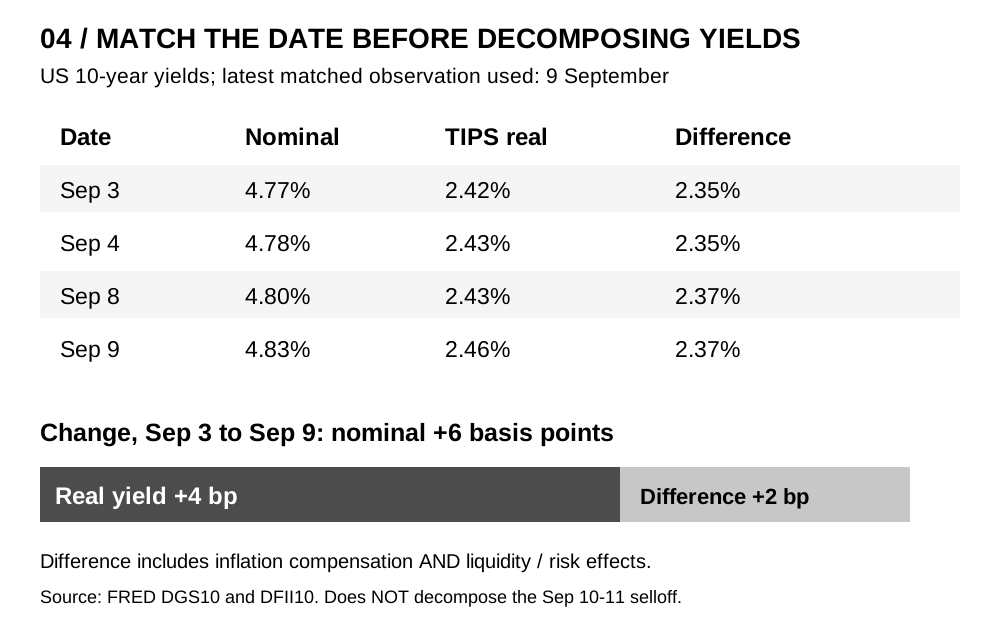
| 米国観測日 | 10年名目 | 10年TIPS実質 | 差 |
|---|---|---|---|
| 9月3日 | 4.77% | 2.42% | 2.35% |
| 9月4日 | 4.78% | 2.43% | 2.35% |
| 9月8日 | 4.80% | 2.43% | 2.37% |
| 9月9日 | 4.83% | 2.46% | 2.37% |
| 9月3日比 | +6bp | +4bp | +2bp |
4.83%-2.46%=2.37%。1bpは0.01ポイントです。差にはインフレリスクの補償と流動性差も含まれ、純粋な期待インフレではありません。丸められた日次金利を使った概算です。161715
成長、生産性、政策、資金需要、国債供給、財政や政策への不確実性も要求利回りに影響します。ただし直近二日間で各要因が何bp寄与したかは未計測です。9月11日の名目金利から9日の実質金利を引いて「現在の期待インフレ」とすることは避けました。
CPI後に2年だけ下がり10・30年が下がらなければ、短期政策懸念は後退しても長期保有負担が残った可能性があります。双方が下がり信用市場も安定する方が株式には好条件です。一方、金利低下と株安、信用スプレッド拡大の組み合わせは景気悪化かもしれません。
7. 国債買い戻しは量的緩和でも財政解決でもありません
財務省の買い戻しは既発債の流動性支援または資金管理です。取得債券は償却されますが、他の国債発行で資金を調達すれば純債務が同額減るわけではありません。FRBのバランスシート拡大による量的緩和とは異なります。18
公表上限未満の買い入れは制度上認められています。それだけで新規国債入札の失敗や支払い不能を意味しません。買い戻しでは財務省は買い手、発行では売り手です。9月10日の個別結果を公式資料と突合できていないため、その正確な金額は定量分析から除外しました。
取引しやすくなっても、物価不安や国債の純供給負担が残れば投資家は高い利回りを要求できます。
8. 供給修復と二次的な物価上昇への対処を分けます
利上げでは船舶を通過させられず、製油所も直せません。しかし供給ショックが賃金交渉や価格設定、長期期待に広がれば中央銀行の対応が必要です。7月FOMCでも3人が0.25ポイント利上げを求めて反対しており、議論は昨日始まったわけではありません。5
以下は実施済み政策一覧ではなく、分析上の選択肢です。
| 対策 | 対象・確認指標 | 限界 |
|---|---|---|
| 航路安全、停戦履行、保険・港湾正常化 | 実際の出港・到着量 | 声明だけでは供給回復しない |
| 製油所修復、適切な保守、製品物流 | 稼働率、軽油在庫、精製マージン | 無理な稼働は事故リスク |
| 一時的な備蓄放出 | 放出速度と到着量 | 生産に代わる恒久策ではない |
| 弱い家計・事業者への限定支援 | 対象、財源、終了条件 | 広範な補助は需要・財政を刺激 |
| 条件付き金利据え置き・引き上げ | 物価の広がり、賃金、期待 | 過度な引き締めは景気を傷める |
| 信頼できる中期財政計画 | 実行可能な歳入・歳出 | 急な全面緊縮は景気を悪化 |
| 省エネ、電力網、供給源分散 | 完成設備、エネルギー原単位 | 効果まで数年 |
日量100万バレルを90日放出すると9,000万バレルを消費します。政策発表ではなく規模の例です。日量670万バレルの生産停止推計に対して有意な緩衝にはなっても、恒久的代替ではありません。両者の差を世界の純不足量とみなすこともできません。
一度の価格水準上昇と同じ上昇率の反復は異なります。ただし障害が繰り返され、賃金や一般価格に広がれば持続性が生まれます。需要崩壊による原油安も可能ですが、雇用と利益の損失を伴います。望ましいのは供給回復、限定的な財政支援、二次波及を抑える金融政策の組み合わせです。
9. CPI後の四つのシナリオ
市場は数字の絶対水準だけでなく、予想との差、内訳、事前の織り込みに反応します。下記の境界は分析用であり、統計的に推計した確率区分ではありません。
| シナリオ | 前月比の例 | 初動の可能性 | 継続の確認・対応 |
|---|---|---|---|
| A 広範な鈍化 | 総合0.3%以下、コア0.1%以下 | 政策懸念後退、短期金利低下、反発 | サービスと長期金利、原油も安定するか。財務の強い企業から段階的に検討 |
| B 予想並み | 総合0.4%、コア0.2%付近 | 方向が定まらず原油材料が優勢 | 内訳、PCE関連項目、金利終値を確認。自動的な安心材料ではない |
| C エネルギー主導の上振れ | 総合0.5%以上、コア0.2%以下 | 総合への懸念とコア安定が競合 | 軽油、運賃、物価補償、企業の転嫁力を見る。エネルギー株一括買いを避ける |
| D コアも上振れ | コア0.3%以上、特に0.4%以上 | 利上げ経路と割引率の再評価 | 多項目への広がりと2年・10年の同時上昇を確認。借入・資金不足・遠い利益への依存を点検 |
丸め前の0.16%と0.24%はどちらも0.2%と表示され得ます。同率が12か月続く単純計算は約1.94%と2.92%です。これは年率予測ではなく、丸めの影響を示すだけです。少数の変動項目が押し上げた0.3%と、幅広い項目が上がった0.3%も区別します。
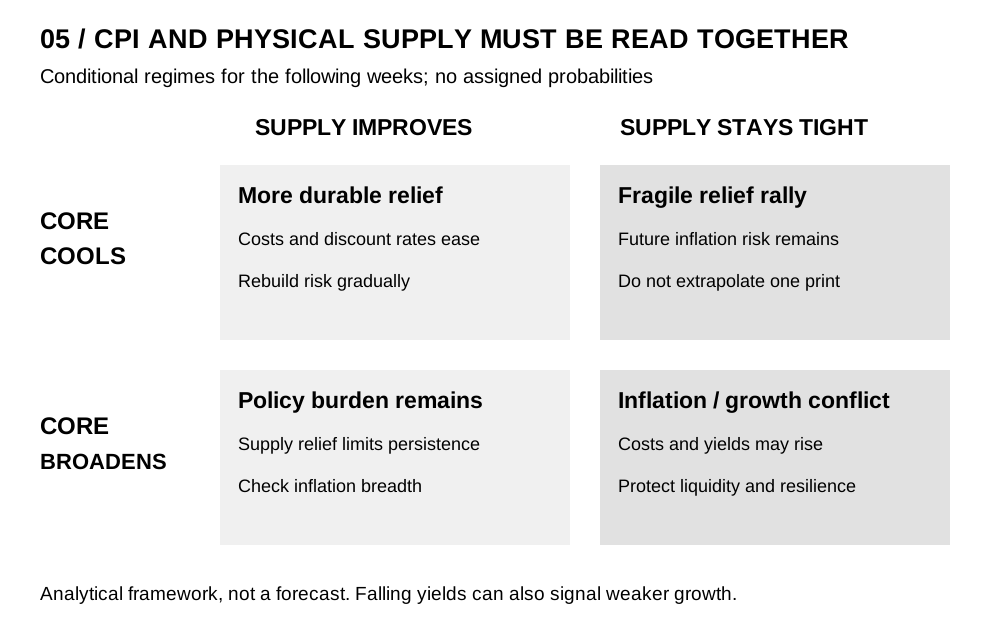
その後数週間で最善なのはコア鈍化と供給回復です。CPIが低くても軽油不足が続けば反発は脆弱です。CPIが高くても供給が急速に正常化すれば過去の統計と解釈される余地があります。コア拡大と供給悪化が重なると物価と成長の対立が最も厳しくなります。
景気後退による金利低下は長期債に有利でも株式利益を悪化させます。供給回復によるディスインフレとは別の環境です。
10. 発表後は確認の順序を守ります
| 韓国・日本時間 | 確認項目 | 避ける誤り |
|---|---|---|
| 21:25前 | 各年限金利、原油、ドル、株価先物の基準値 | 午前との変化を全てCPI効果にする |
| 21:30 | BLS実績の総合・コア、月次・年次 | 予想を実績として共有 |
| 21:35~21:45 | 住居、財、非住居サービス、エネルギー、丸め前 | 一項目を全体に一般化 |
| 22:00頃 | 2年と10年の相対反応、原油の方向 | 最初の1分を結論にする |
| 22:30以降 | 米現物市場、業種、信用市場 | 金利安なら必ず成長株買い |
| 9月14日韓国市場前 | 米終値と週末の供給ニュース | 金曜の反応が月曜も続くと仮定 |
これは確認手順であり、将来の自動監視や利益を約束する取引法ではありません。発表前と現物開始後の同時点比較を行い、途中の地政学ニュースとCPIの効果を分けます。
11. 韓国株は為替・原価・割引率を同時に見る必要があります
仮に原油が10%上昇し、1ドル当たりウォンが5%上がれば、ウォン原油費用は1.10×1.05-1=15.5%増えます。為替が逆に5%下がれば1.10×0.95-1=4.5%です。為替予想や業種原価の実測値ではありません。
ドル売上は輸出企業の緩衝となり得ますが、輸入原料、海外費用、負債通貨、為替ヘッジが違います。輸出企業という分類ではなく純エクスポージャーを確認します。
| 企業類型 | 緩衝・利益の経路 | 同時に見るリスク |
|---|---|---|
| 半導体・AI輸出製造 | ドル売上、実需、価格交渉力 | 顧客の資金調達、電力・材料費、株価の期待 |
| 石油精製 | 製品マージン、在庫評価 | 原油確保、稼働、運転資金、在庫利益反転 |
| 航空・運輸・素材 | 燃料加算や契約改定 | 転嫁遅れ、需要減、為替と燃料費 |
| 電力機器・発電設備 | 分散・効率化投資 | 顧客の金融決済・着工遅延 |
| 銀行・保険 | 再投資利回り | 調達費、債券評価、貸倒れ |
| 高借入・赤字成長企業 | 正常化時の反発 | 借り換え、現金消費、遠い将来利益 |
一括した業種推奨ではありません。契約、会計、満期、顧客構成が結果を変えます。原油が米データセンターの電力費へ同率で転嫁されるわけでもなく、電源構成、地域のガス・電力市場、長期契約が重要です。AI需要の持続と現在価値の低下、工事の遅延は両立します。
成長企業を全て売るという結論ではありません。実際の現金創出がある企業と、外部資金が途絶えると計画が停止する企業を分ける必要があります。
12. 利益と割引率は同じ企業価値に作用します
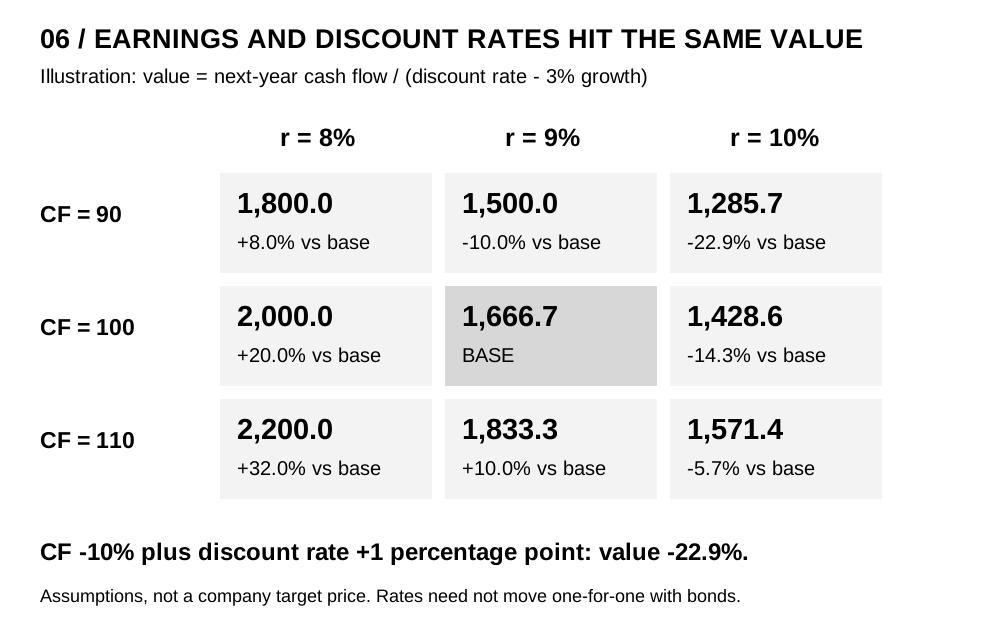
翌年キャッシュフロー100、割引率9%、永久成長率3%の例では、価値は100÷(0.09-0.03)=1,666.7です。割引率10%なら1,428.6、14.3%減。キャッシュフローも90になれば1,285.7、22.9%減です。10%と14.3%の単純合計ではありません。
| 翌年キャッシュフロー | 割引率8% | 9% | 10% |
|---|---|---|---|
| 90 | 1,800.0 (+8.0%) | 1,500.0 (-10.0%) | 1,285.7 (-22.9%) |
| 100 | 2,000.0 (+20.0%) | 1,666.7 (基準) | 1,428.6 (-14.3%) |
| 110 | 2,200.0 (+32.0%) | 1,833.3 (+10.0%) | 1,571.4 (-5.7%) |
成長率は全て3%、括弧は100・9%の基準比、小数第1位への丸めです。単位は任意で実際の目標株価ではなく、国債金利と企業割引率が一対一で動くとも仮定していません。
債券も、修正デュレーション8なら金利0.50ポイント上昇で価格は約4%下落し、16なら約8%です。利息、凸性、再投資、為替を除いた一次近似で、現在の特定国債の実測デュレーションではありません。5%利回りは自動買いの指示でも崩壊の機械的境界でもありません。
13. システム崩壊をまだ断定しない理由
確認できた米ハイイールド債のオプション調整後スプレッドは9月9日2.71ポイント、271bpで、9月3日の265bpから6bp拡大でした。その時点では全面的な信用恐慌の証拠ではありません。19
ただし10~11日の急変は含みません。最新信用スプレッド、国債市場の板の厚さ、担保金融、追証、金融機関調達を十分に検証できていません。過去の安定を現在の安全保証にすることも誤りです。
供給障害と政策再評価が信用収縮や強制売却に発展するかは別途観察すべきです。信用スプレッドの急拡大と資金調達障害は警戒を強める条件、供給回復と軽油在庫改善、物価上昇項目の縮小は慎重論を弱める条件です。政治家の意図や能力を全ての価格変化の単一原因と断定しません。
14. リスクを再び増やす条件
コア物価の広い安定、エネルギー供給の回復、信用悪化を伴わない長期金利低下が重なる方が、投資再開の根拠として強くなります。良好なCPI一回で手元流動性を使い切る必要はありません。
逆にコアの広がり、原油・運賃上昇、短長金利の同時上昇なら、株価下落だけを買い理由にできません。今後12か月の自由キャッシュフロー、必要調達額、原価転嫁契約、顧客の投資実行を確認します。耐えられる企業と十分に安い企業は同じではありません。
21:30以降は、どの物価が変化し、金利と実物供給がその解釈を裏付けるかを確かめた上でリスクを増やすべきです。
方法と限界
価格は執行可能なライブ価格ではなく、統計は改定され得ます。図1は予想を含み、図5は条件付き分析、図6は仮定計算です。金利分解と信用資料は9月9日までです。一般的投資研究であり個別助言や売買指示ではありません。
EIA, 9月STEO・世界石油市場。9月9日公表、予測締切9月3日。更新でページ内容が変わる場合があります。 ↩︎ ↩︎ ↩︎ ↩︎
FRB, 7月29日FOMC声明。 ↩︎ ↩︎
EIA, 9月STEO・石油製品。 ↩︎ ↩︎
NY連銀, Treasury Term Premia。現在のプレミアム値は未推計。 ↩︎ ↩︎