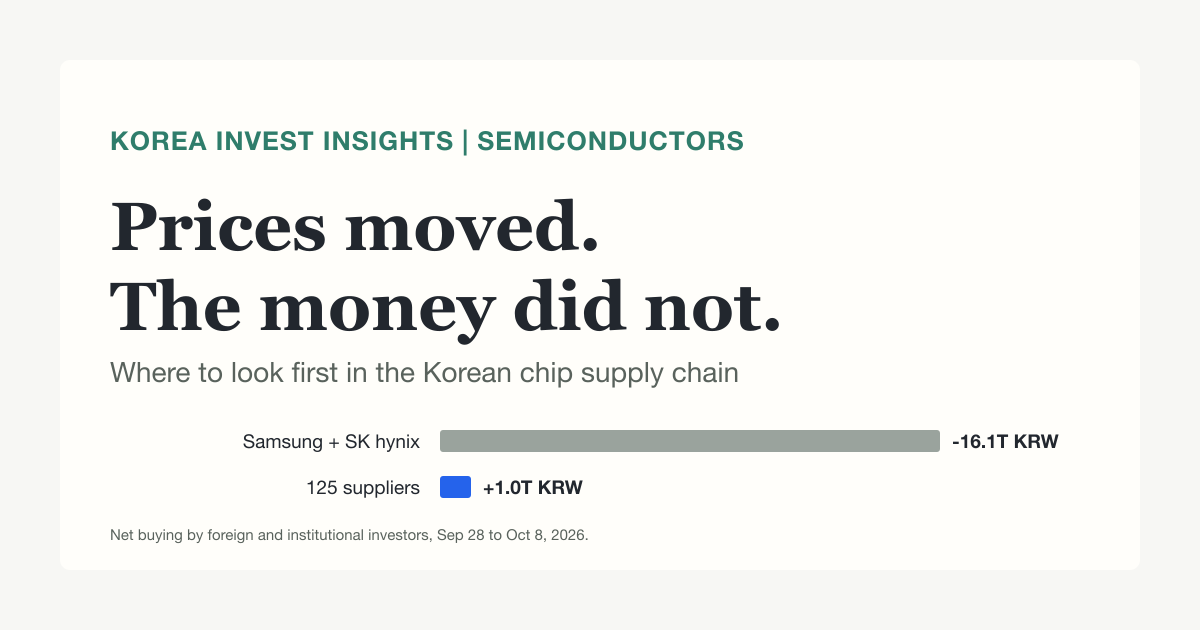
10月8日、Samsung Electronicsは第3四半期の暫定営業利益107.4兆ウォンを発表しました。Samsung Electronicsの四半期営業利益が初めて100兆ウォンを超えました。1 ところが同日、KOSPIは2.62%、Samsung Electronicsは2.42%下落しました。半導体サプライヤーの一部は同日、過去最高値を更新しました。
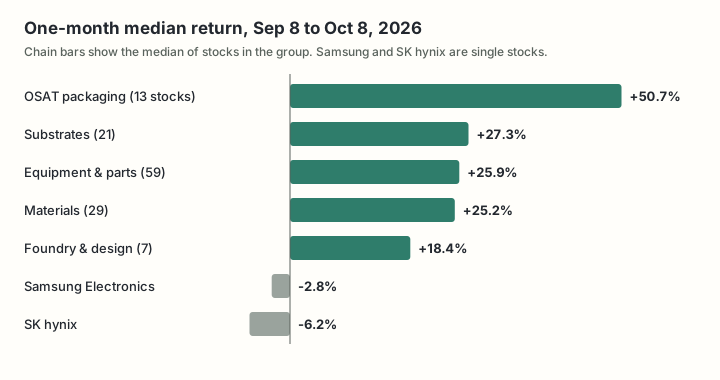
市場では「Samsung ElectronicsとSK hynixを売って半導体サプライヤーに乗り換える」という説明が広がっています。株価だけを見ればその通りです。9月8日から10月8日まで、半導体の素材・部品・装置129銘柄のリターン中央値は27%でした。一方、Samsung Electronicsは2.8%、SK hynixは6.2%下落しました。しかし、資金は株価ほど移動しませんでした。
この分析で確認する問いは一つです。上昇した銘柄を追うべきか、それとも別の対象を先に見るべきかです。結論から記します。
半導体サプライヤーの上昇は実際に起きていますが、大型株から流出した資金の一部だけが追随した株価の再評価です。先に見る対象は、すでに高値を更新した装置株ではありません。年金基金・投資信託・私募ファンドが1カ月間買い集め、急落した2日間も売り越しに転じなかったFC-BGA基板です。その中心はSamsung Electro-Mechanicsです。
- 大型株から流出した資金は、半導体サプライヤーにはほとんど向かいませんでした。9月28日以降、Samsung Electronics・Samsung Electronics preferred shares・SK hynixから外国人投資家と機関投資家が16.1兆ウォンを売り越し、半導体サプライヤー125銘柄には1.0兆ウォンが流入しました。時価総額が小さいため、この程度の資金でも株価は大きく動きました。
- 半導体サプライヤーを買う主体は二つに分かれます。外国人投資家は高値更新の装置株を買い、年金基金・投資信託・私募ファンドは同じ銘柄を売る一方、Samsung Electro-MechanicsやDaeduck Electronicsのような上昇が小さい銘柄を買いました。10月7日から8日の2日間、年金基金・投資信託・私募ファンドは半導体サプライヤーを6,871億ウォン売り越しました。
- 大型株を下支えしていた自社株買いが終わりに近づいています。Samsung Electronicsは10月6日ごろに公示上限に達したと推定され、SK hynixは株数ベースで82%を執行したと推定されます。指数がさらに下落すれば、半導体サプライヤーだけが上昇するのは難しくなります。
- 半導体サプライヤーの利益の源泉はメモリー利益です。メモリー価格が下がれば、設備増強が先に減ります。Samsung Electronicsを減らして装置株を買うことは、同じリスクをより高い倍率で買うことです。
分析基準日は10月8日の終値です。10月9日はハングルの日で韓国市場は休場でした。韓国株価は独自に収集した取引所の日足データで、投資家別の純買いはKiwoom Securitiesのデータに基づく推定額です。小型株の投資家別詳細需給は9月17日以降、全銘柄分がそろっているため、その期間だけを使いました。
半導体サプライヤー129銘柄は、この分析で直接分類したリストです。需給合計は時価総額の大きいSamsung Electro-Mechanics、LG Innotek、Doosan、SKCを除いた125銘柄を対象とします。年金基金、投資信託、私募ファンドはまとめて「年金基金・投資信託・私募ファンド」と呼びます。
株価は移りましたが、資金流入は大型株の売り額の約6%にとどまりました
9月28日から10月8日までの外国人投資家と機関投資家の純買いを比べると、差は明確です。秋夕連休前の最終取引日である9月23日の終値を基準に、同期間の株価も記載しました。
| 区分 | 外国人投資家+機関投資家の純買い | 時価総額合計 | 時価総額比 | 9月23日以降の等ウェイト株価 |
|---|---|---|---|---|
| Samsung Electronics・Samsung Electronics preferred shares・SK hynix | -16.1兆ウォン | 約2,915兆ウォン | -0.55% | -9.9% |
| 半導体サプライヤー125銘柄 | +1.0兆ウォン | 約215兆ウォン | +0.48% | +13.5% |
半導体サプライヤーに入った資金は、大型株から流出した資金の約6%です。一方、半導体サプライヤーは時価総額が小さいため、時価総額の0.5%が流入した時期に株価は平均13%上昇しました。株価を押し上げたのは大規模な資金移動ではなく、小さな市場に入った限界的な買いでした。
大型株を売ったのは外国人投資家で、買い受けたのは自社株買いと個人投資家でした。同期間におけるSamsung Electronics・Samsung Electronics preferred shares・SK hynixの主体別純買いは次のとおりです。
| 主体 | 9月28日~10月8日の純買い |
|---|---|
| 外国人投資家 | -12.7兆ウォン |
| 機関投資家 | -3.4兆ウォン |
| 個人投資家 | +5.7兆ウォン |
| その他法人(自社株買いを含む) | +10.4兆ウォン |
その他法人の純買いの大半は、両社の自社株買いとみられます。Samsung Electronicsは8月21日、15兆ウォン、5,328万株規模の市場内買い付けを決定し、取得期間は11月21日までです。2 その他法人の累積純買いは8月20日から10月8日までで5,562万株となり、すでに上限を超えました。1日の純買いは10月6日の2,721億ウォンから、10月7日の-56億ウォン、10月8日の361億ウォンへと減りました。
SK hynixは8月19日、40兆ウォン、2,407万株規模の買い付けを決定し、取得期間は11月19日までです。3 その他法人の累積純買いは1,985万株で、上限の82%です。1日の買い付け株数は10月初めの約60万株から約40万株に減りました。このペースなら上限は10月中旬から下旬初めに消化されます。この計算はその他法人の純買いを自社株買いとみなした推定です。取得結果報告書はまだ公表されていません。
市場で広がる見方を数字で確認します
最近の市況記事で繰り返される主張を、同じ基準で確認しました。高値更新は2014年8月以降の修正株価と取引所の日足データで判定しました。
| 市場の見方 | 判定 | 数字 |
|---|---|---|
| 指数が下落しても一部銘柄は上昇する | 半導体サプライヤー内でのみ成立 | 10月8日、KOSPI -2.62%、KOSDAQ -0.69%。売買代金3億ウォン以上の1,324銘柄のうち上昇は30%、半導体サプライヤー129銘柄では67% |
| レバレッジ商品が急落する前はKOSDAQを売ってSamsung and SK hynixを買った | 裏付けあり | 5月1日~6月22日、Samsung Electronics・Samsung Electronics preferred shares・SK hynixで個人投資家+38.7兆ウォン、証券会社自己勘定+17.2兆ウォン、外国人投資家-56.3兆ウォン |
| 今はSamsung and SK hynixを売って半導体サプライヤーに向かう | 方向は正しいが規模は異なる | 9月17日~10月8日、Samsung and SK hynixで外国人投資家-13.3兆ウォン、自社株買いなどその他法人+18.6兆ウォン。半導体サプライヤー125銘柄で外国人投資家+0.48兆ウォン、機関投資家+0.98兆ウォン |
| 過去最高値更新が相次いでいる | 限定的に裏付けあり | 9月18日~10月8日の過去最高値更新22銘柄のうち16銘柄が半導体サプライヤー129銘柄に含まれる。半導体サプライヤーの中央値は過去最高値比-36% |
| 高値を更新した銘柄が長い上ヒゲをつけて下落する | 裏付けあり | 10月8日の高値更新5銘柄の終値は日中高値を中央値で4.3%下回る。10月7日は9銘柄中6銘柄が高値から3%超下落 |
| 連休前に急ぐ理由はない | 裏付けあり | 休場中の米国市場で10月8日、フィラデルフィア半導体株指数は3%台下落 |
「単一銘柄レバレッジ問題」とは、5月27日に上場したSamsung Electronics・SK hynix単一銘柄の2倍レバレッジ商品が、6~7月の急落で損失を拡大させたことを指します。KOSPIは7月7日に4.9%、7月28日に10.8%、7月29日に6.0%急落しました。金融当局は7月16日、基本預託金を1,000万ウォンから3,000万ウォン以上の現金に引き上げ、新規上場を暫定停止する補完策を発表しました。4 5月27日から9月23日までに、Samsung系レバレッジ商品は35%台、SK hynix系は49~53%下落したとの集計があります。5
Samsung Electronicsは6月18日の終値362,500ウォンから7月30日の207,000ウォンまで、SK hynixは6月22日の2,919,000ウォンから7月30日の1,322,000ウォンまで下落しました。現在の構図は、7月30日の安値から始まった反発の主導権を誰が握るかです。9月末から10月初めに同種の新たな事象は確認されていません。
7月30日の安値からの戻りはチェーンごとに大きく異なります
チェーン別の等ウェイト・バスケットで、安値からの上昇率と以前の高値に対する位置を比較しました。以前の高値は4~6月のバスケット高値です。
| 区分 | 7月30日の安値比 | 以前の高値比 |
|---|---|---|
| Samsung Electronics | +27% | -28% |
| SK hynix | +27% | -42% |
| テスト部品(ソケット・プローブカード) | +118% | +18% |
| OSATパッケージング | +165% | +10% |
| 後工程装置 | +100% | -1% |
| テスト装置 | +179% | -4% |
| メモリー基板 | +119% | -6% |
| 前工程装置 | +78% | -6% |
| 超多層プリント基板(MLB) | +96% | -6% |
| 消耗部品 | +73% | -8% |
| プロセス素材 | +62% | -19% |
| FC-BGA・モジュール(Samsung Electro-Mechanics、LG Innotek、Daeduck Electronics) | +73% | -36% |
Samsung Electronicsは夏の下落幅の35%、SK hynixは22%を戻したにすぎません。テスト部品とOSATパッケージングは以前の高値を超えました。プロセス素材とFC-BGAはまだ大きく下回っています。
同じ半導体でも、現在の株価を動かす変数は異なります。メモリー大型株を動かすのは価格です。利益水準は過去最高で、焦点は価格上昇率と持続期間に移りました。株価は2027年予想利益の3.9倍(Samsung Electronics)と3.8倍(SK hynix)です。
半導体サプライヤーを動かすのは数量と設備増強です。メモリー企業が稼いだ資金が設備増強と稼働率に移る局面で、株価は2027年予想利益の14~20倍(チェーン別中央値)まで上昇しました。GPU・ASIC・CoWoSを動かすのは演算需要と資金調達です。需要は供給を上回り、市場の関心はOpenAIの売上、ハイパースケーラーの借り入れ、5%台の金利へ移りました。
チェーンごとに株価を動かす材料と資金の方向が異なります
以下の株価は9月8日から10月8日まで、需給は9月17日から10月8日までの累計です。
GPU・ASICは需要より資金調達が焦点です
NVIDIAは8月26日にFY27第2四半期売上高962億ドル(前年同期比106%増)を発表し、第3四半期のガイダンスは1,080億ドル、FY28の成長率は約70%との暫定見通しを示しました。6 Vera Rubinは8月に量産出荷を開始しました。BroadcomはAI半導体売上高をFY27に約1,150億ドル、FY28に約2,300億ドルと述べたと報じられました。7
変化したのは利益配分です。NVIDIAの粗利益率はメモリー価格の影響で74%から第4四半期には71~72%へ低下します。価格決定力の一部がGPUからメモリーに移ったことを意味します。NVIDIAはフロンティア・ラボに約500億ドルを投資し、信用を補強すると説明しました。財務責任者は、その一部を循環金融と呼ぶ人もいるだろうと自ら述べました。6
株価はNVIDIA +2%、AMD +23%、Broadcom -2%、Marvell +22%です。NVIDIAとAMDは10月6日、2025年6月以降の最高値をつけました。10月8日はNVIDIAが2.9%、AMDが3.9%下落しました。10月8日の半導体安の要因として、OpenAIの年率換算売上高引き下げ報道、BroadcomによるOpenAI向け500億ドル超の資金調達報道、ブレント原油104ドル、米国10年国債利回り5%台が挙げられました。8
需要を確認する局面です。この需要を韓国で受ける経路はHBMと基板です。次の確認日は10月15日のTSMC決算と10月下旬のハイパースケーラー決算です。
CPUは話題が先行し、韓国では基板を通じてのみ波及します
エージェント型AIによってCPUとGPUの比率が1対4~1対8から1対1へ戻るという見方です。Intelは7月23日の第2四半期決算説明会で、サーバーCPU需要が供給を大幅に上回っていると述べました。9 NVIDIAはFY28のCPU売上高が2倍以上になるとの暫定見通しを示しました。6 いずれも利害関係者の発言です。
9月21日にMetaのエージェント製品Museが登場した後、AMDの時価総額は1兆ドルを超え、Intelは12%、Armは17%上昇しました。しかし報道自体が、MuseがどれだけCPUを使うかは公表されていないと記しています。10 9月23日終値比でIntelは13%、Armは17%下落し、Intelは6月高値を25%下回っています。
韓国にはCPU設計会社がありません。サーバーCPU向けFC-BGAを主力とするSamsung Electro-Mechanicsが最も直接的につながります。CPU単独のテーマとして扱う根拠はまだ弱く、恩恵は基板を通じて受けます。次の確認日は10月29日のIntel第3四半期決算です。
CoWoSのボトルネックはウェハーからパッケージングに移りました
TSMCの最高経営責任者は7月16日、パッケージング能力が非常に逼迫し、顧客の成長を制限していると述べました。11 CoWoSの月間生産能力は2026年末に約13万枚、2028年末に約26万枚になると報じられました。サプライチェーンとアナリストの推定であり、TSMCのガイダンスではありません。TSMCは8月からCoWoSの前工程であるチップ・オン・ウェハー工程をASEなどの後工程受託会社(OSAT)に委託し始めました。12
TSMCの9月売上高は5,119億台湾ドルで、前月比0.6%減、前年同月比54.6%増でした。13 株価はTSMC +4%(10月5日に2025年6月以降の最高値、高値比-6%)、ASE +14%、Amkor +1%(6月高値比-47%)です。第3四半期決算は10月15日です。
韓国企業がTSMCにCoWoS装置を直接納入すると確定報道された事例はありません。つながりは台湾の後工程企業を経由する間接的な経路です。Intekplusは台湾の後工程企業のCoWoSライン向け検査装置の品質評価に合格し、本契約を準備中と報じられました。14 Hanmi Semiconductorは6月30日、CoWoS工程向け2.5Dボンダーを発表しました。チェーンの中で最も変動が小さい軸であり、10月15日の決算がチェーン全体の方向を示します。
メモリーは利益が最大でも需給が空いています
Samsung Electronicsの第3四半期暫定営業利益107.4兆ウォンは前四半期比20%増でした。コンセンサスとの比較評価は集計元によって分かれます。LSEG集計の106.1兆ウォンは上回りましたが、発表直前のFnGuide予想108.7兆ウォンには届きませんでした。1 発表当日の株価は2.4%下落しました。
Micronは9月30日の決算で、次四半期売上高615億ドルを提示しました。市場予想は570~580億ドルでした。2027~2028年の需給は2026年より逼迫し、2027年のHBM供給量は大半について値上げを含む交渉が終わったと説明しました。15 TrendForceは第4四半期の契約価格を一般DRAM +10~15%、NAND +15~20%と予想しました。第3四半期予想(+13~18%、+18~23%)を下回ります。HBM(+15~20%)とサーバー向けSSDだけが上昇幅を広げます。16 10月第1週、NANDウェハーのスポット価格は2.9%下落しました。17
株価はSamsung Electronics -2.8%、SK hynix -6.2%です。SK hynixは10月6日、Samsung Electronicsは10月8日に20日移動平均線を下回りました。Micronは+3.6%、SanDiskは-7.4%で、SeagateとWDCはそれぞれ-14%、-18%でした。外国人投資家は9月17日以降、Samsung Electronics・Samsung Electronics preferred shares・SK hynixを13.3兆ウォン売り越し、5月以降の累積売り越しは約123兆ウォンです。
自社株買いがこの売りを受け止めてきました。その他法人は同期間に18.6兆ウォンを買い越しました。上で見たとおり、Samsung Electronicsは上限を消化し、SK hynixはペースが落ちています。利益は最大でも買い手が減る局面です。10月27日のSK hynix決算と追加株主還元、10月29日のSamsung Electronics確定決算が節目です。
韓国のパッケージング・OSATは最も上昇し、追随しにくい状況です
Samsung ElectronicsとSK hynixがHBMにラインを集中させるなか、汎用DRAM・NANDのパッケージング、テスト、モジュール組み立てが外注に出るという見方です。Hanwha Investment & Securitiesは来年のSamsung Electronicsのモジュール組み立て外注を2~3兆ウォンと推定しました。18 Samsungの外注量は業界報道と証券会社の推定であり、確定契約の公示はありません。
OSAT13銘柄の1カ月リターン中央値は51%で、20日線を22%上回っています。全チェーンで最も上昇し、乖離も最大です。外国人投資家は1,831億ウォンを買い越し、年金基金・投資信託・私募ファンドは135億ウォンとほとんど買っていません。外国人投資家がけん引するチェーンです。
業績の根拠が確認できるのはHanamicronです。第2四半期売上高は6,832億ウォン(前年同期比101%増)、営業利益は1,423億ウォン(371%増)でした。19 ただしHana MaterialsがHanamicron株291万株を対象に発行した交換社債1,000億ウォン(交換価額34,388ウォン)があります。現在株価が交換価額を上回るため、交換が行われれば株式が市場に出る可能性があります。20 チェーン全体は追わず、Hanamicronだけを押し目で見る候補とします。
韓国の素材は上昇が小さい一方、期待リターンも限られます
稼働率の上昇と新規工場の稼働による数量増加が根拠です。価格引き上げはSoulbrain(顧客との価格調整を完了)とHansol Chemical(過酸化水素の販売価格引き上げ)でのみ確認されています。2122 Hana Securitiesは10月6日、「大きく上昇した前工程より、後工程・素材・消耗品」を選好すると述べました。23
素材29銘柄の1カ月リターン中央値は25%です。プロセス素材バスケットは以前の高値比-19%と上昇が小さく、2027年予想利益に対する株価は中央値13.6倍です。年金基金・投資信託・私募ファンドが1,551億ウォンを買い、外国人投資家が1,674億ウォンを売ったチェーンです。Soulbrainに406億ウォン、Hansol Chemicalに573億ウォンが流入しました。
証券会社の平均目標株価に対する上値余地の中央値は+23%です。Samsung Electronicsの上値余地(+89%)より低く、大型株と比べると魅力は弱いです。ディフェンシブな後発銘柄です。TCKについては、KB Securitiesが第3四半期営業利益を328億ウォン(前年同期比47%増)と予想し、目標株価を36万ウォンに引き上げました。24
韓国の部品・装置では設備増強期待から高値更新が集中しています
Samsung ElectronicsとSK hynixの2026年設備投資コンセンサスは年初比でそれぞれ34%、51%上昇しました。25
平沢P5第1段階の装置搬入を2027年第3四半期から第2四半期に前倒しする案を協議中と、9月28日に報じられました。26 龍仁Y1は7月に装置発注を始め、クリーンルーム稼働は2027年2月に前倒しされました。27
この日程どおりなら、韓国装置会社の受注公示は今年第4四半期から来年第1四半期に集中する可能性があります。報道に基づく推定です。
6月末の受注残高はWonik IPSが6,346億ウォン、TESが2,069億ウォン、Jusung Engineeringが2,336億ウォンで、2025年末の2.1~2.4倍です。28 テスト関連ではHBM4とDDR5のテスト強度上昇が根拠です。
株価面ではチェーン内で過去最高値更新が最も多くなっています。過去最高値更新16銘柄のうち14銘柄がこのチェーンです(PSK Holdings、DI Corporation、Exicon、TSE、Intekplus、Jusung Engineering、KC Techなど)。1カ月リターン中央値は26%で、等ウェイト・バスケットは以前の高値を5%上回ります。需給は外国人投資家+3,592億ウォン、証券会社自己勘定+5,326億ウォン、年金基金・投資信託・私募ファンド-198億ウォン、個人投資家-8,539億ウォンです。10月6~8日の3日間だけを見ると、年金基金・投資信託・私募ファンドは4,805億ウォンを売り越しました。
反対材料も明確です。装置搬入が本格化するのは2027年からです。Wonik IPSの第3四半期営業利益は、Shinhan Investmentの予想がコンセンサスを22%下回ります。29 Jusung Engineeringは上半期に営業損失を計上しました。2025年売上高の84%は顧客2社からのものでした。時価総額は2027年予想営業利益の約91倍で、確認できた証券会社目標株価(LS Securitiesの22万ウォン)はすでに株価を下回ります。30
主導銘柄はこのチェーンにありますが、参入は押し目の質を見てから判断すべきです。
韓国の基板ではボトルネックが移り、国内機関投資家が最も多く買いました
AIアクセラレーターとサーバーのボトルネックが基板に移ったという見方です。Samsung Electro-Mechanicsは9月28日の取締役会で、FC-BGA増産投資6.78兆ウォン(世宗4.27兆ウォン、ベトナム2.51兆ウォン)を決定しました。31
顧客企業が設備投資の一部を支援し、数量を保証すると報じられました。32
Yuanta SecuritiesはSamsung Electro-Mechanicsの第3四半期営業利益を6,832億ウォン(コンセンサス比9.7%高)、2027年営業利益を4.89兆ウォン(2026年は2.21兆ウォン)と推定しています。33
Doosanは銅張積層板(CCL)の増産投資9,684億ウォンを公示し、SimmtechのSOCAMM2売上高は2026年の1,518億ウォンから2027年の3,210億ウォンに増えると推定されています。3435
基板21銘柄の1カ月リターン中央値は27%ですが、銘柄間の差は大きいです。Samsung Electro-Mechanicsは+13%、LG Innotekは+5%と上昇が小さく、Daeduck Electronicsは+58%、Simmtechは+42%でした。Samsung Electro-Mechanicsは6月高値(終値227万ウォン)を32%下回っています。
需給は年金基金・投資信託・私募ファンドが+8,093億ウォンで、全チェーン中最大です。Samsung Electro-Mechanics +5,057億ウォン、Daeduck Electronics +1,512億ウォン、Doosan +1,139億ウォン、LG Innotek +851億ウォンです。10月7~8日の急落した2日間も、Samsung Electro-Mechanics・Daeduck Electronics・LG Innotek・Doosanの4銘柄合計は+79億ウォンで、売り越しに転じませんでした。Samsung Electro-Mechanicsは外国人投資家(+1,228億ウォン)と年金基金・投資信託・私募ファンド(+5,057億ウォン)がそれぞれ1,000億ウォン超を同時に買い、個人投資家が売った(-6,222億ウォン)唯一の半導体サプライヤー銘柄です。
反対材料もあります。Samsung Electro-Mechanicsも10月7~8日の2日間は外国人投資家が1,674億ウォン、証券会社自己勘定が2,205億ウォンを売り、個人投資家が4,026億ウォンを買い受けるなか、株価は7.7%下落しました。Samsung Electro-Mechanicsの2027年予想利益に対する株価は31~38倍で、証券会社目標株価は45~58倍を前提にしています。金利が5%台のときは倍率リスクが大きくなります。Simmtechの株価はDaishin Securitiesの目標株価17万ウォンを上回り、年金基金・投資信託・私募ファンドは売っています。Daeduck Electronicsは20日線を32%上回り、LG Innotekは為替の影響で第3四半期利益が減ります。
基板チェーン全体ではなく、Samsung Electro-Mechanicsを先に見ます。Daeduck Electronicsは押し目を待ちます。SimmtechとISU Petasysは外国人投資家が買い、年金基金・投資信託・私募ファンドが売っている銘柄であり、下記の装置・後工程の主導銘柄と同じ基準で見ます。
半導体サプライヤーを買う二つの陣営は異なる銘柄を買っています
9月17日から10月8日までの累積純買いを銘柄別に見ると、買い手が明確に分かれます。金額は億ウォンです。
| 銘柄 | 外国人投資家 | 年金基金・投資信託・私募ファンド | 1カ月リターン |
|---|---|---|---|
| Samsung Electro-Mechanics | +1,228 | +5,057 | +12.8% |
| Leeno Industrial | -2,420 | +1,744 | +27.6% |
| Daeduck Electronics | -994 | +1,512 | +57.9% |
| Doosan | -3,076 | +1,139 | +7.6% |
| Jusung Engineering | +2,348 | -905 | +37.5% |
| Simmtech | +1,474 | -731 | +41.9% |
| SFA Semicon | +1,171 | -870 | +91.7% |
| Hanmi Semiconductor | +1,139 | -480 | +9.2% |
| Hanamicron | +1,041 | +103 | +43.6% |
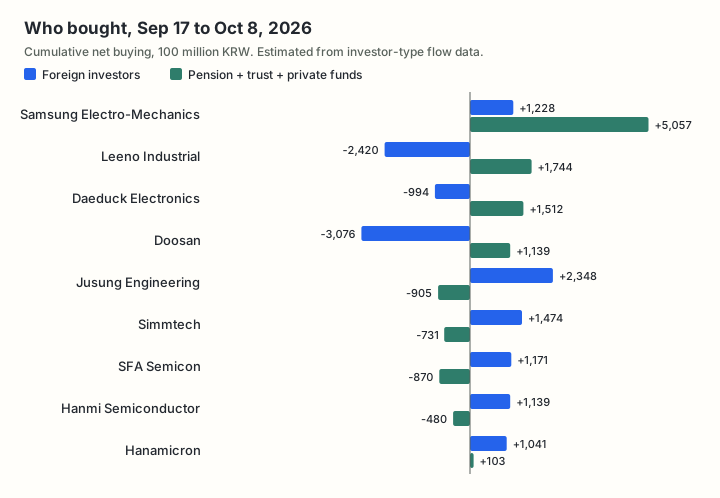
外国人投資家は高値更新・急騰銘柄を買いました。年金基金・投資信託・私募ファンドは上昇が小さい大型・業績銘柄を買いました。この分析の半導体サプライヤーリストで、両主体がそれぞれ1,000億ウォン超を同時に買った銘柄はSamsung Electro-Mechanicsだけです。
個人投資家は同期間に半導体サプライヤーを1.43兆ウォン売り越しました。個人投資家が後から殺到した相場ではまだありません。証券会社自己勘定は9月28日から10月8日まで6,937億ウォンを買い越しましたが、証券会社の自己勘定とETFの流動性供給分が混在するため、長くとどまる資金とは見なしにくいです。
10月7~8日に年金基金・投資信託・私募ファンドが売った分は外国人投資家が買い受けました。どちらが正しいかは今は決められません。月曜日以降の押し目で株価が答えを示します。
先に見るのはSamsung Electro-Mechanicsで、高値更新の装置株は押し目を確認してからです
チェーン別の優先順位です。売買の推奨ではなく、上記の根拠を一行にまとめた判断です。
| 順位 | チェーン | 見方 | 根拠 |
|---|---|---|---|
| 1 | FC-BGA基板(Samsung Electro-Mechanics中心、Daeduck Electronicsは押し目待ち) | 先に見る対象 | 年金基金・投資信託・私募ファンドの1カ月累積買いが最大で、急落した2日間も売り越しに転じず。Samsung Electro-Mechanicsは上昇が小さく、演算・CPU・メモリー需要を同時に受ける。第3四半期業績がコンセンサスを上回るとの推定 |
| 2 | 部品・装置のうちテスト・後工程の主導銘柄 | 押し目を確認後 | 真の高値更新銘柄群。ただし10月7~8日は年金基金・投資信託・私募ファンドが売り越し、20日線比+16~33%、日中変動幅5~8%。待つうちに機会を逃す可能性があり、その場合のシグナルは下表に記載 |
| 3 | OSAT | Hanamicronのみ条件付き | チェーンは過熱。Hanamicronは業績と低い倍率(2027年予想利益の13倍) |
| 4 | 素材 | 優先度は低い | 年金基金・投資信託・私募ファンドが買い、上昇は小さいが、期待リターンはSamsung Electronicsより低い |
| 5 | 前工程装置 | 第3四半期決算後 | Wonik IPSの第3四半期予想は下振れ、年金基金・投資信託・私募ファンドは売り越し、装置搬入は2027年 |
| 確認 | GPU・ASIC、CoWoS | 需要確認局面 | 10月15日のTSMC、10月下旬のハイパースケーラー決算 |
| 確認 | メモリー | 利益最大、需給点検局面 | 自社株買い消化、10月27日と29日が節目 |
| 保留 | CPU | 独立した参入根拠は弱い | 9月21日の急騰後に反落、恩恵は基板を通じて受ける |
銘柄候補と条件です。価格は10月8日の終値です。条件は判断根拠を示す分析枠組みであり、注文基準ではありません。
| 銘柄 | 終値(ウォン) | 位置 | 注目する条件 | 論理が崩れる条件 |
|---|---|---|---|---|
| Samsung Electro-Mechanics | 1,546,000 | 10日線155万、20日線146万、1カ月高値169.9万 | 146~155万の範囲で下落日の出来高が減り、外国人投資家の売りが止まり、年金基金・投資信託・私募ファンドの純買いが再開するとき。10月下旬の決算でFC-BGA販売価格とコンセンサス超過を確認し、170万を再び上回るとき | 20日線を終値で2取引日下回り、年金基金・投資信託・私募ファンドが売り越しに転じることが重なるとき。第3四半期営業利益がコンセンサス(6,230億ウォン)に届かないとき |
| Daeduck Electronics | 157,700 | 20日線比+32%、10日線13.8万、5月高値19.1万 | 10日線(13.8万~14.5万)まで押し、出来高が減るとき | 20日線(12.0万)を下回るとき。第3四半期営業利益がMeritz Securities予想(739億ウォン)に届かないとき |
| Intekplus | 60,600 | 高値62,600(10月2日)、ブレイク価格54,100、10日線5.7万 | 5.7万前後で支持された後、出来高を伴って62,600を上回るとき。2027年EPS予想+29%、台湾の後工程企業のCoWoSライン参入報道 | 54,100を終値で下回るとき。台湾で年内に本契約を確認できないとき |
| PSK Holdings | 209,500 | 高値219,000(10月8日、長い上ヒゲ)、10日線18.5万、ブレイク価格17.4万 | 18.5万前後まで押し、出来高が減るとき | 17.4万を終値で下回るとき |
| DI Corporation | 42,150 | 高値44,400(10月8日、長い上ヒゲ)、ブレイク価格41,700、10日線3.9万 | 41,700を維持し、44,400を再び上回るとき | 10日線を下回るとき |
| Hanamicron | 51,200 | 1カ月高値54,500、6月高値56,800、10日線4.9万 | 4.9万前後で支持された後、54,500を再び上回るとき | 20日線(4.3万)を下回るとき。交換社債の株式化が確認されるとき |
追随しにくい銘柄はJusung Engineering(目標株価超え、年金基金・投資信託・私募ファンド-905億ウォン)、KC Tech(20日線比+49%)、Exicon(1カ月+97%)、Hanyang Digitech(+108%)、SFA Semicon(+92%、2027年予想利益の30倍)です。
Samsung Electronicsと比べると、参入時期はSamsung Electro-Mechanicsが先です
| 項目 | Samsung Electronics | Samsung Electro-Mechanics | Daeduck Electronics | Intekplus |
|---|---|---|---|---|
| 2027年予想利益に対する株価 | 3.9倍 | 31~38倍 | 24倍 | 17.5倍 |
| 証券会社平均目標株価に対する上値余地 | +89% | +56% | +28% | +41% |
| 2027年EPS予想の1カ月変化 | +0.1%(2026年は-5.8%) | +6.9% | +1.5% | +28.6% |
| 1カ月リターン | -2.8% | +12.8% | +57.9% | +46.9% |
| 9月17日以降の外国人投資家 | -2.49兆ウォン | +1,228億ウォン | -994億ウォン | +345億ウォン |
| 9月17日以降の年金基金・投資信託・私募ファンド | 0 | +5,057億ウォン | +1,512億ウォン | -294億ウォン |
| 日中変動幅(20日平均) | 3.6% | 5.1% | 5.4% | 7.9% |
Samsung Electronicsは利益に対して最も割安ですが、直近1カ月の相対強度、需給、利益予想の方向は最も弱いです。Samsung Electro-Mechanicsはその逆です。その代わり、倍率リスクが大きく、日中変動幅はSamsung Electronicsの1.4倍です。証券会社目標株価に対する上値余地はSamsung Electronicsが最大ですが、目標株価が27万ウォンから63万ウォンまで開いており、平均値の信頼性は低いです。
月曜日から見る項目と判断が変わるシグナル
10月12日の市場再開後、まず見る項目は次のとおりです。第一に米国市場の10月9日終値と寄り付きギャップです。10月9日序盤(韓国時間23時1分)の半導体は横ばい圏でした(SOXX -0.3%、NVIDIA +0.1%、Micron +0.3%)。
第二に、高値更新銘柄が10日線とブレイク価格を維持するか、下落日の出来高が上昇日より減るかです。第三に、年金基金・投資信託・私募ファンドが半導体サプライヤーを買い越しに戻すかです。2日連続で売り越しが続けば、2位候補全体を後ろ倒しにします。第四に、Samsung Electronicsでその他法人の純買いが再び出るか、外国人投資家の売り圧力が弱まるかです。
| シグナル | 判断の変化 |
|---|---|
| 高値更新銘柄が10日線上で出来高を減らして持ちこたえ、同時に年金基金・投資信託・私募ファンドが2取引日連続の純買いに戻る | 2位(テスト・後工程の主導銘柄)の参入時期を早める |
| Samsung Electro-Mechanicsの第3四半期営業利益がコンセンサスを下回るか、FC-BGA販売価格の引き上げが確認できない | 基板を先に見る対象から外す |
| 第4四半期DRAM契約価格がTrendForce予想(+10~15%)に届かないか、スポット価格が下落に転じる | 半導体サプライヤー全体の評価を一段下げる。設備増強が先に減る |
| ハイパースケーラーが2027年設備投資を引き下げるか、信用スプレッドが急上昇する | チェーン全体の縮小を検討 |
| SK hynixが10月27日に新たな自社株買いを発表し、Samsung Electronicsが10月29日に株主還元を拡大する | 大型株の需給空白が解消。半導体サプライヤーに対するメモリーの劣位が縮小 |
| 日付 | 予定 |
|---|---|
| 10月12日 | 韓国市場再開 |
| 10月14~15日 | 米国9月消費者物価、ASML・TSMC第3四半期決算 |
| 10月中旬~下旬初め | SK hynix自社株買い消化の推定時期 |
| 10月21日 | NVIDIA GTC Berlin |
| 10月22日 | Bank of Korea Monetary Policy Board |
| 10月27日 | SK hynix第3四半期決算と追加株主還元、10月27~28日FOMC |
| 10月28日 | Samsung Electro-Mechanics第3四半期決算(カレンダー基準、未確定)、Microsoft決算 |
| 10月29日 | Samsung Electronics確定決算、Intel第3四半期決算 |
| 11月3日 | AMD第3四半期決算 |
| 11月17日 | NVIDIA第3四半期決算 |
確認できなかったことと計算上の限界
- 投資家別純買いはKiwoom Securitiesのデータに基づく推定額です。外国人投資家によるSamsung Electronics・SK hynixの第3四半期売り越し合計(Samsung Electronics 11.70兆ウォン、SK hynix 24.93兆ウォン)は報道集計と一致しました。36
- 小型株の投資家別詳細需給は9月10~16日のデータがないため、半導体サプライヤー合計から除きました。
- 過去最高値は2014年8月以降の修正株価で判定しました。それ以前の高値がさらに高い銘柄は除外できていません。
- 自社株買いの執行はその他法人の累積純買いから推定しました。他法人の取引も混在し、取得結果報告書は公表されていません。
- コンセンサスはNaver・WiseReportの集計です。小型株は予想値の更新が少ないため、「変化なし」が実際に上方修正がなかったことを意味しない場合があります。
- 証券会社の数値は報道で確認し、レポート原文は閲覧できませんでした。BroadcomのFY27・FY28数値とCoWoS生産能力は報道と推定に基づきます。
- 米国銘柄は主体別需給データがないため、株価だけで見ました。ハイパースケーラーの信用スプレッドの9~10月の数値は確認できませんでした。
免責事項: 本資料は調査と情報提供を目的としています。銘柄、倍率、条件は分析事例であり、売買の推奨ではありません。投資判断には読者自身による別途の検討が必要です。
Samsung Electronics 2026年第3四半期暫定決算発表, 2026-10-08. 暫定値であり、事業部別の業績は公表されていません。コンセンサスは集計元によって異なります。 ↩︎ ↩︎
Samsung Electronics自己株式取得決定の公示, 2026-08-21. 取得予定53,285,968株、約15兆ウォン、取得期間2026-08-24~11-21。 ↩︎
SK hynix自己株式取得決定の公示, 2026-08-19. 取得予定24,070,000株、約40兆ウォン、取得期間2026-08-20~11-19。 ↩︎
金融委員会の単一銘柄レバレッジ商品補完策に関する報道資料, 2026-07-16. 基本預託金の引き上げは8月初め、売買単位の拡大は11月に実施予定です。 ↩︎
Financial Newsによる単一銘柄レバレッジ商品のリターン集計, 2026-09-26. ↩︎
NVIDIA FY27第2四半期決算説明会全文, 2026-08-26. FY28成長率は会社が暫定見通しとして示しました。 ↩︎ ↩︎ ↩︎
Broadcom FY26第3四半期決算公示, 2026-09-02. FY27・FY28のAI半導体売上高は経営陣発言を引用した報道で、公示には記載されていません。 ↩︎
ウォールストリート引けに関する報道(Reuters記事転載), 2026-10-08. 複数の要因が報道で挙げられており、寄与度を測定した値ではありません。 ↩︎
Intel 2026年第2四半期決算説明会全文, 2026-07-23. ↩︎
Implicator.aiによるAMD時価総額1兆ドル突破の報道, 2026-09-21. ↩︎
TSMC第2四半期決算説明会全文, 2026-07-16. ↩︎
電子新聞によるTSMCのCoW工程外注拡大報道, 2026-08-04. ↩︎
TSMC 2026年9月売上公示, 2026-10-08. ↩︎
アジア経済によるCoWoS後工程装置の報道, 2026-08-14. 顧客名と本契約金額は公表されていません。 ↩︎
Micron FY26第4四半期準備発言, 2026-09-30. ↩︎
TrendForce 2026年第4四半期メモリー契約価格予想, 2026-09-30. 予想であり、実現価格ではありません。 ↩︎
TechTimesによるメモリー株安の報道, 2026-10-07. TrendForceのスポット価格を引用しています。 ↩︎
Smart TodayによるOSAT外注拡大の報道, 2026-10-09. Hanwha Investment & Securitiesの推定を引用しています。 ↩︎
JobpostによるHanamicron第2四半期業績報道, 2026-09-30. ↩︎
Financial NewsによるHana Materials交換社債の報道, 2026-09-14. ↩︎
Financial NewsによるSoulbrainのShinhan Investmentレポート報道, 2026-09-01. ↩︎
NewspimによるHansol ChemicalのHyundai Motor Securitiesレポート報道, 2026-09-18. 目標株価は引き下げられました。 ↩︎
MTNによるHana Securitiesの半導体サプライヤー見通し報道, 2026-10-06. ↩︎
NewspimによるTCKのKB Securitiesレポート報道, 2026-09-29. ↩︎
韓国経済による半導体サプライヤーETFリターンと設備投資コンセンサスの報道, 2026-10-03. ↩︎
ZDNet Koreaによる平沢P5装置搬入日程の報道, 2026-09-28. 装置会社と協議中の案であり、確定していません。 ↩︎
The One TVによるSK hynix龍仁クリーンルーム日程の報道, 2026-10-03. ↩︎
Newspimによる装置会社の受注残高報道, 2026-10-06. ↩︎
NewspimによるWonik IPSのShinhan Investmentレポート報道, 2026-10-08. ↩︎
EdailyによるJusung Engineeringの持ち分変動報道, 2026-10-08. 顧客集中度と業績も同じ報道から引用しました。 ↩︎
NewsverseによるSamsung Electro-MechanicsのFC-BGA増産報道, 2026-09-28. ↩︎
MTNによるSamsung Electro-Mechanicsの増産報道, 2026-09-28. 顧客の支援は報道内容であり、顧客と金額は公表されていません。 ↩︎
EdailyによるYuanta SecuritiesのSamsung Electro-Mechanicsレポート報道, 2026-10-08. ↩︎
E TodayによるDoosanのCCL増産報道, 2026-09-18. ↩︎
韓国経済によるSimmtechのDaishin Securitiesレポート報道, 2026-09-09. 証券会社の推定です。 ↩︎
Financial Newsによる第3四半期の外国人投資家売り越し集計, 2026-10-06. ↩︎