Sam Altman、Mark Zuckerberg、Jeff Bezos、Bill Gates、Peter Thiel、Vinod Khoslaがバイオ・長寿・医療技術に投資した企業は、今回確認したリストで94社です。そのうち現在、自社のティッカーで取引されている企業は10社だけです。残りは未上場か、他社に吸収されたか、消滅しています。
上場株を見る投資家にとって、残る問いは一つです。未上場企業に集まった資金は、どのルートで上場企業の業績に届き、株式市場はそれを今どのように値付けしているのでしょうか。最も大きな資金が集まった老化と脳インターフェースには、上場の代理銘柄が事実上ありません。資金が届いた分野では、業績よりも買収価格と売上倍率が先に動きました。結論から記します。
未上場バイオに集まった資金は、買収とナラティブを通じて上場株に先に届きましたが、業績ではまだ確認されていません。第3四半期決算とFDAの決定が、ナラティブを売上と承認文言に変える最初の試験です。金利上昇局面では、この試験を通過できない企業の下落余地はキャッシュバーンで決まります。
- 最も大きな資金が集まった分野ほど、上場の代理銘柄がありません。94社のうち、上場株でエクスポージャーを確認できるのは10社です。脳インターフェースで売上を上げる上場企業は見つかりませんでした。老化を掲げる上場企業の臨床試験も、老化そのものを適応症としていません。
- 資金が上場市場に届いた最も確かなルートは買収です。IQVIAの集計では、2026年上半期のバイオ医薬品の買収は42件、1,300億ドルでした。Lillyが今年買収した13社のうち、10社は未上場企業でした。
- 米国上場株では、ナラティブが倍率に表れました。診断3社は売上が26~44%増加し、倍率は19~33倍です。一方、大手ツール企業は売上成長率が5~10%で、倍率は6~9.5倍です。AI創薬プラットフォームの売上は38~76%減少しましたが、株価は臨床上のイベントによって明暗が分かれました。
- 金利が市場の基準線を変えました。XBIは年初来26.1%上昇しましたが、直近3カ月では6.4%下落しました。10年債利回りは年初の4.18%から5.24%に上昇しました。後期段階の資産は現金の1~3倍、ナラティブ銘柄は4~13倍で取引されています。
- 韓国では、海外契約が開示で確認でき、上半期に黒字だった企業はSamsung BiologicsとST Pharmの2社だけです。海外の根拠がある細胞・実験自動化企業の上半期売上は5億~46億ウォン台で、すべて赤字でした。
分析基準日は、未上場投資イベントが2026年10月9日、米国株価が10月9日終値、米国上場企業の業績が2026年第2四半期報告書、韓国の開示と報道が10月10日時点の閲覧です。韓国市場は10月9日のHangul Dayに休場しました。株価リターンは配当を除く価格リターンです。2次資料と独自計算は本文でその旨を明記しました。
94社は創薬と細胞治療が最多で、リーダーごとに投資テーマが異なります
94社のリストには、テック業界のリーダーが出資または自ら設立したバイオ、長寿、医療技術の会社と、過去の事業が重複なく含まれています。このうち90社は、個人、関連ファンド、財団による投資または設立とのつながりがあります。90社すべてが個人の直接投資先という意味ではなく、現在存続している未上場会社だけのリストでもありません。
残りの4社は個人投資に含めていません。Spring Discoveryは補助的な投資データベースにのみAltmanとのつながりが記載されており、帰属をさらに確認する必要があります。Googleが設立したCalicoは企業による設立のため、Larry Page個人の投資には数えていません。OpenAI Startup Fundが出資または共同で立ち上げたAmbience HealthcareとThrive AI Healthも、提携資本の比較事例としてのみ扱います。12
個人投資、関連投資会社・ファンド、財団による持分投資、企業による投資、寄付は、それぞれ異なる資金です。個人大資産家の長期的な選好、満期のあるベンチャーファンドの収益目標、財団の公益条件は同じとは限りません。そのため、Gates Foundationの持分投資部門であるSIFはBill Gates個人とは別の行に数え、OpenAI Startup Fundの投資もAltman個人の投資とはみなしていません。3
投資総額、企業価値、投資成功率は合算も計算もしていません。個人の出資額はほとんど公表されておらず、公表事例には選択バイアスがあります。本文中の金額は、別途明記がない限り会社全体のラウンド金額です。
81件のつながりは、会社・投資家・開示資料に関する個別案件の一次資料、または公式ポートフォリオ一覧で確認しました。12件は報道に全面的または部分的に依拠し、1件は補助的なデータベースのみで確認しました。この根拠の評価は、投資とのつながりをどの程度確実に確認できたかを示すもので、技術・臨床・財務の品質評価ではありません。公式リストに名前があっても、現在の持分、投資時期、出資額まで証明されるわけではありません。
老化と脳インターフェースには資本が集まっていますが、人で効果を確認するまで数年かかります
テーマ別では、AI・データによる創薬が13社、細胞・遺伝子・臓器治療が12社で最多です。このマップが示す問いは、資金が集まるテーマと、顧客の現金で検証できるテーマが同じ場所にあるかどうかです。横軸は外部顧客や契約による現金で検証できるまでの距離、縦軸は2025〜2026年の公表ラウンドで見た資本流入の強さです。
円の大きさはテーマ別の会社数を示し、各社は1つのテーマだけに分類しています。円の位置は公表ラウンドと調査順序に関する本分析の判断に基づくもので、測定値ではありません。
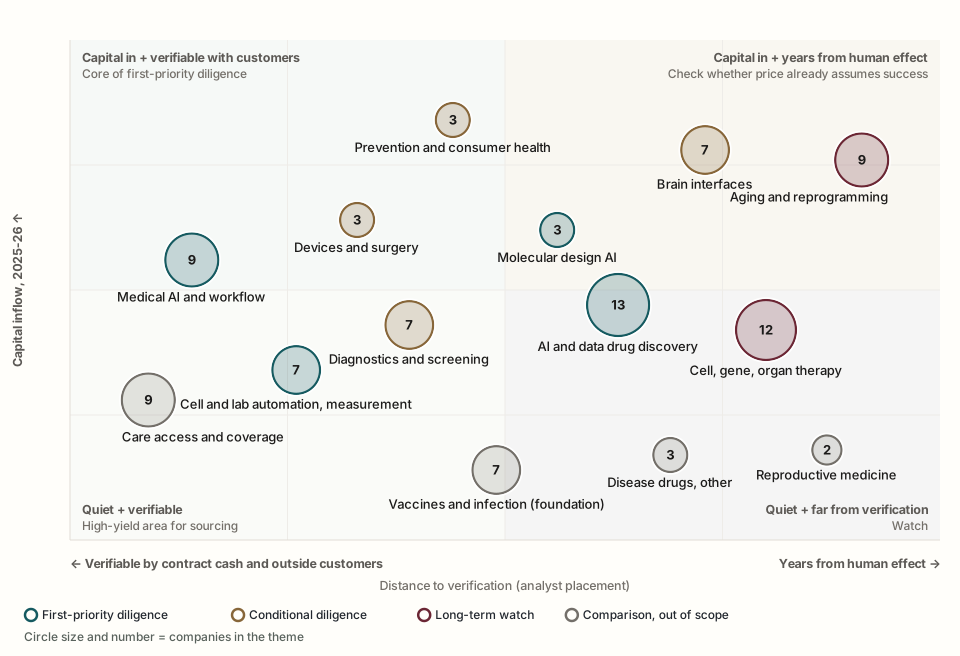
右上には老化・リプログラミング(9社)と脳インターフェース(7社)があります。大型ラウンドが集まっていますが、人で効果を確認するまで数年かかるテーマです。投資家はまず、現在の価格が成功をすでに織り込んでいるかを確認する必要があります。次の検証まで持ちこたえる現金と、失敗後の再設計に使う準備金も別々に確認します。
左上の医療AI・業務、医療機器・手術、予防・消費者向け健康は、資本が流入する一方で顧客による検証も可能な領域です。左下の細胞・実験自動化・測定は、ラウンドこそ目立ちませんが、歩留まり、原価、反復売上で検証できます。調査時間をかけた分だけ判断が大きく進むのは、マップの左側です。
ワクチン・感染症の7社は公益条件が付く可能性のあるGates Foundationの持分投資先で、医療アクセス・保障の9社は保険・予約ソフトウェアが中心です。この2つのテーマはバイオのデューデリジェンス基準が異なるため、比較対象としてのみ扱います。
Khoslaは幅広く投資し、MuskはNeuralinkの1社に限られます
投資家別分布図の各マスの数字は投資とのつながりの数であり、出資額や保有持分ではありません。1社が2人のリーダーとつながっている場合は両方の行に数えるため、各行の合計は94を超えます。この図が示す問いは、リーダーたちが同じテーマに集中しているのか、それとも異なる領域に投資しているのかです。
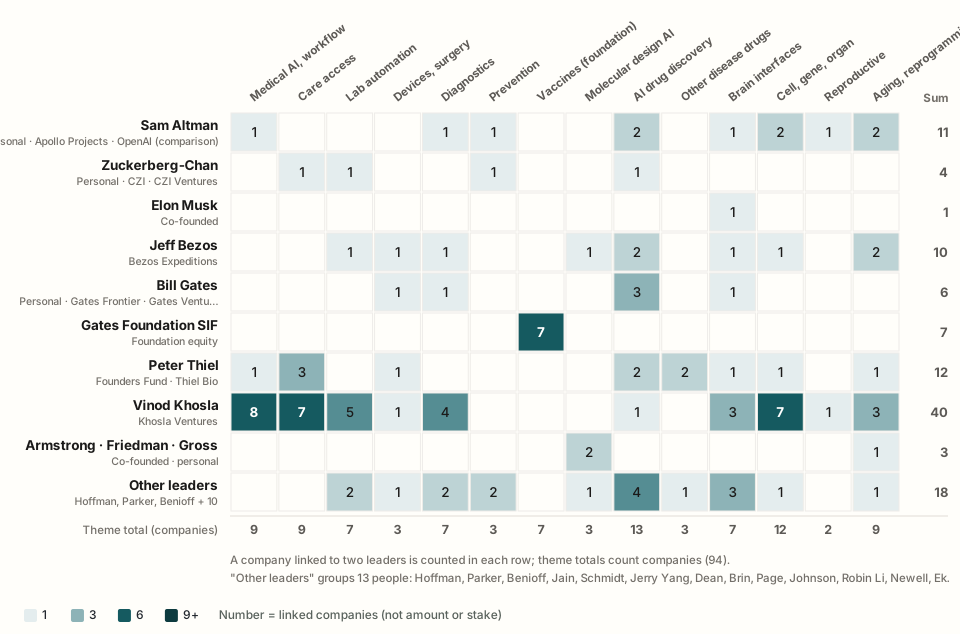
Khosla Venturesの行は40社で最も幅広く、医療AI・業務、医療アクセス・保障、細胞・遺伝子・臓器治療に多く集中しています。40社は公式ポートフォリオから新たに加えた37社に、他のリーダーとのつながりから先に把握していたSomite AI、Synchron、Relation Therapeuticsを加えた数です。4
Bezosの投資会社Bezos Expeditionsの行は、診断、機器、創薬、老化まで10社に及びます。Altmanの行も11社あり、老化だけでなく創薬、細胞治療、診断、生殖、脳へと広がっています。Altmanの行にはOpenAI関連の比較対象も表示していますが、個人投資には数えていません。5
Muskの行はNeuralinkの1社のみです。ZuckerbergとChanは個人投資とChan Zuckerberg Initiative(CZI)のベンチャー投資を通じて、細胞データ、予防医療、医療アクセスの領域に投資しています。Gates Foundation SIFの行はワクチン・感染症のマスだけにあるため、同じGatesの名が付いていても個人投資とは性格が異なります。6
過去16カ月は資本イベントが相次ぎ、人での効果を示すイベントはまれです
2025年6月から2026年10月まで、テックリーダーが関わる企業のイベントを2段に分けて描きました。上段は公表された資金調達・企業投資、下段は臨床・試験・規制・存続に関するイベントです。この図が問うのは、資金が流入した速さに見合うだけ、人でのエビデンスも積み上がったかどうかです。
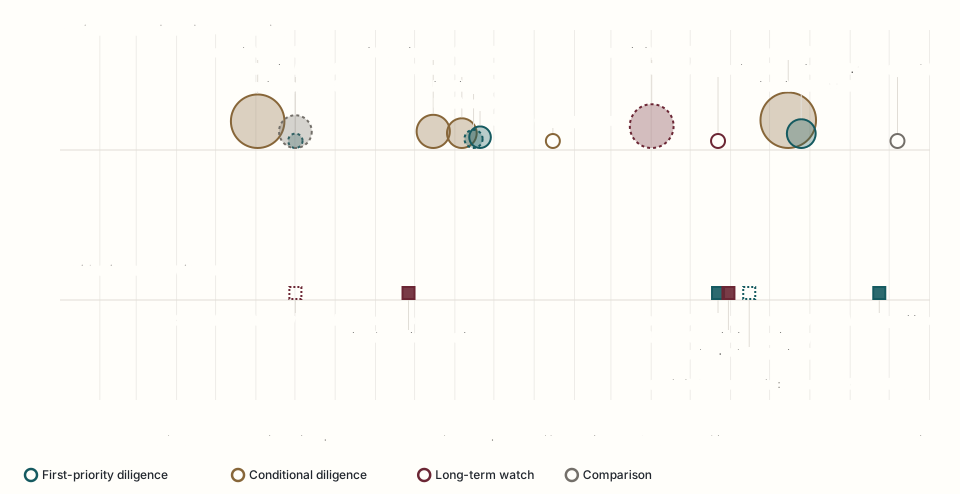
上段では、1億ドルを超える企業ラウンドが8件続きました。Neko HealthのシリーズCとNeuralinkのシリーズEが最大です。NewLimit、HistoSonics、Synchron、Profluent、LifeMine Therapeutics、そして比較事例のAmbienceのラウンドも、この基準を超えました。78
同じ期間に人を対象とした結果とみなせるイベントは、GRAILの2件です。2026年5月のNHS-Galleri試験は、ステージ3・4のがんを合算した減少という主要目標を達成できず、一部の副次評価項目は改善しました。9月23日にはFDA諮問委員会が肯定的な判断を示しましたが、最終承認ではありません。910
Retro BiosciencesのRTR242は2026年5月に第1相試験を開始しました。第1相は安全性試験の開始段階なので、結果イベントには数えていません。NewLimitの初のヒト試験は2027年の計画であり、図の対象期間外です。この期間に、人の機能改善を公表した老化関連企業はありませんでした。11
2025年9月26日、老化細胞を標的としていたUnity Biotechnologyの解散が効力を生じました。同社にはBezos Expeditionsが投資したと報じられていました。1213
同年、23andMeは破産し、非営利の公益法人TTAM Research Instituteが資産を取得しました。同社にはSergey Brinの個人資金が投じられていました。有名投資家や長期資本があっても、個別企業の失敗は防げませんでした。1415
2026年10月7日、Reutersは米国政府とGoogleが、Mark Zuckerbergの支援を受けるBiohubの18億ドル規模のAI生物学事業に参加すると報じました。Biohubは非営利の公開データ事業であるため、企業の投資ラウンドとは分けて描きました。CZIの株式投資とBiohubの研究支援も混同していません。16
AIによって仮説を立てやすくなるほど、どの仮説が正しいかを判定する実験データと生産能力の相対的な価値は高まります。公開データが増えると、そのデータで再学習するスタートアップの差別化は弱まり、失敗した実験も含む独自データを使って次の実験を改善する企業が有利になります。この点は公表イベントから導いた本分析の推論であり、企業ごとの成果によって確認された事実ではありません。
Gordian Biotechnologyが2026年にPfizerと発表した肥満標的の探索協業は、この流れに近い事例です。Gordianは生体内で介入と反応のデータを作る企業で、Jeff Deanとつながりのある投資先です。協業の契約金額は今回の調査では確認できませんでした。17
老化は資金が最も大きいものの、ヒトで機能改善が確認された段階に達した企業はありません
エピジェネティック年齢の低下、細胞機能の変化、動物での効果、ヒトでの安全性、ヒトの機能改善、疾患の発症・死亡の減少は、それぞれ異なる検証段階です。前段階の成功を後段階の成功として計算すると、バリュエーションが膨らみます。階段図は、老化・リプログラミング企業が公表情報に基づいてどの段階まで進んだかを示しています。
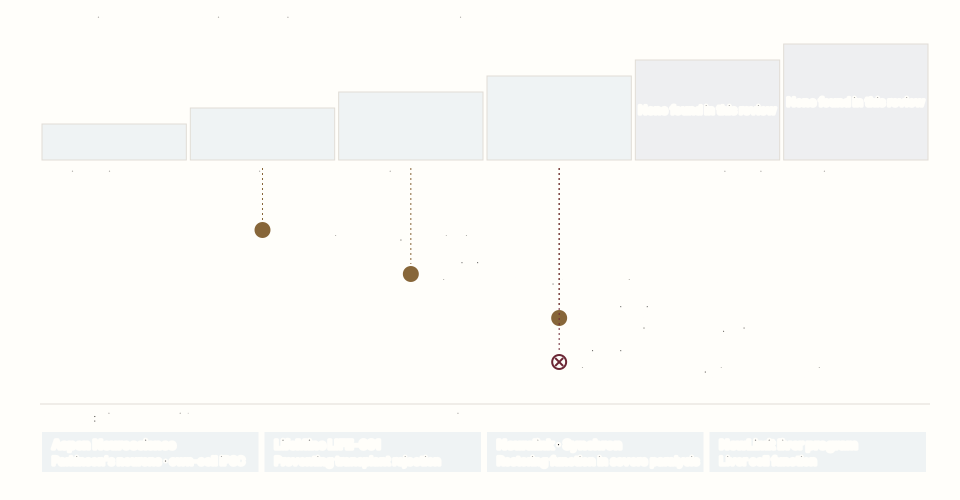
最も進んでいるレトロは、ヒトでの安全性(第1相)の段階にあります。アルトマンによる初期投資1億8,000万ドルが報じられ、2026年5月の追加ラウンド初回クローズ時には、投資前企業価値18億ドルが公表されました。RTR242の第1相入りは、リプログラミングや健康寿命の延伸を証明するものではありません。1811
ブライアン・アームストロングが共同設立したニューリミットは、2026年のシリーズCで4億3,500万ドルを調達しましたが、初のヒト試験は2027年の予定です。Altos Labsは2022年の設立時に30億ドルのコミットメントを発表しましたが、今回の調査では公開臨床試験を確認できませんでした。図では、ニューリミットを動物での効果の段階に、Altos Labsを細胞機能の変化の段階に置いています。1920
ユニティはヒト臨床試験まで進みましたが、2025年9月に解散しました。ヒトの機能改善と疾患の発症・死亡減少の段階には、今回の調査で該当する企業はありませんでした。犬を対象とするロイヤル(Loyal)は、ヒトの階段には含めていません。
老化研究が誤っているという判断と、現在の価格が成功をすでに織り込んでいるという判断は別です。投資家は、寿命が何年延びるかを先に約束する企業より、どの患者のどの機能を改善するのか説明できる企業を先に検討するほうがよいでしょう。
階段の下段にある具体的な疾患プログラムは、比較対象と指標を明確にできます。アスペン・ニューロサイエンス(Aspen Neuroscience)は、患者自身の細胞から作った幹細胞(自家iPSC)でパーキンソン病の神経細胞を置き換えようとしており、LifemineのLIFE-001は臓器移植の拒絶反応を対象としています。NeuralinkとSynchronによる重度の麻痺からの機能回復、ニューリミットの肝臓プログラムも同じグループです。21
脳インターフェースは同じ脳技術でも、患者・処置・保険の経路が異なります
Neuralinkは2025年6月2日、シリーズEで6億5,000万ドルを調達したと発表しました。会社全体のラウンドであり、主な開発目標は重度の麻痺患者の機能回復です。この事実から、マスクが若返りや長寿薬全般に投資していると読む根拠はありません。一方で、ほかに投資がないことを証明するものでもありません。コスラの投資先リストにあるScience Corpも、創業者の経歴だけを根拠にマスクの投資先とは分類していません。8
図では、テックリーダーが関与する脳技術企業を、侵襲性の順に並べています。侵襲性が異なると、対象患者、安全性基準、処置が可能な病院数、保険適用までの経路も変わります。
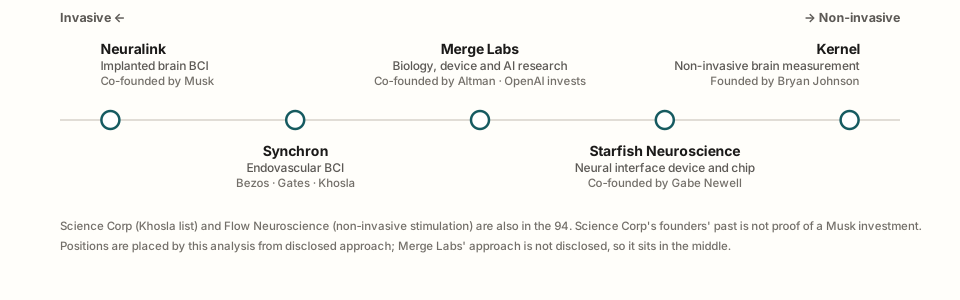
左端のNeuralinkは脳に直接埋め込む方式で、Synchronは血管を通じて挿入します。Bezos Expeditions、Gates Frontier、Khosla Venturesが出資するSynchronは、2025年のシリーズDで2億ドルを調達しました。血管からのアクセスは開頭術を避けられますが、依然として侵襲的な処置です。22
中央のMerge Labsは、アルトマンが共同設立し、OpenAIが出資した研究会社で、2026年1月15日に公式発表されました。方式が公表されていないため図の中央に置いており、アルトマン個人の出資額も公表されていません。右側には、ゲイブ・ニューウェルが共同設立したStarfish Neuroscienceと、ブライアン・ジョンソンが創業した非侵襲型の脳計測企業Kernelがあります。23
この分野の評価では、チャンネル数やデモ動画より、長期間にわたる信号の維持、埋め込み・除去の安全性、患者が実際に回復した機能を重視します。処置が可能な病院数と保険適用の可能性が、売上への道筋を決めます。医療目的の機能回復と、健康な人の能力向上は、同じ市場として計算しません。
大きく報じられた数字は、調達額でも個人出資額でも臨床成果でもないことが多いです
Retroの18億ドルは調達額ではなく、投資前企業価値です。報道で目立つ数字をそのまま使うと、資金の持続性や検証段階を読み違えます。下表では、今回の調査で確認した数字を、投資家が誤読しやすい順に並べました。
| 表示される数字 | 会社・時点 | 実際の意味 | 誤読した場合 |
|---|---|---|---|
| 18億ドル | Retro、2026-05-22 | 投資前企業価値。調達額は非公開で、後続ラウンドの初回クローズ | 企業価値を調達額とみなし、資金の持続性を過大評価 |
| 30億ドル | Altos Labs、2022年設立 | 総コミットメント額。ベゾス個人の投資額ではない | コミットメントと投資実行、個人と全体を混同し、帰属を誤る |
| 2億6,300万ドル | LifeMine、2026-08発表 | シリーズDの7,500万ドルとEの1億8,800万ドルの合計 | 1回のラウンドとみなすと、参加時期と価格の違いを見落とす |
| 75% | Neko Health、2026-07 | 初回検査後に次回検査を予約し、前払いした割合 | 翌年の実際の来院率や長期継続率と取り違える |
| 諮問委員会が肯定的判断 | GRAIL、2026-09-23 | FDA諮問委員会の判断。最終承認ではない | 同年の主要目標未達という結果を除外し、一方だけを読む |
| 37社 | Khosla Venturesのリスト | 公式ポートフォリオとの投資関係を確認 | Khosla個人の出資、現在の保有、臨床検証と取り違える |
| 6億5,000万ドル | Neuralink、2025-06-02 | 会社全体のラウンド。目標は重度麻痺の機能回復 | 若返り・長寿薬ポートフォリオの根拠として拡大解釈 |
LifeMineのシリーズDは2025年第4四半期、シリーズEは2026年7月にクローズしました。ベゾスとゲイツ関連の投資会社はEに新たに参加しました。同じ会社への投資でも、参加時期と価格が異なれば同じ賭けではありません。21
Neko Healthは、自社センサー、血液検査、医師の診察を組み合わせた検診会社であり、全身MRIの会社ではありません。75%は需要が強いことを示す可能性がありますが、医学的に有用であることは別途検証する必要があります。GRAILについても、発見後の検査や処置の負担、保険者が費用を負担する理由、会社の利益へつながるかを順に確認する必要があります。7
投資家にとって変わるのは、数字を読む順序です。金額については、調達額、企業価値、コミットメントのどれかをまず確認します。比率については予約か実際の再来院かを、規制上の出来事については諮問か承認かをまず確認します。
回収と臨床は別の問いです
著名投資家が出資した企業の結末は、資金調達、投資家の回収、臨床・製品の成功、患者への有用性で、それぞれ異なります。以下の表では、同じ「成功」や「失敗」としてまとめられがちな事例を分けています。
| 事例(関連する投資家) | 結末 | 確認できたこと | 分けて見るべきこと |
|---|---|---|---|
| Juno Therapeutics(Bezos Expeditions) | 2018-03 Celgeneによる買収完了 | 会社売却により回収経路が生まれた | 個々の投資家の実際のリターン |
| Kymab(SIF Gates Foundation) | 2021年 Sanofiが買収 | 会社売却 | 財団の公益条件と商業投資家の目的の違い |
| Affinivax(SIF Gates Foundation) | 2022年 GSKが買収 | 会社売却 | 買収後のプログラムの進捗は買収者の開示で確認 |
| Stemcentrx(Founders Fund) | AbbVieによる買収後、2019年にRova-Tの開発を中止 | 買収によりVCは回収、主要資産の開発は中止 | VCの回収と買収者の事業成果は別 |
| Unity Biotechnology(Bezos Expeditions、報道) | 2025-09-26に解散が発効 | 資金調達は行われた | 長期資本でも個別企業の失敗は防げなかった |
| 23andMe(Brin個人資金) | 2025年の破産後、TTAMが資産を取得 | データ資産は存続 | データの科学的価値と既存株主の価値は別 |
Juno Therapeuticsは2018年3月にCelgeneに買収されました。ただし、Bezos Expeditionsの実際の回収リターンは確認されていません。24
SIF Gates Foundationが株式を保有していたKymabは2021年にSanofiに、Affinivaxは2022年にGSKに買収されました。財団の公益条件と商業投資家の目的は異なる場合があります。2526
Peter ThielのFounders Fundが投資したStemcentrxはAbbVieに売却された後、2019年に主要資産Rova-Tの開発が中止されました。VCの回収と買収者の臨床・事業成果は別の問いです。2728
資金調達の成功はすべての事例に見られますが、回収があったのは買収事例だけです。臨床・製品の成功と患者への有用性は、ほとんどの場合、別途確認する必要があります。このサンプルを使ってバイオ投資の成功率や著名人の投資能力を計算してはいません。買収の発表は回収経路が生まれたという事実にすぎず、買収された資産が臨床で成功する証拠ではありません。
ベンチャー投資家は実験自動化と独占データから調査すると効率的です
ソマイト、セリノ(Cellino)、ビボダイン(Vivodyne)は、AIモデルを細胞生産や実験につなげる会社です。地図の左側から見る理由は、仮説を立てやすくなるほど、判定データと生産能力の価値が高まるためです。以下の順序は投資魅力度の順位ではなく、調査に時間をかけたときに判断が最も進む順序です。
企業価値評価、株主名簿、現金残高、原契約は入手していません。そのため、この順序は個別企業への投資実行の推奨ではありません。
| 順序 | 分類 | 代表企業 | 先に確認する証拠 |
|---|---|---|---|
| 優先 | 実験・細胞自動化 | ソマイト、セリノ、ビボダイン、オープントロンズ(Opentrons) | 外部顧客が検証した再現性、バッチ収率・原価、継続売上 |
| 優先 | 独占実験データ | ゴーディアン、リレーション、インシトロ(insitro) | 商業利用権、介入と疾患反応の因果関係、外部での予測力 |
| 優先 | 分子設計 | プロフルエント、アトミックAI(Atomic AI) | モデル単独の場合と比べた実験成功率、送達・製造・安全性、契約に基づく現金 |
| 優先 | 医療業務・診断 | アブリッジ(Abridge)、ラッドAI(Rad AI)、アンビエンス、カリウス(Karius) | 所要時間・エラー・医療費・有料契約更新の同時改善 |
| 条件付き | 医療機器 | ヒストソニックス、シンクロン | 適応症ごとの機能・安全性、設置後の使用量、施術・保険収入 |
| 条件付き | 予防医療 | ネコ、グレイル、バイオム(Viome) | 実際の長期継続率、偽陽性後のフォローアップ費用、対照群と比べた効果 |
| 長期観察 | 老化・臓器保存 | レトロ、ニュリミット、アルトス、アンティル(Until)、イージェネシス(eGenesis) | 人の機能改善、長期安全性、次の検証までの資金 |
細胞・実験自動化では、目標細胞の生産比率、バッチ失敗率、製造期間、品質試験費用、凍結・解凍による損失、投与量当たりの原価を同じ基準で比較します。1社の顧客向けに構築した自動化を、繰り返し販売できるプラットフォームとは評価しません。
「プラットフォーム」の売上は、ソフトウェアのサブスクリプション、研究受託、共同開発、前払金、条件付きマイルストーン、ロイヤルティに分けて見ます。実際に受け取った現金、受け取れる可能性がある現金、最終的な成功時にのみ受け取れる最大金額では、リスクが異なります。
長期観察の分類にある会社も、事業内容を正確に読む必要があります。ニュリミットは細胞のエピジェネティック状態を変える治療薬を、アンティル・ラボズ(Until Labs)は移植臓器の凍結保存と再加温技術を開発しています。アンティルを人間全体の冷凍・蘇生事業と捉えると、実際の開発課題を見落とします。29
判断を変える証拠は、有名投資家の追加出資ではありません。独立した人を対象とする効果、反復可能な生産性、実際に契約で受け取った現金、資金の持続性が示されれば、判断は変わります。同じ基準で上場株を見ると、未上場企業に集中した資金が上場企業にどのような経路で届いたかが見えてきます。
非上場資金は買収を通じて先に上場株へ届き、熱いテーマほど道筋が限られています
94社のリストのうち、現在、自社のティッカーで取引されている会社は10社です。残りは非上場か、他社に吸収されたか、消滅しました。そのため、上場株の投資家に残る問いは、この資金がどのような経路で上場企業の業績に届くかです。
最も確かな経路は大手企業による買収とライセンスです
2025年10月から2026年10月までに完了または発表された事例をもとに、その経路を図にすると次のようになります。非上場テーマは、買収・ライセンス、サプライチェーン、競争、上場、規制・保険適用の経路を通じて上場企業の業績に届きます。
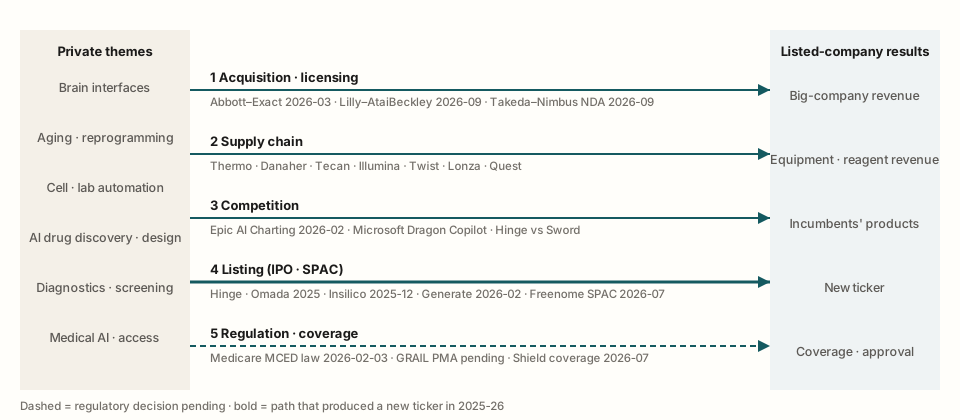
同じテーマでも、どの経路にあるかによって投資家が確認すべき数字は変わります。買収の経路なら大手企業の売上に占める割合を、上場の経路なら新しいティッカーのcash burnを確認する必要があります。
買収・ライセンスは、非上場企業の価値が上場企業へ移った痕跡が最も明確な経路です。Abbottは2026年3月にExact Sciencesの買収を完了しました30。Lillyは9月にAtaiBeckleyの買収を完了しました31。この経路では、非上場段階の価値は大手企業の業績に埋もれ、その中で一つの資産が占める割合は小さくなります。
サプライチェーンの経路では、非上場企業が使う機器や試薬が上場企業の売上として計上されます。実験自動化や細胞データの会社の支出は、Thermo Fisher、Danaher、Tecanなどの機器・試薬会社へ流れる構造です。消費者向け検査では、Quest DiagnosticsがWHOOPアプリの血液検査を担っています32。ただし、大手企業の中でこの売上は希薄化し、Questは消費者チャネルの売上比率を開示していません。
競争の経路では、既存の有力企業が同じ機能を直接提供します。非上場資本は、診療時の会話をAIで記録するAbridgeのような会社に集まりました。一方、電子カルテ会社のEpicは2026年2月に独自のAI記録機能を発表しました33。Microsoftは、Dragon Copilotを毎日使う臨床医が10万人を超えたと発表しました34。
上場の経路は、比較対象となる会社から先に開かれました。Hinge Healthは2025年5月に米国市場へ上場しました35。タンパク質設計AI企業のGenerate Biomedicinesは2026年2月にNasdaqへ上場しました36。この時点で、非上場のタンパク質設計AI企業に最も近い上場 comparables が生まれました。
94社のリストの中で新たに上場した会社はFreenomeだけです。Freenomeは2026年7月20日、SPAC(特別買収目的会社)との合併を通じてNasdaqへ上場しました37。上場から1週間後、大腸がん血液検査がFDAの承認を受けましたが、米国での販売はAbbottが独占します38。
規制・保険適用の経路はまだ決定が残っているため、図では点線で示しました。2026年2月に署名されたメディケアのMCED(複数のがんを一度に発見する早期検診)法は、FDA承認を受けた検査に限り、2028年から保険適用を可能にします39。GRAILのGalleriは9月23日のFDA諮問委員会で賛成が上回りましたが、最終決定日は公表されていません40。
実際に保険適用が始まった事例もあります。Guardant Healthの大腸がん血液検査Shieldは、2026年5月に米国がん協会の検診指針に加わりました。7月にはUnitedHealthがこの検査を保険適用すると発表しました41。
どの経路でも、非上場企業で付いた価値が上場企業の売上に変わるまでには時間がかかります。Takedaは2023年にNimbusのTYK2阻害剤を取得しましたが、この薬がFDAの新薬承認申請の優先審査に入ったのは2026年9月でした42。PDUFA(FDAの承認判断目標日)は2027年第1四半期です。非上場ラウンドのニュースを上場企業の業績シグナルとしてすぐに読むのが難しい理由です。
著名投資家が入った上場企業も、まずティッカーが残っているか確認する必要があります
94社のリストのうち、最近まで上場株として取引されていた会社は15社です。これらの会社には2026年10月時点でもティッカーが残っているでしょうか。
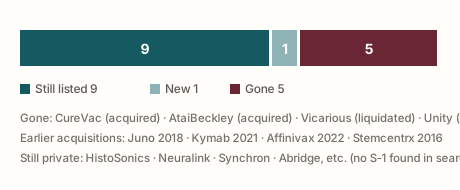
上場を維持した会社は9社で、新たに上場したのはFreenomeだけです。上場株を通じて直接エクスポージャーを確認できる会社は、この10社です。
ティッカーを失った会社のうち、買収によって消滅したのはCureVacとAtaiBeckleyです。CureVacはBioNTechによる株式公開買付けの終了後、2026年1月に取引が停止しました43。AtaiBeckleyは旧ATAIが社名を変更した会社で、9月にLillyによる買収が完了しました31。
残りは失敗によって消滅しました。小型手術ロボット会社のVicarious Surgicalは、2026年3月にニューヨーク証券取引所で取引停止となった後、清算しました44。老化治療を掲げたUnity Biotechnologyは、2025年8月の上場廃止後に解散しました45。23andMeは破産後、資産が非営利の公益法人TTAM研究所に売却されました46。
この5社が上場資格を失った時期は、2025年3月から2026年9月にわたります。著名投資家の名前や長期資本も、個別企業の失敗を防げませんでした。テックリーダーの名前が付いた上場企業を見るときは、まずティッカーがまだ残っているかを確認する必要があります。
図の下段にあるHistoSonics、Neuralinkなどの非上場企業については、上場申請書(S-1)が検索で見つからなかっただけです。これは検索基準に基づく結果であり、上場計画がない証拠としては扱いません。
大きな資金が集まったテーマほど、上場 proxy がありません
脳インターフェース(BCI)だけで売上を上げている上場企業は見つかりませんでした。これは、非上場テーマと同じ領域で稼ぐ上場企業、つまり上場の代理銘柄がないことを意味します。上場企業のうち、ヒトを対象にBCI臨床試験を実施しているのはベルギー市場に上場するONWARD Medicalだけで、BCIの売上は0です47。
非上場側の資金は大きいです。Synchronは2025年11月のシリーズDで2億ドルを調達しました48。NeuralinkとSynchronを含め、94社のリストにあるBCI企業のうち、上場またはSPAC合併を発表した会社は見つかりませんでした。
老化テーマも上場企業側が空いています。老化生物学を掲げるBioAge Labsが実際に臨床試験を進めている薬は、心血管の炎症を標的とするNLRP3阻害剤です49。老化による虚弱の治療を掲げて始まったLongeveronは、2026年9月16日に小児心疾患の臨床試験で主要評価項目を達成できず、戦略的選択肢の検討に入りました50。
異種移植(異なる種の臓器を人に移植する治療)では、上場企業と非上場企業が同じスタートラインにいます。United Therapeuticsの異種移植腎臓UKidneyは、非上場のeGenesisの腎臓と直接競合しています。両社とも異種移植の売上は0で、United Therapeuticsの売上の大半は肺動脈性肺高血圧症の治療薬から生じています51。
消費者向け予防検診も同じ状況です。Neko Healthは2026年7月に7億ドルを調達しましたが、同じ方式の身体スキャンを行う上場企業は見つかりませんでした52。スマートリング会社のOuraは9月に上場申請書を公開した後、上場直前に日程を延期しました。延期の情報は単独報道で、会社の原文は確認できていません53。
これらのテーマの非上場価値が上場市場へ移るには、最初のヒト対象試験の結果が出た後に、買収や上場が起きる必要があります。この点はこの分析の推論です。どのテーマに大きな資金が集まったかという判断も、公表されたラウンド金額に基づいており、投資総額を集計した結果ではありません。
comparables は診断・保険適用・実験機器に多く、脳・老化関連は空いています
テーマごとに、どの上場企業を comparables として置けるでしょうか。以下の表では、同じ売上源を持つ上場企業をテーマ別にまとめ、つながりが弱くなる理由も併記しました。
| テーマ | 比較対象(ティッカー) | 関連する理由 | 注意点 |
|---|---|---|---|
| 細胞・実験自動化・測定 | テカン(TECN)・イルミナ(ILMN)・10x(TXG)・ツイスト(TWST)・サーモフィッシャー(TMO)・ダナハー(DHR) | 非上場の実験企業が使う装置・試薬・DNA原料が売上に計上されます | 大手ではテーマ関連売上の比率が薄まります。単一分子タンパク質解析の小型企業では、発売が2027年に延期されています |
| 分子設計AI | ジェネレート(GENB)・シュレーディンガー(SDGR)・アブシ(ABSI) | ジェネレートの第3相試験は、設計モデルにとって初の臨床試験の場です。シュレーディンガーはソフトウェアを販売しています | アブシには有効性データがなく、増資に依存しています |
| AI・データによる新薬探索 | リカージョン(RXRX)・アプセレラ(ABCL)・インシリコ(3696.HK)・テンパス(TEM) | 大手製薬会社へのライセンス供与で現金が入ります | 契約総額の大半は条件付きです。承認段階に進んだ上場企業はありません |
| 診断・検診 | グレイル(GRAL)・ガーダント(GH)・フリーノーム(FRNM)・ナテラ(NTRA)・アボット(ABT) | 検診ガイドライン、保険適用、メディケア法が売上につながります | グレイルのFDA判断日は未公表です。フリーノームは追加調達の必要性を明らかにしています |
| 医療AI・業務 | テンパス・ドキシミティ(DOCS)・ウェイスター(WAY) | データライセンス、文書作成・コーディングAIの買収(ウェイスター) | 純粋な代理銘柄はありません。エピックとマイクロソフトが競合するルートです |
| 医療アクセス・保障 | オスカー(OSCR)・ヒンジ・ヘルス(HNGE)・オマダ(OMDA) | 上場への道が実際に開かれているテーマです。ヒンジはスウォード・ヘルスの直接の競合です | オスカーは強化補助金の終了と、2027年規則による加入者減少の推計(CMS)にさらされています |
| 細胞・遺伝子・臓器治療 | ロンザ(LONN)・マクサイテ(MXCT)・ユナイテッド・セラピューティクス(UTHR)・インテリア(NTLA) | 製造サプライチェーン、異種移植腎臓の直接競争 | 異種移植はいずれも売上がゼロです。インテリアは承認先例との比較対象です |
| 医療機器・予防・ワクチン | インテュイティブ(ISRG)・クエスト(DGX)・ヒムズ(HIMS)・ビオンテック(BNTX)・ヴィア(VIR)・モデルナ(MRNA) | インテュイティブは手術ロボットの既存大手です。クエストは消費者向け検査のサプライチェーンに位置します。ヴィアはライセンスの前払金を受け取ります | クエストの消費者向け比率は未公表です。財団の持分には公益上の条件が付く可能性があります |
| 脳インターフェース・老化 | オンワード(ONWD)・バイオエイジ(BIOA)・ロンジェブロン(LGVN) | 同じテーマを掲げる上場企業ですが、関連性は弱いです | BCI売上はゼロで、老化を対象とする製品もありません。実質的な代理銘柄はありません |
この表には株価と時価総額を含めていません。同じ行の企業でも、大手ではテーマ関連売上の比率が薄まります。投資家はティッカーより先に、テーマ関連売上の比率を確認する必要があります。
次の問いは、こうしたルートが米国上場企業の売上と現金に、すでにどの程度表れているかです。
米国上場市場は、未上場資金の価値を買収価格とナラティブの倍率で先に評価しました
米国上場のバイオ・医療技術企業約60社について、2026年第2四半期の業績と10月9日の終値を集めました。業績は、米国証券取引委員会(SEC)に提出された四半期報告書(10-Q)と各社の決算発表資料で確認しました。この箇所の株価リターンは、すべて配当を除く価格リターンです。
2026年の米国上場バイオ株では、未上場資金の痕跡は業績よりも買収価格と高い売上倍率に先に表れました。その痕跡が売上や承認文言につながるかを見極める最初の試験は、10月下旬の第3四半期決算とFDAの判断です。
バイオ株は年初来で市場を上回りましたが、直近3カ月は金利上昇局面と重なり下回りました
中小型バイオの比重が大きい上場投資信託XBIは、2026年初から10月9日までに26.1%上昇しました。同期間にS&P 500に連動するSPYは14.2%、大型バイオの比重が大きいIBBは22.3%上昇しました54。
直近3カ月では、XBIが6.4%下落し、SPYは3.6%上昇しました。大型株中心のIBBも4.6%上昇しました。下落は、銘柄を同じ比重で組み入れるXBI、つまり中小型バイオに集中しました。
以下の図は、バイオ指数が年初来と直近3カ月に市場とどの程度異なる動きをしたかを示しています。
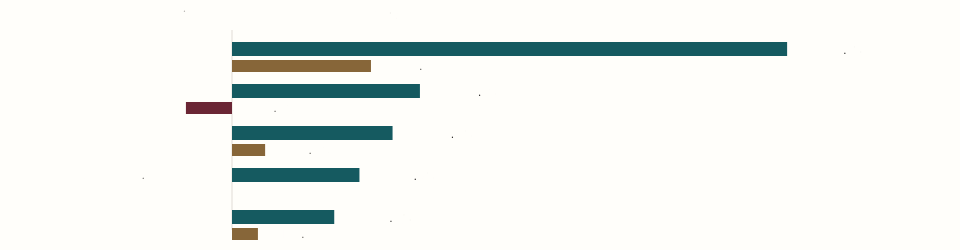
同じバイオでも大型株指数と中小型株指数の直近の成績は逆方向でした。どの指数を比較基準にするかで、業種の評価が変わります。
米連邦準備制度は9月16日に政策金利を引き上げました。2023年以降で初めての利上げです55。10年国債利回りは年初の4.18%から、10月9日には5.24%に上昇しました56。
今年の日次データで計算すると、10年国債利回りが0.1%ポイント(10bp)上昇した日に、XBIは平均1.6%下落しました。反応の大きさはSPYの約2倍でした(独自計算)。ただし、金利で説明できるのは日々の値動きの一部にとどまります。
XBIは8月19日に年初来高値を付け、10月9日までにその高値から9.3%下落しました。同期間に10年国債利回りとSPYはともに上昇しました。金利上昇とバイオ株安が重なったのは事実ですが、この分析は金利が原因であることを証明していません。年初から8月までは金利上昇中もXBIが上昇しました。この分析では、その期間は買収、IPO、臨床試験結果の影響が金利負担を上回ったと見ています。
代表的なライフサイエンスツール企業9社を同じ比重でまとめると、年初から5月中旬までに15.4%下落しました。直近3カ月では22.5%上昇し、XBIとは逆方向に動きました(独自計算)。業績改善と関連しているとの報道はありますが、因果関係は確認していません。
以下の表に、金利や資金の流れ、承認ペースを示す指標の値、意味、出典の区分をまとめました。
| 指標 | 値 | 意味 | 出典区分 |
|---|---|---|---|
| FRB政策金利 | 3.75~4.00% | 9月16日に0.25%ポイント引き上げ。2023年以降で初の利上げ | 1次資料(FRB) |
| 米国10年国債利回り | 4.18% → 5.24% | 年初比1.06%ポイント上昇。10月9日時点 | 1次資料(財務省) |
| 10年国債利回りが0.1%ポイント上昇した日のXBI | 平均−1.6% | SPY(−0.8%)の約2倍。因果関係は証明していない | 独自計算 |
| 上半期のバイオ医薬品買収 | 42件、1,300億ドル | 2.5億ドル以上で、過半数持分の取引のみを集計 | 2次資料(IQVIA)57 |
| 米国バイオIPO | 25件 | 10月8日の価格決定分まで。2025年通年の2倍超 | 2次資料(BioBucks)58 |
| FDAの新薬承認 | 46件 | 医薬品評価研究センター(CDER)基準。前年同時点より13件多い | 1次資料(FDA)59 |
FDAの46件には、ワクチン・細胞・遺伝子治療を担当する生物製剤評価研究センター(CBER)の承認は含まれていません。買収とIPOの件数も集計範囲が異なるため、単純に足し合わせてはいけません。数値を比べる前に、集計基準をそろえる必要があります。
高い売上倍率は、成長速度よりもナラティブに近い銘柄に見られました
売上倍率は企業価値(EV)を直近4四半期の売上(TTM)で割った値です。EVは時価総額に負債を加え、現金を差し引いた企業価値です。この分析ではリース負債を含めていません。この倍率は、市場が売上1ドルに対して企業価値を何ドルと評価しているかを示します。
以下の図では、第2四半期の売上成長率を横軸、売上倍率を縦軸に置き、市場が成長速度をどのように評価しているかを示しています。縦軸は対数目盛で、円の大きさは時価総額を表します。Recursion(RXRX)は売上が60%減少し、倍率が32.9倍で軸の範囲を超えるため除外しました。
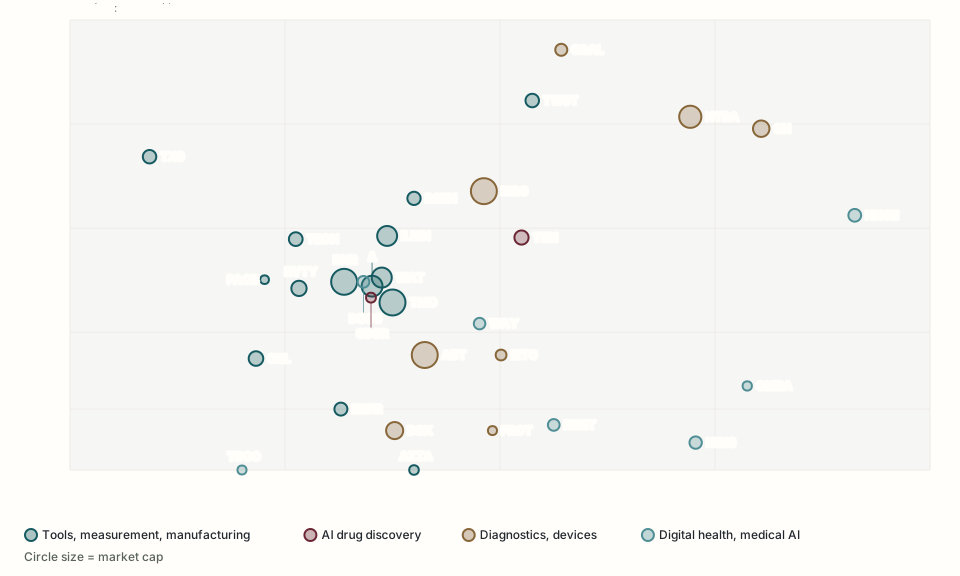
同じ成長率でも領域によって倍率には数倍の差があります。成長率だけで比較対象を選ぶと、評価がずれます。
Thermo Fisher(TMO)、Danaher(DHR)、Illumina(ILMN)の第2四半期売上は5~10%増加し、倍率は6~9.5倍です60。大手ツール企業は図の中央に集まっており、成長速度と倍率のずれは大きくありません。
GRAIL(GRAL)、Natera(NTRA)、Guardant Health(GH)の第2四半期売上は26~44%増加し、倍率は19~33倍です。診断は成長率も倍率も高い領域です。GRAILは営業損失が売上の約4倍に達するにもかかわらず、3社の中で倍率が最も高い水準です61。
9月23日、FDA諮問委員会はGRAILの複数がん早期検診用血液検査Galleriについて、便益がリスクを上回るとの判断に7対2で賛成しました62。残るのはFDAによるPMA(医療機器の市販前承認)の判断です。判断日は公表されていません。FDAは諮問委員会に、性能が「早期検出」という表示を裏付けるかを直接尋ねました。ステージ1のがんを検出する割合(感度)は13.6~21.4%です63。
承認されれば、2028年からMedicare(米国の高齢者向け公的医療保険)の適用が可能になります。ただし、償還額の基準は、Freenome(FRNM)の上場申請書類によると約509ドルです64。GRAILの現在の検査1件当たり売上は約699ドルです(計算)。この分析では、診断の倍率を決めるのは承認の有無より、承認文言に「早期」が残るかどうかと競合製品の発売だと見ています。
Hinge Health(HNGE)は第2四半期の売上が53%増加しましたが、倍率は10.9倍です65。Omada Health(OMDA)は3.5倍です66。両社の成長率は診断3社と同程度か、それを上回りますが、倍率は診断3社を大きく下回ります。
Hingeの第2四半期営業利益率は米国会計基準(GAAP)で19%です。Omadaは4%です。Omadaは会員数が大きく増えましたが、直近1年間の会員1人当たり売上の伸びは2%にとどまりました。両社は2025年に相次いで上場しました。公募価格からの株価上昇は、利益率の高いHingeの方が大幅に大きくなっています。
保険会社Oscar Health(OSCR)の加入者数は1年間で46%増加しました67。ただし、第2四半期の利益には、過去に積み立てた準備金を取り崩したことによる一時利益1億6,400万ドルが含まれています。米国医療保険改革法(ACA)の強化補助金は2025年末に終了します。その後の利益水準は、慣例上11月1日に始まる2027年の加入期間で改めて確認する必要があります。
10x Genomics(TXG)は第2四半期の売上が12.6%減少しましたが、倍率は16.1倍です68。前年同期に受け取った特許和解金を除いても、成長率は3%です。装置売上が大きく減少しました。同社は、顧客が新しい空間トランスクリプトーム解析装置Ateraを待つ間、購入を遅らせたと説明しました。
Twist Bioscience(TWST)は営業利益率が−31%ですが、倍率は23.4倍です69。売上は23%増加し、治療薬顧客向け売上が大きく伸びました。両社は、AIモデルの学習に使う生物データを大量に作るための消耗品やDNAを販売しています。
両社のAIとのつながりを文書で示す根拠は多くありません。Twistは8月18日の開示で、Anthropicが15の標的に対するタンパク質設計の結果を公表した後、設計タンパク質の生産と結合試験の独立評価者としてTwistを選んだと説明しました。70 10x Genomicsについては、経営陣の決算発表での発言とアナリストノートが根拠のすべてで、どちらも2次資料です。株価上昇の要因を分けて測定した定量研究は見つかりませんでした。サンプルも小さいため、AIへの期待が倍率の原因だとは断定しません。
プラットフォーム売上は減少し、データ・ソフトウェア売上は増加しました
以下の図は、第2四半期の売上前年同期比を領域ごとに色分けしています。未上場資金が集まったテーマに関係する上場企業のうち、どの事業が売上を伸ばしたかを示しています。
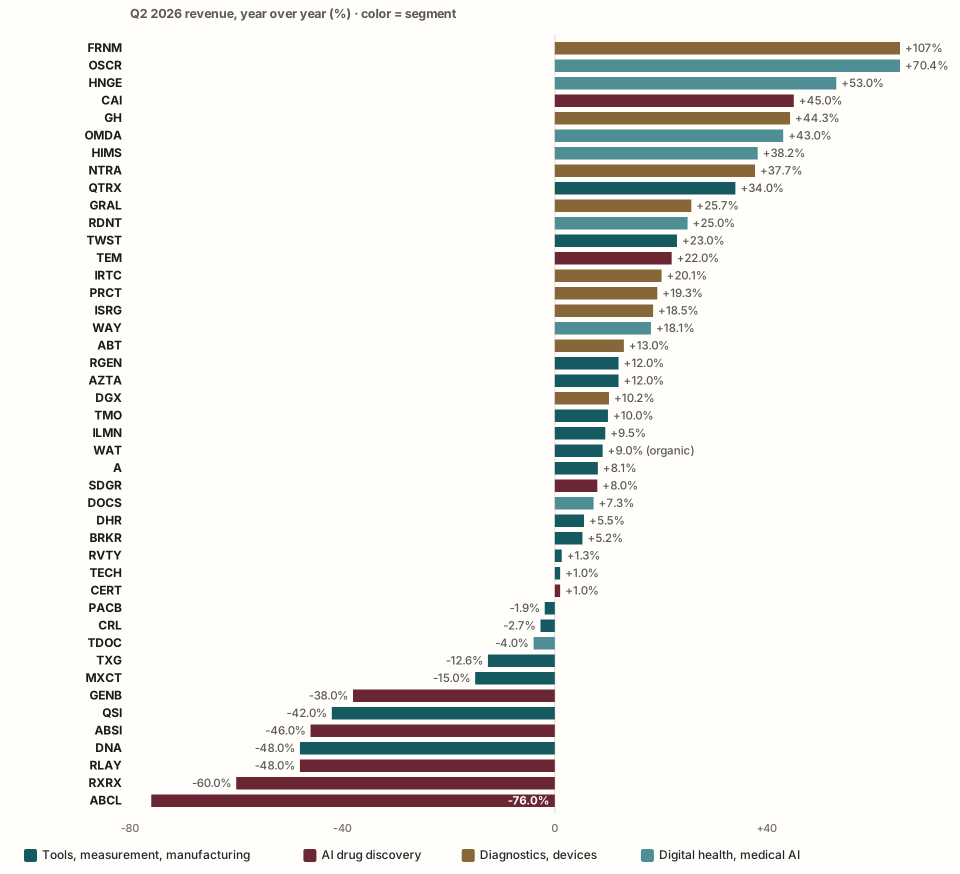
同じ「AIバイオ」でも、研究協業費を受け取るプラットフォームとデータ・ソフトウェアを販売する企業では売上の方向が逆です。まず事業モデルを分けて見る必要があります。
Thermo Fisherの第2四半期の有機成長率(買収・為替の影響を除く)は5%で、Danaherのコア売上成長率は3%です6071。大手ツール企業の有機成長率は一桁台にとどまっています。
Danaherは、第2四半期のバイオ医薬品製造用装置・消耗品(バイオプロセス)の受注が10%台半ば増加したと発表しました71。Agilent(A)の7月末締め四半期の医薬品・バイオ売上高は12%増加し、学術機関・政府向け売上高は3%減少しました72。製薬企業の需要は戻りましたが、米国の大学・政府による研究費需要は弱い状況です。
中国売上高の構成比は、Illuminaが4.8%、10x Genomicsが9.9%、Bruker(BRKR)が12.5%です(各社の第2四半期開示をもとに算出)。中国系の懸念企業と米連邦政府との取引を制限する生物安全保障法(BIOSECURE)では、最初の懸念企業リストの公表期限は12月18日ごろです73。その後に指針と調達規則の改定が必要となるため、実際の取引禁止はそれ以降になるとの法律事務所の分析があります。
AbCellera(ABCL)、Recursion、Absci(ABSI)、Generate Biomedicines(GENB)の第2四半期売上高は、前年同期比で38〜76%減少しました。製薬企業との研究協業で計上するパートナー売上高が減ったためです。Recursionは、Rocheのプロジェクトの一部段階が終了し、売上高が減少したと説明しました74。
Caris Life Sciences(CAI)の第2四半期売上高は45%増加しました。Tempus AI(TEM)は22%、Schrödinger(SDGR)は8%増加しました。分子プロファイリング検査・データ、臨床データ、分子設計ソフトウェアなど、繰り返し販売できる製品を持つ企業です。
Schrödingerの第2四半期の純利益600万ドルは、一時的な要因によるものです。Schrödingerが共同創業したAjaxをEli Lilly(LLY)が買収した際、持分対価とマイルストーンとして5,720万ドルが入りました75。本業の営業損失4,150万ドルは変わっていません。
原文で確認した大手製薬企業との契約では、契約時に受け取る前払い金は発表総額の3〜6%でした(本分析の計算)。残額は開発・承認・販売条件を満たした後に受け取る金額であり、上場企業はこの条件付き金額を会計上、ほとんど売上見通しに含めていません74。プラットフォーム企業の現金は、継続売上高よりも持分の回収、和解金、増資など、一度に入る資金から多く生じていました。
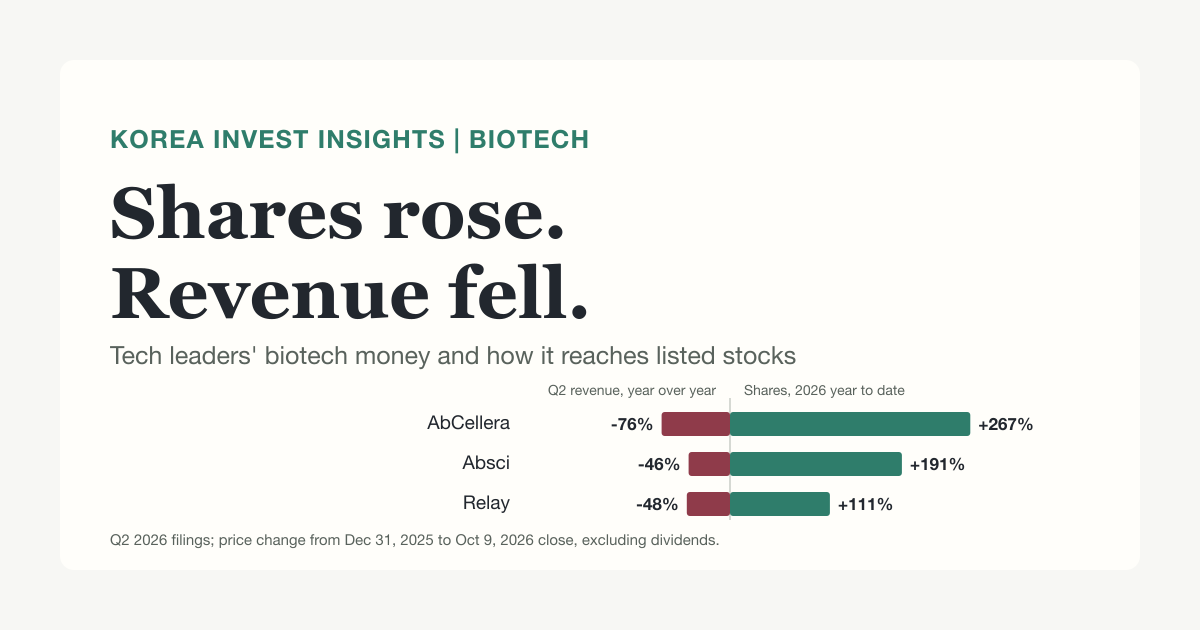
AbCelleraの株価は、8月の第2相(有効性を初めて確認する中間段階の臨床試験)成功発表を経て、年初来267%上昇しました。Absciは191%上昇しました。パートナー売上高に依存するRecursionは6.6%上昇にとどまり、XBIの上昇率を下回りました54。今年のAI創薬株の株価は、プラットフォーム売上高よりも臨床イベントによって差がつきました。
9月23日、Relay Therapeutics(RLAY)が分子動力学シミュレーションで設計した胆管がん治療薬lirafugratinibがFDAの承認を取得しました76。承認を取得したのは韓国HLBの米国子会社Elevarであり(報道ベース)77、Relayは技術の使用権を供与したライセンサーとしてマイルストーンとロイヤルティを受け取ります。Relayがこれまでに受け取った金額は1,870万ドルで、契約上のマイルストーンは最大4億8,500万ドルです78。
この承認は生成AIではなく物理シミュレーションに基づく設計であり、標的FGFR2にはすでに承認薬があります。同じ標的でより選択性の高い分子を示す根拠であり、新たな標的の発見を示すものではありません。Schrödingerのプラットフォームを使ってNimbusが設計したTakedaのzasocitinibについても、9月14日に優先審査の申請受理が発表されました。承認判断の目標時期は2027年第1四半期です79。
米国上場AI創薬企業が自社資産で承認申請を行った事例はまだありません。最も進んだ自社資産でも第3相(承認前の最終段階の臨床試験)であり、結果が出るのは2028年以降です。
Alphabet傘下のIsomorphic Labsは、5月に一度に21億ドルを調達しました(報道ベース)80。上場AI創薬企業のEVは14億〜35億ドルです(計算)。2月に上場したGenerateの株価は、10月9日時点でIPO価格を10%下回っています。
治療薬の価値は現金の何倍かと二値イベントで分かれます
治療薬企業は売上高が小さいため、時価総額を6月30日時点の現金で割った値を見ます。現金は現金同等物と有価証券の合計です。1倍なら、市場が新薬候補にほとんど価値を付けず、現金相当と見ていることを意味します。
以下の図は、市場が各社の新薬候補に現金を上回る価値をどれだけ付けているかを示します。
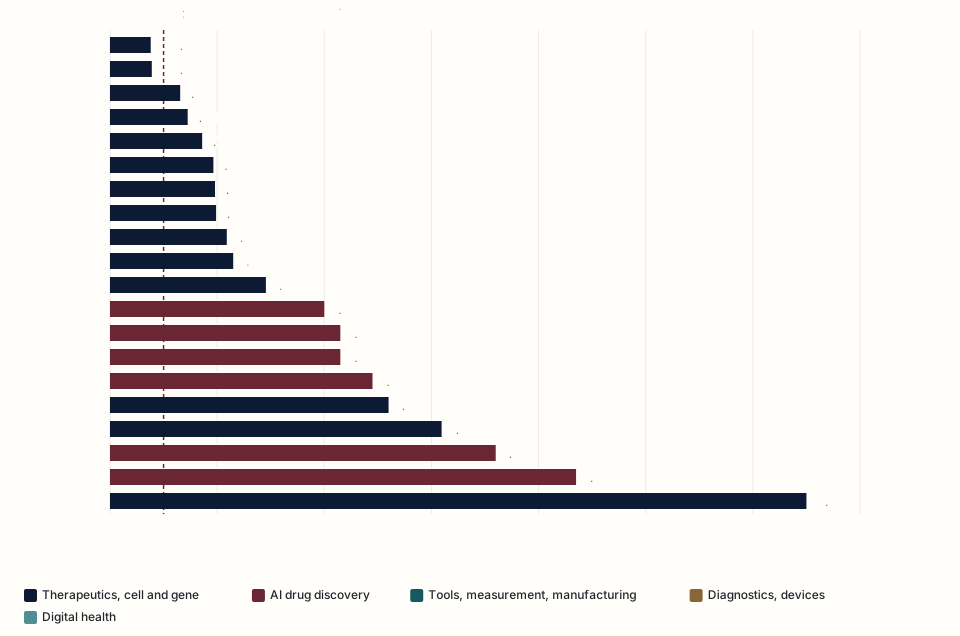
倍率が低いほど、臨床試験が失敗しても現金が下支えする割合が大きく、高いほど次の結果への期待が大きく織り込まれています。
老化を掲げるBioAge Labs(BIOA)は0.76倍で、時価総額が現金を下回っています。EVは約マイナス9,000万ドルです81。進行中の第2相の主要評価項目は、老化指標ではなく炎症指標hsCRPです。
後期段階の資産を持つ企業は、概ね現金の1〜3倍で取引されています。BioNTech(BNTX)は1.31倍、Intellia(NTLA)は2.91倍で、この範囲にあります。商業製品、第3相、または承認申請段階の資産を持つ企業です。
AI創薬企業のRecursionは4.3倍、AbCelleraは7.2倍、Absciは8.7倍です。後期段階の資産を持つ企業より高く、価値の相当部分に次の臨床結果とプラットフォームのナラティブが反映されているというのが本分析の解釈です。
Moderna(MRNA)は13.0倍で、図の中で最も高い水準です。8月19日、Merckと共同開発する個別化mRNAがん治療薬が、メラノーマ第3相で主要評価項目を達成したと発表した日に、Modernaの株価は1日で177%上昇しました82。第3相の効果の大きさ(ハザード比)はまだ公表されていません。
United Therapeutics(UTHR)も6.2倍ですが、価値の性質は異なります。第2四半期に純利益3億3,300万ドルを計上した肺動脈性肺高血圧症治療薬事業が価値を支えており、異種移植の売上高はまだゼロです83。本分析では、異種移植の価値が独立して評価されているというより、黒字事業に上乗せされていると見ています。
上半期の現金燃焼ペースから計算すると、Recursionの現金は約1.5年、Generateは約1.7年、Absciは約1.9年持ちます。6月末時点の現金を、上半期の営業キャッシュ流出額を年換算した値で割りました。
各社が示した期間はこれより長くなっています。Recursionは2028年初めまで、Absciは2028年下半期までと説明しており、この数字はコスト削減と契約金の流入を前提としています74。本分析では、金利が上昇する局面で臨床結果が期待に届かなかった企業の下値を、この現金燃焼ペースが決めると見ています。
二値イベントとは、結果が成功か失敗の二つに分かれるイベントです。日程が決まっている最大の二値イベントは、Intelliaの遺伝性血管性浮腫治療薬lonvo-zの承認判断です。体内で遺伝子を編集する遺伝子編集(CRISPR)治療薬に対する初の承認判断であり、PDUFA(FDAの承認判断目標日)は2027年3月10日です84。FDAは諮問委員会を開催しない予定だと、同社に通知しました。
非上場の価値は買収を通じて流出し、上場株では倍率に表れます
以下の図は、テーマ別に非上場の価値が上場企業の業績に届く経路を、どの程度確認できているかを示します。実際の取引・売上高や法律・承認手続きで確認できた場合は「強」、一部だけ確認できた場合は「中」、事例がないか遅れている場合は「弱」と表示しました。この強度は本分析の判断です。
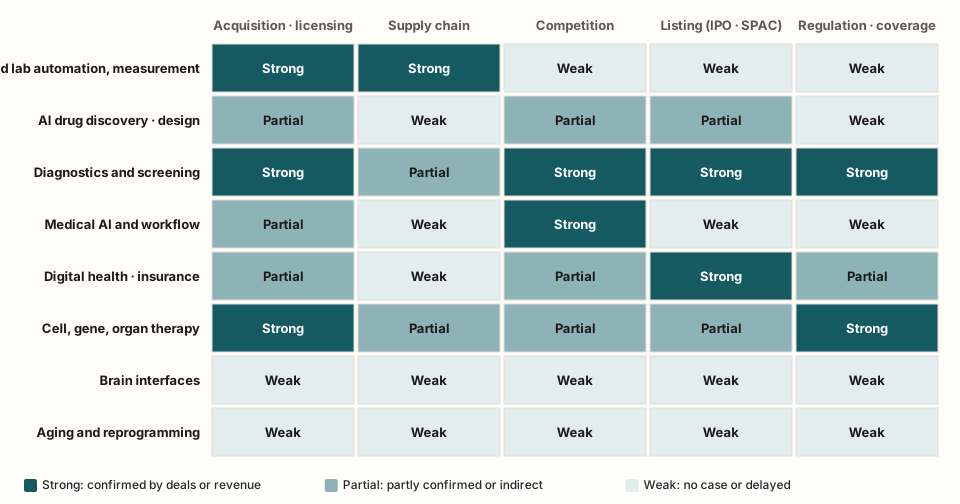
テーマごとに価値が流入する経路は異なるため、同じバイオ分野でも注目する上場銘柄と確認手段をテーマ別に定める必要があります。
診断・検診では、五つの経路のうち四つが強い状況です。AbbottによるExact Sciencesの買収、AbbottとGuardantの大腸がん血液検査をめぐる競争、FreenomeのSPAC(特別買収目的会社)合併による上場、2028年からMedicareが多がん早期検診を保障できるようにした法律が根拠です。
細胞・遺伝子・臓器治療では、買収と規制の経路が強い状況です。Lillyによる非上場のin vivo CAR-T(患者の体内で免疫細胞を直接変える治療)企業の買収と、Intelliaの承認判断期限が根拠です。ツール・測定では買収とサプライチェーンの経路が強く、競争・上場・規制の経路は弱い状況です。
AI創薬は全般に中程度で、サプライチェーンと規制の経路は弱い状況です。デジタルヘルスではHingeとOmadaが上場したため、上場の経路だけが強い状況です。医療AIでは競争の経路だけが強い状況です。
医療文書作成AIだけを手がける米国上場企業はありません。非上場の病院電子カルテ企業Epicは、2月に同じ機能を自社で提供しました85。医師ネットワークDoximity(DOCS)は、無料の医療AIとの競争が指摘される中、1年間で株価が58%下落しました。上場投資家にとって、このテーマは恩恵より先に競争の経路を通じて表れました。
脳インターフェース(BCI)と老化は、どの経路も弱い状況です。米国の非上場脳インターフェース企業による上場申請やSPAC合併の発表は、今回の調査では見つかりませんでした。老化を掲げる上場企業の中に、老化そのものを適応症とする臨床試験を行う企業もありません。
IQVIAが2億5,000万ドル以上の取引だけを集計したデータでは、2026年上半期のバイオ医薬品買収は42件、総額1,300億ドルでした57。2025年通年の規模に近い金額です。買収は、非上場の価値が上場市場に流入する経路のうち、実際の取引で最も多く確認された経路です。
Lillyは上半期だけで260億ドル相当を買収し(IQVIA集計)、今年の買収対象13社のうち10社は未上場です8687。生体内CAR-T企業のKeloniaとOrnaも含まれます。未上場企業の価値が、上場バイオを経由せず大手製薬会社へ直接入るルートです。
Lillyの時価総額は10月9日時点で1兆1,100億ドルです。個々の買収資産はこれに比べて小さく、買収側の株主が得るこのテーマへのエクスポージャーは薄いです。上場株の投資家がこのルートから直接得る分は、買収される上場バイオ企業の株主が受け取るプレミアムです。
戦略的買収者が買収した上場バイオ15件をBioBucksの集計表で計算すると、プレミアム(買収価格が直前の株価を上回る割合)の中央値は約41%です87。範囲は2~140%で、直前の終値と一定期間の平均株価を基準にした事例が混在しているため、参考値です。2026年に公表された公開企業を対象とする案件24件全体では、公表プレミアムの中央値は約39%です。現金価値に近い水準で取引されていた後期段階の中小企業が買収されると、その株主はこのプレミアムを受け取ります。買収が起きるかはわかりません。この分析でわかるのは、こうした取引があったという事実です。
ツール・診断企業の買収価格も同じ基準で見ると、上場市場の価値を測る手がかりになります。以下の表は、2026年の取引について、買収価格が対象会社の売上高の何倍に当たるかをまとめたものです。
| 買収者 → 対象 | 対象会社 | 売上高倍率 | 取引状況 |
|---|---|---|---|
| Repligen → BioLife Solutions | 細胞治療向け凍結保存培地 | 約14.6x | 2026-10-06完了88 |
| Merck KGaA → Bio-Techne | 研究用試薬・機器、1株73ドル | 約9.3x | 2026年末~2027年初めに完了予定89 |
| Abbott → Exact Sciences | がん診断 | 約7x | 2026-03-23完了90 |
| Blackstone・TPG → Hologic | 診断・医療機器 | 約4.5x | 2026-04-07完了91 |
| Altaris → Simulations Plus | 創薬ソフトウェア | 約4.1x | 2026-10-06完了92 |
| Tempus → Personalis | がん再発モニタリング検査 | 20x超 | 2026年7月に契約、完了前93 |
| 上場大手ツール企業の市場倍率 | Thermo Fisher・Danaher・Illuminaなど | 6.1~9.5x | 2026-10-09終値基準 |
高い倍率が付いたのは、消耗品や試薬など、リピート売上が大きい企業でした。これはこの分析の解釈です。倍率は公表された取引価格を対象会社の直近売上高で割った、この分析独自の計算です。そのため、売上高の対象期間は取引ごとに少しずつ異なります。
同じ追跡表では、第3四半期の買収は19件で、第2四半期の33件を下回り、9月に発表された買収は1件だけです。追跡から漏れている可能性は残ります。金利急騰局面と重なりますが、因果関係は確認していません。
今後6カ月の確認点は、10月下旬の決算と2027年3月の承認判断に集中しています
以下の表は、10月10日から2027年4月初めまでの日程が決まっている決算、バイナリーイベント、政策日程です。会社または政府機関が公表した日付と、報道でのみ確認した日付を最後の列で分けています。
| 月 | 日付 | イベント | 種類 | 日付の根拠 |
|---|---|---|---|---|
| 10月 | 20日 | Intuitiveの第3四半期決算 | 決算 | 会社発表94 |
| 10月 | 21日 | Thermo Fisher・Danaher・Abbottの第3四半期決算 | 決算 | 会社発表959697 |
| 10月 | 22日 | Quest Diagnostics(DGX)の第3四半期決算 | 決算 | 会社発表98 |
| 10月 | 23~27日 | 欧州臨床腫瘍学会(ESMO)、24日にModernaが第3相の詳細結果を発表 | バイナリーイベント | 学会・会社発表99 |
| 10月 | 25日 | Insilico(香港上場)がESMOで第1相の口頭発表 | バイナリーイベント | 会社発表100 |
| 10月 | 27~28日 | FOMC | 政策 | FRB日程 |
| 10月 | 29日 | Illumina・Lillyの第3四半期決算 | 決算 | 報道に基づく |
| 11月 | 2日 | Hinge Healthの第3四半期決算、RecursionがREC-4881の追加結果を発表 | 決算・バイナリーイベント | 会社発表101 |
| 11月 | 3日・9日 | BioNTech(3日)・AbCellera(9日)の第3四半期決算 | 決算 | 会社発表 |
| 11月 | 5日 | Tecan(スイス上場)の第3四半期定性的アップデート | 決算 | 会社発表102 |
| 11月 | 12日 | Modernaの投資家説明会 | 決算(会社イベント) | 会社発表 |
| 11月 | 30日 | 最恵国待遇薬価モデルGLOBEが発効(訴訟中、施行は2027年1月) | 政策 | Federal Register103 |
| 11月 | 30日 | Medicare薬価交渉の第3回価格公表期限 | 政策 | 法定期限 |
| 12月 | 8~9日、11日、18日 | FOMC、政府の暫定予算期限、生物安全法の初回リスト期限 | 政策 | FRB日程・法律(リスト期限は法律事務所の分析) |
| 2027年3月 | 10日 | Intelliaのlonvo-z承認判断期限 | バイナリーイベント | 会社開示 |
GRAIL検査に対するFDAの最終判断は日付が公表されていないため、表から除きました。Takedaのzasocitinibの承認判断は2027年第1四半期とだけ公表されています。集計サイトに掲載された承認判断日は会社開示と照合する必要があります。ある集計サイトが12月と記載したtavapadonは、FDAが9月25日にすでに承認しています59。
短期の確認点は、10月下旬のツール・診断企業の決算とModernaの詳細結果です。日程が決まっている最大のバイナリーイベントは翌年3月にあるため、それまでは治療薬関連の評価は現金と金利により左右されます。
ツール・診断では決算が、治療薬ではバイナリーイベントが研究判断を左右します
以下の表の要点は、今回の調査で最も根拠が厚い一文です。確認トリガーは、その一文の妥当性を判断する日程の決まったイベントです。反転シグナルは、発生すれば要点を見直す必要があるイベントです。
| 領域 | 要点 | 確認トリガー | 反転シグナル |
|---|---|---|---|
| ツール・測定・製造 | 製薬需要は回復しました。AIのナラティブは一部の高倍率銘柄に見られますが、売上高では未確認です | 10月21日のThermo Fisher・Danaher、29日のIllumina決算におけるバイオプロセス受注 | 学術機関・政府の需要減少が製薬需要の回復を相殺、12月の生物安全法の初回リスト |
| AI創薬・設計 | 設計分子は承認まで進みましたが、上場企業による独自の承認申請はなく、現金は一時的なものです | 11月2日のRecursion追加結果、Absciの脱毛症概念実証中間結果(下半期) | 前払い金が契約総額の3~6%にとどまる、新規上場銘柄が公募価格を下回る状態が続く |
| 診断・スクリーニング | 成長率も倍率も高い領域です。価値を決めるのは承認の有無より、承認ラベルの文言と競合の発売です | GRAILのPMA判断の文言、AbbottのFreenome検査の発売実績、Guardantの四半期検査件数 | 「早期」の表示削除またはがん種に関する警告、償還基準価格約509ドルと検査当たり売上高約699ドルの差 |
| デジタルヘルス・医療AI | 利益の質が業績を分けました。文書作成AIは上場プロキシを介さず、Epicへの組み込みが競争ルートです | 11月2日のHinge決算、Omadaの会員当たり売上高、11月のACA加入期間 | Oscarの利益が一時的な戻入れに依存していたと判明、無料の医療AIとの競争激化 |
| 治療薬・細胞遺伝子 | バイナリーイベントが価値を決めます。現金価値の1~3倍の範囲では、買収事例にプレミアムが付きました | 10月24日のModerna詳細結果、2027年3月10日のIntellia承認判断 | FDA長官の空席と審査人員の減少が長期化、ワクチン推奨の空白、死亡事例後の臨床試験保留 |
| 脳インターフェース・老化 | 上場プロキシのBCI売上高はゼロか別事業の売上高です。初のヒト試験結果が先行します | ONWARDの膀胱に関する初のヒト試験(下半期)、BioAgeの第2相結果、未上場BCI企業の上場申請 | まだシグナルなし。初の上場申請があれば分類を変更します |
脳インターフェース、老化、異種移植は未上場企業に大きな資金が集まったテーマですが、上場プロキシ企業の関連売上高はゼロです。一方、一部のツール・診断銘柄には高い倍率が付き、AIや早期スクリーニングのナラティブとともに見られます。第3四半期決算とGRAILの承認判断は、これらのナラティブを売上高とラベルに結び付ける最初の試験です。金利が上昇する間、この試験を通過できない企業の下値は、キャッシュバーンで決まると見ています。この要点とシグナルは、比較対象と確認日程を整理した研究上の判断です。特定銘柄の売買を勧めるものではありません。
同じ基準で見ると、海外契約の開示と黒字をともに備える韓国上場企業は2社だけです
韓国上場企業にも、世界の企業と同じ基準を当てはめます。世界の顧客がお金を払う、測定・実験・細胞製造・医療業務のボトルネックを解消しているかです。図は、22社のうち海外顧客の根拠、黒字、テーマに合った売上源をすべて備えている企業を示しています。2026年10月10日時点で、OpenDARTの開示と報道で確認した事実を配置したもので、銘柄を選ぶための表ではなく、どこから調査するかを決めるための地図です。
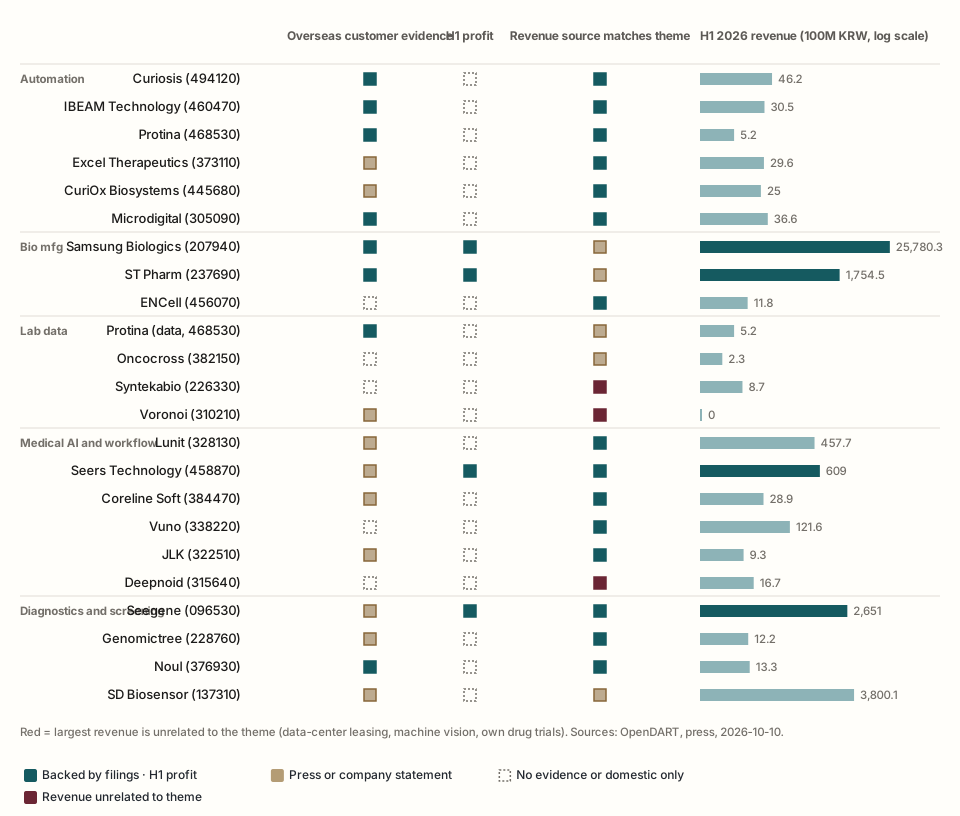
四角い3つの欄は、左から海外顧客の根拠、2026年上半期の黒字の有無、売上源とテーマの一致を示します。濃い青緑色は、海外契約が開示されている、黒字である、または売上源がテーマに合っていることを意味します。薄い黄褐色は、根拠が報道や会社発表の水準にとどまる場合や、テーマと一部だけ重なる場合です。点線は、根拠がない、国内中心、赤字のいずれかを示し、濃い赤色は最大の売上がテーマとは異なる事業から生じていることを示します。
企業は、自動化・測定、細胞・バイオ製造、独自実験データ、医療AI・業務、診断・検診の5つに分けました。右側の棒は2026年上半期の売上です。対数目盛のため、長さの差は実際の差より小さく見えます。Samsung Biologicsの2兆5,780億ウォンとOncocrossの2.3億ウォンが同じ画面に収まるのはそのためです。棒が濃い企業は、上半期の営業利益が黒字です。
3つの欄がすべて濃い企業はありません。海外契約が開示で確認でき、上半期が黒字の企業はSamsung BiologicsとST Pharmの2社です。104105 ただし、両社は抗体とオリゴ核酸の受託製造を手がけており、売上源はテーマと一部だけ重なります。同じ分類のENCellは、2026年に開示した契約相手が韓国の開発企業であるため、海外顧客の欄は点線です。106
黒字で、売上源がテーマに合っているSeegeneとSeers Technologyは、海外顧客の根拠が報道の水準です。Seegeneの第2四半期の欧州売上比率57.2%は報道された数値です。Seers Technologyは売上の大半が韓国国内の病床への設置によるものです。107108
赤字企業の間では、海外顧客の根拠の強さに差があります。Lunitは上半期の海外売上比率が95%と報道されていますが、営業損失は289.6億ウォンです。109 診断・検診の分類で、海外契約が開示で確認できたのは、Panamaに11億ウォン相当を供給したNoulだけです。110
この図が示す調査の順序は、3つの条件のうち2つを満たす企業から見て、欠けた1つをデューデリジェンスの質問にすることです。Curiosisのように海外契約の開示がある自動化企業には、黒字化への道筋を尋ねます。Samsung BiologicsとST Pharmには、テーマに関連する売上が実際にあるかを確認します。SeegeneとSeers Technologyについては、海外顧客の根拠を開示で改めて確認する必要があります。
優先デューデリジェンスの対象は、韓国ではまだ売上が数十億ウォン規模の企業です
グローバル地図で優先デューデリジェンスの対象とした細胞・実験自動化のタイプは、韓国にもあります。Curiosis、IBEAM Technology、Protina、Excel Therapeutics、CuriOx Biosystems、Microdigitalには、測定機器や測定サービス、細胞製造用の素材を海外顧客に販売した根拠があります。しかし、各社の2026年上半期の売上は5.2億~46.2億ウォンで、すべて営業赤字です。
最も確かな根拠があるのは、契約相手と金額が開示されている企業です。Curiosisは2026年1月、Revvityの中国法人とコロニーピッカーのODM(メーカーが開発・生産し、顧客のブランドで販売する方式)契約を開示しました。金額は148万ドル(約21.8億ウォン)です。最低購入数量方式のため、実際の売上は発注によって変わると会社は説明しています。111
IBEAM Technologyは2026年9月、生体顕微鏡の供給契約を2件開示しました。カナダの販売会社を通じた契約ですが、最終顧客は米国国立衛生研究所傘下のNIEHSとYale Universityです。112 報道によると、上半期の生体顕微鏡の売上27.9億ウォンは全額輸出でした。会社は半期報告書で、購入決定まで通常約2年かかると記載しています。113
Protinaは2025年9月、米国の多国籍製薬会社と85万ドル規模の臨床検体分析契約を開示しました。114 しかし、2026年上半期の売上は5.2億ウォンで、2025年通期売上の18%程度です。1件の契約が安定した継続売上を保証しない事例です。
Excel TherapeuticsがShanghai Cell Therapy Groupに培地を供給する契約と、ドイツのPL BioScienceと結んだホワイトラベル(相手のブランドで販売する方式)契約は、報道で確認できます。115 同社の2026年上半期の売上29.6億ウォンは、2025年通期売上19.5億ウォンをすでに上回りました。ただし、6月末の資本合計は43.3億ウォンにとどまるため、成長の速さと資金余力をあわせて見る必要があります。116
Microdigitalは、日本のShinkou Seikiとの供給契約について、累計入金額6.9億ウォンで終了したと訂正開示しました。インドのSerum Instituteへのバイオリアクター供給は、報道で確認できます。117 6月末の現金及び現金同等物は51.1億ウォンです。短期金融商品を加えても、上半期の営業損失92.3億ウォンを下回ります。116
CuriOx Biosystemsが掲げる「世界上位20社の製薬会社のうち18社に供給」は、2023年の上場時における会社発表です。上場後の年間売上は2023年の68億ウォンから2025年の52億ウォンに減少したとの報道があり、現在も購入を続けている顧客数を別途確認する必要があります。118
この分類で確認すべきなのは、最初の契約がリピート注文につながるかです。機器会社なら消耗品売上の比率を、最低購入数量契約なら契約数量に対する実際の発注履行率を確認します。Curiosisは他社製品をまとめて納入した公共調達契約(20.8億ウォン)が自社製品の売上と混在しているため、両者を分けて見る必要があります。119
テーマ名と売上源が異なる企業は、開示された契約相手から見分けます
SyntekabioはAI創薬探索企業として知られていますが、最大の契約はデータセンターの賃貸です。2026年7月に開示したAto Researchとのコロケーション(サーバースペースの賃貸)契約は64.8億ウォンで、直近の通期売上の189%に相当します。120 同年9月に開示したAI抗体最適化契約は、ペットの犬の抗体を扱う5.3億ウォン規模でした。121
Deepnoidは医療画像AI企業に分類されていますが、調査資料によると2024年の売上の86.1%は産業用マシンビジョンによるものでした。開示された大型契約も、二次電池向けビジョンシステムの75億ウォンです。122 図で同社、Syntekabio、Voronoiの欄が濃い赤色になっているのはこのためです。
VoronoiとPharosiBioはAI設計プラットフォームを掲げていますが、実際の事業は自社創薬の臨床開発です。Voronoiは2026年上半期の売上がなく、営業損失は513.0億ウォンでした。123 PharosiBioは2025年の事業報告書に売上の項目がありません。124 両社はデータやサービスで収益を得る仕組みではないため、この基準では創薬企業として別に見ます。
Bioneerは分子診断機器を手がけているため検討しましたが、候補から外しました。2026年4月の調査資料によると、現在の売上の93%は子会社のダイエット向け乳酸菌ブランドによるものです。125 社名や掲げる技術ではなく、開示された契約相手と金額で分類すると、こうした違いが見えてきます。
確認すべき質問の多くは、1件の契約が継続売上に変わるかに集約されます
表は、各分類の売上源と次のデューデリジェンスで確認すべき点を示しています。図の22社から13社を選び、図にないPharosiBioを加えました。
| グループ | 会社(コード) | 売上の源泉 | 海外顧客の根拠 | 売上高 / 営業利益(FY25 → H1 26) | 確認事項 |
|---|---|---|---|---|---|
| 自動化・測定 | Curiosis (494120) | 細胞イメージング・コロニーピッカー装置 | Revvityの中国向けODM 148万ドル(開示) | 73.0 / −75.3 → 46.2 / −34.8 | 契約数量に対する実際の発注、公共調達を除く装置売上 |
| IBEAM Technology (460470) | 生体顕微鏡 | NIEHS・Yale Universityが最終顧客(開示)、上半期は全額輸出(報道) | 43.8 / −41.5 → 30.5 / −16.5 | 米国の研究予算の変動が受注に与える影響、デモからの転換率 | |
| Protina (468530) | タンパク質相互作用の測定サービス | 米国の多国籍製薬会社から85万ドル(開示) | 29.5 / −113.7 → 5.2 / −86.7 | 顧客別のリピート売上、データの所有権と再利用権 | |
| Excel Therapeutics (373110) | 細胞治療用培地 | 中国の上海細胞治療グループ、ドイツのPL BioScience(報道) | 19.5 / −108.5 → 29.6 / −56.7 | 商業化段階の治療薬に使われる培地の割合 | |
| CuriOx Biosystems (445680) | 細胞洗浄の自動化装置・消耗品 | 上位20社の製薬会社のうち18社(会社発表、2023年) | 51.5 / −123.1 → 25.0 / −77.1 | 現在の稼働顧客数と再購入率 | |
| Microdigital (305090) | 使い捨て細胞培養バイオリアクター | Shinkou Seiki(開示)、Serum Institute(報道) | 128.4 / −91.7 → 36.6 / −92.3 | ワクチンメーカーからのリピート注文、消耗品の割合 | |
| 細胞・バイオ製造 | Samsung Biologics (207940) | 抗体CDMO(受託開発製造) | 欧州の製薬会社から6,875万ドル(開示) | 45,569.7 / 20,692.2 → 25,780.3 / 11,672.0 | PolyPeptide買収後のペプチド受注残 |
| ST Pharm (237690) | オリゴ核酸原料のCDMO | 米国バイオテック企業から6,610万ドル(開示) | 3,316.8 / 549.3 → 1,754.5 / 298.4 | 上位3社の顧客比率、商業化品目の更新条件 | |
| 独占的実験データ | Syntekabio (226330) | AI探索サービス、データセンター賃貸 | 2026年の開示契約の相手先は国内 | 34.3 / −107.6 → 8.7 / −57.3 | 賃貸を除くAIサービス売上 |
| Voronoi (310210) | 自社創薬・技術移転 | 米国のAnviaに候補物質を譲渡(2025年、報道) | 75.1 / −543.8 → 0.0 / −513.0 | 2025年売上の源泉、資金枯渇の時期 | |
| PharosiBio (388870) | 自社創薬、売上なし | 技術移転の交渉段階(報道) | なし / −115.1 → なし / −46.5 | プラットフォームの貢献は外部で検証されたか | |
| 医療AI・業務 | Deepnoid (315640) | 産業用マシンビジョン、胸部X線読影AI | 海外の医療売上を示す根拠なし | 74.7 / −105.6 → 16.7 / −72.8 | 医療部門だけを切り分けると売上はいくらか |
| Lunit (328130) | がん検診画像AI | 上半期の海外売上434億ウォン、比率95%(報道) | 831.3 / −831.0 → 457.7 / −289.6 | リピート売上比率、米国の診療報酬を得た製品の売上 | |
| 診断・検診 | Seegene (096530) | 複数病原体PCR試薬・装置 | 第2四半期は欧州57.2%、韓国6.4%(報道) | 4,742.3 / 345.5 → 2,651.0 / 451.4 | 装置の設置台数に対する試薬のリピート売上 |
財務単位は億ウォンです。OpenDARTの財務諸表APIから2026年10月10日に取得しました。116 FY25は2025年の事業報告書の連結基準です。IBEAM Technology、Protina、Microdigital、Deepnoidは個別基準です。H1 26は2026年半期報告書の6カ月累計です。株価と時価総額は確認していません。
細胞・バイオ製造グループは、他のグループと会社規模が異なります。ST Pharmは6月末時点のオリゴ核酸受注残が約3億ドルで、商業化品目の割合が約80%との報道があります。126 Samsung BiologicsはスイスのPolyPeptideを買収中です。そのため、ペプチドの受注残が新たな確認事項になりました。127
同じ海外契約でも、確認事項はグループごとに異なります。装置会社では消耗品と再購入、製造会社では顧客集中度と受注残、医療AIではリピート売上と保険診療報酬が次の確認事項です。表から除いたSeers Technologyは、医療AIで唯一の黒字企業です。ただし、海外の根拠はUAEへの約220億ウォンの供給に関する報道1件です。108
脳インターフェース、老化、分子設計AI、消費者向け検診につながるのは非上場企業だけです
テックリーダーの資金が集まるテーマの一部には、韓国の上場企業を通じた投資経路がありません。脳インターフェースで売上を上げるKOSPI・KOSDAQ上場企業は見つかりませんでした。Ybrainは非上場です。Remedは経頭蓋磁気刺激(TMS)装置の会社で、神経調節に隣接する領域に位置します。116
老化は韓国国内で承認された適応症ではないため、老化そのものから売上を得る上場企業はありません。分子設計AIにも純粋な上場代理銘柄はありません。Galuxは非上場です。Syntekabioの抗体最適化サービスとProtinaの抗体設計ソリューションは、部分的なエクスポージャーにとどまります。116
Neko Healthのように消費者を直接受け入れる総合予防検診プラットフォームも、上場企業にはありません。Genomictreeの早期検診試薬と、Seers TechnologyのUAE検診事業に関する報道が部分的なエクスポージャーです。108 これらのテーマに投資するには非上場企業の発掘が必要です。上場市場で同じテーマを掲げる企業については、まず売上の源泉を確認する必要があります。
次の確認日は10月12日の公開買付け終了と、11月中旬の第3四半期報告書です
2026年の残りの日程から、図の色や表の数字が変わり得る日だけを選びました。日付は開示または報道に記載された予定日です。
| 日付 | 会社 | 確認事項 | 根拠 |
|---|---|---|---|
| 10月12日(現地時間) | Samsung Biologics | PolyPeptideの公開買付け結果、応募率66.7%超の条件 | 報道127 |
| 11月1日 | Syntekabio | データセンター賃貸売上の開始 | 開示120 |
| 11月中旬 | 全社 | 第3四半期報告書、すべての財務数値を再確認 | 定期開示 |
| 11月17日 | Samsung Biologics | 有償増資の払込 | 開示・報道128 |
| 11月30日 | IBEAM Technology | Yale Universityの装置設置・検収 | 開示112 |
| 12月10日 | Vuno | 有償増資の払込(訂正開示により延期) | 開示129 |
| 12月20日 | Noul | パナマ契約の残金受領 | 開示110 |
これらの日程が過ぎると、Samsung Biologicsの事業構成と小型企業の損失ペースを、新しい数値で再評価できます。
韓国の上場企業を見る際は、小型企業の資金調達と大きな損失に注意が必要です
韓国では、優先実査の対象は売上高が数十億ウォン規模の初期上場企業です。そのため、資金調達リスクはグローバルな非上場候補よりも身近にあります。2025年にはSD Biosensorが5,134億ウォンの純損失を計上し、GC Cellはのれんの減損により2,735億ウォンの純損失を計上しました。130131 LabGenomicsの営業損失も535億ウォンでした。132 すべての財務数値は半期報告書までを反映しています。11月中旬に第3四半期報告書が公表されたら、再確認が必要です。
判断を変えるのは著名投資家の参加ではなく、数字で示される証拠です
地図のどの区画でも、判断を変える証拠は同じです。人を対象とした独立した効果、繰り返し実現できる生産性、実際に入金された契約収入、次の検証まで持ちこたえる資金です。株価が上がったという事実は、この4つに含まれません。
直近の日程で確認する項目は明確です。10月21日から29日にかけて、Thermo Fisher、Danaher、Illuminaの第3四半期決算でバイオプロセシングの受注が増えたかを確認します。11月2日のHinge Healthの決算では、利益の質が続いているかを見ます。11月中旬に韓国上場企業が発表する第3四半期報告書では、海外契約が継続的な売上に変わったかを確認します。GRAILのFDA決定日は公表されていませんが、承認文言に「早期」が残るかどうかが診断企業のバリュエーションを左右します。2027年3月10日のIntelliaの承認判断期限は、日付が決まっている最大のバイナリーイベントです。
本分析で確認できなかったこと
本分析は公開資料に基づく調査であり、バリュエーション、株主名簿、現金残高、原契約は入手できていません。そのため、個別企業の投資価値や売買時期については述べません。
- 投資とのつながりは報道と公式ポートフォリオ一覧に基づいているため、個人の出資額と現在の持分はほとんど確認できていません。検索で見つからなかった投資を、存在しないと判断したわけでもありません。
- テーマの見取り図と接点の強さは、本分析の判断に基づく配置です。測定値ではなく、異なる基準を使えば位置づけが変わる可能性があります。
- 買収件数、IPO件数、プレミアムは二次集計に基づいており、集計ごとに対象範囲が異なります。相互に合算していません。
- 一部の日付(Illumina・Lillyの決算日、生物安全法の初回リスト提出期限)は、報道または法律事務所の分析に基づいています。企業開示との照合が必要です。
- 韓国企業の2026年の地域別売上構成比は、ほとんどについて半期報告書の原文まで確認できていません。韓国企業の株価と時価総額も確認していません。
- すべての財務数値は、11月中旬に第3四半期報告書が公表された後に再確認する必要があります。
免責: 本資料は調査および情報提供を目的としています。銘柄、倍率、条件は分析事例であり、売買を推奨するものではありません。投資判断は読者自身による別途の検討が必要です。
Google, Calicoの設立を発表, 2013-09。Googleによる企業レベルの設立事例です。 ↩︎
Ambience Healthcare、2億4,300万ドルのシリーズCを発表, 2025。OpenAI Startup Fundとのつながりは、Altman個人の出資を示す証拠ではありません。 ↩︎
Reuters、OpenAI Startup FundにおけるAltmanの所有権解消を報道, 2024-04-01。 ↩︎
Khosla Ventures、Portfolio, 2026-10-09閲覧。公式リストは投資上のつながりを示しますが、Khosla個人の出資、現在の保有、投資時期は証明しません。 ↩︎
Bezos Expeditions、公式ポートフォリオ, 2026-10-09閲覧。個別の出資額は公表されていません。 ↩︎
Chan Zuckerberg Initiative、Ventures一覧, 2026-10-09閲覧。Biohubの非営利研究支援とは区別される、株式投資の一覧です。 ↩︎
Neko Health、7億ドルのシリーズCを発表, 2026-07-15。75%は予約・前払いの比率として会社が公表した数値であり、独立した検証値ではありません。 ↩︎ ↩︎
Neuralink、Neuralink raises $650M Series E, 2025-06-02。 ↩︎ ↩︎
GRAIL、NHS-Galleri試験の全結果を発表(2026 ASCO), 2026-05。会社の発表資料です。 ↩︎
Reuters、GRAILの血液がん検査に関する報道(Yahoo Finance掲載), 2026-10-02。9月23日の諮問委員会会合後の報道であり、最終的な承認決定ではありません。 ↩︎
Retro Biosciences、2026年の資金調達を発表, 2026-05-22。後続ラウンドの調達額は公表されていません。 ↩︎ ↩︎
Unity Biotechnology、SEC Form 8-K, 2025。解散の効力発生日は2025-09-26です。 ↩︎
Forbes、Unity Biotechnologyが1億1,600万ドルを調達したと報道, 2016-10-27。Bezos Expeditionsへの帰属は報道ベースです。 ↩︎
TechCrunch、Sergey Brinによる23andMeへの資金貸付を報道, 2009-06-18。 ↩︎
Reuters、米政府とGoogleによるBiohubの18億ドル規模のAI生物学事業への参加を報道, 2026-10-07。非営利事業であり、企業の投資ラウンドではありません。 ↩︎
Gordian Biotechnology、Pfizerとの肥満に関する生体内標的探索の協業を発表, 2026。発表月と契約金額は確認できていません。 ↩︎
MIT Technology Reviewイタリア版、AltmanによるRetroへの1億8,000万ドルの投資を報道。報道日は確認できておらず、個人への帰属は報道ベースです。 ↩︎
NewLimit、4億3,500万ドルのシリーズCを発表, 2026。初のヒト試験の時期は会社の計画です。 ↩︎
Altos Labsの設立発表(PR Newswire), 2022。30億ドルは総コミットメント額であり、Bezos個人の投資額ではありません。 ↩︎
Goodwin、LifeMine Therapeuticsの2億6,300万ドルの資金調達に関する助言を発表, 2026-08。2億6,300万ドルはシリーズDとEの合計です。 ↩︎ ↩︎
VCA、Synchronの2億ドルのシリーズDを報道, 2025-11。 ↩︎
OpenAI、Investing in Merge Labs, 2026-01-15。Altman個人の出資額は公表されていません。 ↩︎
Celgene、2018年第1四半期報告書(SEC Form 10-Q), 2018。Junoの買収完了日は2018-03-06であり、個別投資家の回収リターンは確認できていません。 ↩︎
Gates Foundation SIF, Kymab, 2026-10-09閲覧。 ↩︎
Gates Foundation SIF, Affinivax, 2026-10-09閲覧。 ↩︎
BioSpace, AbbVieのStemcentrx買収(58億ドル)を報じる記事。報道日は確認できていません。 ↩︎
AbbVie, Rova-T研究開発プログラムの中止を発表, 2019-08-29。 ↩︎
Until Labs, 5,800万ドルのシリーズAを発表(GlobeNewswire), 2025-09-22。 ↩︎
Abbott, Abbott completes acquisition of Exact Sciences, 2026-03-23。取引総額は報道によって異なるため、記載していません。 ↩︎
Lillyの発表文、Lilly completes acquisition of AtaiBeckley(Finviz掲載), 2026-09-11。企業の発表文を転載したサイトです。 ↩︎ ↩︎
Quest Diagnostics, WHOOP to Bring Clinical Lab Testing from Quest Diagnostics to the WHOOP App, 2025-09-18。 ↩︎
HLTH, Epic releases native AI charting, 2026-02-06。報道元です。 ↩︎
Microsoft, Microsoft Dragon Copilot meets the moment at HIMSS 2026, 2026-03-05。 ↩︎
Hinge Health, Hinge Health Announces Pricing of Initial Public Offering, 2025-05。 ↩︎
Generate Biomedicines, Generate Biomedicines announces pricing of initial public offering, 2026-02。 ↩︎
Freenome, FDA approves Freenome’s SimpleScreen CRC, 2026-07-27。 ↩︎
Rep. Terri Sewell, Signing of the Nancy Gardner Sewell Multi-Cancer Early Detection Act, 2026-02。 ↩︎
MD+DI, FDA advisory panel narrowly backs multi-cancer blood test despite effectiveness concerns, 2026-09。報道元です。一部報道は10月2日付でしたが、会議は9月23日に開催されました。 ↩︎
Business Wireの発表文、UnitedHealth Group now covers Guardant Health’s Shield blood test(Chartmill掲載), 2026-07-01。American Cancer Societyのガイドラインへの収載は、2026-05-26の企業発表に基づいています。 ↩︎
Takeda, U.S. FDA Accepts New Drug Application Under Priority Review for Takeda’s Zasocitinib, 2026-09-14。 ↩︎
BioNTech, BioNTech closes acquisition of CureVac N.V., 2026-01。上場廃止の効力に関する原文は確認できていません。 ↩︎
NYSE, NYSE to Commence Delisting Proceedings Against Vicarious Surgical, 2026-03-03。 ↩︎
23andMe, TTAM Research Instituteの資産取得を発表, 2025-07。 ↩︎
ONWARD Medical, First Half 2026 Results, 2026-09-09。 ↩︎
Synchron, Synchron Raises $200 Million Series D, 2025-11-06。 ↩︎
Quiver Quantitative、Longeveron Announces ELPIS II Results、2026-09-16。会社発表を転載した二次資料です。 ↩︎
SEC、United Therapeuticsの2026年第2四半期業績発表資料、2026-08-05。 ↩︎
HLTH、Neko Health raises $700 million、2026-07。上場代理がないという判断は検索に基づきます。 ↩︎
IFR、Smart ring maker Oura pulls IPO、2026-09。単独報道であり、会社の原文は確認できていません。 ↩︎
Nasdaq日次履歴API(XBI。同じ形式でIBB・SPYおよび個別銘柄も照会)、2026-10-10照会。配当を除く価格リターン、金利感応度、ツール株バスケットのリターンは、この分析による独自計算です。 ↩︎ ↩︎
米連邦準備制度、FOMC声明、2026-09-16。 ↩︎
米財務省、2026年日次国債利回り曲線、2026-10-09の値。 ↩︎
IQVIA、Biopharma M&A mid-year 2026 update、2026-07-08。二次集計であり、2.5億ドル以上かつ過半数株式の取引のみを数えています。 ↩︎ ↩︎
BioBucks、Biotech IPO Tracker 2026、2026-10-09更新。二次集計であり、他の集計とは件数が異なります。 ↩︎
FDA、Novel Drug Approvals for 2026、2026-10-09時点。医薬品審査部門(CDER)の承認のみを掲載しています。 ↩︎ ↩︎
Thermo Fisher、2026年第2四半期業績発表資料(SEC 8-K)、2026-07-23。ツール株の倍率は、この分析で各社のSEC開示資料に基づき計算しました。 ↩︎ ↩︎
GRAIL、2026年第2四半期業績発表資料(SEC 8-K)、2026-08-05。倍率と検査当たり売上高は、この分析による計算です。 ↩︎
GRAIL、FDA諮問委員会の結果に関する発表資料、2026-09-23。 ↩︎
FDA、分子・臨床遺伝学パネルのExecutive Summary、2026-09-23。 ↩︎
Freenome、S-1登録届出書、2026-08-18。509ドルは、会社が法案の内容を転載した値です。 ↩︎
Hinge Health、2026年第2四半期業績発表資料(SEC 8-K)、2026-08-04。 ↩︎
Omada Health、2026年第2四半期業績発表資料(SEC 8-K)、2026-08-06。 ↩︎
Oscar Health、2026年第2四半期業績発表資料(SEC 8-K)、2026-08-06。 ↩︎
10x Genomics、2026年第2四半期業績発表資料(SEC 8-K)、2026-08-06。装置購入の遅れに関する説明は、業績説明会の録音記録(二次資料)にもあります。 ↩︎
Twist Bioscience、2026会計年度第3四半期業績発表資料(SEC 8-K)、2026-08-03。 ↩︎
Twist Bioscience、8-K(Anthropicに関する開示)、2026-08-18。開示文言のみを転載しており、評価者の選定が売上につながったかは確認できていません。 ↩︎
Danaher、2026年第2四半期業績発表資料(SEC 8-K)、2026-07-21。 ↩︎ ↩︎
Agilent、10-Q(2026年7月31日終了四半期)、2026-10-10照会。増減率は開示金額から計算しました。 ↩︎
Goodwin, Final FY 2026 NDAA includes BIOSECURE, 2025-12. 法律事務所による分析(2次資料)です。対象リストの発表有無は10月10日時点で確認できていません。 ↩︎
Recursion, 10-Q(2026年6月30日終了四半期), 2026-10-10閲覧。ランウェイの計算値は本分析によるもので、会社が示す期間とは異なります。 ↩︎ ↩︎ ↩︎
Schrödinger, 10-Q(2026年6月30日終了四半期), 2026-10-10閲覧。 ↩︎
FDA, lirafugratinib承認書, 2026-09-23。 ↩︎
Fierce Pharma, Elevar wins FDA nod for bile duct cancer drug Lyrfigtu, 2026-10-10閲覧。2次報道です。 ↩︎
Relay Therapeutics, 10-Q(2026年6月30日終了四半期), 2026-10-10閲覧。承認に連動するマイルストーンの金額と受領時期は、まだ確認できていません。 ↩︎
Takeda, zasocitinib FDA優先審査の受理発表, 2026-09-14。 ↩︎
BioPharm International, Isomorphic Labs raises $2.1 billion, 2026-10-10閲覧。調達時期は2026年5月で、2次報道です。 ↩︎
BioAge Labs, 2026年第2四半期決算のプレスリリース(SEC 8-K), 2026-10-10閲覧。EVは本分析による計算です。 ↩︎
Merck・Moderna, INTerpath-001第3相試験結果の発表, 2026-08-19。1日上昇率はNasdaqの終値から計算しました。 ↩︎
United Therapeutics, 2026年第2四半期決算のプレスリリース(SEC 8-K), 2026-10-10閲覧。 ↩︎
Intellia, BLA受理とPDUFA発表(SEC 8-K), 2026-10-10閲覧。 ↩︎
HLTH, Epic releases native AI Charting, 2026-02-06。 ↩︎
Eli Lilly, 10-Q(2026年6月30日終了四半期), 2026-10-10閲覧。 ↩︎
BioBucks, Biotech M&A Tracker 2026, 2026-10-09更新。2次集計であり、プレミアムの基準価格は案件ごとに異なります。中央値は本分析による計算です。 ↩︎ ↩︎
Repligen, BioLife買収の発表(2026-07-22)と完了のプレスリリース(2026-10-06)。倍率は直近12カ月売上高に対する本分析の計算です。 ↩︎
Merck KGaA・Bio-Techne共同プレスリリース, 2026-06-25。取引企業価値113億ドルを2026会計年度売上高で割った本分析の計算です。 ↩︎
Abbott, Exact Sciences買収完了のプレスリリース, 2026-03-23。倍率は本分析による計算です。 ↩︎
Blackstone, Hologic買収条件の発表。買収完了は360Dxの報道(2026-04-07、2次資料)です。 ↩︎
Simulations Plus, 買収完了のプレスリリース, 2026-10-06。倍率は本分析による計算です。 ↩︎
Tempus・Personalis買収に関するSEC提出書類(Form 425), 2026-07。倍率は2025年売上高に対する21.6〜24.4倍という本分析の計算です。 ↩︎
Intuitive, Events and Presentations, 2026-10-10閲覧。 ↩︎
Thermo Fisherの告知、Thermo Fisher Scientific to hold earnings conference call on October 21, 2026(Finviz掲載), 2026. ↩︎
Danaherの告知、Danaher schedules third quarter 2026 earnings conference call(Finviz掲載), 2026. ↩︎
Abbottの告知、Abbott hosts conference call for third-quarter earnings(Finviz掲載), 2026. ↩︎
Quest Diagnostics, Quest Diagnostics to Release Third Quarter Financial Results on October 22, 2026, 2026. ↩︎
Moderna, ESMO 2026でのレイトブレイキングデータ発表案内, 2026-10-10閲覧. ↩︎
Insilico Medicine, ESMO 2026でのISM6331第1相試験に関する口頭発表, 2026. ↩︎
Hinge Healthの告知、Hinge Health to announce third quarter 2026 financial results(StockTitan掲載), 2026. ↩︎
Tecan, Investors, 2026-10-10閲覧. ↩︎
Federal Register、GLOBEモデル最終規則, 2026-10-02。製薬業界の訴訟の進捗は報道(二次情報)に基づきます。 ↩︎
OpenDART、Samsung Biologicsの欧州製薬会社との委託製造契約開示, 2026-10-02。6,875万ドル(934.8億ウォン)、2031年末まで。 ↩︎
OpenDART、ST Pharmの米国バイオテック企業とのオリゴ原料供給契約開示, 2026-09-18。6,610万ドル(913億ウォン)、直近売上高の27.5%相当。 ↩︎
OpenDART、ENCellの製造供給契約開示, 2026-04-20。契約相手は先端バイオ医薬品の開発会社で、契約金額は6億ウォンです。 ↩︎
Smart Today、Seegeneの第2四半期業績記事, 2026-10-10閲覧。地域別構成比は報道数値で、半期報告書の原文と照合していません。 ↩︎
MediGate News、Seers Technologyの上期業績記事, 2026-10-10閲覧。UAE向け供給約220億ウォンはNews1の記事に基づき、実際の発注金額は確認できていません。 ↩︎ ↩︎ ↩︎
Dailypharm、Lunitの上期海外売上高記事, 2026-10-10閲覧。海外売上比率は報道数値です。 ↩︎
OpenDART、Noulのパナマ向け供給契約の訂正開示, 2026-05-15。代金の支払日を6月30日、9月30日、12月20日に変更しました。 ↩︎ ↩︎
OpenDART、CuriosisのRevvity向けODM供給契約開示, 2026-01-23。契約期間は3年で、最低購入数量(MOQ)方式です。 ↩︎
OpenDART、IBEAM Technologyの供給契約開示。NIEHSを最終顧客とする案件(42.89万ドル)およびYale Universityを最終顧客とする案件(36.36万ドル)、2026-09-28。Yale University案件の設置・検収予定日は2026-11-30です。 ↩︎ ↩︎
BizWatch、IBEAM Technologyの米国受注と上期輸出に関する記事, 2026-09-30。輸出比率は報道数値です。 ↩︎
OpenDART、Protinaの臨床検体分析サービス契約開示, 2025-09-17。契約相手は開示猶予により非公開で、契約は2028年までです。 ↩︎
Daum News、Excel TherapeuticsとShanghai Cell Therapy Groupの供給に関する記事, 2026-05-21。PL BioScienceとの契約は韓国経済新聞の記事, 2026-07-13に基づきます。いずれも開示原文は確認できていません。 ↩︎
OpenDART開発者ガイド、財務諸表・企業概要API, 2026-10-10閲覧。非上場かどうかは企業概要に銘柄コードがあるかで判定しました。 ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
OpenDART、MicrodigitalのShinkou Seiki向け供給契約の訂正開示, 2026-06-16。Serum Institute向け供給はETodayの記事に基づきます。 ↩︎
Eugene Investment & Securities、CuriOx Biosystemsのレポート, 2023-08-23。売上高の推移はFinance Scopeの記事に基づきます。顧客数は会社発表を転載した値です。 ↩︎
OpenDART、Curiosisの公共調達契約の訂正開示, 2026-03-05. ↩︎
OpenDART、Syntekabioのコロケーションサービス契約開示, 2026-07-09。契約期間は36カ月で、2026-11-01に開始。 ↩︎ ↩︎
OpenDART, Syntekabioの抗体最適化(Ab-ARS)契約に関する開示, 2026-09-11. ↩︎
Deepnoid企業レポート(リサーチ), 2025-02-04。部門別構成比はリサーチの数値であり、開示原文と照合していない。75億ウォンの契約はOpenDARTの訂正開示、2025-09-30。 ↩︎
OpenDART、Voronoiの2026年半期報告書、2026-10-02。 ↩︎
OpenDART、PharosiBioの2025年事業報告書、2026-03-19。 ↩︎
AlphaDistill、Bioneerのリサーチ、2026-04-20。売上構成比はリサーチの数値であり、開示原文と照合していない。 ↩︎
Bizwatch、ST Pharmの受注残に関する記事、2026-09-22。受注残と商業化の構成比は報道による数値です。 ↩︎
Dailypharm、Samsung Biologicsによるポリペプチドの公開買付けに関する記事、2026-10-10閲覧。 ↩︎ ↩︎
OpenDART、Samsung Biologicsの有償増資に関する訂正開示、2026-10-01。払込日は報道と開示日程の両方で確認した。 ↩︎
OpenDART、Vunoの有償増資に関する訂正開示、2026-09-29。 ↩︎
OpenDART、SD Biosensorの2025年事業報告書、2026-03-18。純損失はOpenDARTの連結主要勘定の数値であり、報道では5,214億ウォンと記載されていた。 ↩︎
Dailypharm、GC Cellののれん償却に関する記事、2026-10-10閲覧。純損失額はOpenDARTの財務諸表の数値である。 ↩︎
OpenDART、LabGenomicsの2025年事業報告書、2026-03-23。 ↩︎