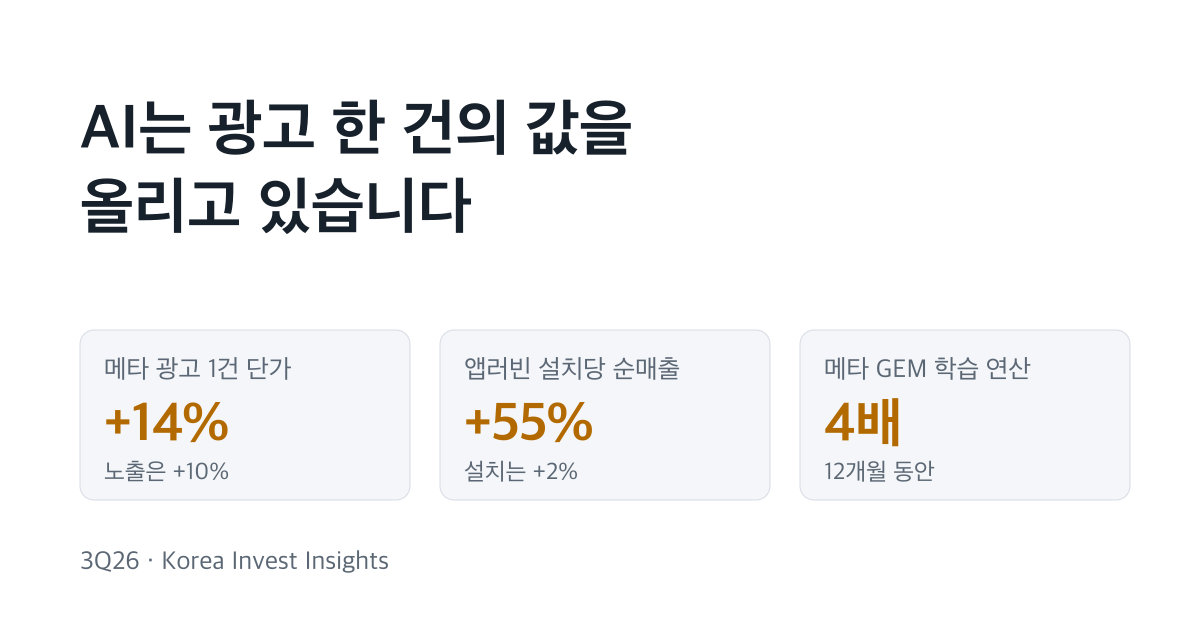
3분기 메타의 광고 노출은 1년 전보다 10% 늘었고, 광고 한 건의 평균 단가는 14% 올랐습니다. 2025년 3분기 이후 단가 상승률이 노출 증가율을 넘은 것은 이번이 처음입니다. 같은 분기 앱러빈은 설치가 2% 늘 때 설치 한 건에서 버는 돈이 55% 늘었습니다. 유니티의 광고 모델 Vector는 전분기보다 40% 컸습니다.
광고를 더 많이 판 회사보다 광고 한 건을 더 비싸게 판 회사가 빨리 컸습니다. 광고주가 더 비싸게 사는 이유는 광고가 더 잘 맞기 때문입니다. 메타는 10월 엔지니어링 블로그에서 광고 기반 모델 GEM이 광고 지면 전반의 전환을 18.9%, 클릭률을 12% 높였다고 밝혔습니다.
앱러빈·유니티 실적 글에서는 두 회사의 서프라이즈가 예측 모델의 단계 도약에서 나왔다고 썼습니다. 이어서 그 모델이 왜 지금 정확해졌는지를 메타의 1차 자료로 풀고, 그 변화가 광고 업계 전체에 무엇을 뜻하는지 판단합니다.
우리의 판단: 광고 예측 모델이 정확해진 원인은 모델의 크기, 배운 것을 옮겨 쓰는 능력, 광고주가 넘긴 결정권이 함께 커진 데 있습니다. 2024년 이전에는 추천 모델에 연산을 더 넣어도 잘 좋아지지 않았지만, 지금은 키울수록 정확도가 예측대로 오릅니다. 그래서 광고 업계에서 AI는 광고 수보다 광고 한 건의 값을 키우고, 돈은 경매와 전환 결과 데이터를 직접 가진 소수의 엔진으로 모입니다. 연산은 돈으로 살 수 있지만 결과 데이터는 살 수 없으므로, 2027~2028년의 승패는 결과 데이터의 크기가 가릅니다. 이 판단을 뒤집을 변수는 에이전트입니다. 구매 결정이 피드와 검색에서 개인 에이전트로 넘어가면 결과 데이터의 주인도 바뀝니다.
낯선 말은 이렇게 읽으면 됩니다
| 말 | 쉽게 풀면 |
|---|---|
| 예측 모델(광고 엔진) | 광고 자리가 생길 때마다 “이 사람이 이 광고를 보고 행동할 확률"을 맞히고 입찰가를 정하는 AI입니다. 메타의 GEM, 앱러빈의 Axon, 유니티의 Vector가 여기에 해당합니다. |
| 전환 | 광고를 본 사람이 설치, 구매, 회원 가입처럼 광고주가 원한 행동을 한 것입니다. |
| 스케일링 법칙 | 연산, 모델 크기, 데이터를 늘리면 성능이 예측 가능한 비율로 좋아지는 규칙입니다. 대형 언어 모델(LLM)에서 먼저 확인됐습니다. |
| 기반 모델 | 여러 용도의 작은 모델을 가르치는 큰 중앙 모델입니다. 메타의 GEM이 광고용 기반 모델입니다. |
| 지식 이전(증류) | 큰 모델이 배운 것을 싸고 빠른 작은 모델에 옮기는 기술입니다. |
| 결과 데이터 | 광고 뒤에 실제로 설치나 구매가 일어났는지에 대한 기록입니다. 이 기록이 돌아와야 모델이 다시 배웁니다. |
| 연 환산 매출 | 최근 분기나 월의 매출을 1년치로 늘려 잡은 값입니다. |
| 에이전트 커머스 | 사람 대신 AI 에이전트가 상품을 찾고 비교하고 결제까지 하는 거래 방식입니다. |
세 회사의 성장은 광고 수보다 광고 한 건의 값에서 나왔습니다
광고 매출은 광고 수에 광고 한 건의 값을 곱한 것입니다. 메타는 매 분기 이 둘의 증가율을 공개합니다. 2025년 3분기부터 나란히 놓으면 성장의 무게가 단가 쪽으로 옮겨 간 흐름이 보입니다.
| 메타 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 |
|---|---|---|---|---|---|
| 광고매출 | 501억 달러 | 581억 달러 | 550억 달러 | 594억 달러 | 631억 달러 |
| 광고매출 증가율 | +26% | +24% | +33% | +27% | +26% |
| 광고 노출 증가율 | +14% | +18% | +19% | +14% | +10% |
| 광고 1건 단가 증가율 | +10% | +6% | +12% | +12% | +14% |
| 증가 중 단가 몫(우리 계산) | 42% | 26% | 39% | 46% | 58% |
메타의 노출 증가율은 1분기 19%에서 3분기 10%로 내려왔습니다. 그런데 광고매출 증가율은 2분기 27%, 3분기 26%로 크게 꺾이지 않았습니다. 빠진 성장을 단가가 메웠습니다. 앱러빈은 더 극단적입니다. 매출 증가의 거의 전부(우리 계산 96%)가 설치 한 건의 값에서 나왔습니다. 앱러빈의 두 숫자를 곱하면 매출 증가율과 3%p가량 어긋나므로, 이 값은 방향을 읽는 용도로만 씁니다.
메타는 단가 상승 원인으로 광고 성과 개선과 1년 전보다 나은 거시 여건을 함께 들었고, 두 원인의 몫은 나누지 않았습니다. 1분기와 2분기 단가에는 환율 순풍도 들어 있습니다. 그래서 단가 몫 전체를 AI의 몫으로 읽을 수는 없습니다. 다만 메타 CFO는 2025년 3분기 콜에서 가치로 가중한 전환이 노출보다 빠르게 늘고 있다고 말했습니다. 광고주가 같은 노출에서 더 많은 결과를 얻고 있다는 뜻입니다.
구글 검색은 다른 모습입니다. 3분기 구글 검색 매출은 12.0% 늘었고, 유료 클릭은 8%, 클릭당 비용은 4% 늘었습니다. 10월 30일 글에서 다룬 대로, 같은 분기 메타·구글·아마존 광고매출 증가분의 57%를 메타가 가져갔습니다.
2024년부터 추천 모델도 키울수록 정확해졌습니다
정확도가 지금 오른 이유를 보려면 2024년 이전의 사정부터 알아야 합니다. 메타 연구진은 2024년 논문(HSTU)에서 수천 개의 특징값으로 학습하는 업계 추천 모델 대부분이 연산을 늘려도 좋아지지 않았다고 썼습니다. 모델도 지면과 목표별로 잘게 나뉘어 있었습니다. 메타는 2023년 이후에만 광고 순위 모델 약 100개를 큰 모델로 합쳤습니다.
이 논문은 추천 문제를 언어 모델처럼 다음 행동을 생성하는 문제로 바꿨습니다. 매개변수 1.5조 개의 모델은 실제 서비스 시험에서 지표를 12.4% 높였습니다. 모델 품질은 학습 연산이 1,000배 늘어나는 구간에서 거듭제곱 법칙을 따라 좋아졌습니다. 같은 해 메타의 다른 논문(Wukong)도 모델 복잡도 100배 구간에서 같은 법칙을 확인했습니다.
이 발견을 광고에 넣은 것이 GEM입니다. 메타는 2025년 11월 GEM을 업계 최대의 추천 기반 모델로 소개했습니다. 수천 개 GPU로 학습하고, 같은 데이터와 연산에서 이전 광고 순위 모델보다 4배 효율적으로 성과를 낸다고 밝혔습니다. 2025년 2분기 인스타그램 광고 전환은 5%, 페이스북 피드 광고 전환은 3% 늘었습니다.
그 뒤 메타는 매 분기 광고 모델을 한 단계씩 바꿨습니다.
2025년 3분기에는 통합 모델 구조 Lattice를 앱 광고로 넓혀 전환을 약 3% 높였습니다. 4분기에는 GEM 학습에 쓰는 GPU를 두 배로 늘렸습니다. 2026년 2분기에는 LLM으로 광고 내용과 사용자 선호를 함께 추론하는 생성형 추천기를 도입했고, 메타는 이것을 광고 시스템 작동 방식의 패러다임 전환이라고 불렀습니다. 각 효과는 특정 지면과 목표에 대한 수치라 서로 더할 수 없습니다. 그래도 방향은 분명합니다. 매 분기 몇 %씩의 전환 개선이 쌓였습니다.
메타가 10월 13일 공개한 GEM 후속 글은 이 구조를 숫자로 보여 줍니다. 지난 12개월 동안 학습 연산을 4배로 늘렸고, 모델 복잡도는 이전 GEM보다 2.5배가 됐습니다. 새 구조는 같은 연산에서 이전 구조보다 성능이 2배였습니다. 메타는 예측 품질이 사용자 행동 기록의 길이에 대해서도 거듭제곱 법칙을 따른다는 사실을 찾았습니다.
두 법칙은 서로를 키웁니다. 큰 모델일수록 긴 행동 기록에서 더 많이 얻고, 긴 기록은 다시 더 큰 모델을 정당화합니다. 메타가 2025년 3분기 콜에서 광고 사업이 연산이 모자란 상태로 돌아간다고 말한 배경이 여기에 있습니다. 저커버그는 이번 3분기 콜에서 핵심 사업에 연산을 쓰는 효과의 한계를 아직 찾지 못했다고 말했습니다.
투자자에게 이 변화는 이렇게 읽힙니다. 광고 정확도가 연산을 사서 얻을 수 있는 성능이 됐습니다. 그래서 개선은 새 모델을 배포할 때마다 계단처럼 오고, 다음 계단이 언제 오느냐가 분기 숫자를 흔듭니다. 앱러빈의 2분기 부진과 3분기 서프라이즈가 같은 원리입니다.
데이터가 적은 광고주와 새 게시물까지 맞히게 됐습니다
큰 모델의 두 번째 효과는 일반화입니다. 메타는 GEM이 데이터가 많은 클릭 예측에서 배운 표현을 데이터가 적은 전환 예측에 옮겨 쓴다고 설명합니다. 클릭은 하루에도 엄청나게 쌓이지만 구매는 드뭅니다. 드문 일을 맞히려면 흔한 일에서 배운 것을 빌려 와야 합니다.
같은 일이 다른 회사에서도 보입니다. 앱러빈 CEO는 차세대 모델의 개선 폭이 데이터가 희소한 구간, 곧 신규·소규모 광고주와 새 업종에서 가장 컸다고 말했습니다. 앱러빈의 설치 수 증가율은 1분기 -18%, 2분기 -2%에서 3분기 +2%로 돌아섰습니다. 유니티의 광고주 계정은 전분기보다 27% 늘었습니다.
메타의 생성형 검색도 같은 방향입니다. 일반 콘텐츠 추천에서는 게시물에 의미 표현을 붙여, 반응이 쌓이기 전인 새 게시물도 찾아 추천합니다. 광고에서는 LLM으로 광고 내용과 사용자 선호를 함께 추론하는 생성형 추천기를 페이스북 피드 광고의 후보 검색에 적용했고, 3분기에 대상 구간의 전환을 2% 가까이 높였습니다.
이 변화는 시장의 폭을 넓힙니다. 이전에는 데이터가 부족해 광고 효율이 나오지 않던 작은 광고주와 새 상품이 경매에 들어옵니다. 메타는 자사 앱에서 고객을 만나는 소상공인을 최소 5억 곳으로 추정합니다. 광고 시장의 성장이 대형 광고주의 예산 증액에만 기대지 않게 됩니다.
큰 모델은 학습에만 쓰고, 실시간 광고는 작은 모델이 맡습니다
큰 모델에는 비용 문제가 따릅니다. 광고는 요청이 올 때마다 아주 짧은 시간 안에 순위를 매겨야 합니다. 메타는 GEM 같은 큰 모델을 실시간 추론에 쓰지 않는다고 여러 분기에 걸쳐 말했습니다. 너무 비싸기 때문입니다.
대신 메타는 GEM이 배운 것을 수백 개의 작은 실시간 모델로 옮깁니다. 큰 모델의 답을 작은 모델이 따라 배우는 증류에 더해, 큰 모델의 내부 표현을 넘겨 이전 효과를 두 배로 높였습니다. 요청이 오기 직전에 큰 모델의 계산을 미리 해 두는 장치도 만들었습니다. 2026년 1분기에는 전환 가능성이 높은 요청에만 큰 연산을 배정하는 순위 모델을 외부 전환 광고까지 넓혀, 페이스북과 인스타그램 주요 지면의 전환율을 1.6% 높였습니다.
이 구조 덕분에 광고 AI는 매출에 비해 서빙 비용이 작습니다. 앱러빈은 3분기에 늘어난 매출 1달러당 매출원가가 0.06~0.09달러만 늘었고, 늘어난 매출의 87%를 조정 EBITDA로 남겼습니다. 메타는 2025년 4분기에 광고 후보 검색 엔진 Andromeda를 엔비디아, AMD, 자체 칩 MTIA에서 모두 돌게 바꾸면서 연산 효율을 3배 가까이 높였습니다. 2026년 3분기에는 콘텐츠 이해 모델을 자체 Muse 모델로 옮기기 시작했고, 사전 평가에서 단위 처리 비용이 80% 넘게 줄었습니다.
광고 AI가 AI 투자 가운데 가장 먼저 돈을 버는 이유가 여기에 있습니다. 학습은 비싸지만 한 번 하면 수십억 명의 광고 요청에 나눠 쓰고, 서빙은 작은 모델이 싸게 맡습니다.
광고주는 타기팅과 소재를 엔진에 넘기고 있습니다
정확도의 마지막 재료는 광고주의 선택입니다. 광고주가 누구에게, 어디에, 어떤 소재로 보여 줄지를 직접 정하면 모델이 고를 수 있는 폭이 좁습니다. 광고주가 이 결정을 엔진에 넘기면 모델은 더 많은 조합 가운데 맞는 것을 고릅니다.
메타의 자동 캠페인 Advantage+의 연 환산 매출은 2025년 3분기 600억 달러에서 2026년 2분기 750억 달러를 넘었습니다. 생성형 AI 소재 도구를 하나 이상 쓴 광고주는 3분기에 1,000만 곳에 가까워졌습니다. 소재가 많아지면 같은 사람에게 더 맞는 광고를 고를 수 있습니다. 메타는 비즈니스 AI 비서의 추천을 받아들인 광고주가 비슷한 다른 광고주보다 같은 전환 단가에서 전환을 약 5% 더 얻었고 광고비를 9% 늘렸다고 추정했습니다.
측정도 엔진으로 넘어갔습니다. 메타가 2025년 4분기에 밝힌 증분 전환 최적화는 광고가 실제로 더 만들어 낸 전환을 겨냥합니다. 메타는 이 모델이 표준 귀속 모델보다 증분 전환을 24% 늘렸다고 밝혔습니다.
구글도 같은 방향입니다. 구글은 2025년 5월 스마트 입찰에 탐색 기능을 넣으면서, 이 기능을 쓴 캠페인의 전환이 평균 19% 늘었다고 밝혔습니다. 회사 내부 자료 기준입니다.
광고가 번 현금은 더 큰 AI로 들어갑니다
광고 AI가 버는 돈은 크고 확실합니다. 메타는 3분기 콜에서 AI 투자가 이미 상당한 광고 매출을 더하고 있다고 말했습니다. 그런데 그 현금은 광고 모델보다 훨씬 큰 곳으로 들어갑니다.
메타의 분기 설비투자는 1년 사이 194억 달러에서 349억 달러로 늘었고, 잉여현금흐름은 106억 달러에서 -21억 달러가 됐습니다. 2026년 설비투자 계획은 1,350억~1,450억 달러입니다. 메타는 2분기 콜에서 연산의 상당 부분이 선두 연구소가 되기 위한 모델 학습에 쓰인다고 말했습니다. 10월 말에는 보통주와 의무전환우선주를 발행해 외부 자금도 조달했습니다.
투자자가 나눠 볼 것은 두 개의 수익률입니다. 광고 AI의 수익률은 이미 숫자로 보입니다. 프런티어 모델과 개인 에이전트 Muse의 수익률은 아직 보이지 않습니다. 광고 사업이 두 번째 투자의 자금줄입니다.
두 투자가 이어지는 지점도 있습니다. 저커버그는 3분기 콜에서 최신 모델 Muse Wonder가 추천과 광고 시스템을 스스로 개선하는 능력을 평가하는 체계를 만들었다고 말했습니다. 다음 모델이 나올수록 이 시스템의 개선 속도가 빨라질 것으로 본다고도 했습니다. AI가 광고 AI를 개선하기 시작하면 모델 도약의 주기가 짧아질 수 있습니다. 아직은 회사의 기대이고, 숫자로 확인된 것은 없습니다.
광고 업계의 돈은 결과 데이터를 가진 엔진으로 모입니다
WPP 미디어는 6월 전망에서 2026년 세계 광고 매출이 8.9% 늘어 약 1.3조 달러가 될 것으로 봤습니다(미국 정치 광고 제외). 12월에 낸 7.1%에서 올려 잡은 숫자입니다. 같은 보고서는 중국 밖에서 알파벳, 메타, 아마존이 시장의 57.6%를 차지하고, 전통 미디어 회사는 세계 10위 안에 하나도 없다고 적었습니다.
3분기 숫자를 나란히 놓으면 광고 시장 안에서도 속도 차이가 큽니다. 경매와 결과 데이터를 직접 가진 플랫폼이 위쪽에 있고, 광고주를 대신해 지면을 사는 대행사와 개방형 웹 구매 플랫폼이 아래쪽에 있습니다. 구글과 아마존이 메타보다 느린 이유는 따로 있습니다. 구글은 검색 클릭이 덜 늘었고, 아마존은 프라임데이가 2분기로 옮겨 갔습니다.
- 레딧 광고매출은 54% 늘었고, 회사는 가격과 노출을 함께 원인으로 들었습니다. 이용자당 매출은 36% 늘었습니다.
- 트레이드 데스크는 2분기 매출이 3% 늘었고, 3분기 매출 전망을 2분기보다 낮은 6.5억 달러 이상으로 냈습니다. 3분기 실적은 11월 9일(미국)에 나옵니다.
- 대행사는 한 방향으로 움직이지 않습니다. 옴니콤은 유기 성장 7.2%, 퍼블리시스는 5%를 기록했습니다. WPP는 순매출이 2.1% 줄었고, 크리에이티브 부문이 5.1% 줄었습니다.
우리는 대행사의 일 가운데 소재 제작과 수동 타기팅의 값이 먼저 내려간다고 봅니다. 엔진이 소재를 만들고 대상을 고르기 때문입니다. 매체 구매와 데이터 중심으로 바꾼 대행사는 아직 자랍니다. 대행사 실적만으로 AI의 영향을 가르기는 이릅니다. 옴니콤의 3분기에는 월드컵과 미국 중간선거 효과도 들어 있습니다(2차 보도).
검색은 구조적인 압력을 받습니다. 구글은 검색어가 최근 5년 중 가장 빨리 늘었는데 유료 클릭 증가율은 2분기 13%에서 3분기 8%로 내려갔다고 밝혔고, AI 모드의 수익화가 낮았다고 설명했습니다. WPP 미디어는 생성형 검색 광고가 2026년 51억 달러에서 2030년 1,000억 달러 넘게 클 것으로 봤습니다. 검색 광고의 자리는 AI 답변 안으로 옮겨 가는 중입니다.
AI 챗봇도 광고 지면이 됐습니다. OpenAI는 2월 9일 미국에서 ChatGPT 광고 시범을 시작했고, 5월에는 미국 광고주에게 셀프서비스 광고 관리자를 열었습니다. 영국, 브라질, 일본, 한국, 멕시코에서도 시험을 시작한다고 밝혔습니다. 광고 추적 업체 AdClarity는 5월 초 기준으로 시범 이후 월평균 광고비를 약 1.09억 달러로 추정했습니다. OpenAI가 공개한 숫자는 아닙니다.
AI가 광고 업계의 돈을 옮기는 방향은 이렇게 정리됩니다.
- 중개자에서 엔진으로: 타기팅, 소재, 측정을 엔진이 맡으면서 대행사와 개방형 웹 중개의 몫이 줄어듭니다.
- 큰 광고주에서 작은 광고주로: 데이터가 적은 광고주에서도 효율이 나오면서 경매에 들어오는 광고주가 늘어납니다.
- 링크 클릭에서 AI 답변과 에이전트로: 검색 클릭이 AI 답변으로 옮겨 가고, 그 안에 새 광고 지면이 생깁니다.
판단을 뒤집을 변수는 구매 결정이 에이전트로 옮겨 가는 속도입니다
광고 엔진의 힘은 결과 데이터에서 나옵니다. 광고를 본 사람이 실제로 샀는지 알아야 모델이 다시 배웁니다. 그런데 사람 대신 에이전트가 상품을 찾고 결제하면 이 데이터는 에이전트를 가진 회사에 먼저 쌓입니다.
메타는 이 변화의 양쪽에 걸었습니다. 9월에 내놓은 개인 에이전트 Muse는 한 달 반 만에 미국과 캐나다에서 1,000만 명 넘게 설정했습니다. 주간 이용자의 25% 이상이 쇼핑에 쓰고, 평균 구매액은 200달러를 넘습니다. 저커버그는 Muse의 수익화를 평소보다 빨리 하겠다고 했고, 메타가 만들어 낸 가치의 일정 비율을 받는 모델을 말했습니다. 광고비 모델 옆에 거래 수수료 모델이 더해질 수 있다는 뜻입니다.
수전 리 CFO는 에이전트가 사람처럼 모든 웹사이트를 돌아다니는 방식이 오래가지 않을 것으로 봤습니다. 대신 인증된 API, 승인된 제휴, 개인 에이전트와 기업 에이전트의 직접 연결로 시장이 옮겨 갈 것으로 봤습니다. 그렇게 되면 그 연결의 표준과 결제 통로를 쥔 회사가 결과 데이터의 주인이 됩니다.
우리는 이 변수가 2027년 광고 숫자에는 작고 2028년 이후에 커진다고 봅니다. Muse 이용자는 메타의 하루 이용자 36억 명에 비하면 아직 작습니다. ChatGPT 광고는 국가를 늘리는 단계입니다. 반대로 에이전트 쇼핑의 비중이 공개되고 거래 수수료가 매출로 잡히기 시작하면 판단을 앞당겨야 합니다.
변수를 나란히 놓으면 지배 변수는 결과 데이터입니다
| 변수 | 지금 보이는 증거 | 우리의 판단 | 판단을 바꿀 신호 |
|---|---|---|---|
| 결과 데이터의 크기 | 메타가 3분기 세 회사 광고 증가분의 57%를 가져감. 중국 밖 상위 3사 점유율 57.6% | 지배 변수입니다. 돈은 경매와 결과 데이터를 가진 엔진으로 계속 모입니다. | 플랫폼이 보고한 전환과 실제로 늘어난 매출의 차이가 드러나 광고주가 예산을 뺄 때 |
| 모델 도약의 주기 | 메타는 매 분기 모델을 바꿨고 GEM 학습 연산은 12개월에 4배. 앱러빈 2·3분기의 계단 | 2027년에도 도약이 이어집니다. 분기 숫자는 계단처럼 흔들립니다. | 메타 단가 증가율이 2개 분기 연속 노출 증가율 아래로 내려갈 때 |
| 광고주 저변 | 생성형 소재 도구 광고주 약 1,000만 곳, 유니티 광고주 계정 +27%, 앱러빈 설치 수 증가 전환 | 작은 광고주가 시장 성장률을 받칩니다. | 광고주 수 증가가 멈추고 성장이 기존 광고주의 단가에만 기댈 때 |
| 지면의 이동 | 구글 유료 클릭 +8%, ChatGPT 광고 국가 확대, Muse 쇼핑 | 검색 압력은 점진적이고, 에이전트는 2028년 이후의 변수입니다. | 에이전트를 거친 구매 비중이 공개되고 메타나 OpenAI가 거래 수수료를 매출로 잡을 때 |
| 경기 | 메타는 단가 상승 원인에 거시 여건 개선을 포함 | 단가 주도 성장은 경기에 먼저 반응합니다. | 경기 둔화와 함께 단가 증가율이 먼저 꺾일 때 |
지배 변수는 결과 데이터입니다. 연산은 돈으로 살 수 있습니다. 앱러빈은 늘어난 매출 1달러에 매출원가가 0.1달러도 늘지 않았습니다. 그러나 경매와 구매 기록은 돈으로 살 수 없습니다. 모델 도약의 주기는 분기 숫자의 흔들림을 정하고, 경기는 단가의 높이를 정합니다. 에이전트는 지배 변수의 주인 자체를 바꿀 수 있는 변수입니다.
한국 투자자에게 주는 연결 고리
- 네이버는 검색과 쇼핑(스마트스토어)의 결과 데이터를 함께 가진 국내 엔진입니다. 11월 12일 예정인 3분기 실적에서 AI 광고 상품의 효과와 AI 브리핑이 검색 클릭에 주는 영향을 봅니다.
- 카카오는 3분기 톡비즈 매출이 13% 늘었고, 그 안의 카카오톡 디스플레이 광고는 35% 늘었습니다(국내 보도 기준).
- ChatGPT 광고가 한국에서 시험에 들어가면 국내 검색·디스플레이 광고 예산의 새 경쟁자가 생깁니다.
- 모바일 게임사(크래프톤, 넷마블 등)에는 이용자 확보 효율이 오르는 대신 설치 한 건의 값도 오릅니다. 같은 수익률을 지키면서 지출이 커지는 구조입니다.
- AI 반도체 쪽에서 광고 모델은 꾸준한 연산 수요처입니다. GEM의 학습 연산은 12개월에 4배가 됐습니다. 다만 메타 연산의 상당 부분은 프런티어 모델 학습에 쓰이므로, 광고 모델만으로 메타의 설비투자를 설명하지는 못합니다.
다음에 확인할 일정
메타 4분기 실적에서는 단가 증가율이 노출 증가율을 계속 넘는지, 새 모델의 효과 수치가 이어지는지, 2027년 설비투자 규모가 얼마인지를 봅니다. 구글은 유료 클릭 증가율이 검색어 증가를 다시 따라오는지가 기준입니다. 트레이드 데스크와 대행사 실적에서는 중개자의 감속이 이어지는지를 봅니다.
자료의 한계
- 메타의 모델별 효과는 특정 지면, 목표, 구간 기준이라 서로 더할 수 없습니다. GEM의 전환 18.9%와 클릭률 12%는 기준과 기간을 밝히지 않은 회사 수치입니다.
- 단가 몫은 노출 증가율과 단가 증가율을 로그로 나눈 우리 계산입니다. 메타 단가에는 거시 여건과 환율이 섞여 있어 AI의 몫만 따로 뽑을 수 없습니다.
- 메타 숫자는 회사 공식 전사본, GEM 기술 내용은 메타 엔지니어링 블로그와 arXiv 논문에서 확인했습니다. 구글·아마존 숫자는 10월 30일 글의 1차 자료를 따랐습니다.
- ChatGPT 광고비는 제3자(AdClarity) 추정이고, OpenAI는 광고 매출을 공개하지 않았습니다.
- WPP 미디어 전망은 예측입니다. 한 매체는 4.4%로 보도했지만, WPP 미디어 원문의 8.9%를 썼습니다.
- 퍼블리시스와 카카오 숫자는 2차 보도입니다. 네이버와 트레이드 데스크의 3분기 실적은 아직 나오지 않았습니다.
- 앱러빈 CEO의 데이터 희소 구간 발언과 유니티 광고주 계정 증가율은 실적 콜 발언이며 공시 숫자가 아닙니다.
- 증권사 추정과 목표가는 쓰지 않았습니다.
자료 출처
- 메타 실적 콜 공식 전사: 3Q26, 2Q26, 1Q26, 4Q25, 3Q25
- 메타 3분기 실적 자료: 보도자료(SEC), 보통주 투자설명서(424B5)
- 메타 엔지니어링 블로그: GEM 소개(2025-11-10), GEM 후속(2026-10-13)
- 논문: HSTU, arXiv 2402.17152, Wukong, arXiv 2403.02545
- 앱러빈·유니티: 앱러빈 3분기 10-Q, 앱러빈 3분기 콜 전사(2차), 유니티 3분기 콜 전사(2차)
- 구글: 스마트 입찰 탐색 기능(2025-05-21), 알파벳 3분기 보도자료(SEC), 알파벳 3분기 콜 전사(2차)
- 다른 플랫폼: 레딧 3분기 주주서한(SEC), 핀터레스트 3분기 보도자료(SEC), 트레이드 데스크 2분기 실적, 트레이드 데스크 3분기 일정
- 대행사: 옴니콤 3분기(SEC), 옴니콤 3분기 설명(exchange4media, 2차), WPP 3분기 실적 발표문 사본, 퍼블리시스 3분기(Adweek, 2차)
- 업계 전망: WPP 미디어 This Year Next Year 2026 중간 전망
- ChatGPT 광고: Digiday(2차)
- 한국: 카카오 3분기(비즈워치, 2차), 네이버 3분기 일정(파이낸셜뉴스, 2차)
AI가 광고 업계의 돈을 다시 나누는 과정에서 가장 먼저 몫을 잃을 곳은 어디일까요? A, B, C 중 하나와 근거 데이터 하나를 댓글로 남겨 주세요.
A. 광고 대행사와 개방형 웹 중개: 엔진이 타기팅과 소재를 맡으면서 수수료가 줄어듭니다.
B. 구글 검색: AI 답변이 늘수록 유료 클릭이 덜 늘어 검색 광고의 몫이 줄어듭니다.
C. 메타의 피드 광고: 구매 결정이 에이전트로 옮겨 가면서 결과 데이터의 주인이 바뀝니다.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 판단과 판정 기준은 분석 가정이지 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 수치는 기준일이 있는 자료이고, 일부 수치는 2차 집계입니다. 조사와 편집에 Anthropic의 Claude를 활용했습니다. 알파벳과 아마존은 Anthropic의 투자자이고, Anthropic은 메타, OpenAI, 구글과 AI 모델 시장에서 경쟁하므로 본문에 나오는 여러 회사와 이해관계가 있습니다. 영향의 크기는 판단하지 않았습니다.