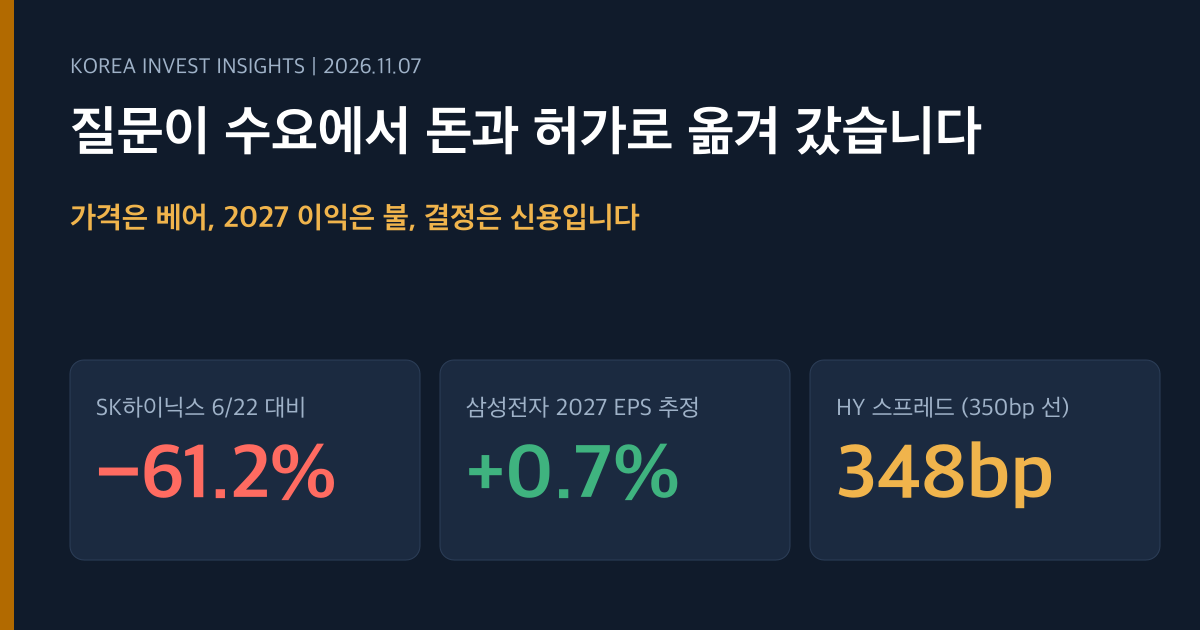
9월 23일 이후 코스피는 28.5% 내렸습니다. 6월 고점 대비로는 삼성전자가 -47.9%, SK하이닉스가 -61.2%입니다. 필라델피아 반도체지수(SOX)는 6월 22일 고점에서 11월 5일 저점까지 38.4% 빠졌습니다.
같은 기간 이익 쪽 지표는 오히려 강해졌습니다. 삼성전자의 3분기 영업이익은 107.4조원입니다. 트렌드포스는 4분기 범용 D램 계약가가 10~15% 더 오른다고 전망했습니다(TrendForce, 9월 30일). 미국 하이퍼스케일러 4사는 모두 3분기 실적 발표에서 2027년 설비투자(capex)를 올렸습니다. 10월 한국 반도체 수출은 564.4억달러로 전년 대비 259.4% 늘었습니다.
두 사실이 함께 성립하는 이유는 시장의 질문이 계속 바뀌었기 때문입니다. 9월 말에는 고금리에서도 AI 인프라가 가격결정력을 지키는지를 물었습니다. 10월 중순에는 사상 최대 이익이 얼마나 가는지를 물었습니다. 10월 말에는 누가 돈을 대는지를 물었습니다. 이번 주에는 정치가 이 투자를 계속 허가하는지를 물었습니다. 질문이 바뀔 때마다 좋아진 유일한 변수인 이익에서 멀어졌습니다.
저희 판단: 가격 판정은 베어가 우세하고, 2027 이익 판정은 불이 우세합니다. 둘을 잇는 변수는 신용입니다. 하이일드 스프레드는 11월 5일 348bp로 마감해, 저희가 보는 350bp 선까지 2bp 남았습니다.
두 판정은 관측할 수 있는 선으로 시험됩니다. 하이일드 스프레드의 330bp와 350bp입니다. 끝에서 여러분이 어느 쪽에 서는지 묻습니다.
가격은 약세장 크기로 빠졌고 이익 추정은 올랐습니다
한국 메모리의 큰 하락은 10월이 아니라 6월에 시작됐습니다. 삼성전자는 6월 18일, SK하이닉스는 6월 22일이 고점입니다. 10월에는 2차 하락이 겹쳤습니다. 10월 6일부터 15일까지 삼성전자는 22.8%, SK하이닉스는 28.8%, 코스피는 20.0% 내렸습니다.
미국은 다릅니다. S&P500은 10월 6일 사상 최고 종가보다 5.7% 낮고, 나스닥100은 고점보다 13.6% 낮습니다. 차이는 공급 사슬 안에서 각 기업의 매출이 경기에 얼마나 민감한가에서 나옵니다. AI 수요를 사는 쪽이 가장 덜 빠졌고, 부품을 파는 쪽이 가장 많이 빠졌습니다.
질문은 네 번 옮겨 갔고, 매번 이익에서 멀어졌습니다
10월의 전환이 가장 잘 보여 줍니다. 삼성전자의 사상 최대 107.4조원은 LSEG 컨센서스(106.1조원)보다 1.2% 많았고 Visible Alpha(112.73조원)보다 4.7% 적었습니다. 두 집계의 기준은 다릅니다. 그래도 그날 코스피는 2.62% 내렸습니다. 논점이 이익의 크기에서 이익의 지속기간으로 옮겨 간 것입니다.
다음에는 돈으로 옮겨 갔습니다. 10월 14일 미국 종가에서 코어위브는 15.5%, 오라클은 8.8% 내렸고, 둘 다 마이크론(-4.1%)보다 더 빠졌습니다. 오라클의 5년 신용부도스와프(CDS)는 288bp로 26bp 올랐고, 코어위브의 2032년 만기 채권 수익률은 14.8%였습니다. 시장은 자금 조달 사슬을 팔았고, 메모리는 그 사슬 안에 있었습니다.
3분기 콜이 끝나자 수요 증거는 반박하기 어려워졌습니다. 아마존은 2027년 물량 대부분과 2028년 물량 상당 부분을 예약했습니다. 구글의 API 토큰 물량은 전 분기보다 40% 늘었습니다. 북미 데이터센터 공실률은 1.4%입니다. 그러나 5개 회사의 3분기 잉여현금흐름을 합치면 -318억달러이고, 최근 분기 capex는 영업현금흐름의 116%입니다. 2027년 외부 조달 필요액은 약 2,000억달러이고, 보증 경로는 알파벳 480억달러, 메타 415억달러입니다.
불 시각: 2027 이익은 이미 봉인돼 있습니다
| 논거 | 근거 | 출처 수준 |
|---|---|---|
| 2027 이익은 봉인돼 있습니다 | SK하이닉스 장기계약(LTA) 물량 50% 초과. 3사 2027 물량 약정 불변. 2027 EPS 추정치 10/1→10/23 삼성 +0.7%, 하이닉스 +2.0%. 4분기 D램 계약가 +10~20% 전망 | 기업 자료·컨센서스 |
| 한국 메모리 실물은 강합니다 | 10월 반도체 수출 564.4억달러(+259.4%), 메모리 501.4억달러(+360.5%), 3분기 월평균 대비 +14.4%. 9월에서 10월로의 감소는 작년과 같은 달력 패턴 | 산업부 11/1 |
| 2027년 상한은 수요가 아니라 공급이 정합니다 | 구글 API 토큰 증가율 1분기 +60%, 2분기 +37%, 3분기 +40%(전 분기 대비). 하이퍼스케일러 4사 모두 2027 capex 상향. 아마존은 2027년 대부분 예약 | 실적 콜·자체 모형 |
| 값이 싸졌습니다 | 2027 PER 삼성 3.12배, 하이닉스 2.81배(10/26). 12개월 선행 PBR 1.25배, 1.27배(11/6) | 컨센서스·2차 |
| 공포가 크고 숏이 쌓였습니다 | VIX 11/5 28.18로 3/31 이후 최고. FINRA 10/15 숏 잔고는 9/30 대비 EWY +57.3%, SOXX +35.5% | FINRA·2차 |
| 신용은 주식을 따라 무너지지 않았습니다 | 11/3~11/5 SOX -15.0%일 때 하이일드 ETF HYG +0.4%. 스프레드 340bp에서 348bp. 11/5 원화 1,341원 보합 | FRED·Yahoo Finance |
| 매크로 압력이 줄었습니다 | 미 10년 5.31%(10/5)에서 4.859%(11/6). 브렌트 근월물 113.43달러(10/29)에서 97.76달러(11/6) | 시장 패널 |
베어 시각: 돈이 가장 약한 고리입니다
| 논거 | 근거 | 출처 수준 |
|---|---|---|
| 정책 완충이 얇아졌습니다 | 11/3 민주당이 양원을 차지했습니다. 텍사스 환경위원회(TCEQ)는 9/21 허가를 중단했고 당선인이 신규 정지를 공약했습니다. 뉴욕 행정명령 62호는 50MW 이상 사업을 최대 1년 제한합니다. 지방 제한안 38~40건 통과. 유권자 56%가 AI·데이터센터를 중요 변수로 꼽았습니다 | 행정명령·2차 집계 |
| 조달이 가장 약한 고리입니다 | 하이일드 266bp에서 348bp(+82bp). CCC 1,075bp에서 1,356bp(10/23 고점). 투자등급 77bp에서 93bp. 오라클 CDS 300bp 돌파 보도(2차, 1차 미확인). 코어위브 무담보 15% 이상. OpenAI 조달 목표 300억에서 200억달러로 축소(2차) | FRED·2차 |
| 연준은 아직 인상 쪽입니다 | 9/16 인상, 10/28 동결(인상 소수의견 2). 12월 인상 확률 67.7~81%(2차 자료끼리 상충). 10월 고용 +16.5만 대 예상 +6.5만. 9월 근원 PCE 3.1% | 연방준비제도·2차 |
| AI 랩 수익성에 가위가 걸렸습니다 | 앤트로픽 분기 매출 증가율 +144.2%에서 +46.7%, 컴퓨트 비용/매출 48.1%에서 58.2%, 3분기 GAAP 영업손실(S-1/A). 혼합 토큰 단가는 4주 -26.8%인데 B200 대여료는 +10.6% | SEC 공시·비대표 표본 1건 |
| 2028 공급과 채찍효과가 청구됩니다 | 4사 2028 웨이퍼 +15~17%(CXMT 포함). 구매자 재고 버퍼가 정상보다 1~5주 많고 2027 출하의 8~13% | 모형 |
| 메모리 현물이 처음 꺾였습니다 | DDR5 16Gb 현물 61.50달러에서 60.167달러(-2.17%, 11/6). DDR4 8Gb 47.107달러(10/23)에서 45.607달러. 낸드와 DDR4가 함께 빠지는 3~4월형 | 시장 패널 |
정책 행에는 한 줄이 더 필요합니다. 시장은 워싱턴을 AI 투자의 안전판, 곧 ‘AI 풋’으로 봐 왔습니다. 저희 판독으로는 연방 차원의 풋이 약해졌고 이제 주 단위 제동이 붙었습니다. 같은 선거가 브렌트와 10년물 금리도 낮춰 매크로 위험을 줄였습니다. ‘AI 풋 약화’와 ‘금리·유가 하락’을 독립 요인으로 더하면 한 사건을 두 번 세는 것입니다.
신용이 결정하는 이유
정치 제약과 AI 랩 수익성은 모두 하나의 통로로 2028 주문에 닿습니다. 그 통로가 조달입니다. 정책 완충이 얇아지면 투하자본수익률(ROIC)과 잉여현금흐름의 지속성이 유일한 안전판이 되고, 시장은 신용을 더 세게 묻습니다. 그래서 2027 이익이 강해져도 가격의 할인은 아직 풀리지 않습니다. 신용이 결론을 내야 가격이 지속기간 할인을 풉니다.
이 그림에는 불의 가장 좋은 논거와 베어의 가장 좋은 논거가 함께 있습니다. SOX가 15% 빠진 이틀 동안 스프레드는 8bp만 벌어졌으므로 신용은 주식을 따라 무너지지 않았습니다. 그러나 스프레드는 9월 21일 이후 82bp 벌어졌고, 자금 조달 이야기가 걱정에서 사실로 바뀌는 선까지 2bp 남았습니다(FRED).
판정을 뒤집는 조건
| 이런 일이 생기면 | 판정 |
|---|---|
| 엔비디아가 회계연도 3분기 발표에서 4분기 가이던스를 유지하고 공급 약정 2,790억달러 이상을 확인하며, 11월 발행 창이 소화돼 하이일드가 330bp 이하로 5거래일 이어집니다 | 가격 판정이 불로 바뀝니다. 신용이 풀리고 2027 이익이 가격의 결론을 넘겨받습니다. |
| 하이일드가 350bp 위에서 5거래일 이어집니다 | 베어 확정입니다. 신용 경색 시나리오가 켜집니다. |
| 하이퍼스케일러 한 곳이라도 2027 capex를 낮춥니다 | 베어 확정입니다. 수요 둔화 시나리오가 켜집니다. |
| 12월 말 1Q27 범용 계약가 전망이 보합 이하로 나옵니다 | 베어 확정이고, 2027 이익 축 자체가 훼손됩니다. |
불 전환 조건 둘은 함께 와야 합니다. 하나만으로는 부족합니다. 베어 조건은 하나만으로 작동합니다.
저희가 틀릴 수 있는 곳
반론 하나: “반도체가 이틀 만에 15% 빠진 것은 강제 매도이지 자금 조달 이야기가 아닙니다." 일부 맞고, 앞으로 1~2주에는 맞습니다. 그 구간은 추세추종 펀드와 개인 레버리지의 매도가 지배합니다. 저희의 신용 주장은 1~3개월에 대한 것입니다. 그 구간에서는 숏 과밀이 압력이 아니라 반등 연료가 됩니다.
반론 둘: “VIX 28과 PER 3.2배 미만이면 사야 합니다." 공포와 낮은 배수는 가격을 설명할 뿐이고 2028년을 누가 대는지는 알려 주지 않습니다. 저희는 이것만으로 바닥의 근거로 삼지 않습니다.
반론 셋: “2027 이익이 봉인됐으니 2028년은 멀리 있습니다." 주식은 한 해가 아니라 지속기간을 값으로 매깁니다. 구매자 재고가 정상보다 많고 4사가 2028년 웨이퍼를 15~17% 늘립니다. 2028 주문이 신용에 달려 있다면 2027 이익만으로 가격은 풀리지 않습니다.
다음 확인
| 언제 | 무엇 | 어디서 |
|---|---|---|
| 매 거래일 | 하이일드·CCC·투자등급 스프레드 | FRED |
| 11월 10일 전 | 엔비디아 회계연도 3분기 발표일(저희 자료에는 11월 18일, 19일, 20일이 섞여 있습니다) | 엔비디아 IR |
| 11월 11일, 19일 | DDR5·DDR4 현물 주간. DDR5 주간 평균 57.44달러 이하가 저희의 경보선입니다 | 현물가 패널 |
| 12월 FOMC | 인상 확률(2차 자료 기준 3분의 2 이상이고 자료끼리 상충) | CME FedWatch |
| 12월 말 | 1Q27 범용 계약가 전망 | TrendForce |
함의
한국 메모리 가격은 이미 순환형 약세장 크기를 치렀는데 2027 이익 추정은 올랐습니다. 둘의 간극은 신용이 결론을 내야 닫힙니다. 그전에는 닫히지 않습니다.
1~2주는 추세추종 펀드와 개인 레버리지의 매도가 지배합니다. 1~3개월은 숏 과밀이 반등 폭을 키웁니다. S&P500은 추세추종 펀드가 보는 중기선 7,544를 이미 내줬고, 장기선은 7,040입니다.
매수를 권하는 것이 아닙니다. 공포 지표와 낮은 배수만으로는 근거가 되지 않습니다.
데이터 메모
- 이 포스트를 위해 새로 수집한 외부 자료는 없습니다. 수치는 기준일이 있는 저희 시장 패널과 노트에 기록된 값입니다. 노트가 2차로 표시한 값은 표에 2차로 적었습니다.
- 브렌트는 출처마다 계약월이 다릅니다. 패널의 근월물 계열만 썼습니다(10/29 113.43달러, 11/6 97.76달러).
- 코스피 11/6 종가는 KRX 값 5,059.69입니다. 다른 노트에는 Yahoo Finance 값 5,042.88이 적혀 있습니다.
- 엔비디아 발표일은 저희 자료마다 다릅니다. 원문에서 확인해야 합니다.
- SK하이닉스의 9월 말 종가는 9월 30일 패널 값만 갖고 있고, 마이크론 10월 1일 실적 수치는 싣지 않았습니다.
무엇이 먼저 깨질까요? A, B, C 중 하나와 근거 데이터 하나를 댓글로 남겨 주세요.
A. 신용: 하이일드가 350bp 위에서 5거래일 이어집니다.
B. capex: 하이퍼스케일러 한 곳이 2027 계획을 낮춥니다.
C. 둘 다 아님: 엔비디아 가이던스가 유지되고 11월 발행 창이 소화되며 하이일드가 330bp 이하로 내려옵니다.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 추정과 시나리오는 분석 가정이지 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 수치는 기준일이 있는 자료이고, 일부 보도 수치는 2차 집계입니다. 조사와 편집에 Anthropic의 Claude를 활용했습니다. Anthropic은 여기서 AI 랩으로 등장하며, 공시된 S-1/A 수치를 공시된 그대로 옮겼고 영향 크기는 판단하지 않았습니다.