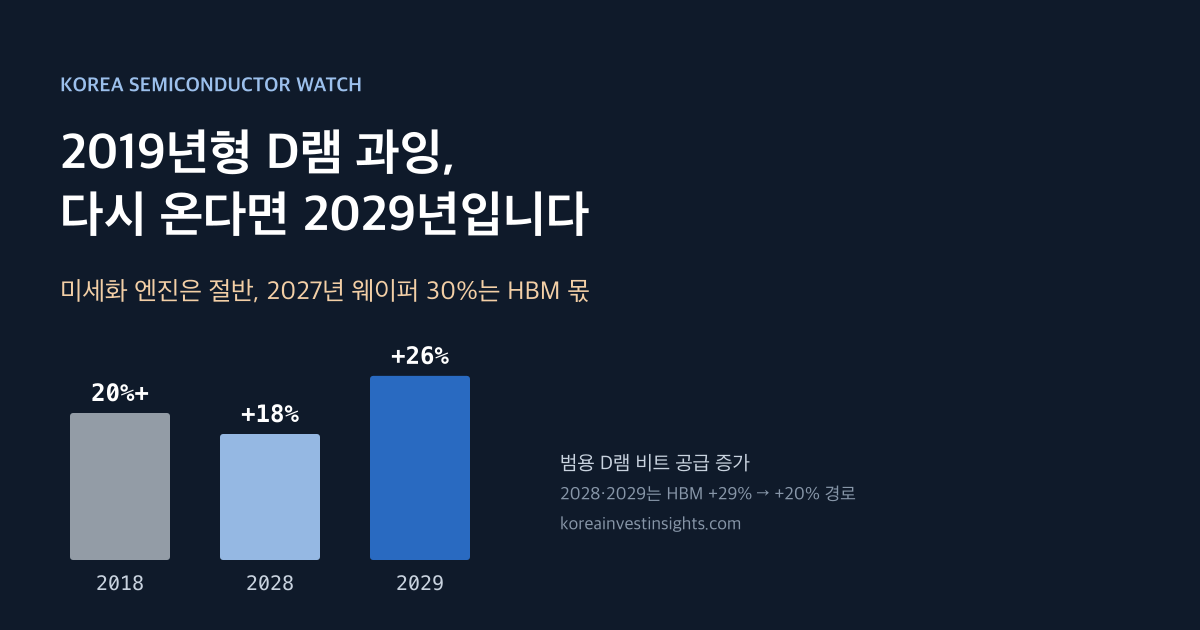
메모리 업황은 오랫동안 같은 방식으로 꺾였습니다. 호황에 회사들이 공급을 늘립니다. 수요 증가율이 꺾여도 공정 미세화 덕분에 비트 공급은 계속 늘어납니다. 그 차이가 가격 하락으로 나타납니다. 2018~2019년이 그 교과서였습니다. 마이크론 발언(2차 자료)에 따르면 2018년 업계 D램 비트는 새 공장을 거의 더하지 않고 20% 남짓 늘었습니다. 2019년 수요 증가율 전망이 10%대 중반으로 내려가자 마이크론의 D램 평균판매가격은 약 30% 내렸습니다.
시장은 이번에도 같은 그림을 걱정합니다. 저희 답은 “2028년에는 다르고, 2029년에는 같을 수 있다"입니다. 2018년과 달라진 숫자는 둘입니다. 미세화로 늘어나는 비트는 연 6~11%로 2018년의 절반 수준입니다(추정). 그리고 2027년 D램 웨이퍼의 약 30%를 HBM이 쓸 전망입니다(TrendForce). HBM은 같은 비트를 만드는 데 웨이퍼를 약 3배 씁니다.
그래서 이번 사이클의 공급을 정하는 변수는 미세화보다 HBM 비트 수요입니다. 범용 D램 공급은 HBM이 쓰고 남은 웨이퍼에서 나옵니다. 2028년 HBM 비트가 29~43% 늘면 범용 D램 공급은 약 11~20% 늘어, 수요 범위(12~20%, 가정)와 겹치거나 그 아래에 머뭅니다. 위험한 해는 새 클린룸이 몰려 들어오고 HBM 증가율이 내려가는 2029년입니다. 이 경로에서 범용 공급은 21~34% 늘어 2018년의 공급 증가와 같거나 큽니다.
- 2019년 과잉의 공급 쪽 원인은 미세화였습니다. 마이크론 발언(2차)으로는 새 웨이퍼가 거의 없었는데도 비트가 20% 남짓 늘었습니다. 당시 전망 기준으로 수요와의 차이는 약 5%p였는데 가격은 약 30% 내렸습니다.
- 지금 미세화 기여는 연 6~11%입니다. 공급 증가의 절반 이상을 새 클린룸이 채웁니다. 새 클린룸은 회사가 장비를 들이기로 정해야 공급이 됩니다.
- 2028년 HBM 비트는 저희 모형 중앙값으로 +29%이고, 메모리 회사가 새 웨이퍼를 HBM에 얼마나 배정하느냐가 정합니다. 이때 범용 공급은 +14~20%로 수요 범위(+12~20%)와 겹칩니다.
- 2028년 HBM 비트 증가율이 +20% 아래로 내려가면 과잉이 2028년으로 당겨집니다. 가장 먼저 볼 선은 이 +20%입니다.
- 반대 근거도 있습니다. 마이크론의 재고일수는 이미 2018년보다 높고, 연간 기준으로 2019년 말과 같은 147일입니다.
옛 설명은 2019년에는 맞았고, 이번에는 절반만 맞습니다
먼저 “수요가 꺾여도 미세화로 비트가 늘고, 그 차이가 가격 하락이 된다"는 설명을 문장별로 대조했습니다.
| 설명 | 2019년 | 이번 사이클 |
|---|---|---|
| 성장기에 맞춰 공급을 늘린다 | 맞음. 2017~2018년에 미세화에 투자했습니다 | 맞음. 2027~2029년 클린룸을 짓습니다. 다만 장비는 수요를 보고 순차로 들입니다 |
| 미세화로 비트가 계속 는다 | 맞음. 새 웨이퍼를 거의 더하지 않고 20% 남짓 늘었습니다 | 약해짐. 연 6~11%로 2018년의 절반 수준입니다 |
| 수요와 공급의 차이가 가격 하락이 된다 | 맞음. 수요 10%대 중반, 평균판매가격 약 −30% | 맞음. 다만 범용 공급의 크기는 HBM이 웨이퍼를 얼마나 가져가느냐가 정합니다 |
| “이번엔 공급이 제약된다"는 말이 다르다는 근거다 | 2018년에도 같은 말이 있었습니다 | 말만으로는 근거가 못 됩니다. 미세화 엔진의 크기와 HBM 흡수라는 숫자가 다릅니다 |
| 낸드도 같다 | 낸드는 적층으로 비트가 크게 늘어(마이크론 G11은 G9의 약 2배) 옛 설명이 지금도 맞습니다 |
달라진 곳은 비트를 늘리는 엔진과 그 비트를 먼저 가져가는 수요입니다. 아래에서 차례로 봅니다.
2019년에는 공장을 거의 늘리지 않고도 비트가 20% 남짓 늘었습니다
2019년에 실제로 무슨 일이 있었는지부터 봅니다. 업계 비트는 마이크론 실적 발표 사본(2차 자료)의 당시 전망이고, 가격과 재고는 마이크론 공시(1차 자료)입니다.
공급은 새 공장 없이 미세화로 20% 남짓 계속 나왔습니다. 마이크론은 2018년에 “기존 웨이퍼 능력을 유지하고 공정 전환에 투자한다"고 했습니다(콜 사본, 2차). 수요 쪽에서는 클라우드 고객의 재고 소화, 스마트폰 약세, CPU 부족이 겹쳤습니다. 마이크론 2019 회계연도 연간 보고서(10-K)는 가격 하락의 원인을 “수급 불균형, 고객 재고 조정, CPU 부족"으로 적었습니다.1
수요와 공급의 차이는 당시 전망 기준으로 약 5%p였습니다. 그런데 가격은 약 30% 내렸습니다. 차이는 생산자 재고로 쌓였습니다. 2019 회계연도에 마이크론 재고는 42% 늘었고 매출원가는 2% 늘었습니다.2 생산자는 가격이 먼저 내린 뒤에야 웨이퍼 투입과 설비투자를 줄였습니다.
눈여겨볼 문장이 하나 더 있습니다. 2018년 9월 마이크론은 “노드 전환에서 나오는 업계 공급 증가는 구조적으로 둔화한다"고 말했습니다(콜 사본, 2차). 공급 제약 이야기는 2018년에도 있었습니다. 따라서 “이번엔 공급이 제약된다"는 말만으로는 다르다고 할 수 없습니다. 다르다고 말하려면 숫자가 달라야 합니다.
미세화로 늘어나는 비트는 2018년의 절반입니다
미세화는 회로 선폭을 줄여 같은 웨이퍼에 메모리 셀을 더 많이 넣는 일입니다. 공장을 새로 짓지 않아도 비트가 늘어납니다. 그래서 2018년처럼 한 번 시작되면 멈추기 어렵습니다. 2018년과 2028년의 비트 증가를 출처별로 나누면 이렇습니다.
2028년에도 전체 비트는 20%대로 늘 수 있습니다. 마이크론도 2028년 업계 D램 비트 증가를 20%대 초반으로 봅니다. 다만 그 증가의 대부분이 새 웨이퍼에서 나옵니다. 새 웨이퍼는 클린룸과 장비를 새로 들여야 생기고, 그 일부는 HBM이 먼저 가져갑니다.
노드당 밀도 이득은 1x→1y의 23~25%에서 1γ 30% 초과(회사 발표)로 올랐다가, 6F² 구조의 마지막 세대인 1δ에서 20%대 중반으로 내려옵니다. 더 크게 달라진 것은 전환 한 번에 드는 장비입니다.
EUV 노광 장비는 대당 가격이 높고 클린룸 면적도 많이 차지합니다. 층수가 늘면 전환 한 번에 필요한 장비와 공간이 커지고, 전환 속도가 느려집니다. 같은 노드에서 만드는 제품(HBM, 모바일용 LPDDR, 서버용 DDR5)의 공정 차이도 커졌습니다. 마이크론 최고기술책임자는 “같은 노드에서 제품별 공정 차이가 D램 역사상 가장 크다"고 말했습니다.
회사들도 같은 말을 합니다. 마이크론은 “과거보다 공정 전환의 수확이 줄었다"고 했습니다.3 SK하이닉스는 미세화로 비트를 늘리는 데 한계가 있다는 취지로 말했습니다. 삼성전자는 2027년 설비투자 증가가 2028년 비트 증가로 이어지기 어렵다고 했습니다. 셀 면적을 줄이는 6F² 구조가 한계에 가까워진 것이 공통 배경입니다.
공급은 새 클린룸에서 나오고, 클린룸은 장비를 들여야 공급이 됩니다
미세화가 약해지면 공급은 새 웨이퍼에서 나와야 합니다. 주요 신규 공장 일정을 한 장에 놓으면, 2028년 하반기부터 2029년에 일정이 몰립니다.
CXMT를 포함한 메모리 4사 웨이퍼 생산능력은 2028년 연평균 15.2% 늘어날 것으로 추정됩니다(SemiAnalysis 추정 기반). 공급 증가의 절반 이상이 새 웨이퍼에서 나온다는 뜻입니다.
여기서 2018년과 다른 점이 하나 생깁니다. 2018년에는 기존 공장의 노드 전환이 비트를 밀었고, 이 공급은 멈추기 어려웠습니다. 지금은 장비 반입이 공급을 정합니다. SK하이닉스는 신규 공장 투자 공시에서 공사 중심으로 진행하고 장비는 수요에 따라 순차로 들인다고 밝혔습니다. 마이크론은 2027 회계연도 설비투자 증가분의 절반 이상이 2028년 말 이후에 쓸 클린룸 건설이라고 했습니다. 생산자는 건물을 비워 둘 수 있습니다. 이 재량이 2029년 공급 파도의 크기를 정합니다.
HBM은 같은 비트에 웨이퍼를 약 3배 씁니다
HBM은 D램 칩을 여러 층 쌓아 AI 가속기 바로 옆에 붙이는 고대역폭 메모리입니다. 같은 용량을 만드는 데 범용 D램보다 웨이퍼를 훨씬 많이 씁니다.
배수는 세대가 바뀔수록 오릅니다. 마이크론은 HBM4E에서 이 배수가 4배를 넘는다고 했습니다. 다음 세대 수직 적층 HBM도 배수가 다시 매우 높다고 했습니다. 같은 HBM 비트를 만들어도 해마다 웨이퍼를 더 가져간다는 뜻입니다.
그 결과가 아래 숫자입니다. 2027년 HBM은 웨이퍼의 30%를 쓰고 비트는 13%를 만들 전망입니다.
HBM 웨이퍼 비중은 TrendForce 추정입니다.4 2027년 비트 비중 13%는 저희 모형의 값입니다. 이 두 숫자의 비율이 다음 절의 계산을 정합니다.
범용 D램 공급은 HBM이 쓰고 남은 몫입니다
계산은 단순합니다. 2027년 말 웨이퍼를 100으로 둡니다. 그중 30이 HBM, 70이 범용입니다. 2028년 웨이퍼가 15.2% 늘어 115.2가 됩니다. HBM이 먼저 자기 몫을 가져가고, 남은 웨이퍼에 미세화 이득(8%로 가정)을 곱한 것이 범용 D램 공급입니다.
HBM 비트가 43% 늘면(TrendForce의 2028년 출하 전망과 같은 수준) 범용 웨이퍼는 3.3%밖에 늘지 않습니다. 미세화를 더해도 범용 공급은 11.5% 늡니다. HBM 비트가 10%만 늘면 범용 웨이퍼가 17.4% 늘고 범용 공급은 26.8% 늘어납니다. 같은 공장, 같은 웨이퍼인데 HBM 수요 하나로 범용 공급이 두 배 넘게 달라집니다.
이 관계를 선으로 그리면 아래와 같습니다. 초록 띠는 범용 D램 수요 증가율을 12~20%로 둔 저희 가정입니다.
| 2028년 HBM 비트 증가 | 2028년 HBM 웨이퍼 비중 | 범용 공급(미세화 6%) | 범용 공급(미세화 8%) | 범용 공급(미세화 11%) |
|---|---|---|---|---|
| +43% | 37.2% | +9.5% | +11.5% | +14.6% |
| +29% | 33.6% | +15.8% | +18.0% | +21.3% |
| +20% | 31.3% | +19.9% | +22.2% | +25.6% |
| +10% | 28.6% | +24.5% | +26.8% | +30.3% |
| 0% | 26.0% | +29.0% | +31.5% | +35.1% |
표의 값은 같은 계산식으로 저희가 다시 낸 값입니다. +43% 행은 TrendForce의 2028년 출하 전망과 같은 수준을 비트 경로로 둔 것입니다. 위 표는 웨이퍼당 HBM 비트를 2027년 수준으로 고정했습니다. HBM4E로 넘어가며 웨이퍼당 비트가 줄면 같은 HBM 비트에 웨이퍼가 더 들어, 범용 공급은 표보다 작아집니다.
범용 수요가 12~20% 늘 때 공급을 맞추려면, 미세화 6% 기준으로 HBM 비트가 20~37% 늘어야 합니다. TrendForce는 2028년 HBM 출하를 +42.9%로 봅니다(Forbes Japan 인용, 2차). 이 경로라면 2028년 범용 공급은 수요 범위 안이거나 아래입니다. 2019년형 과잉이 2028년에 오려면 HBM 비트 증가율이 +20% 아래로 꺾여야 합니다.
2028년 HBM 비트는 메모리 회사의 웨이퍼 배정이 정합니다
그렇다면 2028년 HBM 비트는 무엇이 정할까요. HBM 비트는 가속기 대수와 가속기 한 대의 탑재량을 곱한 값입니다. 탑재량은 이미 크고, 세대마다 커집니다.
저희는 2028년 HBM 비트를 두 식으로 나눠 계산했습니다. 첫째는 수요 쪽 상한입니다. 가속기를 만들 수 있는 첨단 패키징(TSMC CoWoS 등) 웨이퍼에 스택당 용량을 곱합니다. TSMC CoWoS 능력은 애널리스트 추정으로 2026년 말 월 13만 장, 2028년 말 월 26만 장입니다(TSMC 공식 지침 아님).5 둘째는 공급입니다. 늘어난 D램 웨이퍼 가운데 HBM에 배정하는 비율과 웨이퍼당 HBM 비트를 곱합니다. 실제로 시장에 나가는 비트는 둘 중 작은 쪽입니다.
기본 경로에서는 공급이 묶입니다. 패키징 상한(+53%)이 공급(+29%)보다 높기 때문입니다. 그래서 2028년 HBM 비트를 가장 직접 정하는 값은 메모리 3사가 새 웨이퍼의 몇 %를 HBM에 주느냐입니다. 저희 중앙 가정은 70%이고, 50%면 +19%, 90%면 +38%입니다(웨이퍼당 비트 −5% 가정). 중앙 경로에서는 HBM 웨이퍼가 35% 늘어 범용 공급이 +14% 안팎입니다. 마이크론의 업계 비트 전망(20%대 초반)에 맞추려면 범용 미세화 이득이 더 커야 하고, 그때 범용 공급은 약 +20%입니다. 그래서 중앙 경로의 범용 공급을 +14~20%로 봅니다. 국내 증권사 한 곳은 SK하이닉스와 삼성전자의 2028년 HBM 비트를 각각 +50%, +55% 안팎으로 봅니다. 업계 평균으로 이 값을 만들려면 새 웨이퍼 전부보다 많은 웨이퍼가 HBM으로 가야 하므로 저희 범위 밖입니다.
배정 비율은 웨이퍼 한 장의 이익이 정한다고 봅니다. 회사들은 웨이퍼 한 장에서 더 많이 버는 제품에 웨이퍼를 줍니다. TrendForce는 2026년 1분기에 서버용 DDR5 64GB 모듈의 웨이퍼당 매출이 HBM을 넘었고, 이것이 2027년 HBM 가격 인상의 근거라고 했습니다.4 2028년분 HBM 계약 가격이 범용 대비 웨이퍼당 이익을 지키면 배정이 유지됩니다.
엔비디아의 8단 전환은 어떻게 볼까요. TrendForce는 루빈 울트라가 12단 대신 8단 구성을 평가한다고 전했습니다.6 8단은 같은 HBM 비트로 GPU를 더 만드는 방법입니다. HBM 공급이 모자랄 때는 탑재량이 줄어도 가속기 대수가 늘어 HBM 비트 총량은 유지됩니다. 위험한 경우는 탑재량이 줄 때 가속기 대수가 따라 늘지 않는 경우입니다. 저희 계산으로는 가속기 주문이 패키징 계획보다 약 16% 넘게 모자랄 때 수요가 HBM 비트를 정하기 시작합니다. 이것은 AI 투자 감속 경로이고, 첫 신호는 하이퍼스케일러의 2028년 설비투자 감액입니다.
마이크론은 같은 라인에서 여러 제품을 돌려 수요가 있는 곳으로 구성을 바꿀 수 있다고 말했습니다.3 HBM이 흡수하던 웨이퍼는 범용으로 돌아올 수 있다는 뜻입니다. 제품마다 공정 단계가 달라 전환에는 한 분기 이상이 걸린다고 봅니다(추정).
2029년이 2019년과 닮았습니다
2029년에는 앞의 공장 일정이 겹칩니다. 2028년 하반기 마이크론 ID2·히로시마·싱가포르, SK하이닉스 청주 M17(2028년 12월)과 용인 2기(2029년 6월), CXMT가 2028년 말 목표로 둔 월 50~60만 장(2차 보도)이 함께 겹칩니다. 저희는 2029년 웨이퍼를 15% 늘려 두고, HBM 증가율이 내려가는 경로를 계산했습니다.
| 경로(2028년 / 2029년 HBM 비트) | 2028년 범용 공급 | 2029년 범용 공급 | 2029년 HBM 웨이퍼 비중 |
|---|---|---|---|
| +43% / +30% | +11.5% | +20.8% | 39% |
| +29% / +20% | +18.0% | +26.3% | 32% |
| +29% / +5% | +18.0% | +33.9% | 28% |
세 경로 모두에서 2029년 범용 공급은 2018년의 공급 증가(20% 남짓)와 같거나 큽니다. 2019년형 과잉 위험이 가장 큰 해는 2029년입니다.
완충 장치도 있습니다. 생산자는 장비 반입을 늦출 수 있습니다. SK하이닉스는 14개 고객과 맺은 장기계약이 2027~2028년 생산능력의 50% 이상을 덮는다고 밝혔습니다(콜 요약, 2차). 범용 수요는 가격에도 반응합니다. 지금 높은 가격 때문에 스마트폰과 PC의 메모리 탑재량이 줄었으므로, 가격이 내리면 탑재량이 다시 늘어 과잉 일부를 흡수할 수 있습니다.
그러나 순서가 문제입니다. 2019년에 마이크론은 가격이 먼저 내린 뒤에야 웨이퍼 투입을 줄였습니다. 이번에도 같은 순서라면 2029년 가격이 먼저 움직입니다. 장기계약도 위험을 없애지 않습니다. 반드시 사야 하는 계약은 수요 위험을 구매자 재고로 옮깁니다. 구매자 재고가 D램 부족의 일부라는 점은 지난 글에서 다뤘습니다.
반대 근거: 생산자 재고는 이미 높습니다
“이번엔 생산자 재고가 낮아서 다르다"는 주장도 있습니다. 마이크론의 재고일수를 SEC 공시로 다시 계산했습니다.
2026 회계연도 말 재고일수는 연간 기준 147일로 2019 회계연도 말과 같고, 2018 회계연도 말(105일)보다 높습니다. 매출원가가 빠르게 는 해에는 이 방식이 재고일수를 높게 보이게 합니다. 그래서 4분기 매출원가로도 다시 계산했습니다. 그래도 2026 회계연도 말은 142일로 2018 회계연도 말(99일)보다 높습니다.2
HBM은 공정이 길어 만들고 있는 재공품이 많습니다. 그 몫을 빼면 재고일수는 낮아집니다. 그래도 “생산자 재고가 낮아서 이번엔 다르다"는 주장은 근거가 약합니다.
공정 엔진은 2030년 전후에 돌아올 수 있습니다
이번 분석은 공정 엔진이 약하다는 전제 위에 있습니다. 그 전제가 언제 바뀌는지도 봐야 합니다.
- 4F²·VCT(수직 채널 트랜지스터): 삼성은 10a 공정의 2028년 양산을 목표로 하고 셀 밀도 +30~50%를 주장합니다. 일정은 불확실합니다. 셀과 주변회로를 별도 웨이퍼에서 만들어 붙이므로, 웨이퍼 투입당 비트 이득은 셀 면적 이득보다 작을 수 있습니다.
- 3D D램: 셀을 수직으로 쌓는 구조입니다. 삼성은 10d부터 적용할 계획으로 알려졌고, 시점은 2030년 전후로 추정합니다. 양산되면 낸드처럼 층수로 비트를 늘리는 엔진이 생깁니다. “공정 전환이 공급을 민다"는 옛 설명이 D램에서 다시 맞게 되는 때입니다.
- 낸드: 낸드에서는 옛 설명이 지금도 맞습니다. 마이크론 G11(400단 이상)은 G9보다 비트가 약 2배입니다. 512Gb TLC 낸드 웨이퍼 현물가는 3월 18일 23.0달러에서 11월 2일 16.15달러로 30% 내렸습니다.
SK하이닉스는 “EUV로 6F²를 가능한 한 오래 쓴다"는 입장입니다. 그래서 2027~2028년의 공정 엔진은 약한 상태로 유지될 가능성이 큽니다.
이 판단을 뒤집는 조건과 확인 순서
판단을 뒤집는 조건은 다음과 같습니다.
- 2028년 HBM 비트 증가율이 +20% 아래로 나오면, 2019년형 과잉이 2028년으로 당겨집니다. 가속기당 HBM 축소가 확정되고 가속기 대수가 따라 늘지 않거나, 2028년분 HBM 계약이 부진한 경우입니다.
- 2028년 하반기 클린룸의 장비 반입이 미뤄지면 2029년 공급 파도가 작아집니다.
- 4F²가 2028년에 계획대로 양산되면 공정 엔진이 일찍 돌아와 2029년 공급이 위 표보다 커집니다.
첫 확인은 12월 중순으로 예상되는 마이크론 실적 발표입니다(날짜 미확정). 여기서 2028년 HBM 비트 증가율과 2028년분 계약 진행을 봅니다. 그다음 1월 말 SK하이닉스와 삼성전자 실적에서 2028년 HBM 생산능력이 +30% 안팎인지 봅니다. +40% 이상이면 HBM 배정이 커지는 쪽이고, +20% 이하면 줄어드는 쪽입니다.
이 판단은 AI 수요 잠정 결론에서 쓴 “청구서는 2028년에 온다"는 결론을 공급 쪽에서 다시 본 것입니다. 수요의 청구서가 2028년 주문에 온다면, 범용 D램 가격이 받는 청구서는 2029년 공급에 옵니다.
자료와 한계
- 2017~2020년 업계 비트 공급·수요는 마이크론 콜 문장의 사본(2차 자료)이고, 당시 전망과 실제 결과가 섞여 있습니다. 업계 웨이퍼 능력 증가율은 찾지 못했습니다.
- 2018년 미세화 기여 15~20%는 “새 웨이퍼 거의 없이 비트 20% 남짓"에서 추정한 값입니다. 다른 회사의 웨이퍼 증가가 있었다면 미세화 기여는 이보다 작습니다.
- HBM 웨이퍼 비중, 2028년 HBM 출하 전망, SK하이닉스 장기계약, 삼성 10a 일정은 2차 보도입니다. TrendForce의 2028년 HBM +42.9%는 비트가 아닌 출하 기준입니다. CoWoS 능력은 애널리스트·업계 추정이고 TSMC 공식 지침이 아닙니다.
- 공급 모형은 웨이퍼, 미세화, HBM 배수 가정에 따라 약 ±6%p 움직입니다. 2029년 웨이퍼 +15%는 가정입니다. 2029년 계산은 HBM 웨이퍼당 비트도 미세화와 같은 8% 좋아진다고 두었고, 2028년 계산은 이 값을 고정했습니다. HBM 배정 계산에는 CXMT를 포함한 4사 웨이퍼 증가율을 근사로 썼습니다. CXMT 웨이퍼는 서방 HBM에 쓰이지 않습니다. 범용 수요 +12~20%는 저희 가정입니다.
- 마이크론 2026 회계연도 4분기 콜 발언은 제3자 전사본입니다.3 재고일수는 SEC XBRL 값으로 저희가 계산했습니다(11월 8일 조회).
- 첨단 패키징 출력을 기판 부족이 묶으면 HBM 수요 상한이 내려갑니다. 저희 계산에서는 그래도 상한이 공급보다 높아 판정이 같습니다.
2028년 HBM 비트 증가율은 +20% 선 위일까요, 아래일까요? 그렇게 보는 근거 하나를 댓글로 남겨 주세요.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 공급 경로와 판정 기준은 분석 가정이지 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 수치는 기준일이 있는 자료입니다.
공급 모형은 AI와 함께 만들었고 조사와 편집에도 AI를 활용했습니다. 작업에는 Anthropic의 Claude와 OpenAI의 GPT 모델을 썼습니다. 가속기 그림에는 Anthropic의 투자자인 알파벳(구글)의 TPU와 OpenAI의 투자자인 마이크로소프트의 마이아가 들어 있고, Anthropic은 구글 TPU의 대형 사용자입니다. 두 회사의 사업이나 가치는 평가하지 않았고 공개된 HBM 탑재량만 옮겼습니다.
Micron Technology, Form 10-K, fiscal year 2019. FQ1 FY2019 실적 발표문은 8-K Exhibit 99.1, FQ4 FY2019 실적 발표문은 8-K Exhibit 99.1. ↩︎
SEC, XBRL companyfacts: Micron Technology. InventoryNet과 CostOfGoodsAndServicesSold로 계산, 2026-11-08 조회. ↩︎ ↩︎
The Motley Fool, Micron (MU) Q4 2026 earnings call transcript, 2026-10-01. ↩︎ ↩︎ ↩︎
TrendForce, HBM 웨이퍼 비중과 웨이퍼당 매출, 2026-06-02. 2027년 HBM 전망은 2026-09-29 발표. ↩︎ ↩︎
Wccftech, TSMC to double CoWoS capacity by 2028(udn 경유, 2026-09-11), DIGITIMES, TSMC CoWoS 2027 packaging capacity(2026-07-10). ↩︎
TrendForce, 루빈 울트라 HBM 구성 평가, 2026-08-04, 8단 HBM4 검토 보도, 2026-10-27. ↩︎