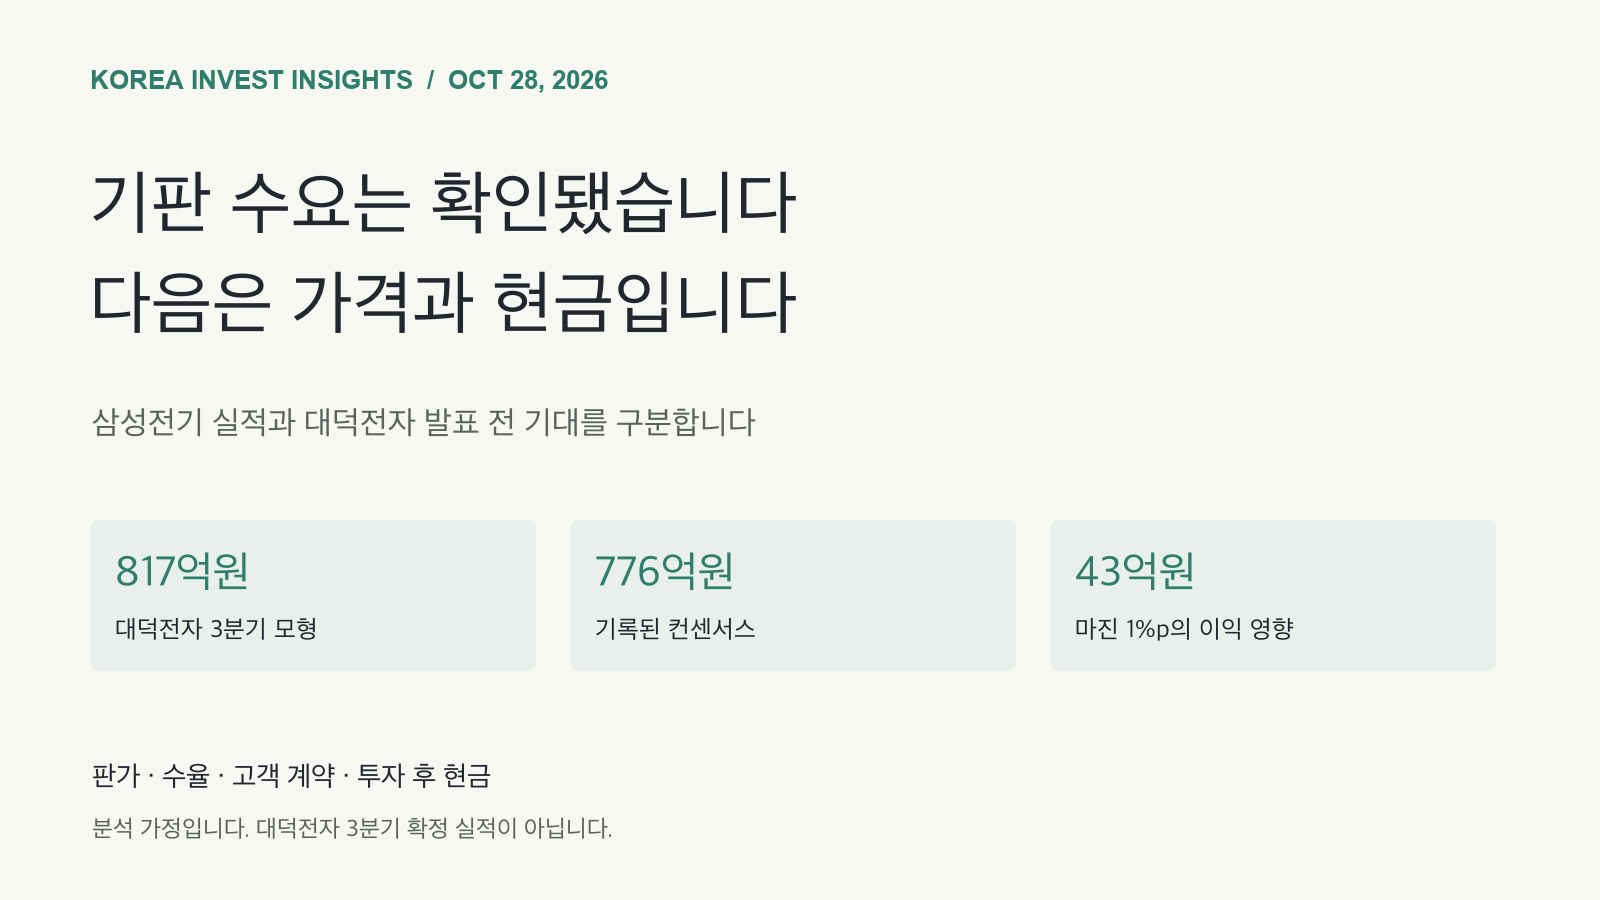
대덕전자 3분기 이익 모형에서 영업이익률 1%포인트는 약 43억원입니다. 최신 기록 컨센서스보다 모형 이익이 높은 폭은 약 41억원입니다.
삼성전기는 10월 28일 AI 부품 수요가 강했다는 실적을 발표했습니다. 이 결과는 기판 업황에 긍정적입니다. 그러나 판가, 수율, 제품 구성이나 환율이 조금만 달라져도 대덕전자 모형의 이익 우위는 사라질 수 있습니다.
업종 판단은 긍정적입니다. 단기 주가 판단은 더 선별적입니다. 대덕전자 영업이익이 800억~850억원이면 좋은 분기를 확인하는 결과입니다. 최근 증권사 전망도 이미 800억원 초반에 모여 있습니다. 더 강한 촉매는 4분기 판가와 향후 고객 계약이 추가 이익 상향을 정당화한다는 증거입니다.
이 글의 기준일은 2026년 10월 28일, 한국 정규장 마감 뒤입니다. 삼성전기 3분기 수치는 잠정 실적입니다. 아래 대덕전자 수치는 10월 30일 발표를 앞둔 전망입니다. 가격은 NXT 야간거래가 아닌 KRX 정규장 종가입니다. 컨센서스에는 각 자료의 조회 시각을 표시합니다.
삼성전기 실적에서 제품 구성이 달라지고 있습니다
삼성전기(009150)는 3분기에 매출 약 3조7,633억원, 영업이익 6,909.57억원을 기록했다고 발표했습니다. 매출은 전분기보다 8.9% 늘었고 영업이익은 56.9% 증가했습니다. 연결 영업이익률은 약 12.7%에서 18.4%로 상승했습니다. 공식 3분기 IR, 잠정 실적 공시
사업부별 매출은 일반적인 스마트폰 성수기 회복만으로 설명하기 어렵습니다.
| 2026년 3분기, 억원 | 매출 | 전분기 대비 | 회사가 밝힌 주요 요인 |
|---|---|---|---|
| 컴포넌트솔루션 | 18,830 | +14% | AI 서버·네트워크·전력용 MLCC 수요 |
| 패키지솔루션 | 9,390 | +22% | 서버 CPU, AI 가속기, 네트워크와 전장용 기판 |
| 광학솔루션 | 9,413 | -9% | 전장 사업 확대, 전분기 대비 카메라 모듈 약세 |
출처: 삼성전기 3분기 IR, 사업부별 매출. 사업부 수치는 반올림했습니다. 패키지 매출은 전년 동기보다 58% 증가했습니다.
광학솔루션 매출이 전분기보다 줄었는데도 회사 전체 영업이익률은 크게 올랐습니다. 고부가 AI 부품의 구성비가 좋아졌다는 증거입니다. 다만 이 자료에는 패키지 사업의 영업이익률이나 FC-BGA 단독 판매단가·가동률이 공개되지 않았습니다.
회사는 4분기에도 AI 데이터센터 고객의 공급 확대 요구가 이어지고, 신제품과 생산능력 증설로 대응하겠다고 밝혔습니다. 대덕전자에 유용한 업종 신호입니다. 대덕전자에 들어온 주문을 뜻하지는 않습니다. 공식 실적 발표
4.1% 상회와 7.1% 상회는 같은 실적을 가리킵니다
차이는 실제 이익이 아니라 비교 기준에서 나옵니다.
| 삼성전기 영업이익 비교 | 전망치, 억원 | 실제, 억원 | 상회율 |
|---|---|---|---|
| 연합인포맥스 발표 전 설문, 보도 기준 | 약 6,636 | 6,909.57 | 약 4.1% |
| 10월 27일 저장 Naver 스냅샷 | 6,453 | 6,909.57 | 7.08% |
연합인포맥스 기사는 최근 한 달 동안 집계한 10개 증권사의 전망 평균을 약 6,636억원으로 제시했습니다. 저장된 Naver 값은 하루 전의 다른 제공자 스냅샷입니다. 애널리스트 집단과 집계 종료일이 다를 수 있습니다. 두 숫자를 평균 내도 더 나은 컨센서스가 되지는 않습니다. 발표 후 추정치를 발표 전 서프라이즈 계산에 넣어서도 안 됩니다. 연합인포맥스 기사, Naver 분기 데이터
둘 다 같은 방향을 가리킵니다. 영업이익은 기대를 웃돌았습니다. 다만 투자자가 어떤 기대치를 사용하느냐에 따라 상회 폭은 달라집니다.
대덕전자의 사업 구성은 삼성전기와 다릅니다
대덕전자(353200)는 2분기에 매출 4,010억원과 영업이익 703억원을 기록했습니다. 매출 구성은 FCCSP 43%, CSP 20%, FC-BGA 23%, MLB 14%였습니다. FCCSP와 CSP는 메모리와 비메모리 용도를 모두 포함합니다. 두 비중을 그대로 ‘메모리 노출’이라고 부를 수 없습니다. 대덕전자 2분기 IR, 3쪽 및 8쪽
회사별로 다음 조건을 구분해야 합니다.
- 업종 수요가 좋아져도 회사별 수익성은 달라집니다. 삼성전기의 패키지 매출 증가는 고급 기판 수요 방향을 지지합니다. 대덕전자의 이익은 자체 고객 승인, 수율, 생산능력, 가격과 환율에 달렸습니다.
- MLCC는 대덕전자의 이익 요인이 아닙니다. 삼성전기가 특정 1005 크기·47μF 콘덴서에 대해 밝힌 수요를 MLCC 전체 시장에 적용할 수 없고, 대덕전자 기판에도 연결할 수 없습니다. ‘약 8배’라는 수요 전망은 앞선 ‘7배 초과’ 발언 뒤에 나온 수치입니다. 그룹 전체 MLCC 수요가 새로 8배 늘어난다는 전망이 아닙니다. 최근 컨퍼런스콜 보도, 이전 콜 보도
- 동종사의 계약은 대덕전자의 계약이 아닙니다. 삼성전기가 10월 19일 공시한 패키지 기판 공급액은 2027년 공급분 3,604억8,800만원이며 계약금이나 선수금은 없습니다. 공개 공시에는 FC-BGA와 BT 중 어느 제품인지, 고객사가 누구인지 나오지 않습니다. 대덕전자가 자금이 확보된 장기공급계약을 체결했다는 근거가 될 수 없습니다. 삼성전기 공급계약 공시
업종 전망은 강한데 개별 공급자의 마진과 자금조달 여건은 다를 수 있습니다. 대덕전자의 투자 근거는 자체 계약과 현금 회수로 확인해야 합니다.
이미 820억원 안팎의 전망이 나와 있습니다
10월 28일 기록된 대덕전자 분기 컨센서스는 매출 4,185억원, 영업이익 776억원이었습니다. 자료는 한국시간 16:35에 저장됐습니다. 이후 저녁에 갱신된 값이라고 표시하지 않습니다.
최근 회사 IR 게시판에 오른 증권사 보고서들은 이 평균보다 높은 이익을 예상했습니다.
| 출처와 날짜 | 3분기 매출, 억원 | 3분기 영업이익, 억원 | 4분기 영업이익, 억원 |
|---|---|---|---|
| Naver 집계, 10월 28일 스냅샷 | 4,185 | 776 | 여기서는 사용하지 않음 |
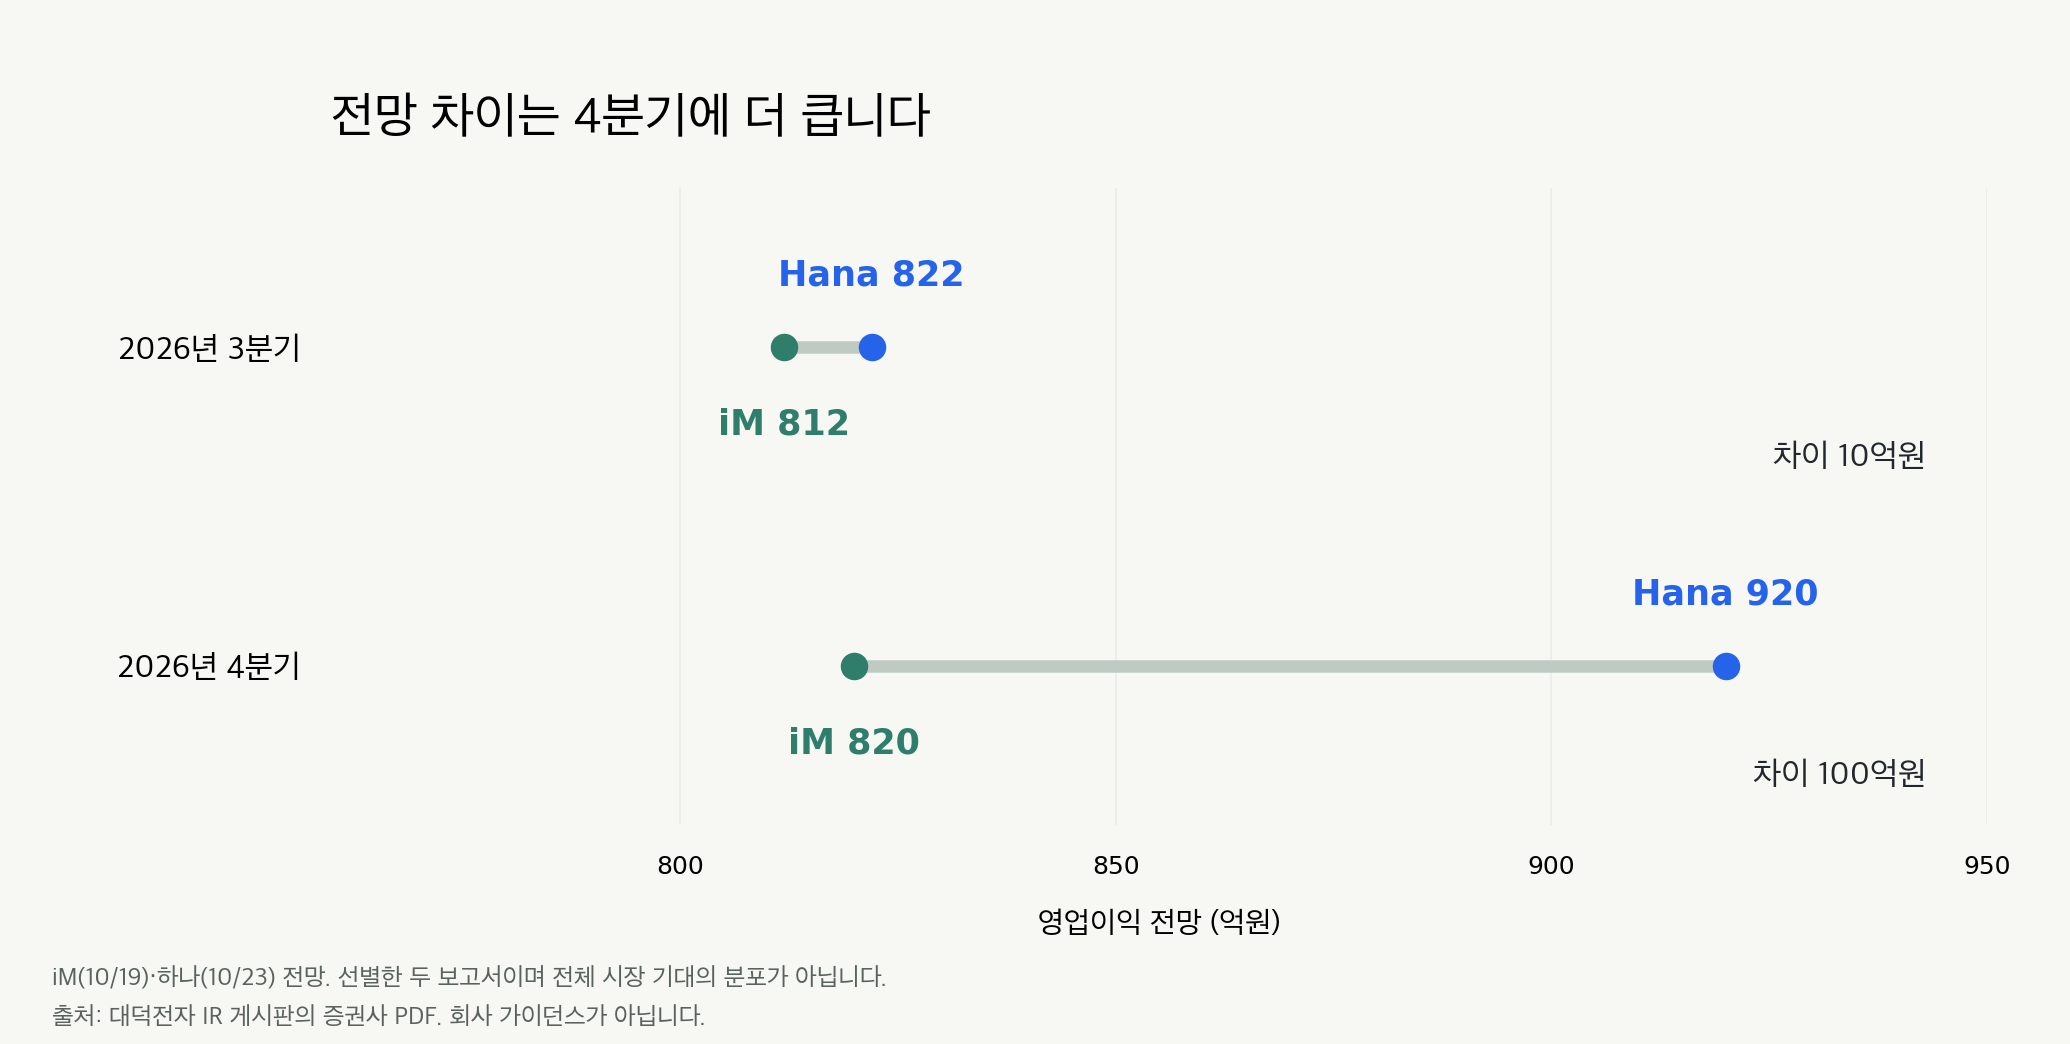
| iM, 10월 19일 | 4,330 | 812 | 약 820 |
| 하나, 10월 23일 | 4,321 | 822 | 920 |
| 미래에셋, 10월 19일, 별도 참고 | 4,190 | 804 | 905 |
| 이번 시나리오, 회사 가이던스 아님 | 4,302 | 817 | 수치 전망 없음 |
출처: Naver 분기 컨센서스, iM 보고서, 하나 보고서, 미래에셋 보고서. 이는 일부 선별 보고서이지 시장 전망 전체의 분포가 아닙니다. 미래에셋 자료에는 별도재무제표 기준이라는 각주가 있으므로 수치를 섞지 않고 별도 표시했습니다. 평균 컨센서스로 새로 계산하지 않았습니다.
iM 웹 요약은 810억원으로 반올림했지만 PDF 값 812억원을 사용했습니다. 하나는 영업이익 822억원과 매출 4,321억원을 나누면 영업이익률 약 19.0%입니다. 본문 설명은 19.3%로 적혀 있습니다. 계산 결과와 표의 수치를 우선했습니다.
더 큰 차이는 4분기 전망입니다. iM과 하나의 영업이익 예상이 약 100억원 벌어집니다. 3분기 전망 차이는 약 10억원입니다. 따라서 820억원 안팎의 3분기 실적보다 이후 가격 인상이 실제 출하에 언제 반영되는지가 더 중요한 확인 대상입니다.
영업이익률 1%포인트가 모형상 우위를 지울 수 있습니다
모형은 대덕전자 2분기 매출을 기초로 합니다. 패키지 기판 3,435억원, MLB 575억원에서 시작합니다. 두 제품군 성장률을 따로 가정해 계산했으며 삼성전기의 패키지 성장률 22%를 대덕전자에 복사하지 않았습니다.
| 시나리오 | 패키지 성장률, 전분기 대비 | MLB 성장률, 전분기 대비 | 전사 이익률 가정 | 매출, 억원 | 영업이익, 억원 |
|---|---|---|---|---|---|
| 하방 | +2% | +5% | 17.5% | 4,107 | 719 |
| 기본 | +6% | +15% | 19.0% | 4,302 | 817 |
| 상방 | +8% | +20% | 20.0% | 4,400 | 880 |
기본 계산은 3,435 × 1.06 + 575 × 1.15 = 4,302.35억원, 다음에 4,302.35 × 19% = 817.4465억원입니다. 10억원 단위로 반올림하면 매출 약 4,300억원, 이익 약 820억원입니다.
중심 영업이익 범위로 800억~850억원을 사용합니다. 현재 컨센서스 776억원보다 약 3.1~9.5% 높습니다. 통계적 신뢰구간이 아닙니다. 하방과 상방 시나리오는 이 범위 밖입니다.
기본 매출에서 이익률 1%포인트는 약 43억원의 영업이익 차이를 만듭니다. 기본 이익이 컨센서스보다 많은 금액은 약 41억원입니다. 매출을 고정했을 때 이익률이 19%가 아니라 약 18.04%이면 모형 이익은 컨센서스 수준으로 내려갑니다.
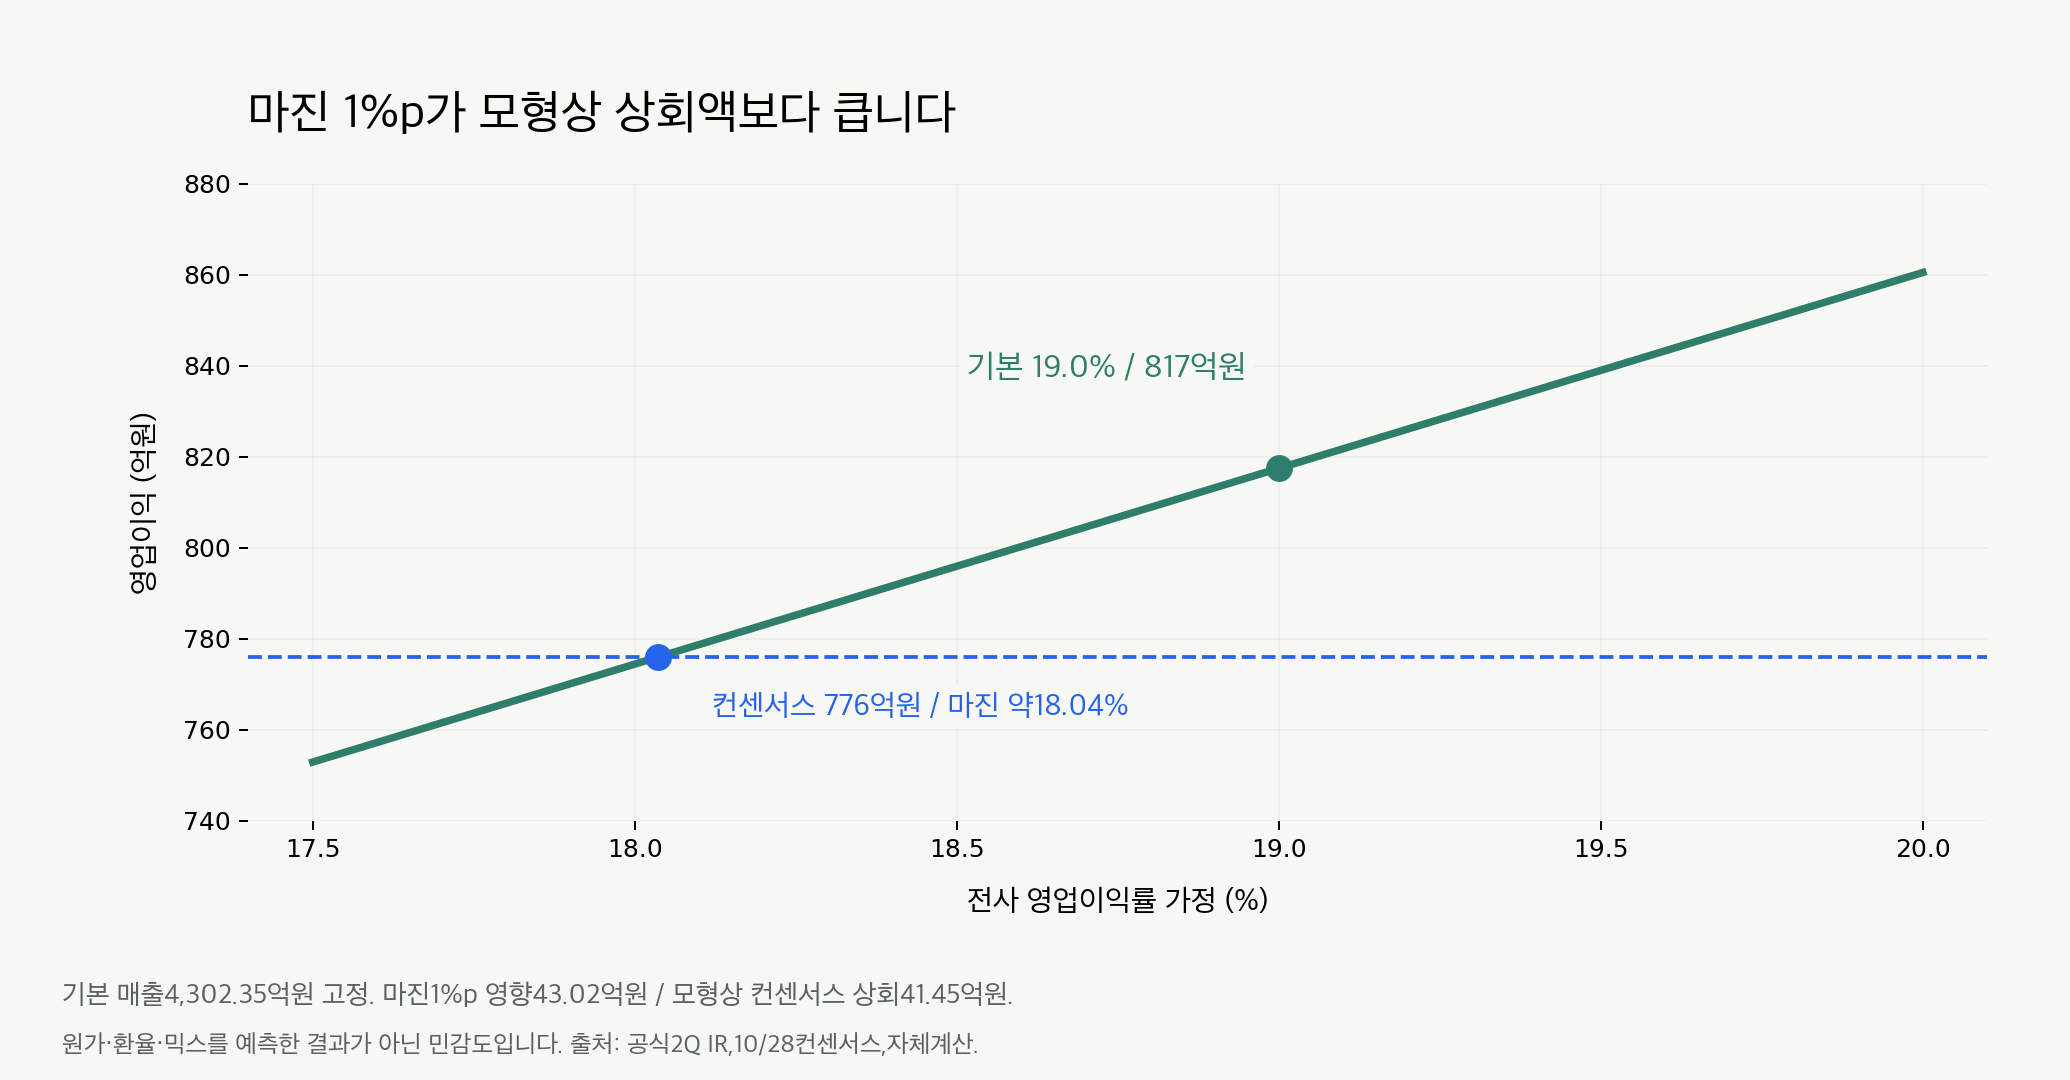
이는 마진이 반드시 하락한다는 예측이 아닙니다. 업황 수요가 좋아도 가격 실현, 제품 수율, 고부가 출하와 환율에 따라 작은 모형상 서프라이즈가 달라질 수 있음을 보여줍니다.
원가 상승을 넘는 가격 인상이 필요합니다
원재료 비용 상승을 납품가에 반영하면 추가 비용 부담을 줄일 수 있습니다. 공급 부족으로 가격 결정력이 커진다면 공급자가 비용 증가분보다 더 많은 몫을 남길 수 있습니다. 어떤 경우인지 확인해야 합니다.
iM의 10월 19일 보고서는 원재료 부담을 반영한 앞선 인상과 공급 부족에 따른 추가 인상을 구분합니다. 예시 계산에서는 2027년 메모리 기판 매출 7,060억원, 가격 10% 인상, 기여이익률 35%를 가정해 연간 영업이익 247억원이 더해진다고 추산했습니다. 이는 증권사 가정이지 계약된 가격이나 이 글의 전망이 아닙니다. iM 보고서 1쪽
인상률뿐 아니라 적용 시기도 중요합니다. 가격 협상분은 해당 조건으로 제품이 출하돼야 이익에 반영됩니다. 제품 구성, 고객별 할인·공급 조건, 원재료 비용에 따라 표시된 인상폭의 일부가 상쇄될 수 있습니다.
생산 실행도 중요합니다. 증권사 보고서는 대형 FC-BGA의 수율이 개선되고 MLB 증설이 진행 중이라고 설명합니다. 회사 공시와 실제 실적에서 확인해야 할 전망입니다. 애널리스트가 언급한 수율을 회사가 공시한 사실처럼 쓰지 않습니다.
현금 증가는 모두 영업에서 나온 것이 아닙니다
삼성전기의 3분기 IR은 분기 영업현금흐름 1조1,452억원과 유형·무형자산 취득 8,627억원을 제시합니다. 취득액을 빼면 단순 계산으로 2,825억원이 남습니다. 회사가 정의한 공식 잉여현금흐름 지표는 아닙니다.
현금 잔액은 7,993억원 늘었지만 재무활동에서도 5,511억원이 유입됐습니다. 차입금 흐름 항목은 5,891억원이었습니다. 현금 증가액 전부를 영업에서 벌었다고 부를 수 없습니다. 이 값은 9개월 누적이 아니라 3분기 단독 현금흐름입니다. 삼성전기 공식 현금흐름표
대덕전자의 10월 22일 설비투자 결정은 6,150억원이며 집행 기간은 2030년 12월 31일까지입니다. 공시는 보유 자금과 외부 차입 등을 조달원으로 적었습니다. 한 분기에 전액 지급할 계획이 아닙니다. 10월에 내린 투자 결정은 7~9월 실적의 직접 원인이 될 수도 없습니다. 시설투자 공시
투자 판단에는 진행 순서를 확인해야 합니다. 고객 약정, 생산능력 가동, 수율 확보, 출하, 대금 회수, 투하자본 회수입니다. 새 설비는 성장 여력을 높일 수 있지만 현금흐름 검증도 더 중요하게 만듭니다.
현재 주가에는 이미 큰 개선이 반영돼 있습니다
10월 28일 KRX 종가 기준 대덕전자는 138,000원, 8.07% 상승했습니다. 삼성전기는 1,306,000원으로 8.74% 올랐습니다. 대덕전자 주가는 10월 26일 종가 119,700원보다 15.29% 높았습니다. KOSPI도 6,012.44로 6.63% 상승했습니다. 이날의 움직임 전부를 삼성전기 실적 발표 효과로 볼 수는 없습니다. 대덕전자 종가, 삼성전기 종가, 장 마감 기사
아래는 같은 날짜의 참고 배수입니다. 동일한 기준의 적정가치 비교는 아닙니다.
| 기업 | 10월 28일 KRX 종가 | 기록된 FY2027 컨센서스 EPS | 주가 / 예상 EPS |
|---|---|---|---|
| 삼성전기 | 1,306,000원 | 41,821원 | 31.2배 |
| 대덕전자 | 138,000원 | 6,613원 | 20.9배 |
EPS 출처: 10월 28일 16:38 KST에 저장한 Naver/WiseReport 스냅샷, 삼성전기, 대덕전자. 애널리스트 수와 EPS 회계범위의 상세 플래그는 이 스냅샷에 저장되지 않았습니다. 예상치이지 실제 이익이나 보장된 결과가 아닙니다.
삼성전기는 MLCC와 패키지 기판을 함께 공급하고 실제 3분기 이익을 발표했습니다. 대덕전자는 기판·보드 사업 비중이 높지만 다음 실적과 신규 설비의 경제성을 확인해야 합니다. 예상 PER가 낮다는 사실만으로 대덕전자가 더 나은 투자라고 결론 내릴 수 없습니다.
FY2027 EPS가 두 회사 모두 예상보다 20% 낮아지고 주가가 그대로라면 주가/EPS는 각각 약 39.0배와 26.1배가 됩니다. 민감도 예시이지 전망이 아닙니다. 업종 이야기만큼 매입 가격도 중요합니다.
10월 30일 실적은 이렇게 읽을 수 있습니다
아래는 조건부 해석이지 확률이나 목표주가가 아닙니다. 차트 기준값은 10월 28일 장중 분석에서 가져왔고, 종가 138,000원은 기존 132,000~141,000원 관찰 구간 안에 있었습니다. 장중 이동평균을 확정 종가 기준 이동평균처럼 쓰지 않습니다.
| 실적과 전망 | 투자 해석 | 날짜 기준 가격 참고 |
|---|---|---|
| 영업이익이 850억원을 뚜렷하게 웃돌고 4분기 가격이나 고객 계약 개선이 구체적임 | 추가 추정치 상향을 뒷받침. 수익의 질과 반복성은 계속 확인 | 141,000원 위에서 안착하면 145,000~150,000원 재시험 가능성 |
| 영업이익 800억~850억원, 방향은 긍정적이나 새 정보가 제한적 | 좋은 실적과 최근 기대를 충족한 뒤 차익실현이 함께 나올 수 있음 | 자동 돌파를 가정하지 않고 132,000~141,000원 지지·저항 확인 |
| 영업이익 800억원 미만 또는 4분기 설명이 약함 | 기존에 상향된 증권사 기대에 실망을 줄 수 있음. 포털 평균 부근이어도 부족할 수 있음 | 132,000~134,600원 지지 실패 시 기존 127,500원 부근 재시험 가능성 |
시장이나 발표 전 주가가 크게 바뀌면 가격 구간을 다시 봐야 합니다. 일회성 이익만 늘고 가격·가동률·현금 회수가 개선되지 않는다면 같은 긍정 반응을 기대하기 어렵습니다.
회사는 연결 3분기 잠정실적 발표일을 10월 30일로 공시했고 투자자 설명회는 11월 4~6일로 안내했습니다. 첫 일정에 계약 세부가 나오지 않더라도 이를 곧바로 실패로 판정하지 않습니다. 공개자료와 후속 질의 항목을 구분합니다. 실적 예고, IR 일정
산업 참고 일정으로 삼성전자 실적 발표와 컨퍼런스콜은 10월 29일 오전 10시 KST입니다. 10월 8일 잠정실적 발표와는 별도 일정입니다. 메모리와 스마트폰·가전 등 완제품 사업의 세부 내용은 기판 업황에 참고가 되지만 대덕전자 자체의 출하나 마진을 증명하지 않습니다. 삼성전자 실적 일정
투자 판단
기판 업황에는 긍정적이며, 종목은 판가·수율·현금 회수의 증거에 맞춰 선별할 구간입니다. 삼성전기는 강한 3분기 실적과 패키지 수요 신호를 확인했습니다. 대덕전자의 3분기 모형도 긍정적이지만 중심 이익은 이미 실적 발표 전 보고서 전망에 가깝습니다.
신뢰를 더 높일 증거는 구체적입니다. 원재료 비용을 뺀 뒤에도 판가 인상으로 마진이 좋아지는지, 고부가 생산능력의 수율이 안정되는지, 고객 계약이 증설 자금과 대금 회수 시점을 명확히 하는지 확인해야 합니다. 그 전까지 영업이익 약 820억원은 기존 기대를 확인하는 결과에 가깝습니다.
10월 30일에 무엇을 확인하면 판단이 가장 크게 달라질까요? 3분기 이익 상회 폭, 원가 전가를 넘는 4분기 판가 인상, 증설 자금을 뒷받침할 고객 계약 중 하나를 고르고, 납득할 만한 증거를 설명해 주세요.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 전망과 가격 시나리오는 분석 가정이지 회사 가이던스, 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 수치는 기준일이 있는 자료입니다. 조사와 편집에는 AI 도구를 활용했습니다.