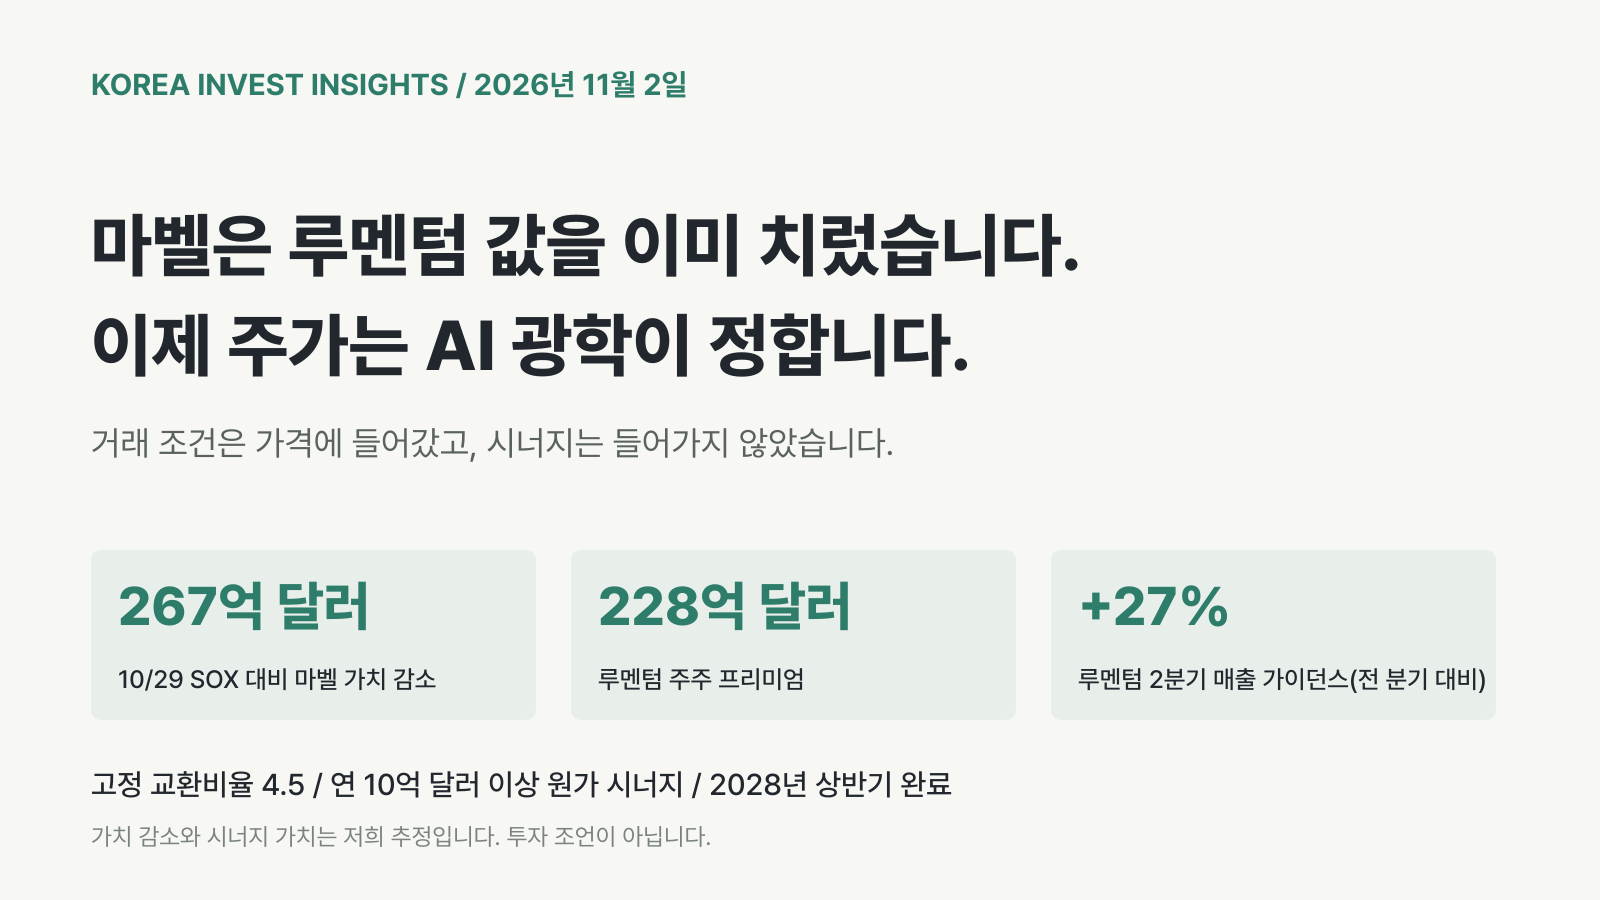
11월 2일(미국 시간) 마벨 테크놀로지가 루멘텀을 전액 주식으로 인수하기로 확정했습니다. 루멘텀 주주는 1주당 마벨 4.5주를 받습니다. 인수 소식 전 주가 기준 프리미엄은 23.9%입니다. 새 차입은 필요 없습니다. 마벨은 연 10억 달러 넘는 원가 시너지를 제시했고, 거래 완료는 2028년 상반기로 잡았습니다. 조건은 시장이 걱정한 것보다 낫습니다. 그런데 주가는 반등하지 않고 더 내렸습니다. 뉴욕 시간 오전 8시 27분 개장 전 거래에서 마벨은 3.1%, 루멘텀은 5.8% 내려 있었습니다.
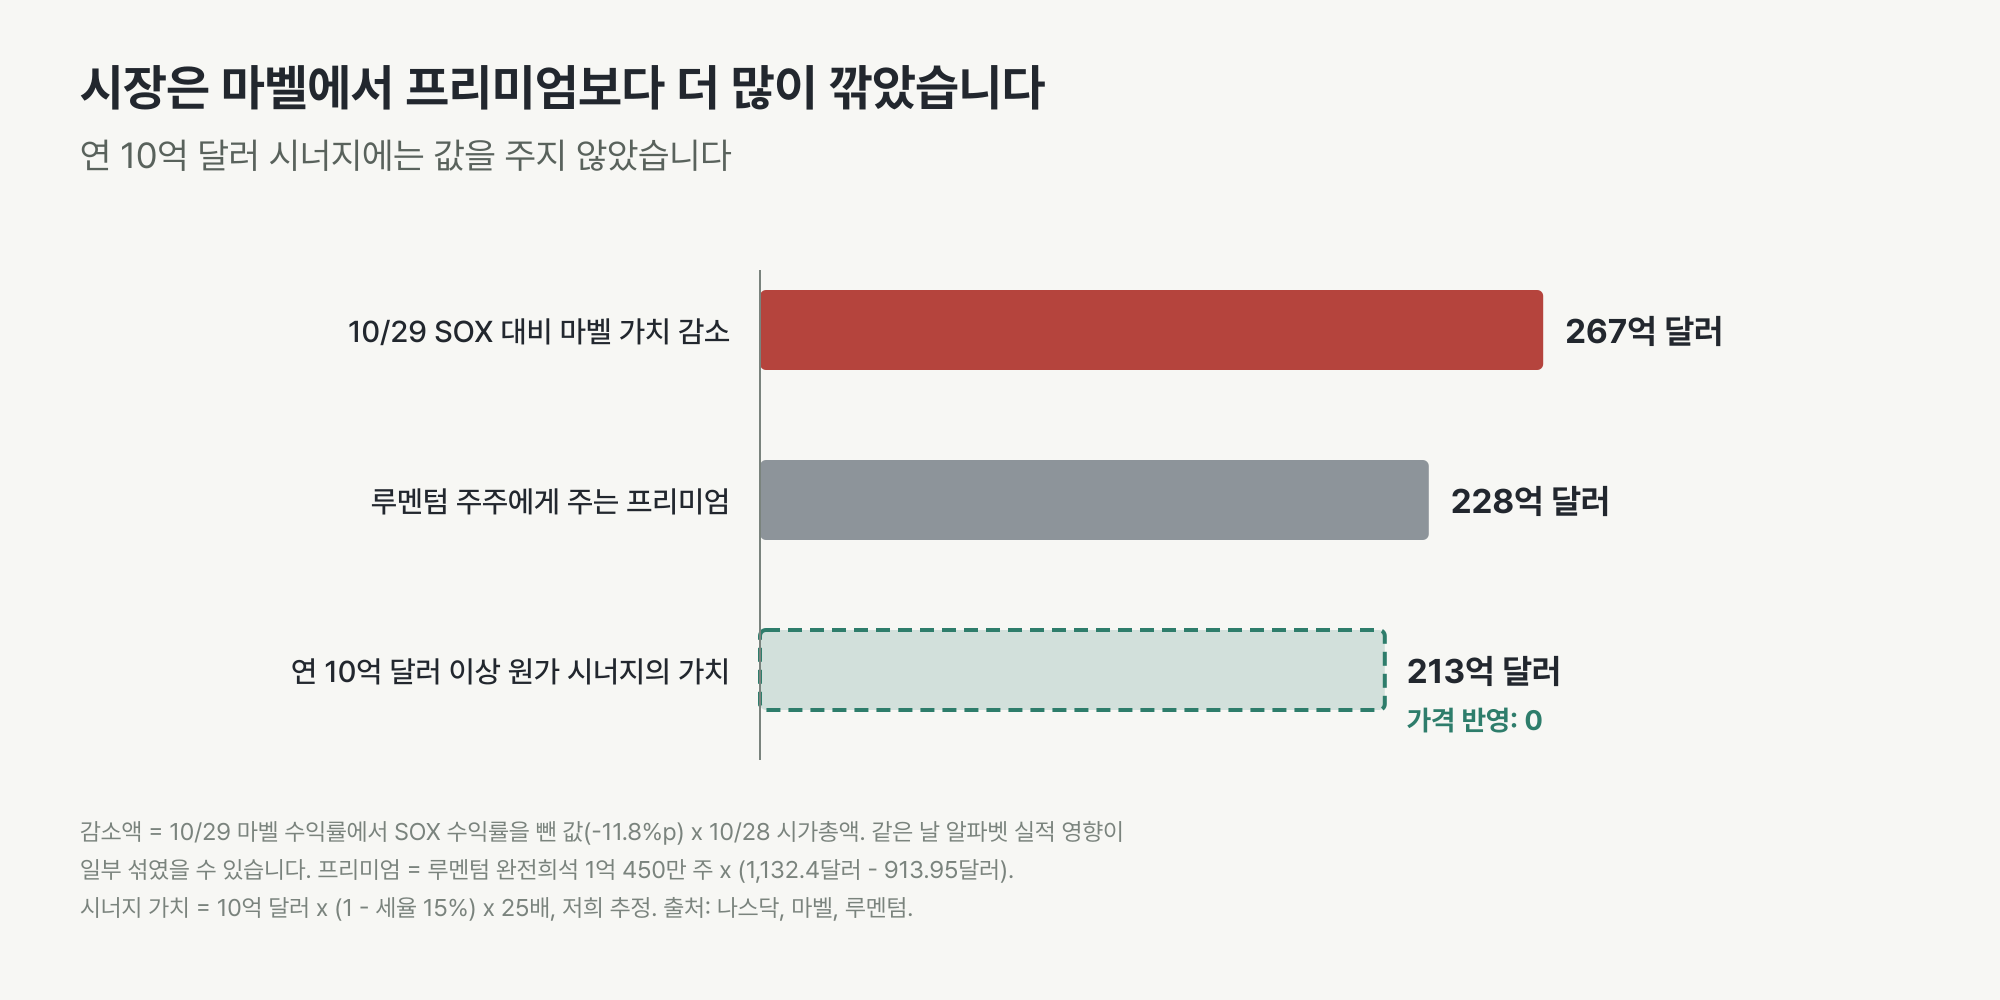
흔한 해석은 투자자가 가격을 싫어한다는 것입니다. 저희 해석은 다릅니다. 시장은 그 가격을 이미 받아 갔고, 더 받아 갔습니다. 협상 보도가 나온 10월 29일 마벨은 필라델피아 반도체지수(SOX)보다 11.8%p 더 내렸습니다. 시가총액으로 약 267억 달러입니다. 마벨이 루멘텀 주주에게 주기로 한 프리미엄은 약 228억 달러입니다. 약속한 시너지를 세후 25배로 계산하면 약 213억 달러로, 프리미엄과 거의 같습니다. 주가는 이 시너지에 값을 주지 않았습니다.
저희 판단은 이렇습니다. 앞으로 6~12개월 마벨 주가는 거래 조건보다 AI 광학 설비투자 사이클이 지배합니다. 교환비율이 고정이라 마벨은 루멘텀과 함께 움직이고, 광학 업종 민감도가 커집니다. 방향은 중립에서 약한 플러스입니다. 가격 부담과 희석은 확정됐고 이미 주가에 들어갔습니다. 반면 시너지는 프리미엄과 같은 크기인데 가격에는 0으로 들어 있어, 비대칭이 위쪽에 있습니다. 루멘텀 사업도 빨라지고 있습니다. 2분기 가이던스는 전 분기 대비 +27%이고, NPO·CPO 구매 약정은 50억 달러를 넘습니다. 판단을 뒤집을 변수는 고객 중립성입니다.
작성 시점은 2026년 11월 2일(한국 시간)입니다. 종가는 10월 30일까지의 나스닥 종가입니다. 개장 전 시세는 11월 2일 오전 8시 27분(미국 동부 시간) 값이며 정규장 가격이 아닙니다. 마벨 보도자료와 투자자 자료, 마벨이 오늘 아침 8-K로 낸 합병계약, 루멘텀의 1분기 실적 8-K를 원문으로 읽었습니다. 아래에서 쓰는 판정 기준은 보도 직후 쓴 첫 분석과 마벨 인수 이력 분석에서 세웠습니다.
요점: 가격은 치렀고 시너지는 공짜로 남았습니다
- 확정 조건에서 가장 나아진 것은 자금 구조입니다. 전액 주식과 차입 0으로 신용등급 위험이 사라졌습니다. 프리미엄 23.9%는 저희가 좋은 조건으로 본 20%와 나쁜 조건으로 본 30% 사이입니다. 완료 시점인 2028년 상반기는 선례로 본 9~12개월보다 늦습니다.
- 주가는 이미 프리미엄보다 많이 빠졌습니다. 10월 29일 SOX 대비 하락분(267억 달러)이 프리미엄(228억 달러)보다 큽니다. 시너지 목표의 가치는 프리미엄과 비슷한데 가격에는 0으로 들어 있습니다. 확정 발표 뒤에도 개장 전 반등은 없었습니다.
- 앞으로 1년 마벨은 광학주입니다. 교환비율이 고정이라 루멘텀 주가는 마벨 4.5주 값에서 차익 스프레드를 뺀 값으로 움직입니다. 현재 가이던스로 보면 합병 회사 이익의 약 38%를 루멘텀이 냅니다. 10월 30일 마벨은 광학 업종과 비슷한 폭으로 내렸습니다.
- 루멘텀은 인수 직전에 더 빨라지고 있습니다. 1분기 매출은 전 분기 대비 25.5% 늘었습니다. 다음 분기 가이던스는 약 16억 달러, 영업이익률 45% 이상입니다. 완료 전에 루멘텀이 더 버는 이익은 정해진 마벨 주식 수로 사는 셈입니다.
- 장기 가치는 고객 중립성이 정합니다. 엔비디아가 구매 약정을 거두거나 대형 모듈사가 브로드컴 신호처리칩을 인증하면 판단을 마이너스로 바꿉니다.
조건은 자금에서 기대를 넘었고, 기간에서 못 미쳤습니다
아래 표는 하나를 묻습니다. 월요일 전에 시장이 기대한 것과 비교하면 발표된 조건은 나았을까요, 나빴을까요?
| 항목 | 발표 전 기대 | 발표 | 판정 |
|---|---|---|---|
| 지급 방식 | 전액 주식이 유력(CNBC, 10월 30일) | 전액 주식, 새 차입 없음 | 기대와 같음. 신용등급 위험 소멸 |
| 프리미엄 | “큰 프리미엄은 아니다”(CNBC). 저희 기준은 20% 이하면 좋음, 30% 초과면 나쁨 | 23.9% | 중간 |
| 마벨 신주 | 현금을 일부 섞는 저희 이전 가정으로 약 +42~44% | 약 +50.6%(기존 9.3억 주에 4.7억 주) | 더 많음. 현금 몫이 없어서 |
| 주당순이익 | 애널리스트들이 희석을 경고 | 회사: 완료 뒤 1년 차 비GAAP EPS 증가 | 우려보다 나음. 다만 시너지에 기댐 |
| 시너지 | 저희 강세 기준: 연 10억 달러와 달성 시점 | 연 10억 달러 넘는 런레이트 원가 시너지, 시점 없음 | 크기는 충족, 시점은 빠짐 |
| 완료 | 선례 기준 9~12개월 | 2028년 상반기. 계약 기한은 2027년 11월 1일이고, 규제 승인이 남으면 2028년 8월 1일까지 연장 가능 | 더 김 |
| 엔비디아·중립 공급 | 엔비디아 지분 처리와 중립 공급 약속 | 엔비디아가 가진 루멘텀 우선주는 같은 조건의 마벨 우선주로 바꿀 수 있음. 구매 약정 언급 없음. 양사 모듈 사업 유지 | 충족하지 못함 |
| 루멘텀 실적 | 10월 28일 기준 컨센서스: 9월 분기 12.53억 달러, 12월 분기 14.80억 달러 | 실제 12.63억 달러, 가이던스 중간값 16.00억 달러 | 가이던스가 강함 |
지난 목요일 저희가 세운 기준으로 보면 이번 거래는 마벨의 가장 성공한 인수인 인파이와 덜 닮았습니다. 저희는 인파이형 거래의 신호로 네 가지 조건을 걸었습니다. 루멘텀을 중립 레이저 공급사로 운영한다는 약속, 모듈 사업 처리 계획, 20% 이하 프리미엄, 시점이 붙은 연 10억 달러 시너지입니다. 이 가운데 시너지 크기만 나왔습니다. 거래 자체는 저희가 짚은 고객 위험을 그대로 안고 있습니다. 달라진 것은 주가 수준입니다.
합병계약에는 세부 조건이 더 있습니다. 마벨 이사회가 권고를 바꾸거나 더 나은 제안을 받아들이면 마벨은 루멘텀에 58억 달러를 냅니다. 반대 경우 루멘텀은 29억 달러를 냅니다. 규제 당국이 거래를 막거나, 규제 승인만 남은 채 계약 기한이 지나면 마벨은 규제 해지 수수료 32억 달러를 냅니다. 기업가치 1,150억 달러의 약 2.8%입니다. 공개된 계약 본문에는 중국이 나오지 않습니다. 미국 반독점 심사 외에 필요한 승인 목록은 비공개 공시 서한에 있습니다. 마벨은 합병 회사 사업에 중대한 시정 조치는 받아들이지 않아도 됩니다.
주가는 이미 프리미엄보다 많이 빠졌습니다
맨 위 그림은 한 가지를 묻습니다. 시장은 마벨에게 프리미엄 값을 이미 물렸을까요?
가치 감소는 10월 29일 마벨 수익률에서 SOX 수익률을 뺀 값을 10월 28일 시가총액에 곱해 구했습니다. 그날 마벨은 13.2%, SOX는 1.4% 내렸습니다. 같은 날 나온 알파벳 실적 영향이 일부 섞였을 수 있습니다. 마벨은 구글의 맞춤형 칩을 설계합니다. 다만 구글의 더 큰 칩 협력사인 브로드컴은 1.9% 내리는 데 그쳤습니다. 그래서 차이의 대부분은 거래 몫으로 봅니다. 프리미엄은 루멘텀 완전희석 주식 1억 450만 주에 거래 가치 1,132.40달러와 비영향가 913.95달러의 차이를 곱한 값입니다.
시장은 프리미엄보다 약 39억 달러를 더 깎았습니다. 이 추가 할인은 고객 이탈 위험과, 팹리스 회사가 레이저 팹을 운영하게 되는 변화에 매긴 값입니다. 시너지에는 값을 주지 않았습니다. 저희 계산으로는 228억 달러 프리미엄을 세후 이익 25배로 되찾으려면 세전 시너지가 연 약 10.7억 달러 필요합니다. 마벨의 목표(10억 달러 이상)는 이 선과 비슷합니다. 목표를 달성하면 마벨 주주는 인수 소식 전 주가 대비 본전입니다. 지금 주가는 시너지를 0으로 가정합니다. 그래서 시너지가 실현된다는 믿을 만한 증거가 나오면, 지금 가격에서는 그만큼이 위쪽 여지입니다.
마벨 주가가 내려가면서 루멘텀의 실제 인수 가격도 내려갔습니다. 마벨 10월 30일 종가 196.40달러로 계산하면 루멘텀 1주의 거래 가치는 883.80달러입니다. 루멘텀 비영향가보다 3.3% 낮습니다. 이익으로 보면 차이가 더 분명합니다. 마벨의 3분기(회계연도 기준) 비GAAP EPS 가이던스는 1.10달러입니다. 이를 4배로 환산하면 마벨은 이익의 44.6배에 거래됩니다. 루멘텀의 12월 분기 EPS 가이던스 중간값은 6.05달러입니다. 같은 방식으로 환산하면 지금 거래 가치는 루멘텀 이익의 36.5배입니다. 마벨은 이익의 45배짜리 주식으로 이익의 약 37배짜리 회사를 삽니다.
이 차이 때문에 EPS 계산이 기준에 따라 갈립니다. 아래 수치는 모두 저희 추정입니다.
| 기준 | 시너지 없음 | 시너지 5억 달러 | 시너지 10억 달러 |
|---|---|---|---|
| 2027년, 10월 28일 기준 컨센서스 | -4.3% | +0.1% | +4.5% |
| 2027년, 루멘텀 EPS 32달러 가정(저희 가정) | -1.0% | +3.4% | +7.7% |
| 현재 가이던스 연환산(분기 EPS 마벨 1.10달러, 루멘텀 6.05달러) | 약 +6~7% | 해당 없음 | 해당 없음 |
지금 이익 속도로 보면 시너지 전에도 마벨 EPS가 늘어납니다. 컨센서스는 2027년까지 마벨 이익이 루멘텀보다 훨씬 빨리 늘어난다고 봅니다. 그래서 2027년 기준으로는 시너지 전에 희석이 나옵니다. 그런데 루멘텀 쪽 컨센서스는 낡았을 수 있습니다. 루멘텀의 1분기 EPS(4.57달러)와 2분기 가이던스(6.05달러)를 더하면 이미 10.62달러입니다. 6월에 끝나는 2027 회계연도 컨센서스는 21.80달러입니다. 하반기에 11.18달러만 벌면 된다는 뜻인데, 12월 분기 가이던스를 두 번 이어 가기만 해도 12.10달러입니다. 컨센서스가 오르면 2027년 희석은 -1% 안팎으로 줄어듭니다.
앞으로 1년, 마벨은 광학주입니다
시장이 아직 다 소화하지 못한 대목입니다. 칼라(가격 보호 장치) 없는 고정 교환비율은 두 주가를 묶습니다. 루멘텀은 이제 마벨 4.5주 값에서 합병 차익 스프레드를 뺀 값으로 거래됩니다. 반대로 마벨 주주는 합병 회사의 67%를 갖게 되는데, 현재 이익 속도로 보면 그 이익의 약 38%를 루멘텀이 냅니다. 마벨의 광 신호처리칩도 같은 광 트랜시버 물량에 들어갑니다. 합병 회사의 이익 기반은 마벨 단독일 때보다 광학 수요에 훨씬 크게 기댑니다.
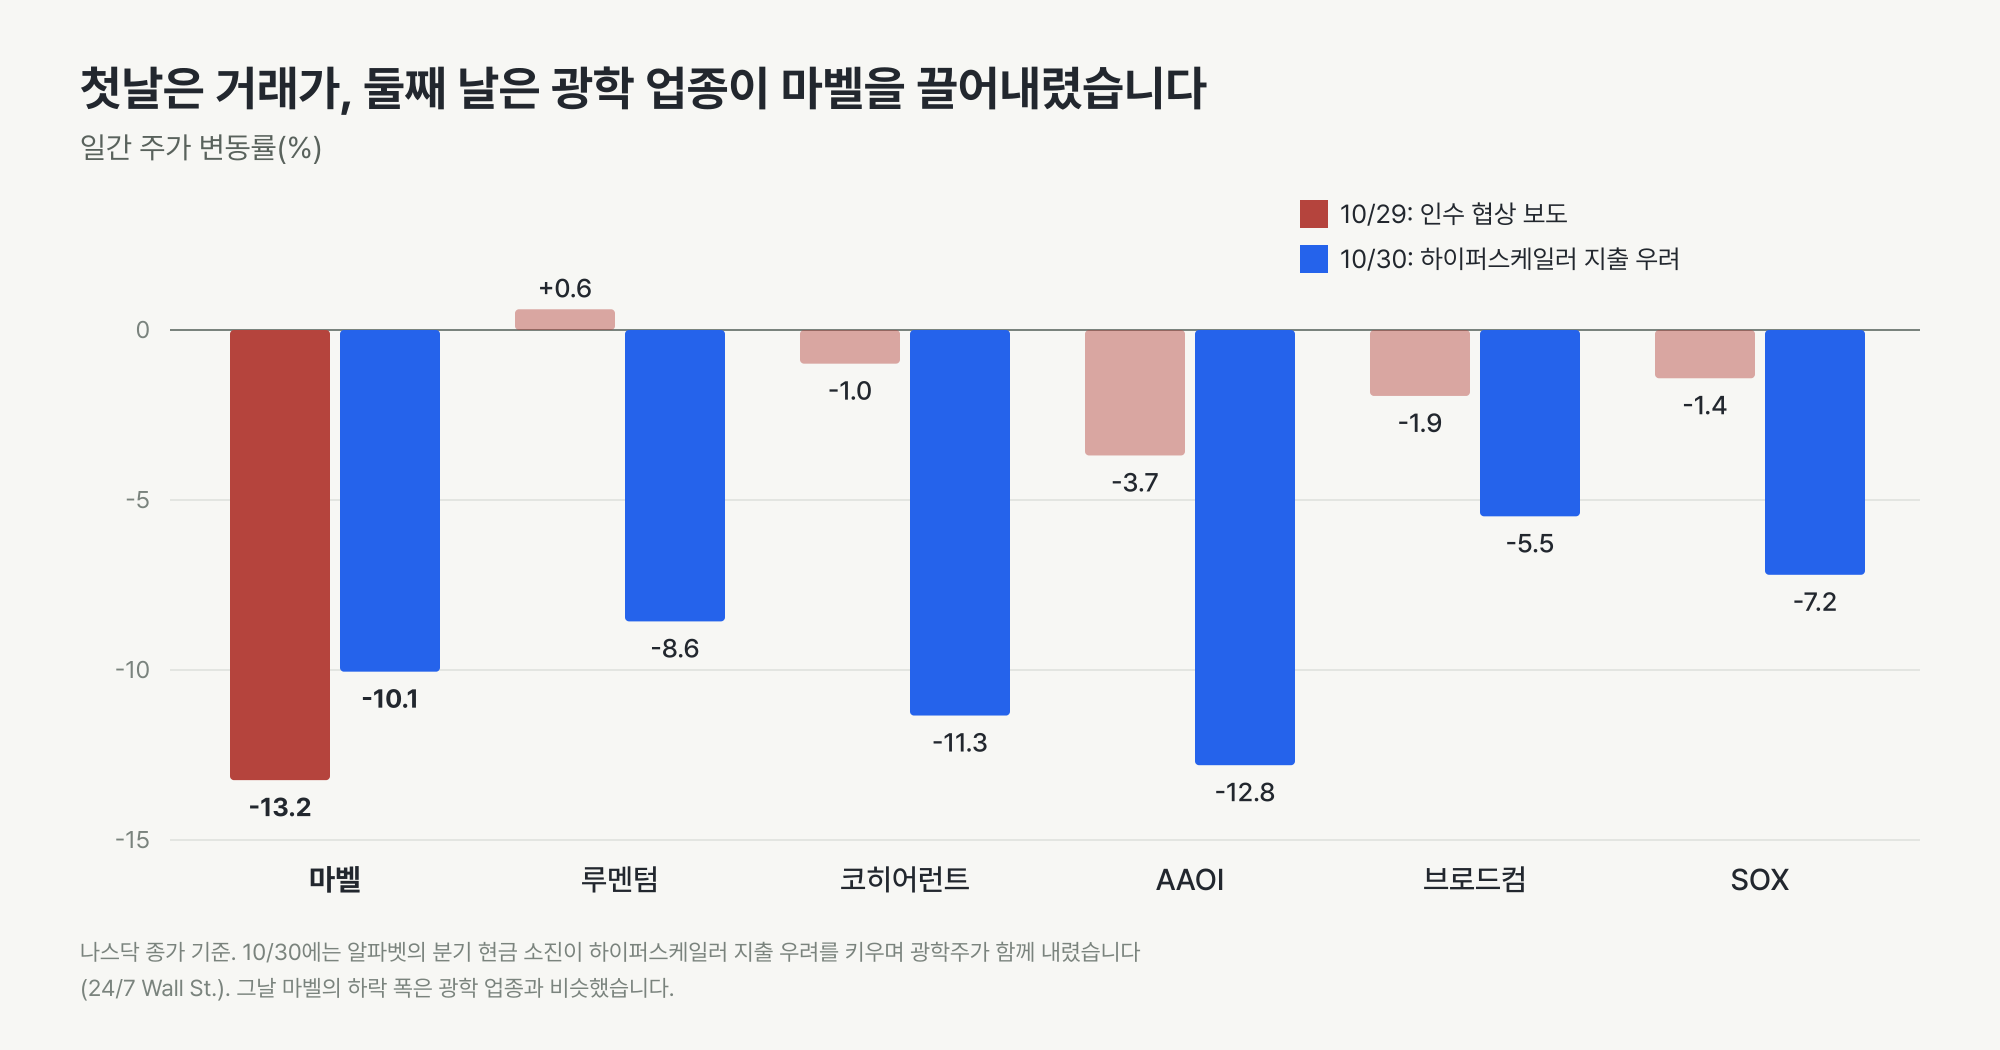
보도 뒤 이틀이 이 변화를 보여 줍니다. 10월 29일은 거래 때문이었습니다. 마벨은 13.2% 내렸고 광학주는 거의 움직이지 않았습니다. 10월 30일은 업종 사이클 때문이었습니다. 알파벳의 분기 잉여현금흐름이 -91억 달러로 예상(-35억 달러)보다 크게 나빴고, 하이퍼스케일러 지출 우려가 공급망 아래로 번졌습니다(24/7 Wall St.). 마벨은 10.1% 내렸습니다. 광학 업종(루멘텀, 코히어런트, AAOI)은 평균 10.9% 내렸습니다. 그날 마벨은 광학주처럼 움직였습니다. 저희는 이 연결이 거래 완료 때까지 이어진다고 봅니다.
거래 자체에서는 1년 안에 결판나는 일이 없습니다. S-4 등록, 양사 주총, 규제 심사는 절차입니다. 시너지는 2028년 완료 뒤에야 증명됩니다. 그 사이 주가를 움직일 숫자는 하이퍼스케일러 설비투자 가이던스, 광학 수주, 광학 가격입니다. 한쪽에는 알파벳의 현금 소진이 있고, 다른 쪽에는 루멘텀의 수주 잔고가 있습니다.
루멘텀 주가도 시장이 거래에 크게 걸지 않는다는 점을 보여 줍니다. 오전 8시 27분 루멘텀은 개장 전 791.87달러로, 마벨 4.5주 값 856.62달러보다 8.2% 낮았습니다. 2028년 완료까지의 기간으로 나누면 연 6% 안팎입니다. 스프레드 폭은 크지 않습니다. 다만 루멘텀 단독 가치와 거래 가치가 가까워서, 스프레드만으로 완료 확률을 읽기는 어렵습니다.
루멘텀은 인수 직전에 더 빨라지고 있습니다
이 그림은 마벨이 정점의 사업을 사는지, 아직 속도가 붙는 사업을 사는지 묻습니다.
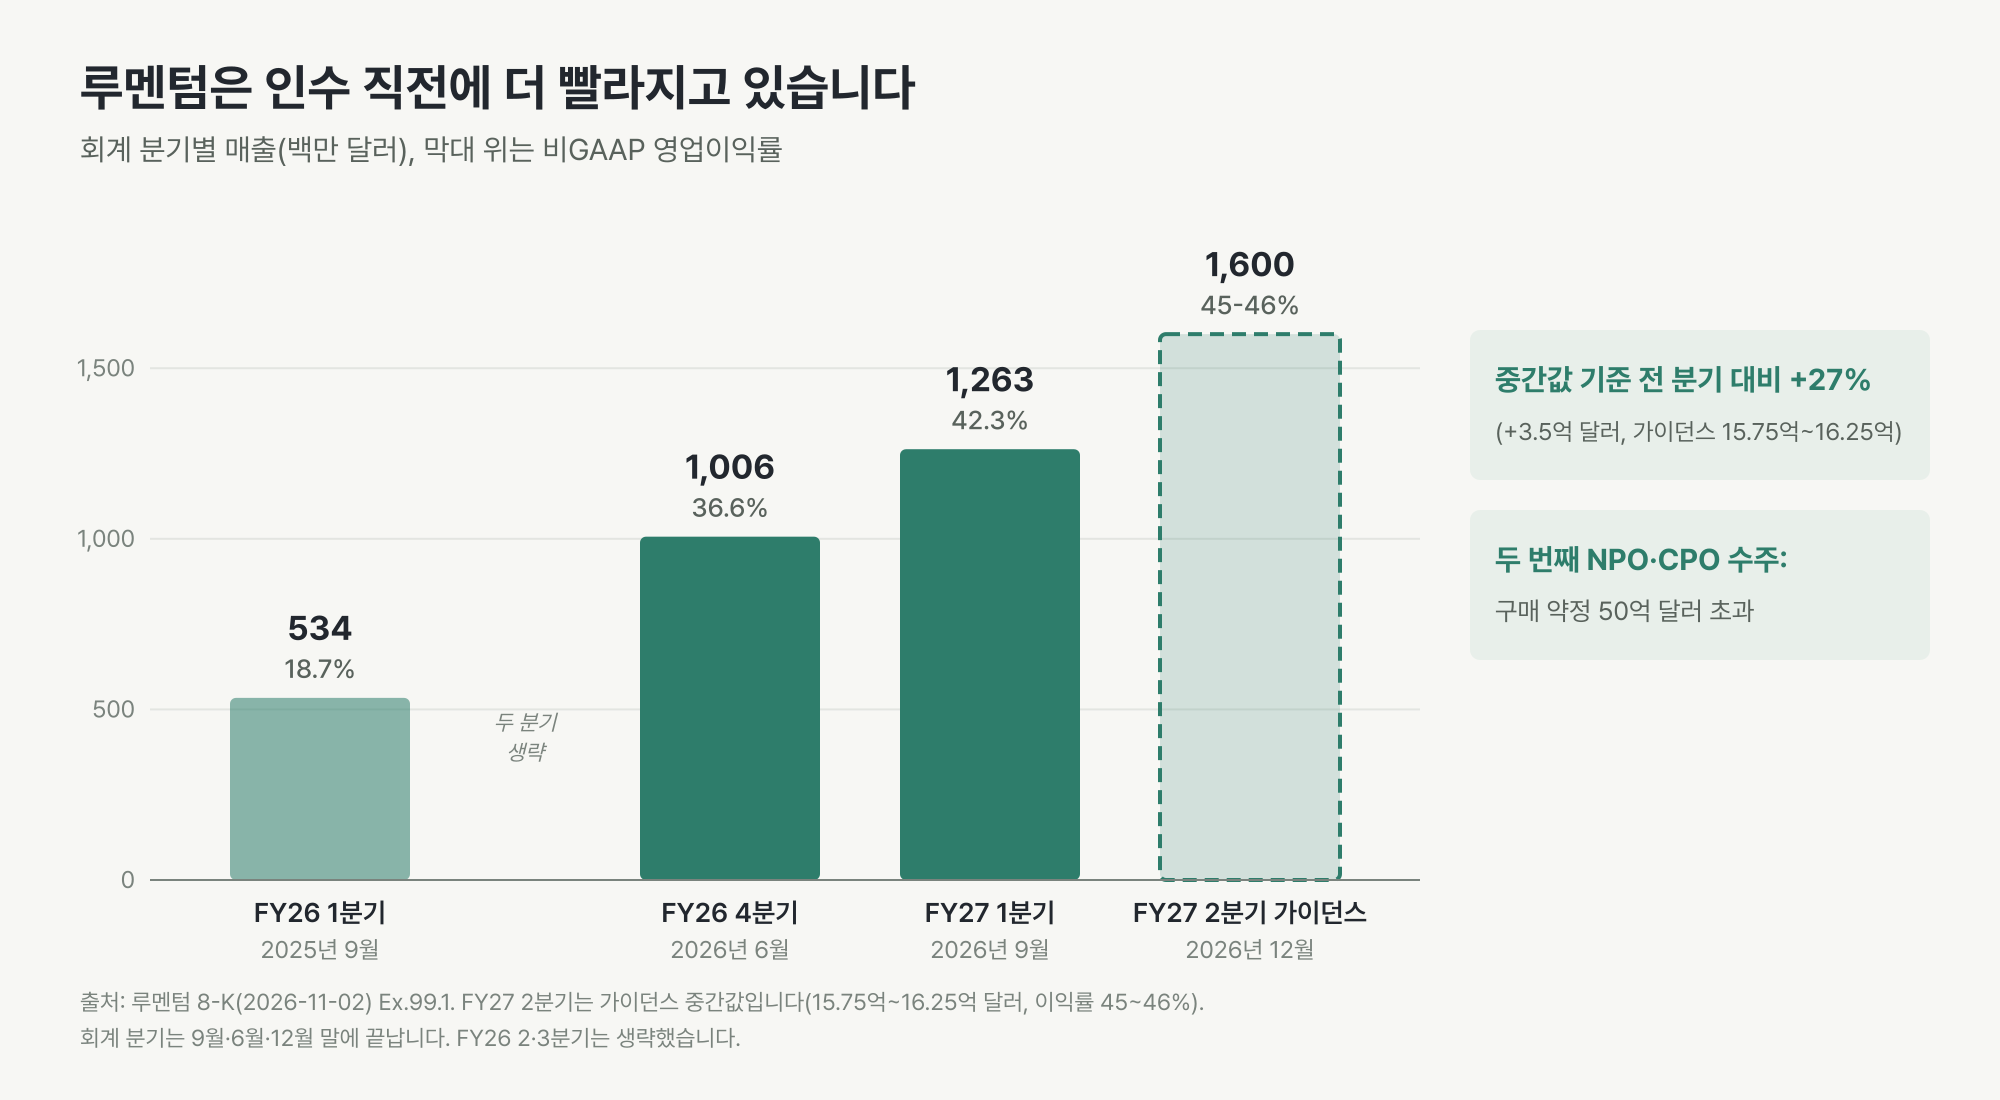
루멘텀은 월요일에 회계연도 1분기 실적을 냈습니다. 예상한 11월 5일보다 사흘 이릅니다. 매출은 12.63억 달러로 전 분기 대비 25.5%, 전년 대비 136.5% 늘었습니다. 비GAAP 영업이익률은 42.3%로 올랐습니다. 12월 분기 가이던스는 매출 15.75억~16.25억 달러, 영업이익률 45~46%입니다. 마이클 헐스턴 CEO는 한 분기에 매출을 약 3.5억 달러 더할 것으로 본다고 말했습니다. 2년 전 회사 전체의 분기 매출보다 큰 금액이라고도 했습니다.
마벨에게 더 중요한 문장은 따로 있습니다. 루멘텀은 두 번째 대형 NPO·CPO 수주를 따냈고, 이 수주에는 50억 달러가 넘는 구매 약정이 붙어 있습니다. 광회로스위치(OCS) 수요의 가시성도 커져, 연 매출 수십억 달러 사업이 될 것으로 회사는 봅니다. 둘 다 마벨이 인수 이유로 든 스케일업 광학 시장을 가리킵니다.
고정 교환비율은 이 성장을 마벨 주주의 몫으로 만듭니다. 마벨이 발행할 주식 수는 완료 전에 루멘텀이 얼마를 벌든 정해져 있습니다. 2028년 전까지 루멘텀 이익이 오를 때마다 실제 인수 가격은 내려갑니다.
판단을 뒤집을 변수는 고객 중립성입니다
위험은 시너지가 어디서 나오는가에 있습니다. 마벨 투자자 자료는 시너지를 “주로 매출원가(primarily COGS)“에서 나오는 런레이트 시너지로 설명합니다. 저희는 그 상당 부분이 내부 조달에서 나온다고 봅니다. 루멘텀 모듈에 마벨 신호처리칩·드라이버·증폭기를 넣고, 마벨 광엔진에 루멘텀 레이저를 넣는 방식입니다. 회사가 내역을 공개하지 않아 이 대목은 추정입니다.
같은 구조가 외부 고객에게는 떠날 이유가 됩니다. 루멘텀과 경쟁하는 모듈사는 브로드컴 신호처리칩으로 옮길 수 있습니다. 스티펠은 마벨의 PAM4 신호처리칩 점유율을 60~65%로 보며, 이 점유율이 노출돼 있습니다. 마벨과 경쟁하는 레이저 고객은 코히어런트로 옮길 수 있습니다. 월요일 개장 전 코히어런트가 1.6% 오른 것은 이 기대와 맞습니다. 발표는 양사 모듈 사업을 유지했고 엔비디아 구매 약정은 언급하지 않았습니다. 완료까지 남은 약 18개월은 고객이 두 번째 공급사를 인증하기에 충분합니다.
다음 신호 가운데 하나라도 나오면 판단을 마이너스로 바꿉니다.
- 엔비디아가 루멘텀 구매 약정 승계를 거부하거나 물량을 코히어런트로 옮깁니다.
- 대형 모듈사가 다음 제품에 브로드컴 신호처리칩을 인증합니다.
- 규제 당국(가장 가능성이 큰 곳은 중국)이 마벨이 거부하는 조건을 요구합니다. 계약상 마벨은 중대한 시정 조치를 거부할 수 있어, 이 경우 결렬 가능성과 32억 달러 수수료 부담이 커집니다.
반대로 S-4에 시점이 붙은 시너지 내역이 나오거나 엔비디아가 약정 유지를 확인하면 판단을 더 플러스 쪽으로 옮깁니다.
다음 확인
| 시점 | 확인할 것 | 판정 기준 |
|---|---|---|
| 11월 2~4일 | 10월 30일 종가부터 3거래일 마벨의 SOX 대비 수익률 | -5% 이내면 시장이 조건을 수용, -10%보다 나쁘면 반발 |
| 11월 14일 | 엔비디아 13F의 루멘텀·마벨 보유 | 보유 축소는 고객 충돌 신호 |
| 12월 초(날짜 미확정) | 마벨 3분기 실적과 4분기 가이던스 | 맞춤형 칩 속도, 스케일업 광학 매출 |
| 서명 뒤 약 4~8주(선례) | S-4 등록신고서 | 시너지 내역과 시점, 루멘텀 경영진 전망 |
| 2027년 11월 1일, 2028년 8월 1일까지 연장 가능 | 계약 기한 | 승인 실패 시 규제 해지 수수료 32억 달러 |
앞으로 1년 마벨 주가를 더 크게 움직일 것은 무엇일까요? 10억 달러 시너지가 진짜라는 증거일까요, 다음 하이퍼스케일러 설비투자 숫자일까요? 어느 쪽을 보고 계신지 댓글로 알려 주세요.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 추정과 시나리오는 분석 가정이지 회사 가이던스, 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 사건 수익률은 나스닥 종가 기준 가격 수익률입니다. 개장 전 시세는 확정 가격이 아닙니다. 수치는 기준일이 있는 자료입니다. 조사와 편집에는 AI 도구를 활용했습니다.