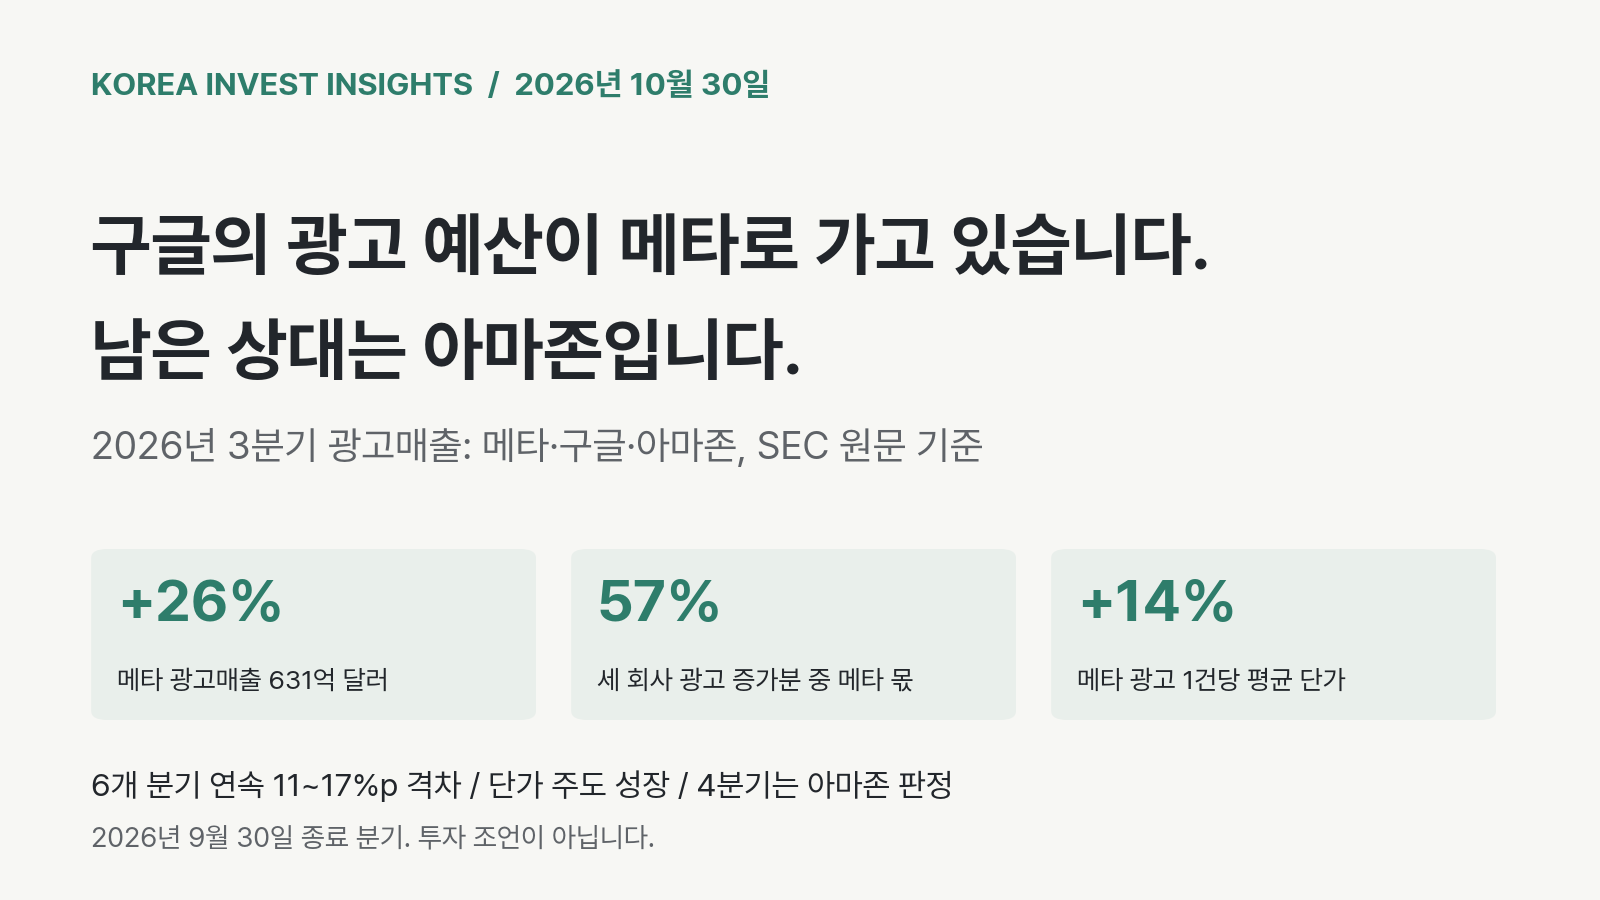
10월 말 세 회사가 3분기 실적을 냈습니다. 메타 광고매출은 631억 달러로 26% 늘었습니다. 같은 분기 구글 광고매출은 820억 달러로 10.6%, 아마존 광고매출은 196억 달러로 10.9% 늘었습니다. 세 회사 광고매출 합계는 1,647억 달러로 16.0% 늘었고, 늘어난 금액의 57%를 메타가 가져갔습니다. 메타 보도자료, 알파벳 보도자료, 아마존 보도자료
시장은 구글의 하회를 AI 검색 이야기로 읽었고, 아마존의 하회는 Prime Day 일정으로 설명했습니다. 두 설명은 각 회사 안에서는 맞습니다. 그러나 세 회사를 한 표에 놓으면 더 큰 흐름이 보입니다.
저희 판단: 메타는 구글의 성과형 광고 예산을 가져가고 있고, 이 이동은 6개 분기째 이어진 구조적 흐름입니다. 원인은 구글의 약점보다 메타 광고 기계의 성능에 있습니다. 광고주가 메타 광고 1건에 1년 전보다 14% 더 내고 있다는 사실이 그 증거입니다. 아마존과의 승부는 아직 나지 않았고, 4분기 실적이 첫 판정입니다.
이 글의 기준일은 2026년 10월 30일입니다. 수치는 각 회사가 SEC에 낸 실적 보도자료와 분기보고서(10-Q) 기준입니다. 점유율은 세 회사 광고매출 합계 안의 비중이며, 디지털 광고 시장 전체의 점유율과 다릅니다.
숫자로 본 예산 이동
- 6개 분기 연속: 메타 광고매출 증가율은 2025년 2분기부터 매 분기 구글보다 11~17%p 높았습니다. 한 분기의 일정이나 환율로는 이 길이를 설명할 수 없습니다.
- 점유율: 세 회사 합계 안에서 메타 점유율은 2024년 33.2%, 2025년 35.1%, 2026년 37.6%입니다. 상승 폭은 1.9%p에서 2.5%p로 커졌습니다.
- 가속: 1년 기저를 걷어 내는 2년 연율로 보면 메타는 2분기 24.4%에서 3분기 25.7%로 빨라졌습니다. 구글은 12.4%에서 11.6%로 느려졌습니다.
- 아마존: 같은 기준의 아마존 점유율은 2025년과 2026년 모두 12.1%입니다. 메타는 아마존에게서는 아직 점유율을 가져오지 못했습니다.
| 2·3분기 합산 점유율 | 2024 | 2025 | 2026 |
|---|---|---|---|
| 메타 | 33.2% | 35.1% | 37.6% |
| 구글 | 55.3% | 52.8% | 50.3% |
| 아마존 | 11.5% | 12.1% | 12.1% |
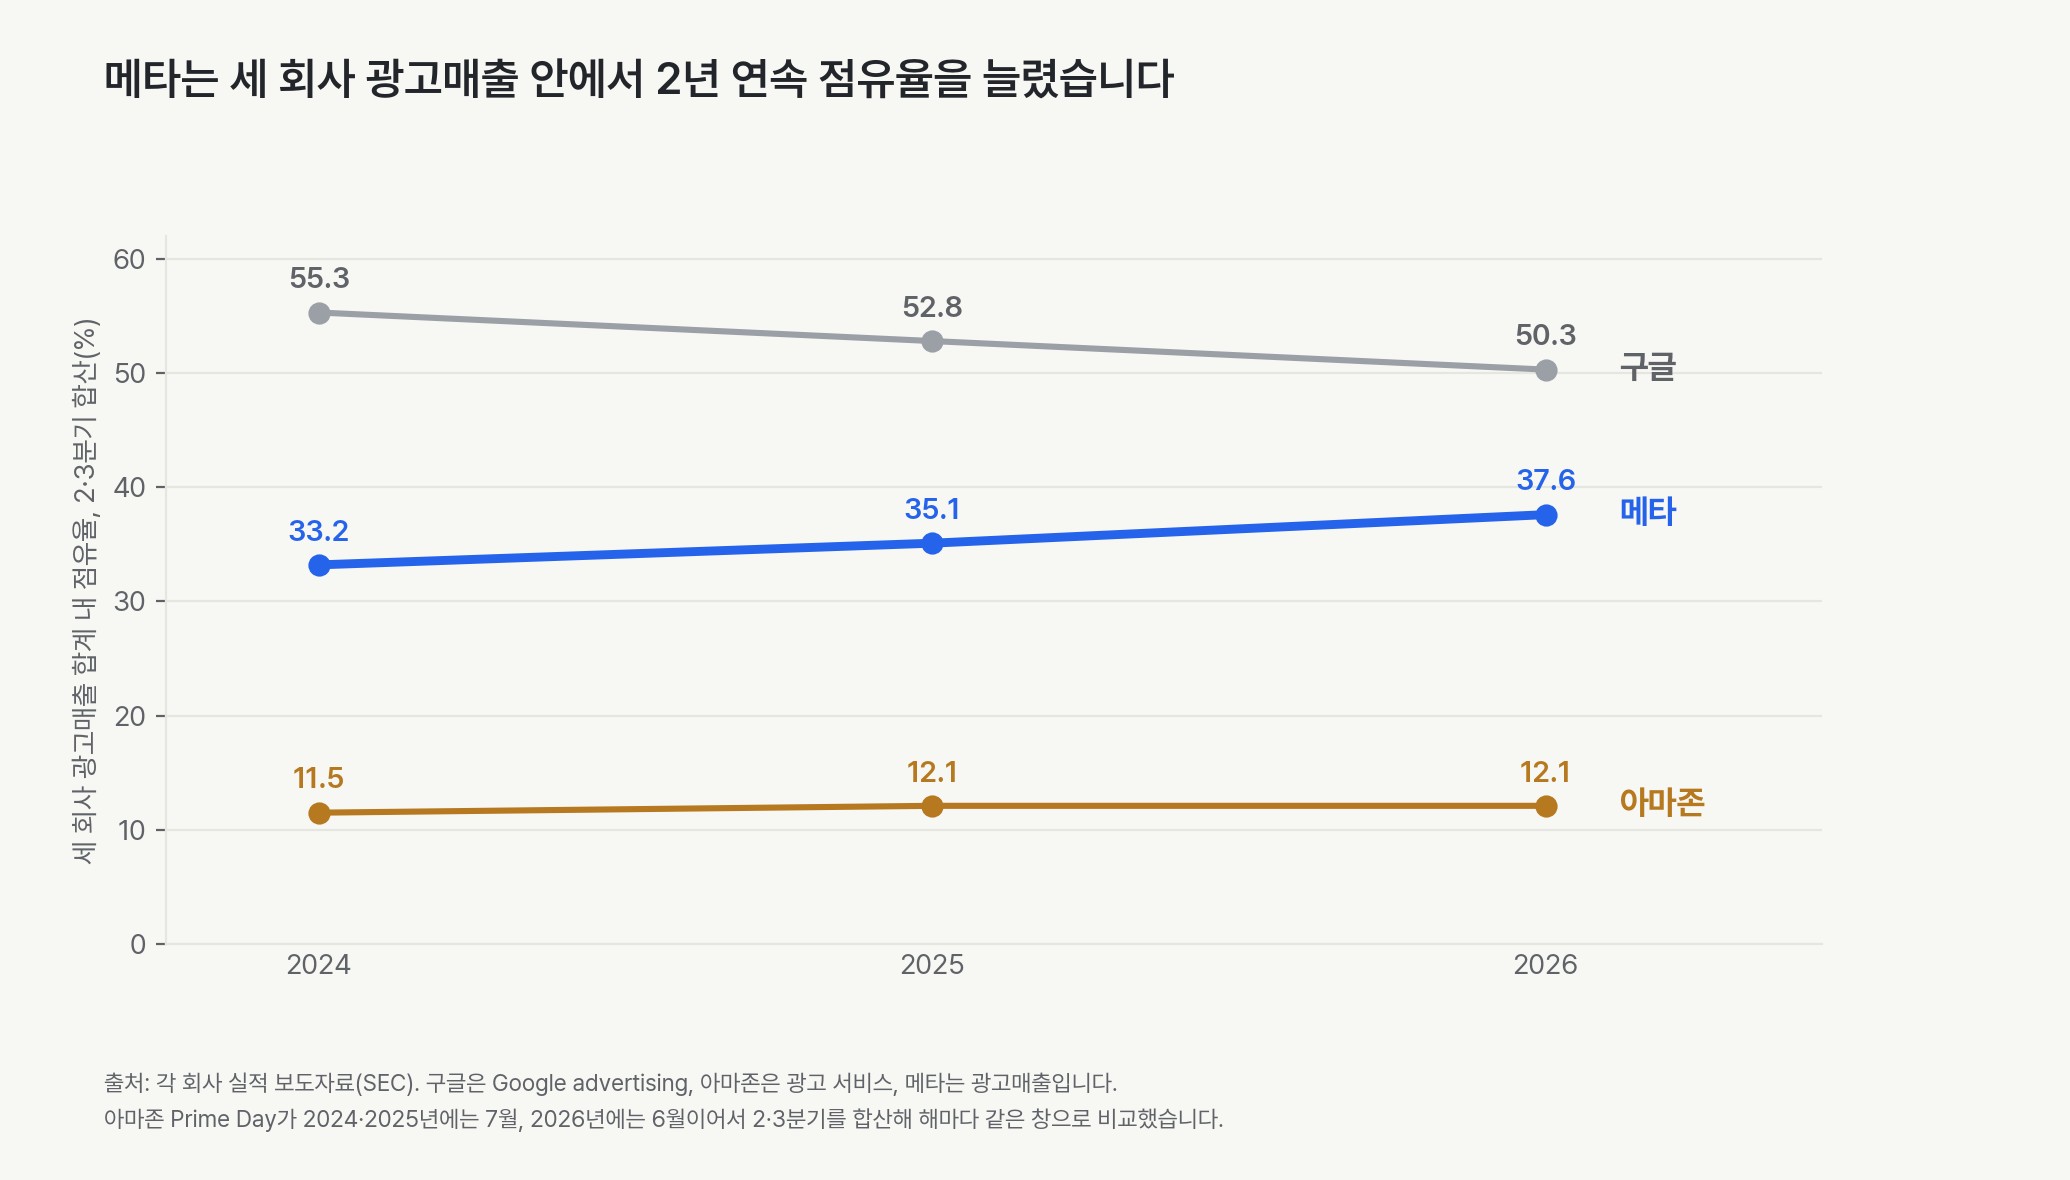
2·3분기를 합산한 이유는 Prime Day입니다. 아마존의 Prime Day는 2024·2025년에는 7월, 2026년에는 6월에 열렸습니다. 두 분기를 합치면 행사가 어느 분기에 열려도 같은 창에 들어갑니다.
| 광고매출 성장률 격차 | 25년 2분기 | 3분기 | 4분기 | 26년 1분기 | 2분기 | 3분기 |
|---|---|---|---|---|---|---|
| 메타 − 구글 | +11.1%p | +12.9%p | +10.7%p | +17.4%p | +13.1%p | +15.4%p |
| 메타 − 아마존 | −1.4%p | +2.0%p | +1.0%p | +9.1%p | +1.3%p | +15.0%p |
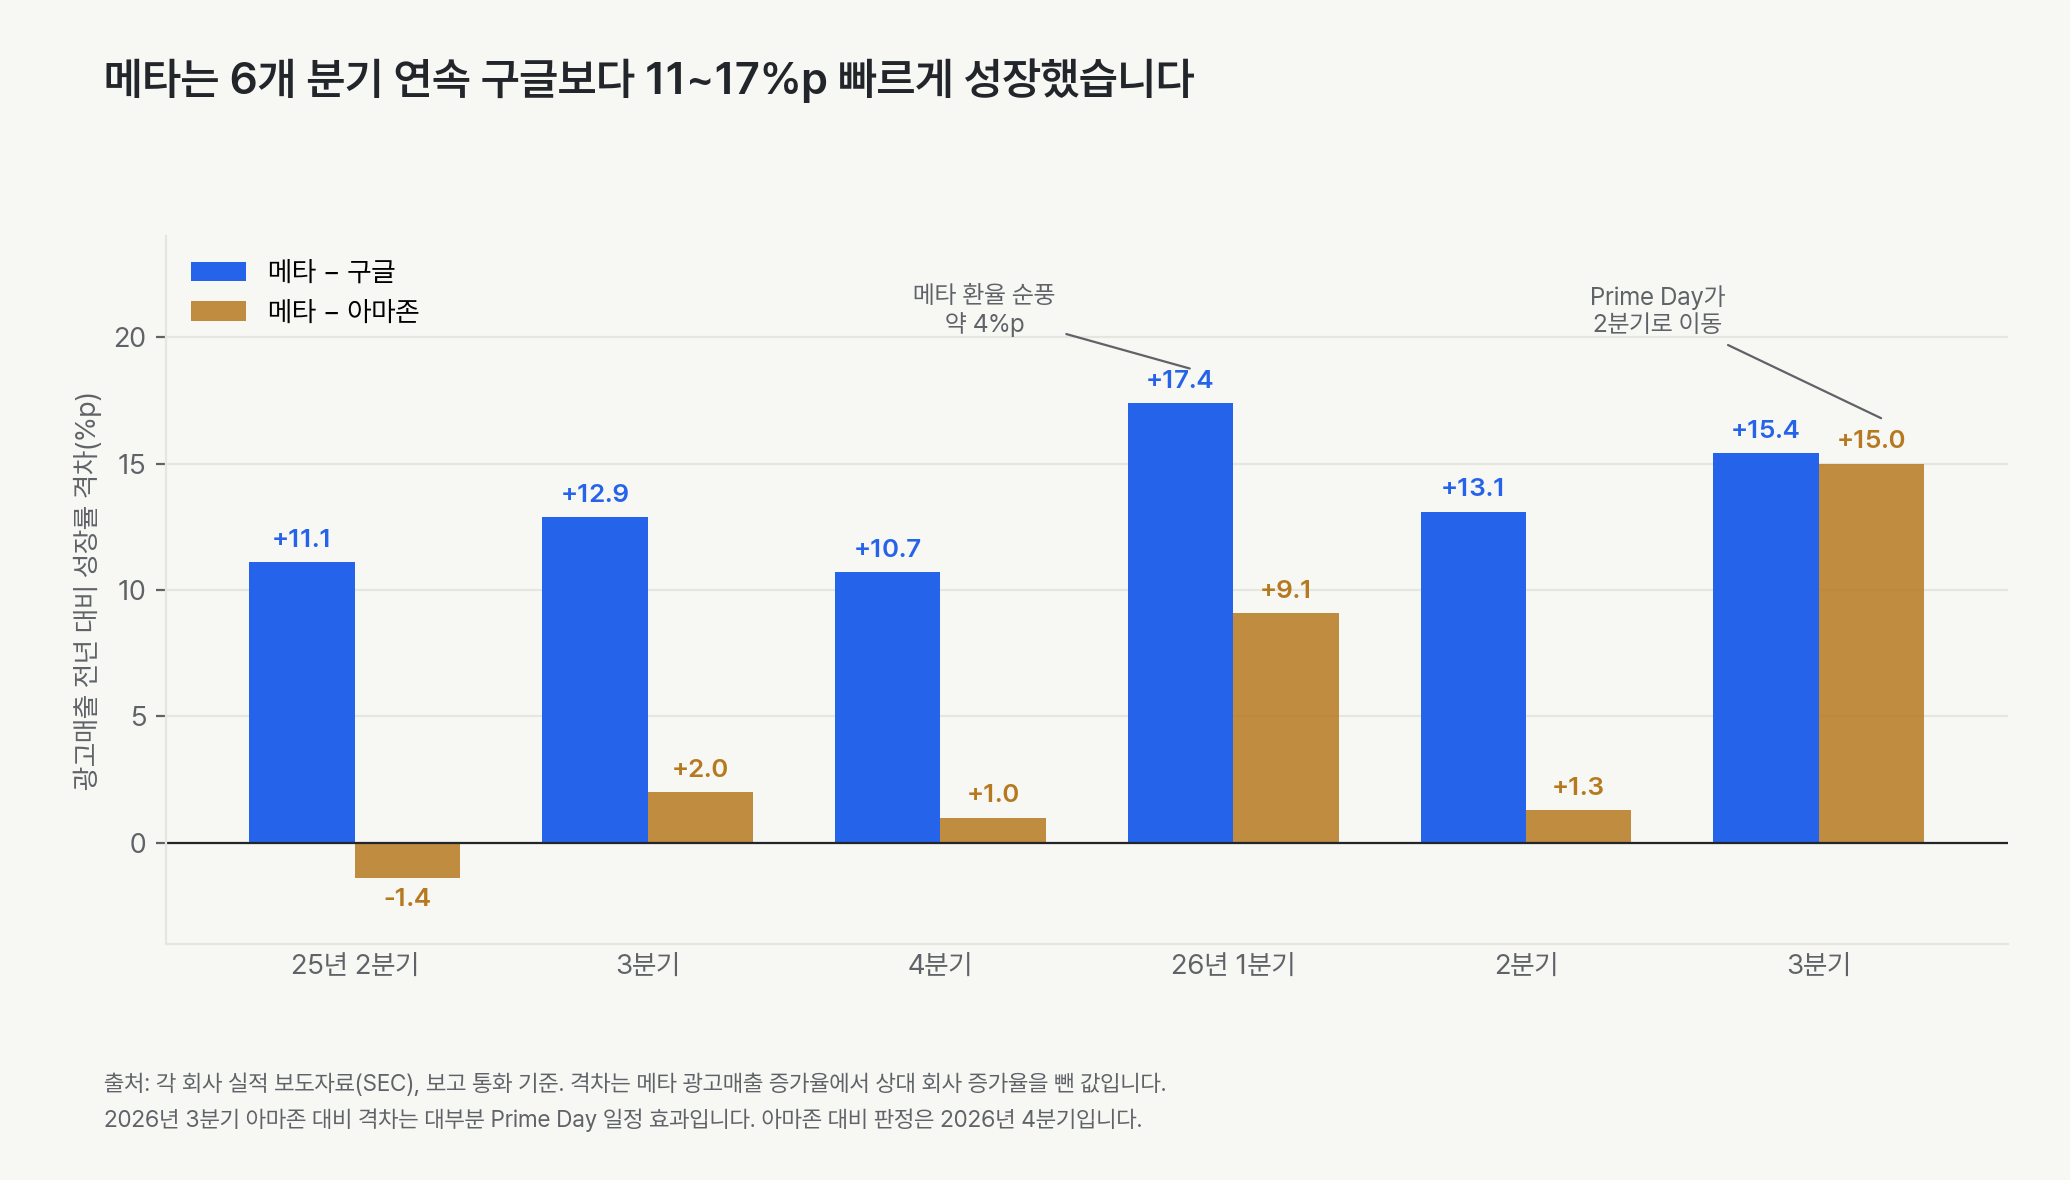
2026년 1분기 격차에는 메타의 환율 순풍 약 4%p가 들어 있습니다. 이 순풍을 빼도 구글 대비 격차는 매 분기 10%p를 넘습니다. 2026년 3분기 아마존 대비 15.0%p는 대부분 Prime Day 일정 효과입니다.
메타가 강한 이유: 광고주가 결과에 돈을 냅니다
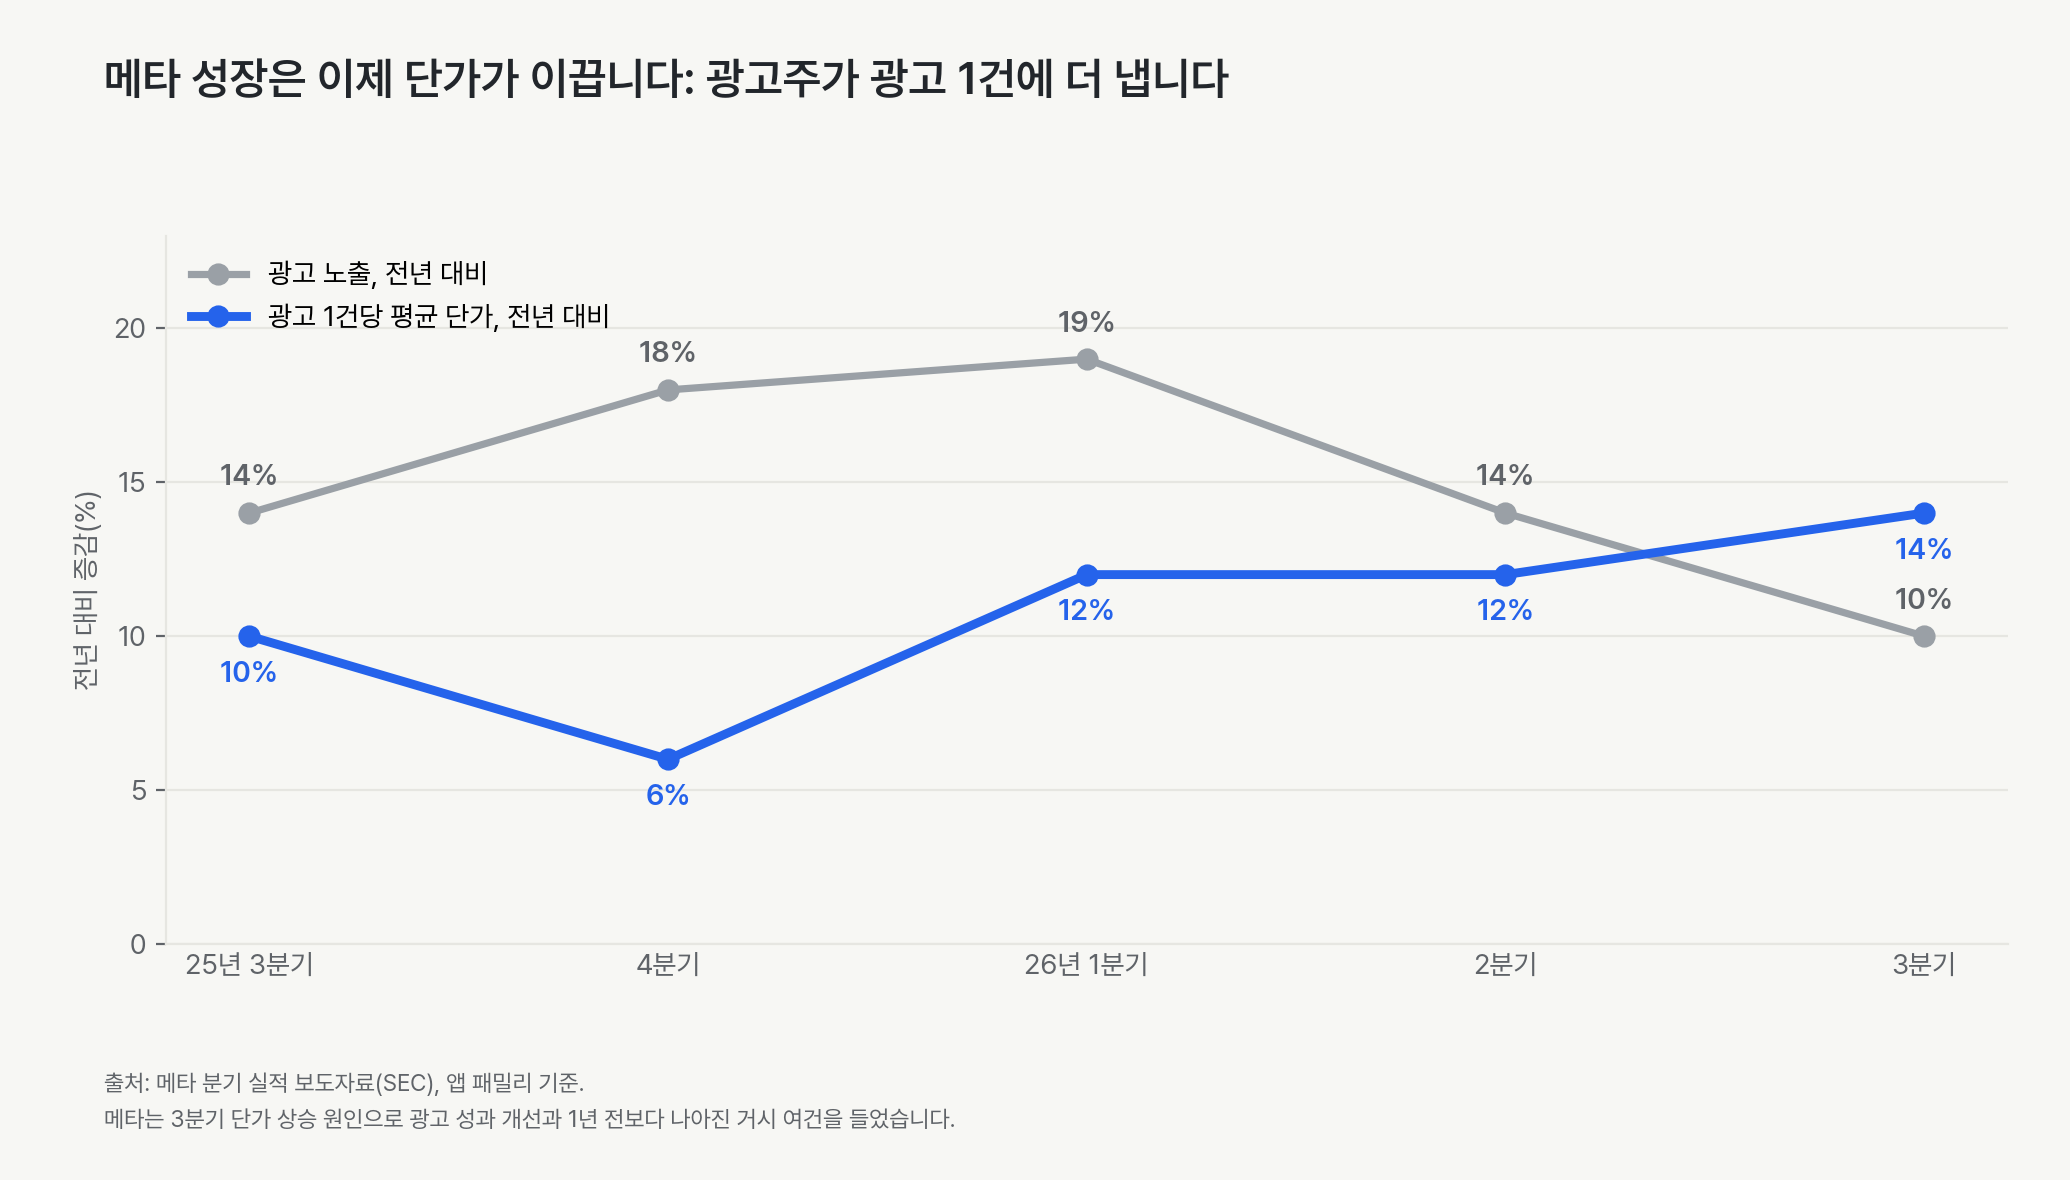
3분기 메타의 광고 노출은 10% 늘었고, 광고 1건당 평균 단가는 14% 올랐습니다. 노출이 늘면서 단가도 오르려면 광고주의 수요가 공급보다 빨리 늘어야 합니다. 수전 리 CFO는 단가 상승 원인으로 광고 성과 개선과 1년 전보다 나아진 거시 여건을 들었습니다. 같은 분기 구글 검색의 클릭당 비용은 4% 올랐습니다. 메타 콜 전사, 알파벳 10-Q
메타가 단가를 올릴 수 있는 이유는 광고주가 사는 것이 노출보다 전환에 가깝기 때문입니다. 메타는 3분기 콜에서 광고 순위 모델의 효과를 숫자로 제시했습니다. GEM 확대로 외부 전환 캠페인의 전환이 1.7%, 앱 광고 전환이 9.6% 늘었습니다. Andromeda 개선으로 Facebook 전환이 1.4% 늘었습니다. 크리에이터와 함께 내는 파트너십 광고는 전년 대비 97% 넘게 늘어 연 환산 매출 150억 달러를 넘었습니다.
광고주는 측정된 전환 성과를 보고 예산을 나눕니다. 메타 10-Q는 온라인 커머스를 광고매출 증가의 최대 기여 업종으로 적었습니다. 구글도 검색 매출 성장을 소매와 금융이 이끌었다고 밝혔습니다. 같은 광고주가 같은 성과 지표로 두 회사를 비교하고, 그 결과가 성장률 격차로 나타나고 있다고 저희는 판단합니다. 세 회사 모두 예산 이동을 직접 말하지는 않았으므로 이 연결은 저희 추론입니다. 메타 10-Q
최대 시장에서 가속했습니다. 광고주 소재지 기준으로 메타의 미국·캐나다 매출은 3분기에 33.0% 늘었습니다. 2분기의 29.3%보다 빨라졌고, 메타 전체 매출의 41%입니다. 메타는 단가가 낮은 지면과 지역에서 노출이 많이 늘어 평균 단가 상승을 일부 깎았다고 말했습니다. 지역 구성은 단가를 낮추는 쪽으로 움직였는데도 평균 단가가 14% 올랐습니다. 단가 상승은 같은 광고주가 더 많이 낸 결과라는 해석을 지지합니다.
구글은 검색어가 늘어도 유료 클릭이 덜 늘었습니다
순다르 피차이 CEO는 3분기 검색어 증가율이 최근 5년 중 가장 높았다고 말했습니다. 그러나 검색 유료 클릭 증가율은 2분기 13%에서 3분기 8%로 내려갔습니다. 검색 매출은 12.0% 늘었습니다. 알파벳 콜 전사(Motley Fool)
필립 쉰들러 CBO가 든 둔화 원인은 여러 개입니다. 가장 큰 원인은 환율입니다. EU가 7월 1일부터 소액 소포에 관세를 매기면서 일부 APAC 소매 광고주가 위축됐습니다. 6월 월드컵에 몰렸던 미디어 광고도 3분기에 정상화됐습니다. 그리고 AI 모드 질의가 크게 늘었는데 AI 모드의 수익화가 낮았다고 말했습니다.
환율, 월드컵, APAC 광고주는 일시 요인입니다. 환율은 매출에 영향을 주지만 클릭 수에는 영향을 주지 않습니다. 남는 문제는 검색어 1건이 만드는 광고 클릭이 줄고 있다는 점입니다. 아직 크기는 작습니다. 그러나 이 문제는 구글이 질의를 받아야 광고를 팔 수 있는 구조에서 나옵니다. 사용자가 답을 AI에서 바로 얻을수록 클릭할 광고는 줄어듭니다.
메타의 피드는 이 문제를 겪지 않습니다. 메타는 광고를 넣을 지면을 스스로 만들고, AI는 그 지면의 광고 순위를 올리는 데 쓰입니다. 같은 AI가 구글에서는 클릭을 줄이고 메타에서는 전환을 늘리고 있습니다. 다만 저희는 구글 AI 모드의 공백을 부차 원인으로 봅니다. 격차는 구글이 AI 모드의 낮은 수익화를 처음 언급한 이번 분기보다 훨씬 전인 2025년 2분기부터 있었습니다.
아마존은 아직 이기지 못했습니다
아마존 광고매출 증가율은 2분기 26%(환율 제외)에서 3분기 12%로 내려갔습니다. 앤디 재시 CEO는 대부분 국가에서 Prime Day를 2분기로 옮긴 영향이 광고 성장률에 850bp였다고 말했습니다. 2025년 3분기에 바꾼 검색 마케팅 프로그램의 효과도 이번 분기부터 기저에 들어갔습니다. 아마존 콜 전사(Investing.com)
일정 효과를 걷어 낸 2·3분기 합산 성장률은 환율 제외 18.6%입니다. 메타는 아마존보다 빨리 컸지만, 점유율로는 아직 아마존의 몫을 가져오지 못했습니다. 아마존은 광고를 본 사람이 실제로 샀는지를 자기 매장 데이터로 측정합니다. 이번 자료에는 이 경쟁력이 약해졌다는 증거가 없습니다.
4분기가 첫 판정입니다. 아마존은 4분기 광고 성장률을 10%대 후반으로 제시했습니다. 메타의 4분기 매출 가이던스 730억~760억 달러는 전년 대비 21.9~26.9% 성장입니다. 두 가이던스대로 나오면 일정 효과가 없는 분기에서 처음으로 5~7%p 격차가 생깁니다. 격차가 2%p 이하이면 메타는 아마존 대비 우위가 없다고 봅니다.
메타가 이기지 못하는 곳
메타의 우위는 온라인 커머스와 앱 광고주의 성과형 예산에 한정합니다. 메타가 구글의 검색어를 가져가는 것은 아닙니다.
- 검색 의도: 무엇을 사려고 검색한 사람에게 보이는 광고는 여전히 구글이 가장 강합니다.
- TV: 3분기 YouTube 광고매출의 3분의 1 이상이 거실 TV 시청에서 나왔습니다. 메타에는 이 지면이 없습니다.
- 구매 데이터: 매장 안의 구매 결과까지 측정하는 광고는 아마존이 가장 강합니다.
이 판단을 깨는 변수
메타 성장은 이제 단가가 이끕니다. 노출 증가율은 1분기 19%, 2분기 14%, 3분기 10%로 내려갔습니다. 일일 이용자(DAP)는 36.4억 명으로 3% 늘었습니다. 단가는 광고주 수익률과 경기에 가장 먼저 반응합니다. 메타도 단가 상승 원인에 거시 여건 개선을 포함했습니다. 경기가 꺾이면 성장률이 가장 먼저 빠지는 곳이 단가입니다.
APAC 광고주가 흔들립니다. 광고주 소재지 기준 APAC 매출은 메타 전체 매출의 26.3%입니다. 증가율은 2분기 25.0%에서 3분기 18.8%로 내려갔습니다. 구글이 말한 EU 소액 소포 관세 충격과 같은 광고주군으로 추정합니다. 메타는 콜에서 이 주제를 언급하지 않았습니다.
광고 현금이 AI 투자로 빠져나갑니다. 메타의 3분기 설비투자는 349억 달러였고, 잉여현금흐름은 −21억 달러였습니다. 2026년 설비투자 가이던스는 1,350억~1,450억 달러입니다. 메타는 10월 말 보통주 250억 달러(선도 매도)와 의무전환우선주를 발행해 외부 자금을 조달했습니다. 광고 기계의 우위와 주주에게 남는 현금은 다른 문제입니다. 메타 투자설명서(424B5)
판단을 바꿀 숫자
| 4분기 실적에서 볼 숫자 | 판단 유지 | 판단 변경 |
|---|---|---|
| 메타 − 구글 광고 성장률 격차 | 10%p 이상 | 8%p 미만이면 구글 대비 우위 판단을 낮춤 |
| 구글 유료 클릭 증가율 | 검색어 증가보다 낮음 | 검색어 증가를 다시 따라오면 AI 모드 공백이 메워진 것 |
| 메타 광고 단가 증가율 | 노출 증가율 이상 | 노출 증가율 아래로 내려가면 성과 우위가 약해진 신호 |
| 메타 − 아마존 광고 성장률 격차 | 5~7%p | 2%p 이하이면 아마존 대비 우위 없음 |
| 메타 매출 증가율 | 21.9~26.9%(가이던스) | 21.9% 미만이면 점유율 이동보다 수요 총량 둔화로 읽음 |
| 메타 APAC 광고주 매출 증가율 | 회복 | 18% 미만이 이어지면 EU 관세 충격이 길어진 것 |
세 회사의 4분기 실적은 2027년 1월 말~2월 초에 나옵니다. 날짜는 아직 확정되지 않았습니다.
한계
- 매출 기준: 구글 광고매출에는 제휴사에 지급하는 트래픽 획득 비용(3분기 164억 달러)이 들어 있습니다. 이 비용은 광고매출과 비슷한 10.0%로 늘어 성장률 격차에 주는 영향은 작습니다.
- 비교 범위: 틱톡, 마이크로소프트, 앱러빈, 레딧, 월마트, ChatGPT 광고는 비교하지 않았습니다.
- 추론: 예산이 메타로 옮겨 간다는 판단은 공개 실적에서 끌어낸 추론입니다. 광고주의 실제 플랫폼별 예산 배분 자료는 확인하지 않았습니다.
- 콜 발언: 메타 발언은 회사 공식 전사, 구글과 아마존 발언은 2차 전사에서 확인했습니다. 재시의 850bp는 전사 표현이 모호해서, 아마존 기조 성장률은 2·3분기 합산으로 추정했습니다.
주요 출처
- 메타: 3분기 보도자료, 10-Q, 공식 콜 전사, 보통주 투자설명서
- 알파벳: 3분기 보도자료, 10-Q, 콜 전사(Motley Fool)
- 아마존: 3분기 보도자료, 콜 전사(Investing.com)
- 과거 분기 수치: 세 회사의 2024년 2분기~2026년 2분기 실적 보도자료(SEC EDGAR)
메타 광고 단가가 14% 오른 것은 더 나은 광고 기계의 증거일까요, 경기 순풍이 만든 정점일까요? 4분기에 어느 쪽 숫자가 나올지 의견을 남겨 주세요.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 판단과 판정 기준은 분석 가정이지 회사 가이던스, 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 수치는 기준일이 있는 자료입니다. 조사와 편집에는 AI 도구를 활용했습니다. 이 도구를 만든 앤트로픽에는 아마존과 알파벳이 투자했습니다.