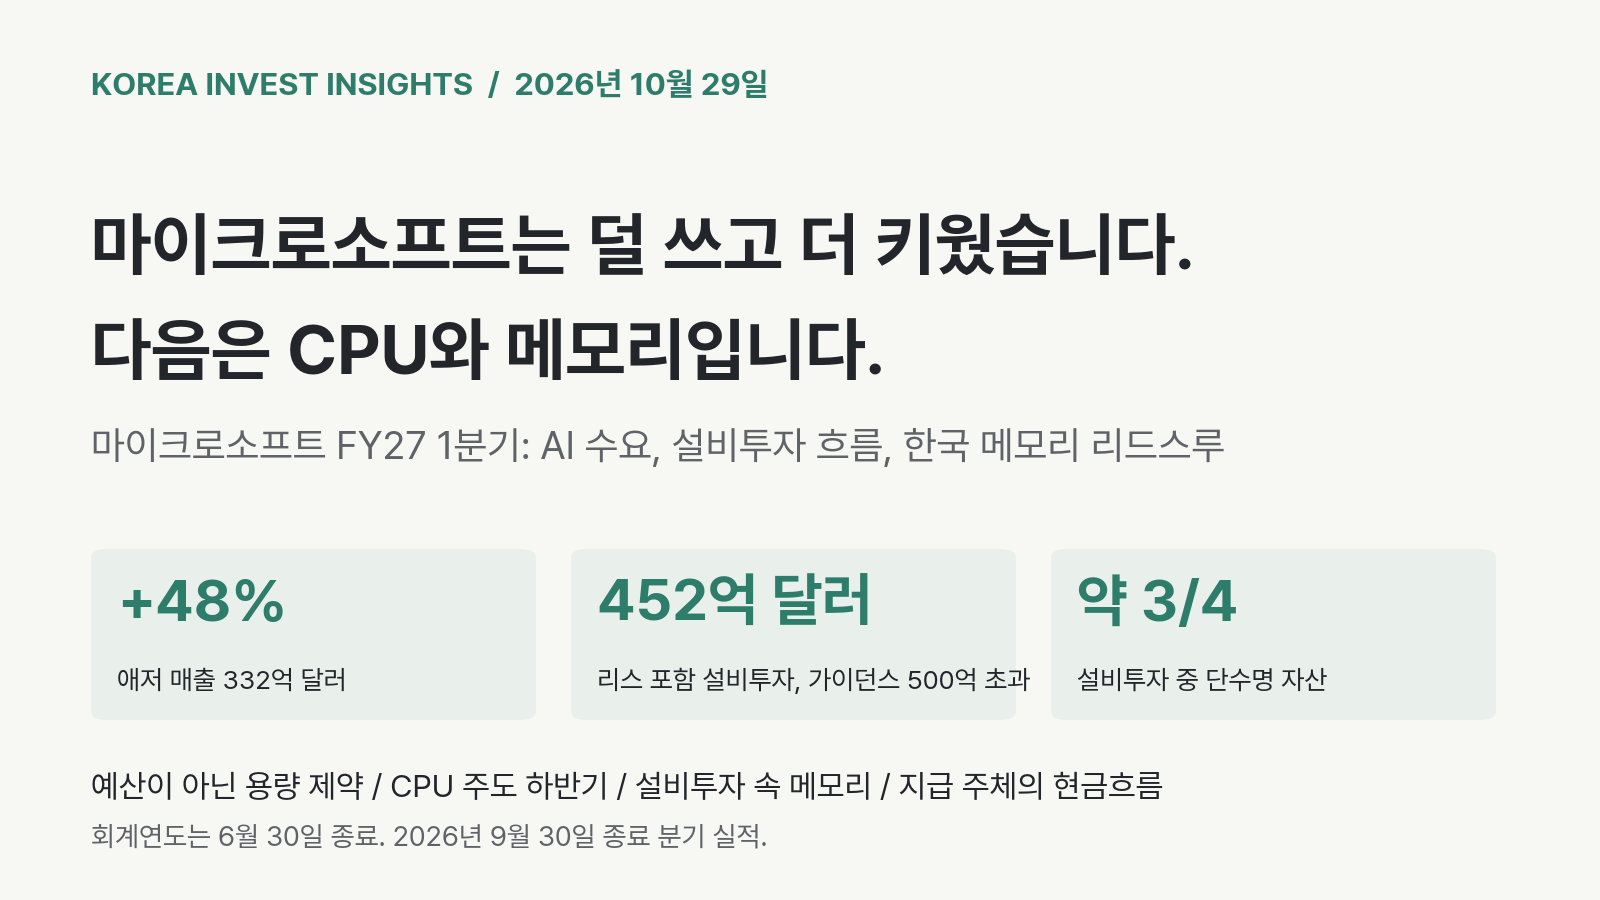
마이크로소프트는 10월 28일 미국 장 마감 뒤 9월 30일 종료 회계연도 1분기 실적을 발표했습니다. 매출은 923억 달러로 19% 늘었습니다. 처음으로 달러 금액을 공개한 애저 매출은 332억 달러로 48% 늘었습니다. 금융리스를 포함한 설비투자는 452억 달러였습니다. 7월에 마이크로소프트가 제시한 가이던스는 500억 달러 초과였습니다. 마이크로소프트 10-Q, CNBC, 10월 28일
덜 쓴 것은 덜 쓰기로 해서가 아닙니다. 에이미 후드 CFO는 이번 분기에 받기로 한 제3자 용량 일부의 인도가 늦어졌다고 말했습니다. 마이크로소프트는 고객 수요가 여전히 공급을 넘는다고 밝혔습니다. 주가는 시간외에 약 3~4% 올랐습니다. CNBC는 약 4% 상승으로 보도했고, 나중의 나스닥 시간외 체결가는 약 545.60달러였습니다.
저희 판단은 이렇습니다. 마이크로소프트의 AI 수요를 묶는 것은 예산이 아니라 인도된 용량이고, 다음 투자 단계는 CPU와 메모리를 지납니다. 후드 CFO는 하반기 설비투자가 주로 CPU(메모리·스토리지 비용 상승 포함)와 GPU 때문에 빨라진다고 말했습니다. 한국 메모리 업체에는 GPU만의 또 한 번의 물결보다 나은 신호입니다. HBM과 함께 범용 서버 D램과 기업용 SSD도 수혜를 봅니다. 2027년 메모리 사이클을 정하는 변수는 이제 구매자의 수요가 아니라 구매자의 현금흐름입니다. 마이크로소프트는 낼 수 있습니다. 모든 하이퍼스케일러가 그렇지는 않습니다.
기준일은 2026년 10월 29일입니다. 마이크로소프트의 회계연도는 6월 30일에 끝납니다. 실적 발표 인용은 제3자의 예비 녹취록 기준입니다. AlphaStreet 녹취록
다섯 가지 요점
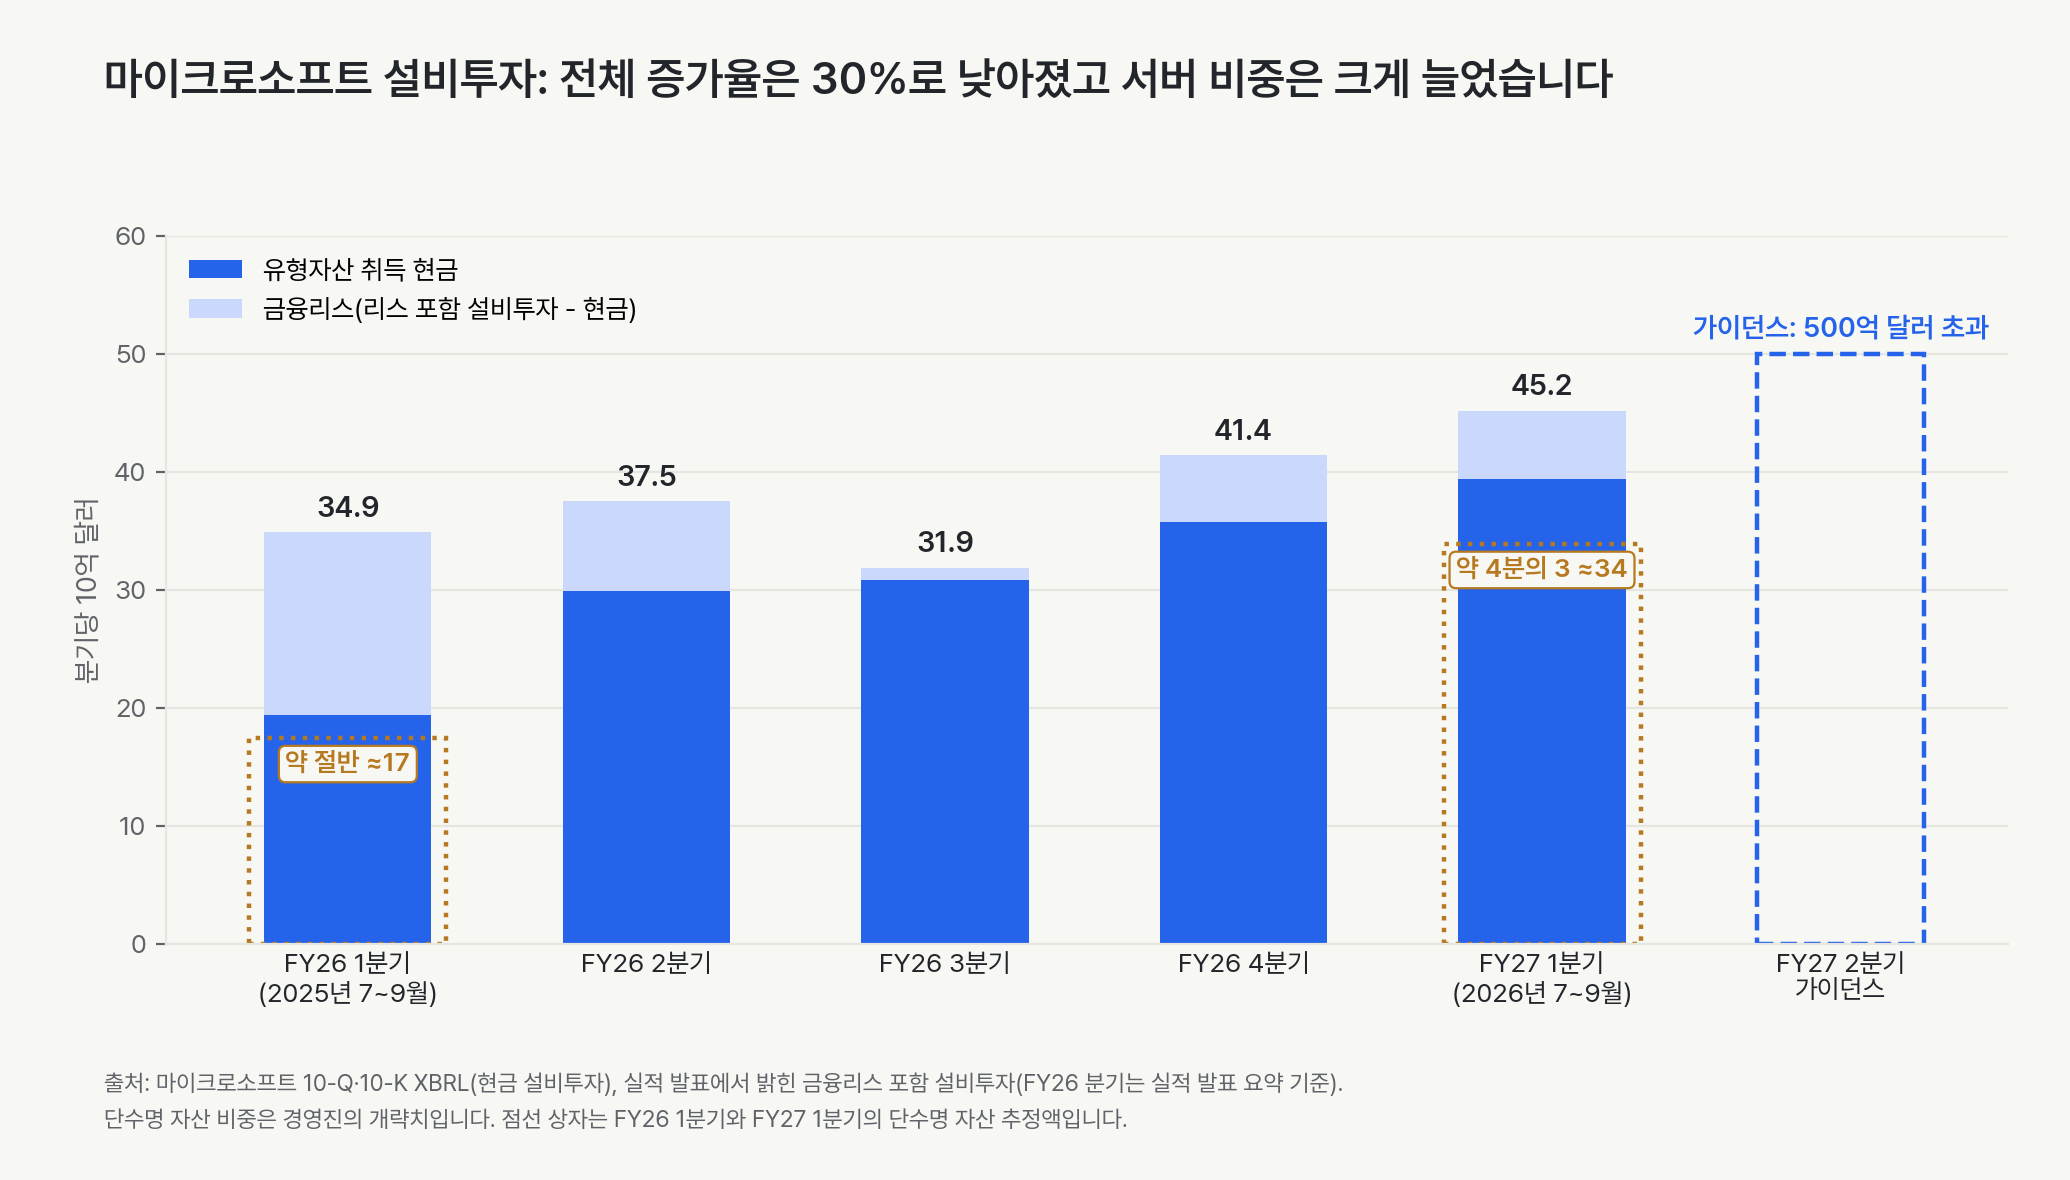
- 애저 매출이 설비투자보다 빨리 늘었습니다. 애저 매출은 1년 전보다 108억 달러, 금융리스 포함 설비투자는 103억 달러 늘었습니다. 증가율은 애저 48%, 설비투자 약 30%입니다.
- 설비투자에서 서버 비중이 크게 늘었습니다. 설비투자의 약 4분의 3이 서버·CPU·GPU 같은 단수명 자산에 쓰였고, 1년 전에는 약 절반이었습니다. 단수명 자산 지출은 약 340억 달러로 1년 전 170억 달러의 두 배 정도입니다.
- 메모리가 비용 요인으로 직접 언급됐습니다. 후드 CFO는 단수명 자산에 메모리·스토리지 비용 상승이 들어 있고, 하반기 가속은 CPU가 이끈다고 말했습니다. 아마존도 7월에 설비투자 200억 달러 증액의 대부분이 메모리 비용 때문이라고 밝혔습니다.
- 마이크로소프트도 대규모로 리스합니다. 아직 개시되지 않은 추가 리스가 3,646억 달러이고 대부분 데이터센터입니다. 오라클의 2,880억 달러보다 많습니다. 오라클 10-Q 발표하는 설비투자에는 금융리스가 들어가고 운용리스는 들어가지 않습니다.
- OpenAI 비중은 여전히 큽니다. 이번 분기 마이크로소프트가 OpenAI에서 올린 매출은 100억 달러로 전체 매출의 약 11%입니다. 10-Q의 특수관계자 공시입니다.
숫자로 본 분기
| 항목 | FY27 1분기 | 변화 |
|---|---|---|
| 매출 | 922억8,000만 달러 | +19% |
| 영업이익 | 459억2,000만 달러 | +21% |
| 비GAAP 주당이익 | 4.89달러(컨센서스 약 4.73달러) | +18% |
| 애저 매출 | 331억7,000만 달러 | +48% |
| 마이크로소프트 클라우드 매출 / 매출총이익률 | 639억 달러 / 66% | +30% / 하락 |
| 상업용 잔여이행의무 | 6,770억 달러, 약 30%가 12개월 안에 인식 | +73% |
| OpenAI 매출(수익 배분 포함) | 100억 달러 | 특수관계자 공시 |
| 유형자산 취득 현금 | 393억7,000만 달러 | +103% |
| 금융리스 포함 설비투자 | 452억 달러(가이던스 500억 달러 초과) | 약 +30% |
| 영업현금흐름 / 잉여현금흐름 | 580억 달러 / 186억 달러 | +29% / -27% |
| 윈도 OEM·디바이스 매출 | 35억5,000만 달러 | -22% |
출처: 마이크로소프트 10-Q, 마이크로소프트 발표, CNBC. 잉여현금흐름은 영업현금흐름에서 유형자산 취득 현금을 뺀 값입니다.
마이크로소프트는 올해 사업부문도 바꿨습니다. 이제 매출 768억 달러(+25%)의 Agents and Infra와 매출 155억 달러(-3%)의 Devices and Consumer 두 부문으로 보고합니다. 예전 부문 기준 비교는 더 이상 맞지 않습니다.
AI 수요: 용량에 묶여 있고, 넓어지고 있으며, 아직 집중돼 있습니다
지금 마이크로소프트의 수요는 다음 사실로 설명됩니다.
수요가 공급을 넘고, 병목은 인도입니다. 제3자 GPU 용량이 늦게 도착해 설비투자가 가이던스보다 약 50억 달러 적었습니다. 같은 지연 때문에 제3자 GPU 임대 매출 일부도 하반기로 밀립니다. 그래도 애저는 48% 성장했습니다. GPU 운용 효율이 오르고, 놀던 CPU 용량을 더 팔았고, 토큰당 매출이 높아졌기 때문입니다. 후드 CFO는 이번 분기 토큰 가격이 예상보다 높았다고 말했습니다. 12월 분기 애저 성장률 가이던스는 고정환율 기준 49~50%로, CNBC가 인용한 컨센서스 45%보다 높습니다.
쓰임새는 대화형 서비스 밖으로 넓어지고 있습니다. 나델라 CEO는 마이크로소프트 365 코파일럿 일간 사용자가 직전 분기보다 약 50%, 1년 전보다 다섯 배 넘게 늘었다고 말했습니다. 코파일럿 크레딧을 쓰는 고객은 이번 분기에 75% 넘게 늘었습니다. Foundry 고객은 12만 곳을 넘었고 매출은 세 배 넘게 늘었습니다. 깃허브에서는 에이전트가 풀 리퀘스트의 3분의 1 이상을 엽니다. 유료 코파일럿 좌석 수, 처리 토큰 수, AI 매출 연환산액은 갱신되지 않았습니다.
집중은 사라지지 않았습니다. OpenAI에서 나온 매출은 100억 달러로 전체의 약 11%입니다. 규모로 보면 애저 매출의 약 30%이지만, 마이크로소프트가 이 중 애저 몫을 밝히지 않아 두 숫자를 바로 비교할 수는 없습니다. OpenAI 매출채권은 6월 60억 달러에서 72억 달러로 늘었습니다. 상업 부문 신규 수주는 1년 전 분기에 아주 큰 애저 계약이 있었던 탓에 12% 줄었습니다. 그래도 잔여이행의무는 73% 늘어 6,770억 달러가 됐습니다. 나델라 CEO는 고객 저변을 넓히고 싶다고 말했습니다. 가격이 맞으면 대형 구매자에게도 용량을 팔 수 있고, 맞지 않으면 저변 사업을 서두르지 않고 키우겠다고 했습니다.
저희의 해석은 이렇습니다. 수요 신호는 강하고, 그 질도 좋아지고 있습니다. 기업용 에이전트와 개발자에서 나오는 몫이 커지고 있습니다. 모델 회사 한 곳에 기대는 몫도 아직 무시할 수 없을 만큼 큽니다.
설비투자 경로: 올해 달력 연도 약 1,700억 달러, 그다음은 더 빠르게
후드 CFO는 12월 분기 설비투자를 500억 달러 초과로, “달력 연도” 설비투자를 약 1,700억 달러로 제시했습니다. CNBC는 이를 2027년으로 읽었습니다. 저희는 2026년으로 읽습니다. 마이크로소프트는 7월에 달력 2026년 설비투자를 약 1,750억 달러로 제시했습니다. 건물 내용연수를 바꾸는 회계 변경으로 기존 1,900억 달러에서 낮춘 숫자입니다. CFO Dive, 7월 30일 이번 발표에서 후드 CFO는 12월 분기 숫자 바로 뒤에 “따라서"라고 말하고, 낮아진 이유로 제3자 지연을 들었습니다. 금융리스를 포함한 2026년 1~9월 분기 실적인 약 319억, 410억, 452억 달러에 500억 달러 넘는 4분기를 더하면 최소 약 1,680억 달러가 됩니다. 2027년 합계가 1,700억 달러라면, 분기당 500억 달러 넘는 수준에서 더 빨라진다는 가이던스와도 맞지 않습니다. 예비 녹취록에는 연도가 적혀 있지 않습니다.
총액보다 구성이 더 중요합니다. 1년 전에는 설비투자의 약 절반이 서버, CPU, GPU, 네트워크 장비 같은 단수명 자산이었습니다. 지금은 약 4분의 3입니다. 토지와 건물은 리스로 옮겨 가고 있습니다. 마이크로소프트의 개시 전 리스 3,646억 달러는 2027~2034 회계연도에 시작하고, 기간은 최대 20년입니다. 이번 분기 새 운용리스 자산은 65억 달러로, 1년 전 14억 달러보다 크게 늘었습니다. 이 운용리스는 452억 달러에 들어 있지 않습니다.
마이크로소프트 자신의 현금은 점점 더 건물 안의 장비로 갑니다. 메모리가 있는 곳이 바로 그 장비입니다.
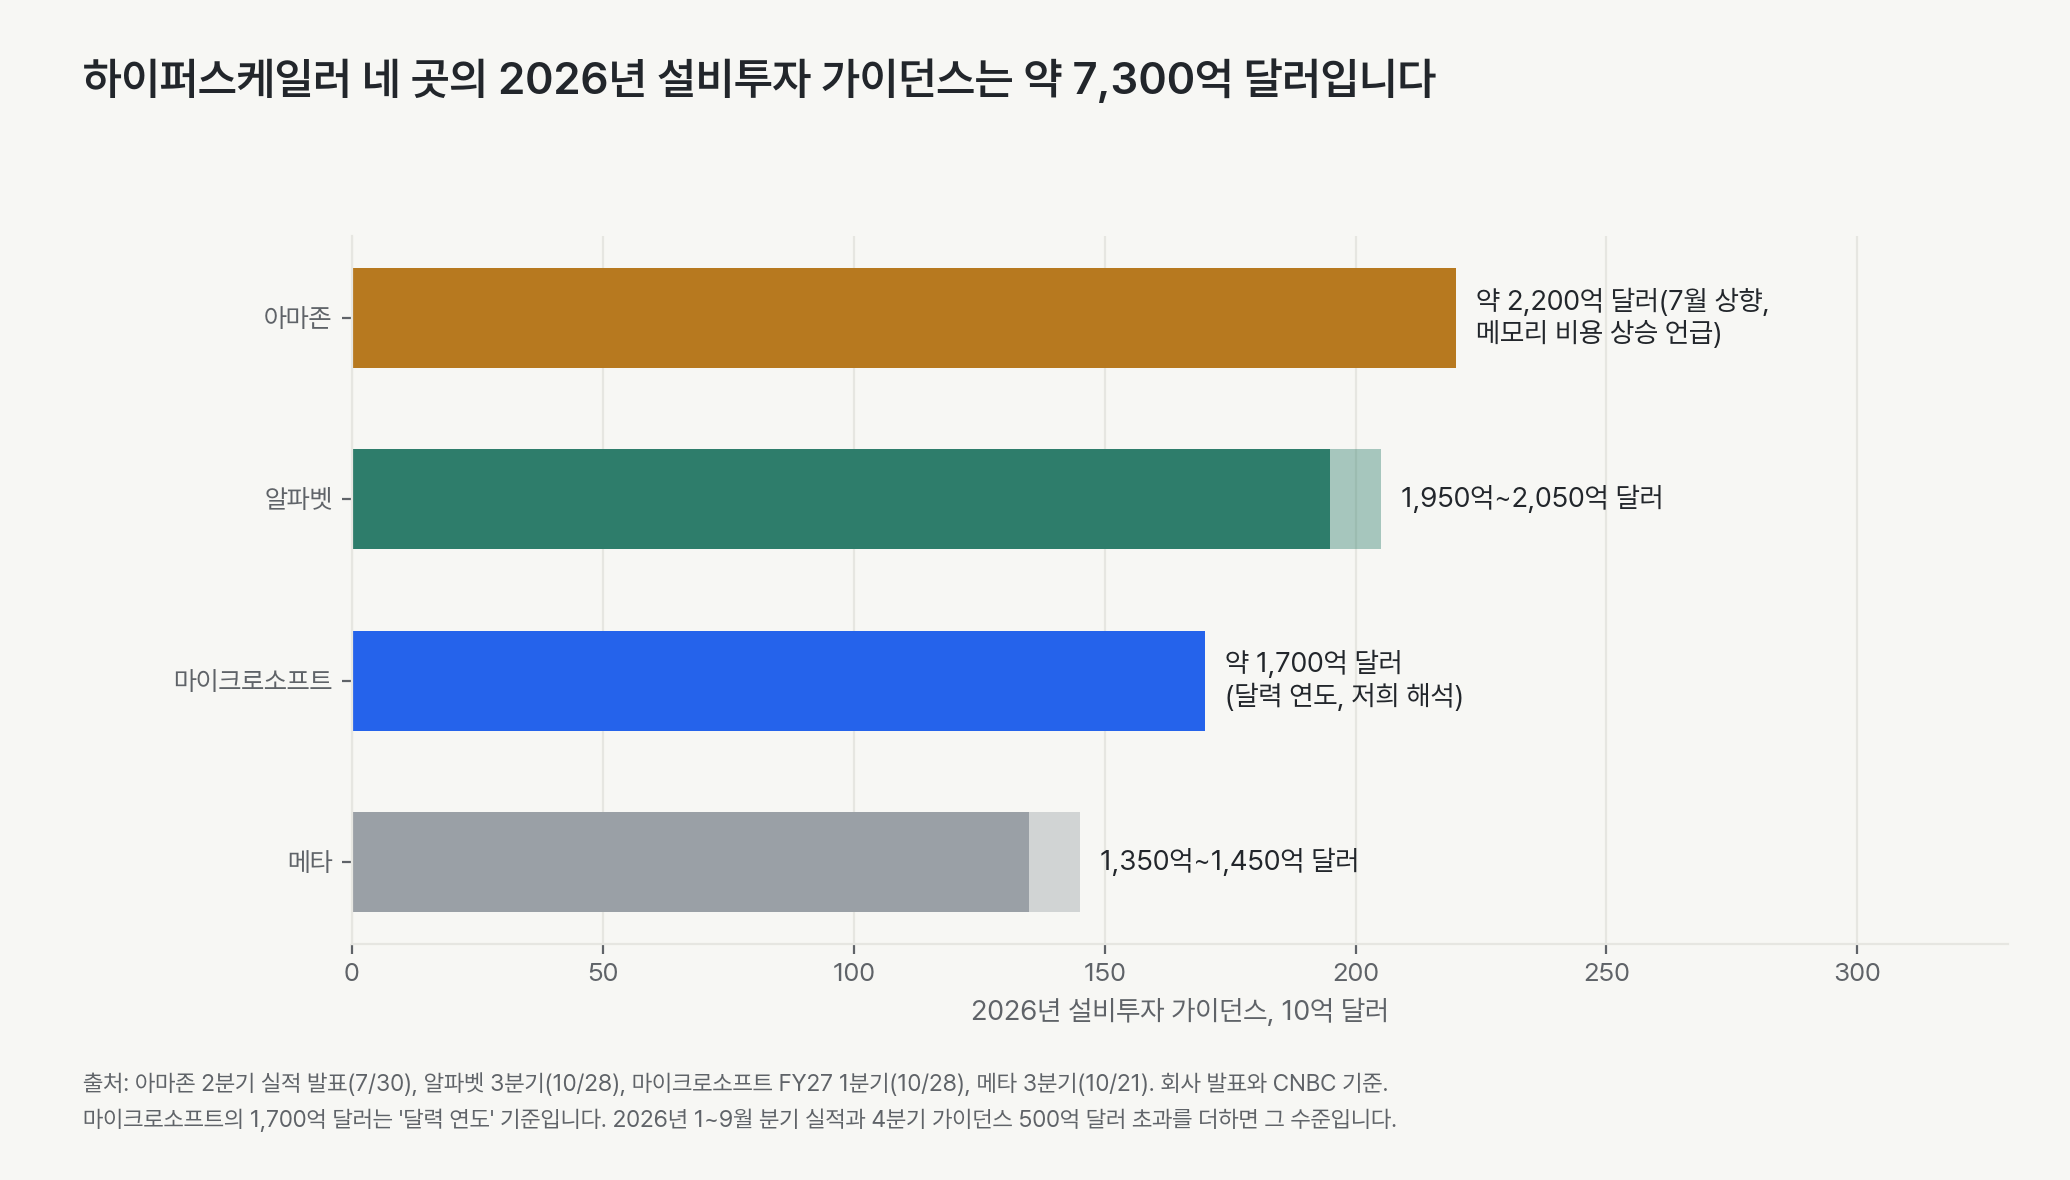
다른 하이퍼스케일러도 같은 방향입니다. 알파벳은 10월 28일 3분기 설비투자 514억 달러를 발표했고, 2026년 범위 1,950억~2,050억 달러를 유지했으며, 2027년 설비투자가 크게 늘 것이라고 밝혔습니다. 알파벳 주가는 시간외에 10% 넘게 내렸습니다. CNBC, 10월 28일 메타는 10월 21일 2026년 범위를 1,350억~1,450억 달러로 좁혔습니다. 메타 실적 발표 녹취록 아마존은 7월에 2026년 계획을 약 2,200억 달러로 올리면서 증액분 대부분이 메모리 비용 때문이라고 설명했습니다. Data Center Knowledge 아마존은 10월 29일 미국 장 마감 뒤 실적을 발표할 예정입니다.
CPU가 한국 메모리에 중요한 이유
시장은 AI 메모리를 HBM 이야기로 다뤄 왔습니다. 마이크로소프트의 가이던스는 둘째 이야기를 더합니다.
에이전트는 GPU뿐 아니라 CPU에서도 돕니다. 도구를 부르고, 검색하고, 코드를 쓰고, 결과를 확인하는 에이전트는 범용 서버에서 많은 시간을 보냅니다. 마이크로소프트는 이미 놀던 CPU 용량으로 돈을 벌고 있고, 하반기 설비투자는 먼저 CPU 때문에 빨라진다고 밝혔습니다. TrendForce도 9월 30일 서버 CPU 수급이 나아지면서 클라우드 업체와 서버 업체가 범용 서버를 더 산다고 짚었습니다. TrendForce, 9월 30일
범용 서버마다 범용 D램과 SSD가 들어갑니다. HBM이 아니라 DDR5 서버 모듈과 기업용 SSD입니다. TrendForce는 4분기 계약가격 상승 속도가 느려진다고 봅니다. 범용 D램은 10~15%, 낸드는 15~20% 오르고, 기업용 SSD만 상승 폭이 커진다고 전망합니다. 서버 D램은 공급 부족이 이어진다고 봅니다.
메모리가 설비투자 자체를 부풀리고 있습니다. 마이크로소프트는 설비투자 안의 메모리·스토리지 비용 상승을 언급했습니다. 아마존은 200억 달러 증액의 대부분을 메모리 탓으로 돌렸습니다. 아마존의 상향과 마이크로소프트의 이번 발언 전인 4월, Tom’s Hardware가 전한 SemiAnalysis의 추정은 2026년 하이퍼스케일러 설비투자 전체의 약 30%를 메모리로 봤습니다. Tom’s Hardware 지난 분기 SK하이닉스의 영업이익률 80%도 이 구조에서 나왔습니다. KII, 10월 29일
한국 공급사에 주는 의미는 구체적입니다.
| 한국 노출 | 마이크로소프트 분기가 말하는 것 |
|---|---|
| HBM(SK하이닉스, 삼성전자) | GPU 용량은 여전히 부족하고 하반기로 밀렸으며, 가속기 수요는 강하게 유지 |
| 범용 서버 D램(삼성전자, SK하이닉스) | CPU 주도 하반기가 HBM 위에 둘째 수요 축을 더하고, 계약가격은 계속 상승 |
| 기업용 SSD(솔리다임을 가진 SK하이닉스, 삼성전자) | 마이크로소프트 설비투자에 스토리지 비용이 명시됐고, 기업용 SSD는 가격 상승이 빨라지는 품목 |
| 장기 계약 | SK하이닉스는 주요 고객 14곳과의 계약이 2027~2028년 생산능력의 절반 이상을 덮는다고 밝힘 |
출처: 마이크로소프트 실적 발표, TrendForce, 9월 30일, TheNextWeb, SK하이닉스 3분기, 10월 28일
리드스루가 깨질 수 있는 곳
메모리 호황의 비용 두 가지가 이미 마이크로소프트의 숫자 안에 보입니다.
디바이스가 메모리 값을 치르고 있습니다. 윈도 OEM·디바이스 매출은 22% 줄었습니다. CNBC는 메모리·스토리지 비용 상승으로 기기 가격이 오른 것을 약세 원인으로 들었습니다. SK하이닉스도 메모리 비용 때문에 PC와 모바일 출하가 줄 수 있다고 밝혔습니다. 서버에서 강하고 소비자 기기에서 약한 메모리 사이클은 소수의 클라우드 구매자에 더 집중됩니다.
구매자의 현금흐름이 얇아지고 있습니다. 마이크로소프트의 영업현금흐름은 29% 늘었지만 잉여현금흐름은 27% 줄어 186억 달러가 됐습니다. CNBC는 알파벳의 이번 분기 잉여현금흐름이 마이너스였고 메타도 마이너스로 돌아섰다고 보도했습니다. 마이크로소프트는 이번 회계연도에도 잉여현금흐름 흑자를 유지하고, 추가 자금을 위해 아직 채권시장을 쓰지 않았으며, 다른 조달 수단이 유리할 때 쓰겠다고 밝혔습니다.
메모리 논리는 이제 이 지점에 있습니다. 2027년 수요는 충분히 덮여 있습니다. SK하이닉스는 장기 계약이 2027·2028년 생산능력의 절반 이상을 덮는다고 밝혔고, 실적 발표에서 2027년 세계 클라우드 설비투자가 60% 넘게 늘 것이라는 시장조사기관 추정을 인용했습니다. 남은 질문은 메모리 가격이 계속 오르고 자기 잉여현금흐름이 0에 가까울 때 구매자가 얼마나 더 낼 수 있는가입니다. 마이크로소프트는 이 무리에서 가장 튼튼한 구매자이고, 그 가속은 좋은 소식입니다. 가장 약한 구매자가 속도를 줄이면, 그 신호는 HBM보다 장기 계약 비중이 낮은 범용 D램과 SSD 주문에서 먼저 나타날 것입니다.
저희 판단과 판단을 바꿀 증거
한국 메모리에 대한 리드스루는 2027년에 긍정적이고, HBM보다 넓습니다. 마이크로소프트가 계획보다 덜 쓴 이유는 용량이 늦게 왔기 때문이고, 하반기에는 CPU, GPU, 메모리에 더 빨리 쓸 계획입니다. 사이클의 다음 단계를 지배하는 변수는 구매자의 현금흐름이고, AI 수요와 공급은 그다음입니다. 지금은 수요가 제약이 아닙니다. 2027년에는 지급 능력이 제약이 될 수 있습니다.
| 증거 | 의미 |
|---|---|
| 마이크로소프트가 12월 분기 설비투자 500억 달러 초과를 실제로 집행 | 지연은 시점 문제였고, 하반기 가속은 실제 |
| 아마존(10/29)과 알파벳(4분기 실적)이 2027년 설비투자 30% 이상 증가를 제시 | 2027년 메모리 수요의 재원이 마련되고, HBM 위에 범용 D램이 더해짐 |
| TrendForce 기준 2027년 1분기에도 범용 D램 계약가격 상승 | CPU 축이 메모리 가격까지 이어짐 |
| 대형 구매자 두 곳 이상이 2027년 설비투자 증가율을 20% 미만으로 제시 | 구매자가 메모리로 부푼 설비투자에 저항 |
| 하이퍼스케일러 잉여현금흐름이 여러 분기 마이너스이고 신규 채권 발행 증가 | 지급 능력이 실제 제약이 되고, 장기 계약 밖 물량에서 메모리 가격 결정력이 먼저 약해짐 |
| 윈도 OEM과 스마트폰 감소 폭 확대 | 소비자 수요 위축으로 메모리 사이클이 소수 클라우드 구매자에 좁혀짐 |
다음 확인은 10월 29일 미국 장 마감 뒤 아마존 실적, 그리고 같은 날 삼성전자의 3분기 확정 실적과 실적 발표입니다. 1월 말 마이크로소프트의 12월 분기 설비투자가 늦어진 용량이 도착했는지 보여 줄 것입니다.
CPU 주도 하반기가 범용 D램의 진짜 둘째 수요 축일까요, 아니면 늦어진 인도의 일회성 만회일까요? 어떤 숫자를 보면 납득하실지 알려 주세요.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 추정과 시나리오는 분석 가정이지 회사 가이던스, 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 수치는 기준일이 있는 자료입니다. 조사와 편집에는 AI 도구를 활용했습니다.