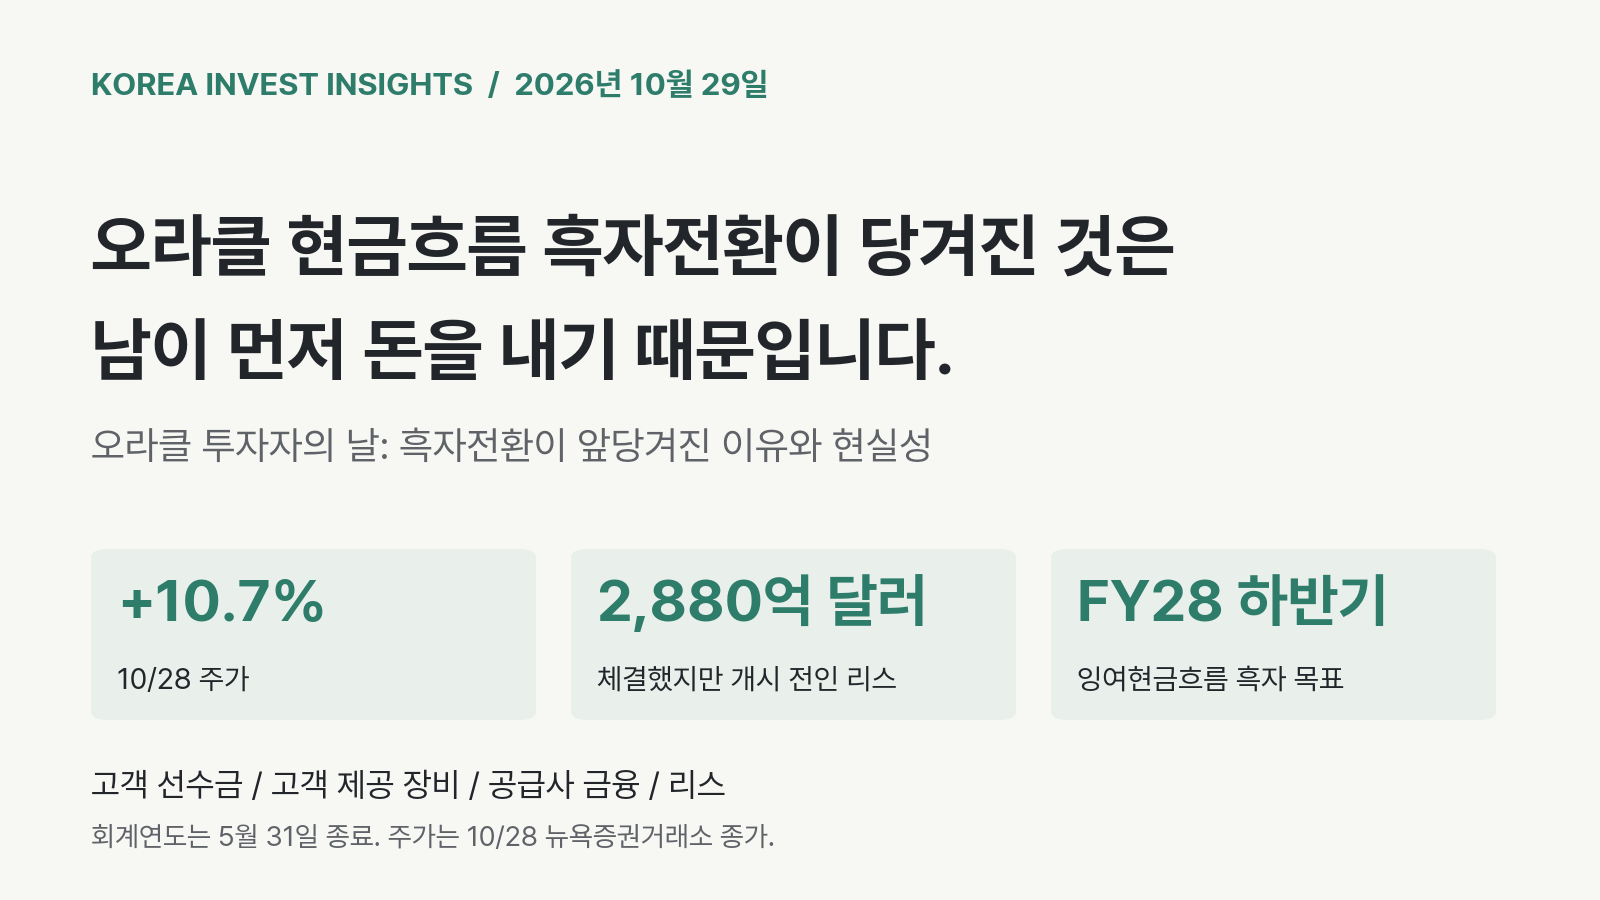
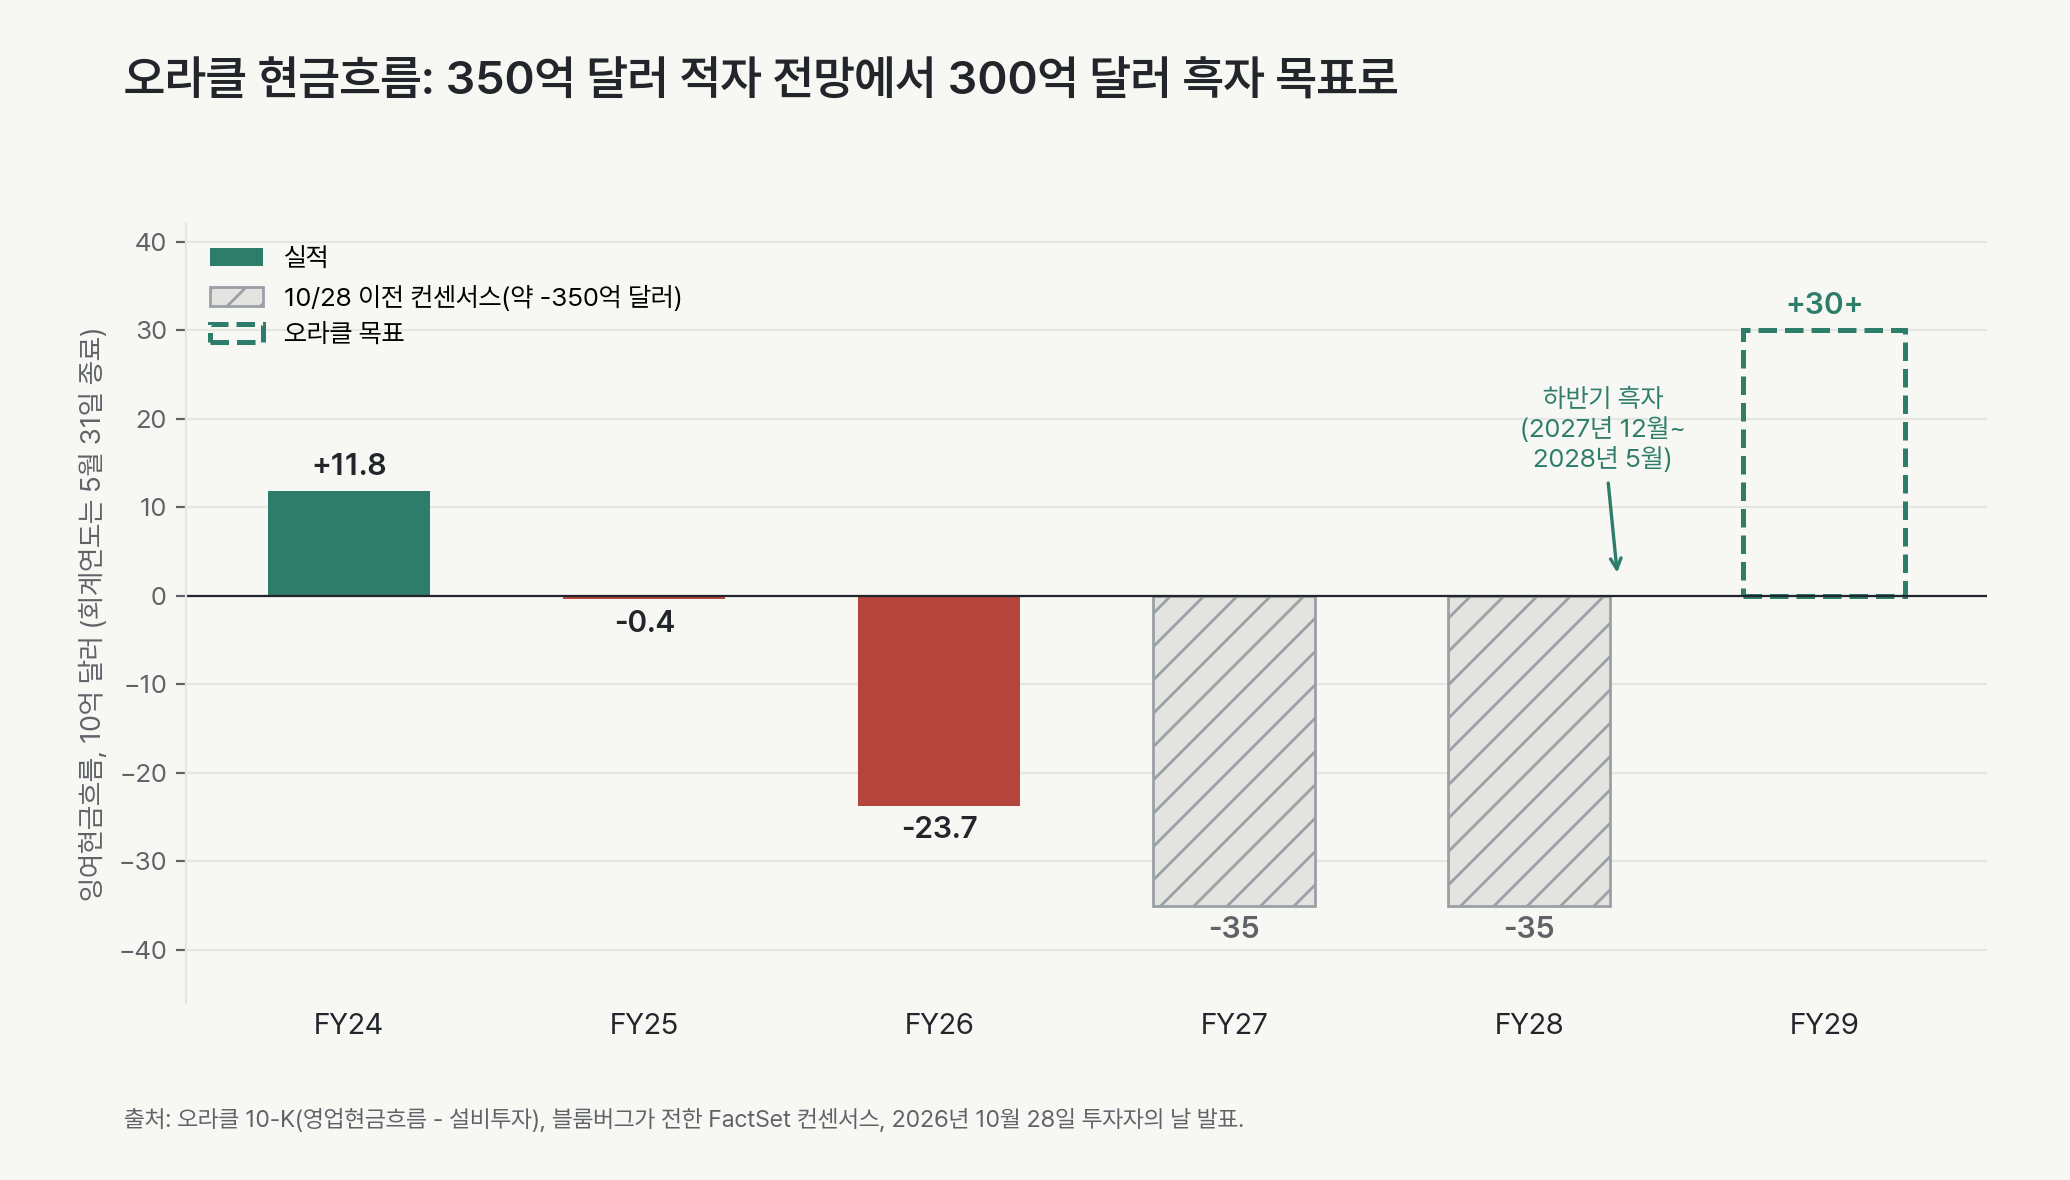
오라클은 10월 28일 투자자의 날에 현금 소진이 끝나는 날짜를 정했습니다. 2028 회계연도 하반기(2027년 12월~2028년 5월)에 잉여현금흐름이 흑자로 돌아서고, 2029 회계연도에는 300억 달러 이상을 낸다는 목표입니다. 2030 회계연도까지 자본시장에서 새로 조달하는 금액은 200억 달러로 묶었고, 현재 예상 구성은 주식 100억 달러와 총차입 100억 달러입니다. 오라클 투자자의 날 발표
행사 전 애널리스트들은 2027·2028 회계연도 모두 약 -350억 달러의 잉여현금흐름을 예상했습니다. CNBC가 인용한 FactSet 수치입니다. CNBC, 10월 28일 주가는 10.7% 올라 144.54달러로 마감했습니다. 그래도 52주 최고가 281.62달러보다 약 49% 낮습니다.
매출 목표는 뉴스가 아니었습니다. 2030 회계연도 매출 2,250억 달러 이상이라는 목표는 LSEG 컨센서스 2,242억 달러와 같습니다. 뉴스는 현금이었습니다.
저희 판단은 이렇습니다. 오라클 자신의 정의로는 현금흐름 흑자전환이 현실적이고, 시점이 당겨진 것은 오라클이 먼저 돈을 내지 않게 됐기 때문입니다. 이제 선행 비용은 고객 선수금, 고객이 직접 대는 장비, 임대인이 짓는 데이터센터가 나눠 지고, 오라클은 공급사 외상도 더해질 것으로 봅니다. 그래서 선행 비용 대부분이 오라클의 현금흐름표 밖으로 나갔습니다. 비용이 사라지지는 않았습니다. 계획의 유지 여부를 정하는 변수는 OpenAI를 비롯한 최대 AI 고객들이 계속 먼저 돈을 내는가입니다.
기준일은 2026년 10월 29일입니다. 오라클의 회계연도는 5월 31일에 끝납니다. 주가는 10월 28일 뉴욕증권거래소 종가입니다.
다섯 가지 요점
- 지난 분기 영업현금의 절반은 고객 선수금이었습니다. 8월 31일 종료 분기 영업현금흐름 231억 달러 가운데 114억 달러가 선수금입니다. 선수금이 없었다면 잉여현금흐름은 -54억 달러가 아니라 약 -168억 달러였습니다.
- 오라클은 아직 개시되지 않은 데이터센터 리스 2,880억 달러를 체결했습니다. 차입금 1,250억 달러의 2.3배입니다. 이 리스는 2026년 말부터 2029 회계연도 사이에 시작해 15~19년 이어집니다. 건설 비용은 오라클의 설비투자 줄에 나타나지 않습니다.
- 시점은 S&P의 시험과 맞물립니다. S&P는 7월에 오라클을 BBB-로 내렸고, 보도에 따르면 2028년에 잉여현금흐름이 흑자가 아니면 등급이 압박받을 수 있다고 밝혔습니다. 오라클의 목표 구간 여섯 달 가운데 다섯 달이 2028년에 들어 있습니다.
- 오라클은 차입비율을 정직하게 재고, 이 목표가 현금흐름 목표보다 중요합니다. 2029 회계연도에 순차입금을 조정 EBITDA의 3.5배 미만으로 낮춘다는 목표는 리스와 공급사 금융을 부채로 셉니다. 저희 개략 추정으로는 그해 조정 EBITDA가 약 850억~1,000억 달러여야 합니다.
- 주가는 오라클의 2030 회계연도 주당이익 목표 21달러의 약 7배입니다. 시장은 화요일보다 현금 계획을 더 믿게 됐지만, 이익 계획은 아직 믿지 않습니다.
오라클이 약속한 것
| 목표 | 수치 |
|---|---|
| 2027 회계연도 전망(재확인) | 매출 900억 달러 이상, 비GAAP 주당이익 8.10달러 |
| 잉여현금흐름 | 2028 회계연도 하반기 흑자, 2029 회계연도 300억 달러 이상 |
| 설비투자 | 2027~2028 회계연도 정점, 2029 회계연도 감소 |
| 2027~2030 회계연도 자본시장 신규 조달 | 상한 200억 달러(주식 약 100억, 차입 약 100억 달러, 차환 제외). 8월 종료 분기에 마친 200억 달러 시장가 주식 발행과 별개 |
| 자체 조달 | 2029 회계연도부터 성장 자금을 자체 조달 |
| 차입비율 | 2029 회계연도 순차입금/조정 EBITDA 3.5배 미만. 순차입금에 차입금, 공급사 금융, 리스부채 포함 |
| 2030 회계연도 | 매출 2,250억 달러 이상, 비GAAP 영업이익률 40% 이상, 비GAAP 주당이익 21달러 이상 |
발표문은 방법을 한 문장으로 밝혔습니다. 공급사 금융, 고객 제공 장비, 고객 선수금이 잉여현금흐름 흑자 전까지 선행 현금 부담을 줄인다는 문장입니다. 리스라는 수단은 차입비율 각주에 나옵니다.
흑자전환이 당겨진 이유: 오라클이 먼저 돈을 내지 않습니다
고객이 선불을 냅니다
8월 31일 종료 분기 오라클의 영업현금흐름에는 유의적 금융요소가 있는 고객 선수금 114억 달러가 들어 있습니다. 2026 회계연도 전체로는 46억 달러였고, 그 전 두 해에는 없었습니다. 오라클 10-Q, 2027 회계연도 1분기
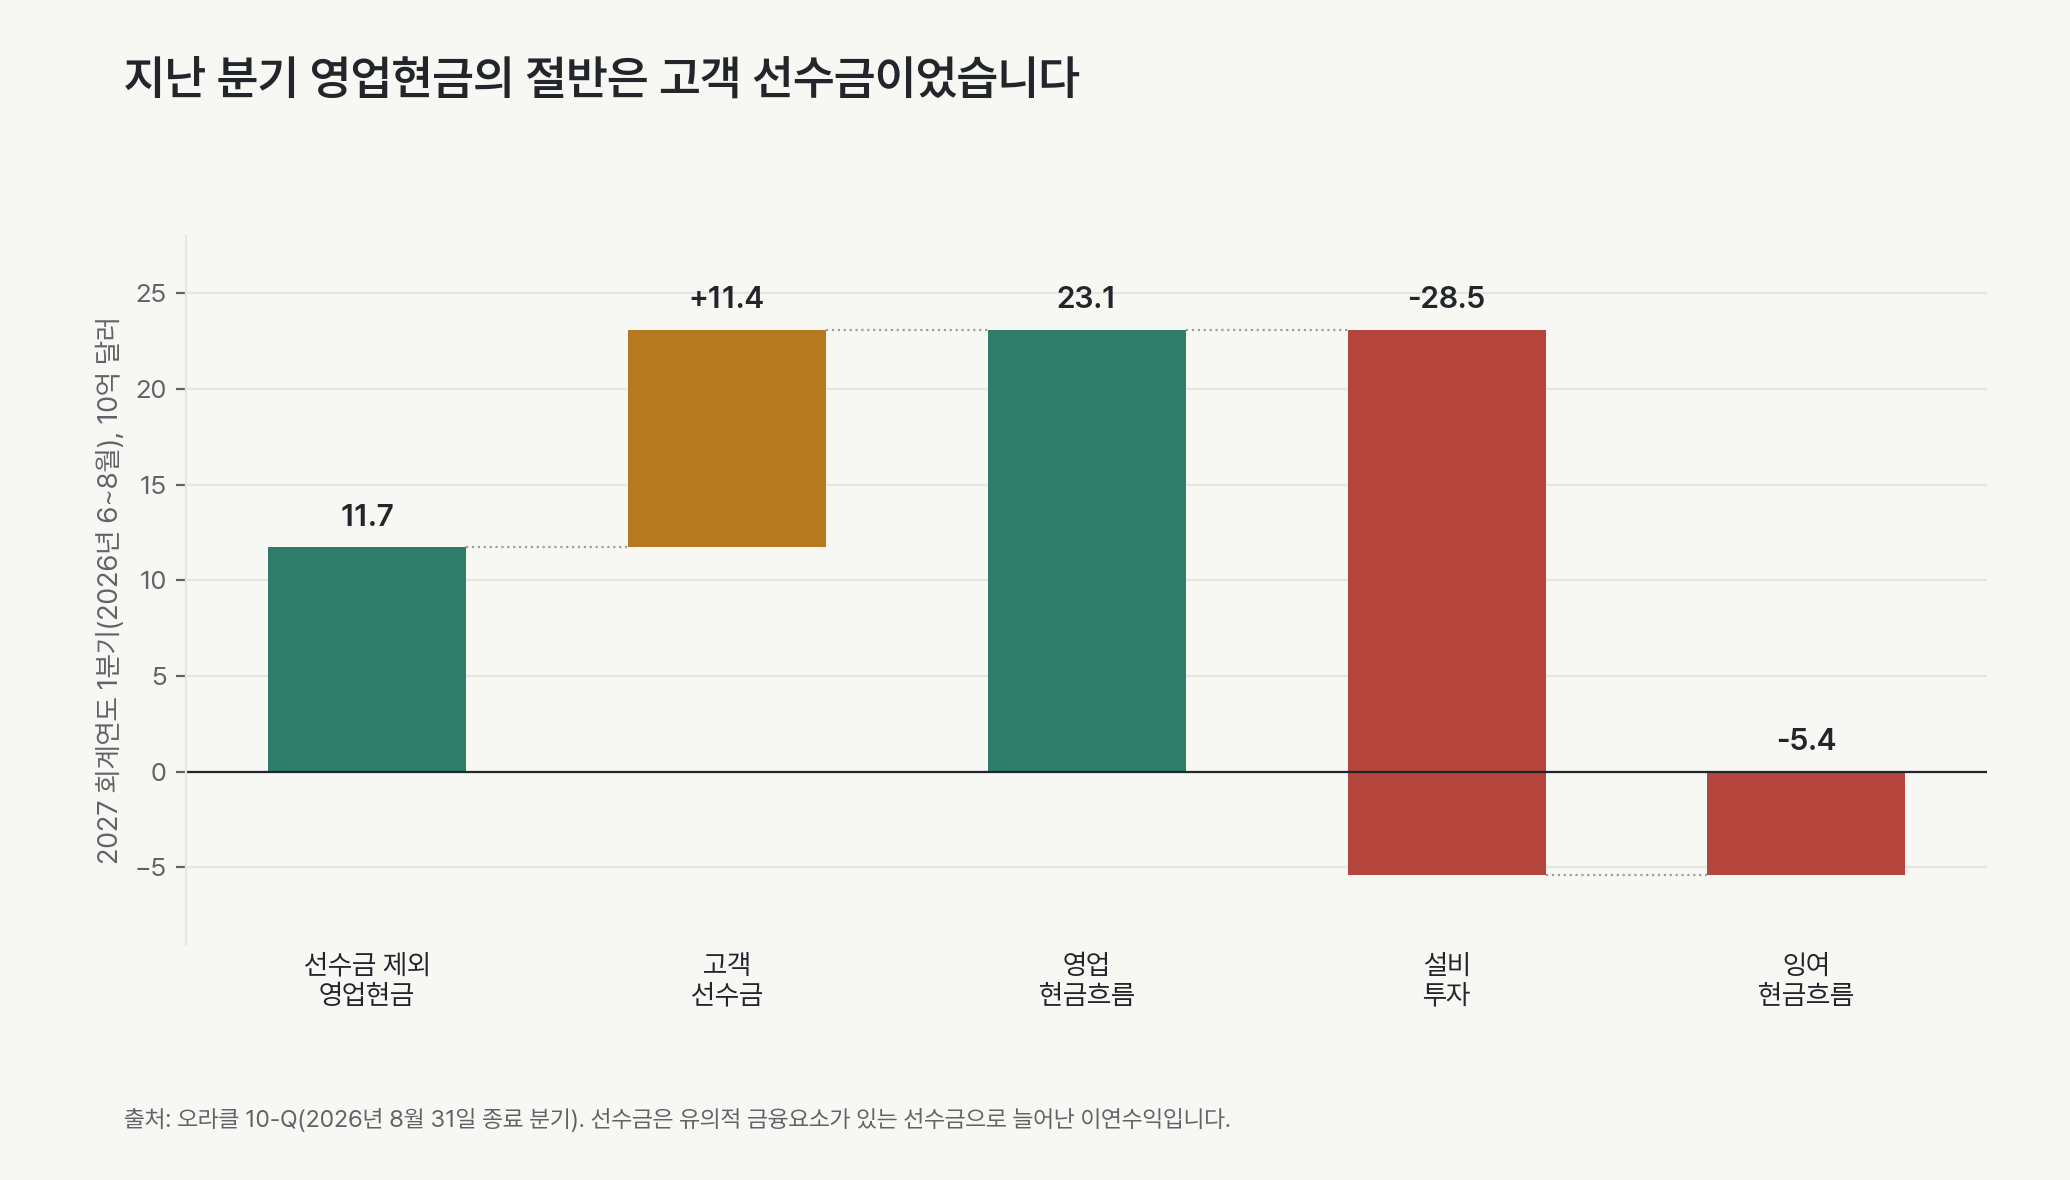
선수금은 나중에 제공할 서비스의 대금을 지금 받는 돈입니다. 지금의 잉여현금흐름을 높이고, 나중에 새 현금 없이 매출을 인식할 때 낮춥니다. 계약에 금융요소가 있으므로 오라클은 이 돈에 대한 이자도 기록합니다. 지금까지 금액은 크지 않습니다. 경제적으로 큰 선수금은 고객이 빌려준 돈입니다.
제3자 녹취록에 따르면 CFO는 9월 실적 발표에서 2027 회계연도 총설비투자 900억~950억 달러 가운데 선수금을 뺀 순현금 설비투자가 700억 달러를 넘지 않는다고 말했습니다. 그 차이가 모두 선수금이라면 이번 회계연도 선수금은 약 200억~250억 달러입니다. 이 수치는 저희 추론입니다.
고객이 장비를 직접 댑니다
일부 고객은 가속기를 직접 공급합니다. 같은 녹취록에 따르면 클레이 마고이르크 공동 CEO는 9월 실적 발표에서 이를 “bring your own hardware” 모델이라고 불렀습니다. 오라클은 전력, 공간, 네트워크, 운영을 맡습니다. 기가와트당 매출은 줄지만 설비투자는 훨씬 적게 듭니다. TipRanks가 인용한 웰스파고 보고서는 고객이 칩을 직접 대거나 선불을 내는 계약의 기가와트당 매출을 약 59억 달러, 일반 계약은 약 173억 달러로 추정했습니다. TipRanks, 2026년 10월
여기서 계획 안의 긴장이 생깁니다. 계약이 고객 장비 방식으로 하나 옮겨 갈 때마다 현금 목표에는 유리하고, 2,250억 달러 매출 목표에는 불리합니다.
공급사가 대금을 늦게 받습니다
공급사 금융은 장비 공급사나 그 금융사가 대금을 나중에 받는 방식입니다. 오라클은 이 수단이 도움이 될 것으로 기대하지만, 최근 분기에는 아직 나타나지 않았습니다. 미지급 설비투자는 8월 31일 기준 62억 달러로 1년 전 40억 달러보다 늘었습니다. 그러나 설비투자 관련 단기 금융 줄은 이 분기에 순상환 8억 달러였고, 1년 전에는 20억 달러 유입이었습니다. 오라클은 공급사 금융을 순차입금에 넣습니다. 올바른 처리입니다.
임대인이 데이터센터를 짓습니다
가장 크면서도 가장 덜 논의되는 수단입니다. 8월 31일 기준 오라클은 아직 개시되지 않은 리스 약정 2,880억 달러를 갖고 있고, 거의 전부 데이터센터입니다. 2027 회계연도 2분기부터 2029 회계연도 사이에 시작하고, 기간은 15~19년입니다. 5월 31일에는 2,600억 달러였습니다. 오라클 10-Q, 2027 회계연도 1분기
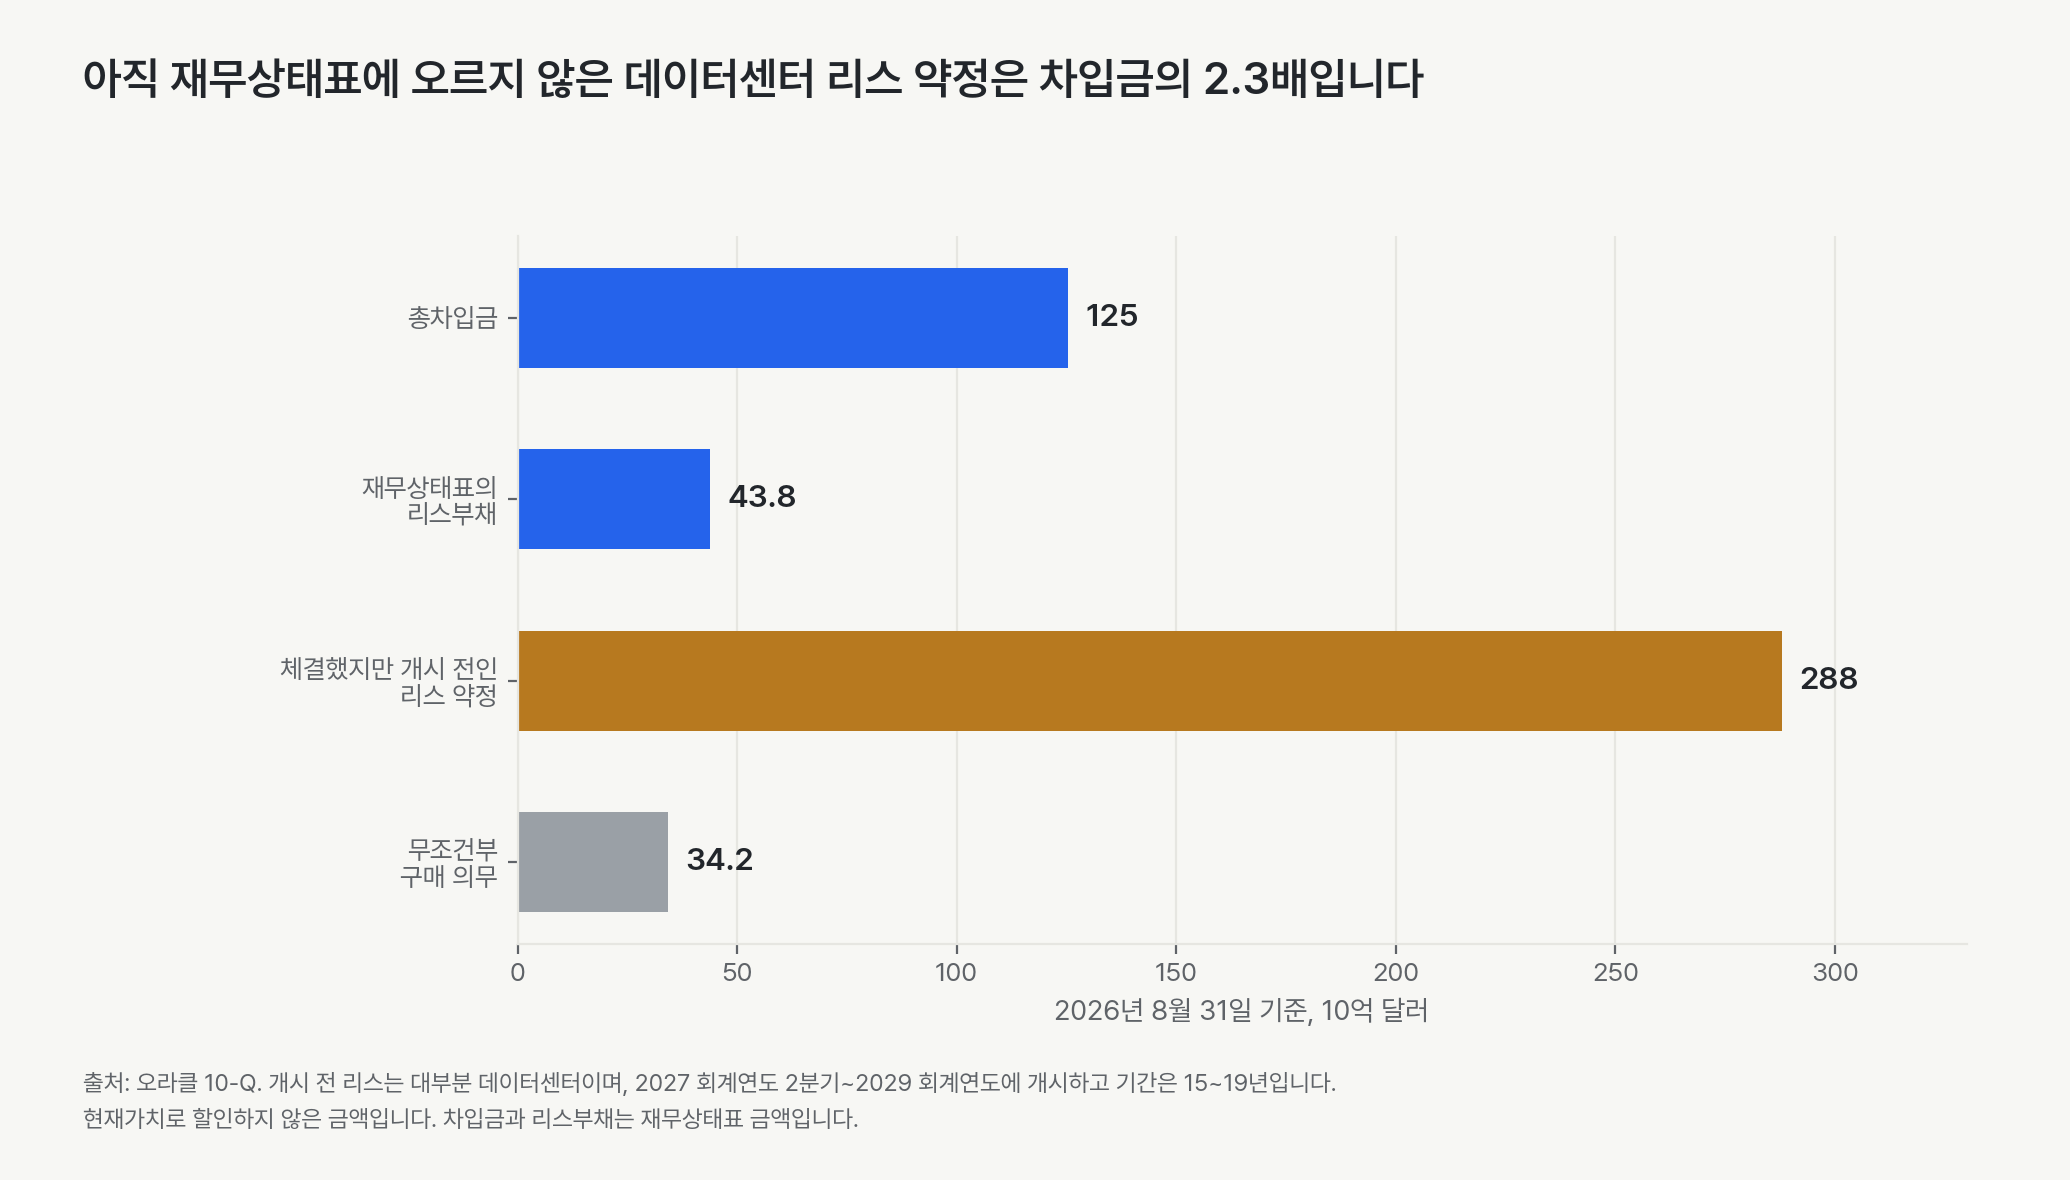
오라클이 건물을 리스하면 건설비는 개발사가 냅니다. 오라클은 나중에 임차료를 냅니다. 건설비는 오라클의 설비투자 줄에 나타나지 않으므로, 설비투자로서 잉여현금흐름을 줄이지 않습니다. 오라클이 임대인을 직접 지원한 사례도 있습니다. 10-K는 한 임대인의 차입금 최대 33억 달러에 대한 보증을 공시했고, 이 보증은 2026년 9월에 만기가 됐습니다. 운용리스 임차료는 리스가 시작되면 영업현금흐름을 줄이고, 금융리스 원금은 재무활동 유출로 기록됩니다.
규모를 대략 잡아 보겠습니다. 2,880억 달러를 15~19년에 고르게 낸다면, 이 리스가 모두 시작된 뒤 임차료만 연 150억~190억 달러입니다. 8월 종료 분기에 오라클이 낸 리스 현금은 모두 합쳐 약 11억 달러였습니다. 균등 분할은 저희 추정이며 오라클의 공시가 아닙니다.
오라클이 지금 날짜를 제시한 이유
9월에 오라클은 잉여현금흐름 흑자 시점을 밝히지 않았습니다. 약 7주 뒤 오라클은 날짜를 내놓았습니다. 신용과 주식의 압력이 시점을 설명합니다.
- 신용 시험. MLQ에 따르면 S&P는 7월 9일 오라클을 투기 등급 바로 위인 BBB-로 내리면서 OpenAI 집중을 지적했습니다. 포춘에 따르면 S&P는 2028년에 잉여현금흐름이 흑자가 아니면 등급이 압박받을 수 있다고 밝혔습니다. Fortune, 9월 18일 오라클의 목표 구간인 2027년 12월~2028년 5월 가운데 다섯 달이 그해에 들어갑니다.
- 주식 시험. 주가는 52주 최고가에서 약 절반으로 내려와 있었습니다. 투자자는 반복되는 증자를 두려워했습니다. 주식 100억 달러를 포함한 200억 달러 상한이 그 두려움에 대한 답입니다. 10월 28일 시가총액 약 3,950억 달러에 견주면 100억 달러는 약 2.5%입니다.
오라클의 잉여현금흐름 정의
오라클은 잉여현금흐름을 영업현금흐름에서 설비투자를 뺀 값으로 정의합니다. 이 정의에서 각 항목은 다음과 같이 처리됩니다.
| 항목 | 들어가는 곳 | 잉여현금흐름에 미치는 영향 |
|---|---|---|
| 고객 선수금 | 영업현금흐름 | 지금 높이고 나중에 낮춤 |
| 고객 제공 장비 | 오라클 장부 밖 | 설비투자와 매출을 함께 낮춤 |
| 공급사 금융 | 재무활동(설비투자 관련 단기 금융) | 현금 부담을 덜고, 오라클 차입비율 목표에서 부채로 계산 |
| 리스 데이터센터의 건설비 | 설비투자 아님 | 설비투자로 잡히지 않음 |
| 운용리스 임차료 | 영업현금흐름 | 리스 개시부터 낮춤 |
| 금융리스 원금 | 재무활동 현금흐름 | 반영되지 않음 |
출처: 오라클 2026 회계연도 10-K와 8월 31일 종료 분기 10-Q. 항목별 분류는 저희가 정리했습니다.
회계 규칙을 어긴 것은 없습니다. 다만 잉여현금흐름이 AI 증설 비용 가운데 더 작은 부분만 보여 주게 됐습니다. 오라클의 차입비율 목표가 이를 보정합니다. 순차입금에 리스부채와 공급사 금융을 넣고, 조정 EBITDA에는 운용리스 비용을 되더합니다. 투자자는 3.5배 차입비율 목표를 주된 약속으로, 잉여현금흐름 날짜를 그다음 약속으로 읽어야 합니다.
현실성 점검
2027 회계연도. 지난 분기 선수금 제외 영업현금 117억 달러를 연환산하면 약 470억 달러입니다. 순현금 설비투자 700억 달러를 빼면 잉여현금흐름은 약 -200억~-250억 달러입니다. 컨센서스 -350억 달러보다 낫고, 선수금 200억~250억 달러가 실제로 들어와야 성립합니다.
2028 회계연도의 전환. 하반기 흑자에는 설비투자가 정점에서 내려오고 새 용량이 돈을 벌기 시작해야 합니다. 오라클은 설비투자가 2027~2028 회계연도에 정점이라고 말했습니다. 용량을 일정대로 넘기면 하반기 목표는 가능합니다.
2029 회계연도. 잉여현금흐름 300억 달러 이상에는 설비투자 감소와 큰 매출 증가가 함께 필요합니다. 수주잔고가 돕습니다. 8월 31일 기준 오라클의 잔여이행의무는 6,640억 달러입니다. 오라클은 약 13%를 12개월 안에, 37%를 13~36개월에, 34%를 37~60개월에 인식한다고 밝혔습니다. 오라클 10-Q 이 일정대로라면 13~36개월(2027년 9월~2029년 8월)에는 수주잔고에서 연 약 1,200억 달러, 37~60개월에는 연 약 1,100억 달러의 매출이 나옵니다. 저희 추정으로는 2030 회계연도 목표 2,250억 달러의 약 절반이 아직 체결하지 않은 계약, 갱신, 사용량 매출에서 나와야 합니다.
2029 회계연도의 차입비율. 체결한 리스가 모두 개시되면 리스부채는 기존 리스의 평균 할인율 5.7%로 계산한 현재가치 기준 약 1,700억~1,900억 달러 늘 수 있습니다. 기존 리스부채 438억 달러와 신규 차입 뒤 차입금 약 1,350억 달러를 더하고 현금을 빼면, 오라클 정의의 순차입금은 약 3,000억~3,500억 달러가 될 수 있습니다. 3.5배 미만을 지키려면 조정 EBITDA가 약 850억~1,000억 달러여야 합니다. 오라클이 아닌 저희의 추정이며, 매출이 수주잔고 일정대로 들어와야 가능합니다.
민감도. 오라클은 2029 회계연도 매출을 제시하지 않았습니다. 2,250억 달러로 가는 경로에서 약 1,700억 달러로 가정하면, 10% 미달은 약 170억 달러입니다. 추가 매출의 EBITDA 마진을 약 55%로 가정하면 현금 약 90억 달러가 사라지고, 이는 300억 달러 목표의 3분의 1에 가깝습니다. 매출이 늦어도 임차료와 이자는 줄지 않습니다.
한가운데 있는 고객: OpenAI
오라클 10-K에 따르면 2026 회계연도에 매출의 10% 이상을 차지한 고객은 없습니다. 수주잔고는 다릅니다. ERP Today는 오라클 수주잔고 6,640억 달러의 약 절반이 OpenAI와 관련된다고 보도했습니다. 오라클은 그 비중을 공개하지 않습니다. ERP Today, 2026년 9월
이 집중이 위의 수단들을 하나로 묶습니다. 선수금에는 현금 있는 고객이 필요합니다. 고객 제공 장비에는 칩을 살 수 있는 고객이 필요합니다. 공급사와 임대인도 믿을 만한 최종 고객과의 계약을 보고 외상을 주고 건물을 지을 가능성이 큽니다. OpenAI의 자금 조달이 느려지면 이 원천이 한꺼번에 약해지고, 리스는 15~19년 동안 계속됩니다.
이 점에 대한 낙관론도 근거가 있습니다. ERP Today는 오라클의 OpenAI 외 수주잔고가 1년 만에 두 배 넘게 늘었다고 보도했습니다. CFO는 실적 발표에서 지난 분기 300억 달러 넘는 새 AI 계약을 따냈고, 대부분이 선불이나 고객 장비 방식이었다고 말했습니다. ERP Today, 2026년 9월 선불을 내는 새 고객이 늘 때마다 OpenAI 의존도는 줄어듭니다. 지켜볼 숫자는 이 분산입니다.
주가 반응
| 수치 | |
|---|---|
| 10월 27일 종가 | 약 130.53달러 |
| 10월 28일 종가 | 144.54달러(+10.7%) |
| 10월 28일 장중 고가 | 148.48달러 |
| 10월 28일 시간외(미국 동부 오후 7시 20분) | 142.39달러(-1.5%) |
| 주가 / 2027 회계연도 주당이익 가이던스 8.10달러 | 약 17.8배 |
| 주가 / 2030 회계연도 주당이익 목표 21달러 | 약 6.9배 |
| 5년 CDS | CNBC 기준 약 277bp(10월 초 약 320bp), 로이터는 287bp로 보도 |
출처: Yahoo Finance 주가, CNBC, 10월 28일, The Motley Fool, 10월 28일
시장은 조달 부담 완화를 반영했고, 그 밖의 것은 거의 반영하지 않았습니다. 2030 회계연도 이익 목표의 7배인 주가는 대부분의 투자자가 그 목표를 기대하지 않는다는 뜻입니다. 투자자는 이제 오라클이 반복 증자 없이 그 길을 갈 수 있다고 믿게 됐습니다. 더 좁은 주장입니다.
저희 판단과 판단을 바꿀 증거
잉여현금흐름 날짜는 달성 가능합니다. 오라클은 고객, 공급사, 임대인이 선행 비용을 지도록 계약을 바꿨습니다. 판단을 지배하는 변수는 고객의 자금 여력이고, 설비투자 시점과 마진은 그다음입니다. 최대 고객들이 계속 선불을 내면 오라클은 2028 회계연도에 잉여현금흐름 흑자, 2029 회계연도에 차입비율 목표에 이릅니다. 선불이 멈추면 오라클 자신의 정의가 한두 분기 안에 그 사실을 보여 줍니다. 선수금 줄은 줄어드는데 임차료는 시작되기 때문입니다.
| 증거 | 의미 |
|---|---|
| 남은 분기마다 약 30억~45억 달러 선수금 | 연 200억~250억 달러에 필요한 속도이며, 2027 회계연도 현금 계획이 순항 |
| OpenAI 외 수주잔고가 전체 수주잔고보다 빨리 증가 | 집중도가 낮아지고 신용 논리가 개선 |
| S&P가 투자자의 날 뒤 전망을 긍정적으로 바꾸거나 등급 유지 | 2028년 시험을 믿을 만한 계획으로 인정 |
| 리스 개시가 이어지는데 선수금이 급감 | 현금 지원은 약해지고 고정비는 늘어남 |
| 2028 회계연도 설비투자를 2027 회계연도보다 높게 제시 | 설비투자 감소가 늦어지고, 하반기 흑자도 늦어짐 |
| OpenAI가 지급을 늦추거나 용량 요청을 줄임 | 계획의 중심 가정이 무너짐 |
다음 확인은 12월의 오라클 2분기 실적입니다. 매출보다 영업현금흐름 안의 선수금 줄과 개시 전 리스 약정의 변화가 더 중요합니다.
오라클의 새 모델은 AI 비용을 더 영리하게 조달하는 방법일까요, 아니면 청구서를 리스 계약과 고객 신용으로 옮기는 방법일까요? 12월에 어느 줄을 먼저 보실지 알려 주세요.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 추정과 시나리오는 분석 가정이지 회사 가이던스, 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 수치는 기준일이 있는 자료입니다. 조사와 편집에는 AI 도구를 활용했습니다.