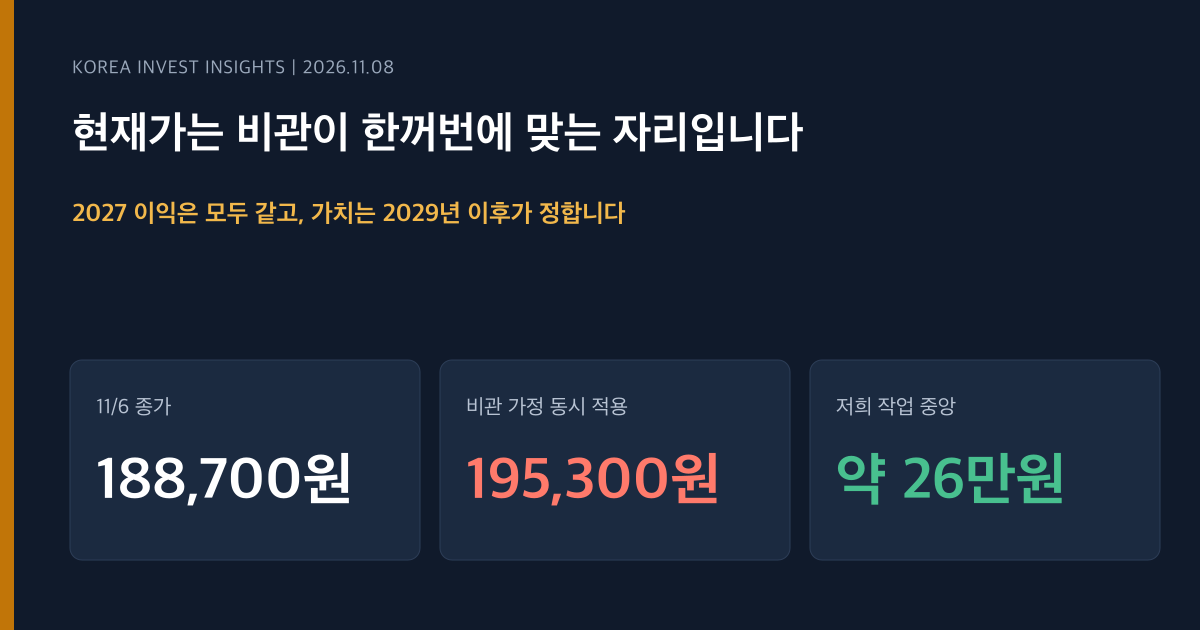
삼성전자는 11월 6일 188,700원으로 마감했습니다. 12개월 선행 PER은 2.6~2.9배, PBR은 1.17배입니다. 같은 날 FnGuide에 집계된 증권사 21곳의 목표주가 평균은 472,381원이고, 21곳 중 20곳이 매수 의견입니다. 목표가가 주가의 2.5배입니다.
이 차이를 풀려고 저희는 삼성전자 가치 모형을 두 개 따로 만들었습니다. 하나는 판가가 꺾이는 시점과 깊이를 96개 시나리오로 나눈 격자 모형입니다. 다른 하나는 2040년까지의 현금흐름과 자본 수익률을 따로 추정한 현금흐름 모형입니다. 주당 가치는 각각 232,600원과 291,300원으로 59,000원 차이가 났습니다.
차이를 가정 하나씩 분해하자 그림이 단순해졌습니다. 2027년 영업이익은 두 모형과 컨센서스가 모두 600조원 안팎으로 같습니다. 갈리는 곳은 2028년 판가, 2029년 이후 초과이익의 수명, 그리고 쌓이는 현금의 쓰임입니다. 현금흐름 모형에 비관 가정을 한꺼번에 넣으면 195,300원이 나옵니다. 현재가와 거의 같습니다.
저희 판단: 현재가는 2028년 감익, 2030년 초과이익 소멸, 유보현금의 낮은 수익이 동시에 맞아야 설명되는 가격입니다. 저희는 조건부 저평가로 봅니다. 작업 범위는 23.3만~29.1만원, 중앙은 약 26만원(현재가 대비 +38%)입니다. 조건은 2027년 1월 말 이사회의 주주환원 정책입니다. 환원이 정해지지 않고 시설투자가 30% 이상 늘면 판단을 19.6만원 쪽으로 내립니다.
- 2027년 영업이익은 600~630조원으로 모입니다. 올해 4분기 출구 판가와 장기계약이 숫자를 묶습니다. 증권사 8곳도 604~644조원에 몰려 있습니다.
- 2028년은 532조원(−11%)에서 684조원(+9%)으로 갈립니다. 증권사 안에서는 337조원에서 939조원까지 벌어집니다. 판가가 언제 꺾이는지 아직 관측이 없습니다.
- 가치의 67~72%는 2029년 이후에서 나옵니다. 그래서 두 모형의 차이도 2027~28년 이익보다 초과이익의 수명과 유보현금 처리에서 더 크게 납니다.
- 두 모형의 차이 5.9만원은 2028년 이익, 초과이익의 수명, 영구 초과수익, 유보현금이 각각 3~4만원씩 서로 엇갈린 결과입니다.
- 가장 먼저 관측되는 변수는 유보현금입니다. 2027년 1월 말 이사회가 첫 답을 줍니다.
같은 회사의 주당 가치가 16만원에서 47만원까지 퍼져 있습니다
숫자를 비교하기 전에 정의부터 맞춰야 합니다. 저희 두 모형의 값은 오늘 기준 현재가치입니다. 증권사 목표가는 12개월 뒤 가격이라, 평균 47.2만원을 1년 할인하면 42.9만원이 됩니다.
그래서 하나·IBK·KB·신한·iM 5곳의 목표가를 같은 날짜, 같은 배당 권리, 12% 할인율로 다시 맞췄습니다. 그 평균 현재가치는 42.4만원입니다. 가장 낮은 IBK가 33.1만원, 가장 높은 KB가 55.4만원입니다. FnGuide 목표가는 BNK 27만원(보유)에서 유안타 69만원까지 퍼져 있습니다.
가로 막대는 각 모형이 스스로 밝힌 범위이고 신뢰구간이 아닙니다. 격자 모형의 막대는 96개 시나리오 분포의 하위 10%~상위 10%(18.4만~28.3만원)입니다. 현금흐름 모형의 막대는 나쁜 가정을 한꺼번에 넣은 하방 10.7만원과 좋은 가정을 넣은 상방 52.5만원입니다.
속이 빈 표식은 저희가 버린 값입니다. 16.4만원은 증권사 한 곳의 상세 추정표를 골격으로 썼던 초기 모형이고, 1차 자료 골격으로 다시 세우며 대체했습니다. 20.1만원은 하락 시나리오를 더 많이 그린 이전 격자 모형이고, 상승과 하락을 같은 축으로 다시 설계하며 대체했습니다. 지금 남아 있는 모형의 중심값은 모두 현재가 위에 있습니다.
2027년 이익은 모두가 같은 숫자를 씁니다
회사가 확정한 실적은 2025년 영업이익 43.7조원과 2026년 1~3분기 254.1조원(57.2조·89.5조·107.4조원)뿐입니다. 그 뒤는 모두 추정입니다.
2026년은 세 갈래 모두 383~388조원입니다. 4분기에 129~134조원을 더한 값입니다. 회사의 출하량 가이던스와 트렌드포스의 4분기 계약가 전망(+10~15%)이 숫자를 묶습니다.
2027년도 모입니다. 격자 모형 600.2조원, 현금흐름 모형 629.5조원, FnGuide 컨센서스 606.6조원으로 서로 ±5% 안에 있습니다. 증권사 8곳이 604~644조원에 몰려 있습니다. 하나증권 추정의 86%는 4분기 출구 판가를 1년으로 늘린 값입니다. 2027년 추정의 대부분이 올해 말 판가에 묶여 있다는 뜻입니다.
이익의 질도 겹칩니다. 영업이익 가운데 지배주주 순이익으로 남는 비율은 76~77%(격자 모형 76.9%, 증권사 중앙값 76.3%)입니다. 2027년 HBM 매출은 여러 출처가 115~117조원으로 같습니다.
예외는 키움증권입니다. 2027년 380조원, 2028년 337조원으로 유일하게 감익을 넣었습니다. 그 근거가 된 판가표는 공개 자료에서 확인하지 못했습니다.
2028년부터 갈립니다: 판가가 언제 꺾이느냐의 문제입니다
2028년 영업이익은 격자 모형 532.3조원(−11.3%), 현금흐름 모형 684.0조원(+8.7%), 컨센서스 668.8조원(+10.2%)입니다. 증권사 안에서는 키움 337.4조원(−11%)부터 IBK 939.3조원(+32%)까지 벌어집니다.
컨센서스의 +10%는 겉보기 합의입니다. 증권사 사이의 −11%에서 +32%를 평균한 값이기 때문입니다. 현금흐름 모형의 +9%가 이 평균과 겹치지만, 숫자를 만든 방식은 다릅니다.
갈리는 이유는 판가가 꺾이는 시점에 아직 관측이 없기 때문입니다. 격자 모형은 과거 상승 국면의 길이를 기준으로 삼습니다. 과거 네 번의 상승 국면은 9·3·3·5분기였고, 이번 국면은 올해 4분기에 6번째 분기를 맞아 넷 중 셋보다 깁니다. 그래서 모형은 2028년 1분기까지 판가가 꺾이는 경우에 85%의 무게를 둡니다. 이 무게는 보정되지 않은 주관입니다.
현금흐름 모형과 증권사는 회사가 말한 “2027년 공급 부족 심화"와 장기계약을 2028년까지 이어 씁니다. 현금흐름 모형의 684조원은 범용 D램 가격 −10%, 낸드 −20%, HBM 가격 보합에 출하량 D램 +18%·HBM +35%·낸드 +20%, 비트당 원가 −5%를 넣은 값입니다. 이렇게 하면 범용 메모리 영업이익률이 87.9%에서 87.2%로 거의 그대로입니다. 격자 모형의 분포에서는 상위 약 25%에 해당하는 값입니다.
격자 모형의 분기 기대 경로는 2027년 2분기 154.7조원이 정점이고 2028년 2분기 128.9조원이 저점입니다. 판가가 2027년 1분기에 일찍 꺾이면 2027년 4분기에 94.8조원까지 내려갑니다. 2028년까지 꺾이지 않으면 2028년 4분기에 222.3조원까지 오릅니다.
증권사의 분기 추정표도 이 질문에 답하지 않습니다. 하나·DS·대신의 분기표는 2027년 1분기 +4~16%에서 4분기 −1~+1%로 평탄해집니다. 과거 하강기만큼 큰 판가 하락은 어느 표에도 없습니다.
그런데 가치는 2029년 이후가 정합니다
격자 모형 가치의 72%는 2029년 말 장부가치의 현재가치에서 나옵니다. 현금흐름 모형도 영업가치의 67%가 2029년 이후입니다. 2027~28년 이익을 두고 벌어지는 논쟁은 가치의 3분의 1 안팎을 두고 벌어지는 논쟁입니다.
격자 모형은 2029년 641조원 뒤 2030년에 정상상태로 한 번에 내려갑니다. 순이익이 492조원에서 167조원으로 66% 줄어드는 절벽입니다. 정상상태에서는 자기자본이익률(ROE) 11%가 할인율 11%와 같아 초과이익이 0입니다.
현금흐름 모형은 범용 메모리의 초과이익을 5년, HBM 같은 고부가 제품의 초과이익을 8년에 걸쳐 줄입니다. 그 뒤에도 생산에 쓰인 자본이 영구히 18%를 번다고 둡니다. 요구수익률은 12%입니다. 2036년 이후 이익 수준은 두 모형이 비슷합니다. 차이는 2030~2033년 네 해의 면적과 영구 초과수익입니다.
어느 쪽이 기록에 가까운지는 삼성의 과거가 일부 답합니다. 2017~2025년 지배주주 ROE는 평균 12.7%, 중앙값 10.8%입니다. 17%를 넘은 해가 이어진 기간은 최장 2년입니다. 마이크론도 최장 3년입니다.
현금흐름 모형의 18%는 비영업 현금을 뺀 영업자본의 수익률(ROIC)이라 ROE와 바로 비교할 수 없습니다. 그래도 영구 초과수익 6%p는 삼성의 9년 기록보다 낙관적입니다. 마이크론의 평균 ROE는 표본에 따라 14.0%(2011~2025 회계연도)와 18.7%(2026 회계연도 포함)로 갈립니다.
쌓이는 현금의 쓰임도 큰 가정입니다. 배당성향이 33%라면 지배주주 자본은 2026년 608조원에서 2029년 1,521조원으로 2.5배가 됩니다. 격자 모형은 이 돈이 장부 안에서 11%를 번다고 둡니다. 현금흐름 모형은 절반은 곧바로, 절반은 5년 뒤 주주에게 돌아오고 그동안 2.5%만 번다고 둡니다. 증권사 대부분은 이 가정을 밝히지 않았습니다.
두 모형은 같은 변수를 비슷한 크기로 가리킵니다. 2029년 이후 변수(초과이익의 수명, 유보현금, 할인율)가 2027~28년 이익 변수보다 큽니다.
| 변수(기본값 대비, 만원) | 격자 모형(기본 23.3만원) | 현금흐름 모형(기본 29.1만원) |
|---|---|---|
| 초과이익의 수명 | 0년→3년 +3.1, 0년→10년 +11.3, 0년→15년 +15.2 | 3·5년 −3.4, 8·12년 +4.1 |
| 범용 메모리 초과이익 소멸 | 해당 없음 | 2029년부터 0이면 −5.5, 2030~31년 손실이면 −8.3 |
| 유보현금 | 유보 절반이 3%만 벌면 −3.7 | 회수 10년 지연 −3.8, 즉시 회수 +6.0 |
| 말기 수익률 | ROE 9% −3.1, 13% +3.1 | ROIC 12% −3.4, 24% +3.4 |
| 할인율 | 12% −1.9, 10% +2.3 | 14% −3.6, 10% +5.2 |
| 2027~28년 이익 | 판가 전환 시점·깊이 가중치 16개 조합 −1.6~+1.9 | 2028년을 격자 모형 값으로 −3.1, 컨센서스로 −0.3 |
| 그 밖 | 장기계약 가격 밴드(미확인) +1.2, 환율 −0.6~+1.2 | 조기 환원 비율 35%·65% ∓1.8 |
판가가 꺾이는 시점과 깊이의 가중치를 16가지로 바꿔도 격자 모형의 가치는 −1.6만~+1.9만원 안에서 움직입니다. 초과이익의 수명을 3년만 늘려도 3.1만원이 움직입니다.
두 모형의 차이 5.9만원은 레버들이 서로 상쇄된 결과입니다
현금흐름 모형의 코드를 그대로 두고, 가정을 하나씩 격자 모형의 설정으로 바꿔 다시 계산했습니다.
| 단계 | 바꾼 가정 | 변화(만원) | 누적(만원) |
|---|---|---|---|
| 출발 | 현금흐름 모형 원안 | 29.1 | |
| 1 | 2028년 영업이익 684조원 → 532조원 | −3.1 | 26.0 |
| 2 | 2029년까지 초과이익 유지, 2030년부터 0 | −2.9 | 23.1 |
| 3 | 정상 ROIC 18% → 12%(영구 초과수익 0) | −3.6 | 19.5 |
| 4 | 유보현금 절반 5년 지연 → 전액 즉시 회수 | +3.9 | 23.4 |
| 5 | 투자자산 20% 할인 제거 | +0.3 | 23.7 |
| 6 | 요구수익률과 정상 ROIC 12% → 11% | +0.4 | 24.1 |
| 7 | 주식 수 66.49억 → 65.19억주(자사주 매입 반영) | +0.5 | 24.6 |
| 8 | 구조 차이(2027·2029년 이익, 현금·투자자산 처리) | −1.3 | 23.3 |
세 번째 단계까지의 누적 19.5만원이 현재가와 거의 같습니다. 이때 유보현금은 현금흐름 모형의 원래 가정대로 절반이 5년 늦게 돌아옵니다. 즉 현재가는 2028년 11% 감익, 2030년 초과이익 즉시 소멸, 영구 초과수익 0, 유보현금 회수 지연이 동시에 성립하는 가격입니다.
격자 모형 쪽에서도 같은 자리가 나옵니다. 유보자본의 절반이 현금으로 3%만 벌면 19.6만원입니다. 말기 ROE가 8.1%여도 현재가가 됩니다. 9년 중앙값 10.8%보다 낮은 수익률입니다.
적용 순서를 바꾸면 막대 크기는 달라집니다. 가치평가 가정을 먼저 바꾸면 즉시 정상화 −3.9만원, 영구 초과수익 −3.6만원, 현금 +4.3만원, 2028년 이익 −2.7만원입니다. 레버마다 3~4만원이고 방향이 엇갈리는 구도는 같습니다.
각 가격은 서로 다른 미래를 요구합니다
| 가격 | 이 가격이 맞으려면 |
|---|---|
| 현재가 18.9만원 | 격자 모형: 말기 ROE 8.1% 또는 할인율 13.6%, 또는 유보 절반이 3%만 버는 경우(19.6만원). 현금흐름 모형: 2028년 532조원, 2030년 즉시 정상화, 영구 초과수익 0, 현금 절반 5년 지연(19.5만원). 원래 가정 그대로라면 요구수익률 20.0% |
| 격자 모형 23.3만원 | 2027년 600조·2028년 532조·2029년 641조원 뒤 2030년 ROE가 할인율 11%와 같아짐. 쌓인 현금 전부가 11%를 범 |
| 현금흐름 모형 29.1만원 | 2028년 +8.7%, 초과이익 5·8년 감쇠, 영구 ROIC 18%, 현금 절반 5년 지연, 요구수익률 12% |
| 목표가 평균 47.2만원(현재가치 42.4만원) | 격자 모형 틀에서 말기 ROE 19.5~26.7%, 또는 컨센서스 이익에 15년 감쇠(47.6만원), 또는 할인율 10%·ROE 20%·성장률 3%(48.5만원). 현금흐름 모형의 상방(52.5만원)과 같은 급 |
증권사 목표가의 산식은 대체로 주당순자산에 PBR을 곱한 것입니다. KB 4.6배, IBK 4.3배, 신한 3.2배, iM 2.3배입니다. 정점 이익에 정상 배수를 곱하는 구조입니다. 하나증권은 이익 추정을 20% 올리면서 배수를 내려 목표가 48만원을 유지했습니다.
6월 말 이후 목표가 평균은 46.5만~49.4만원에 머물렀고, 주가는 334,000원에서 188,700원으로 43.5% 내렸습니다. 반대 방향의 기록도 있습니다. 2025년 12월 30일 목표가 평균 139,385원은 6개월 뒤 주가 334,000원을 크게 밑돌았습니다. 목표가는 상승기에 뒤처지고 정점 뒤에 머무는 경향이 있습니다.
다만 지금은 12개월 만기 전입니다. 그래서 목표가가 틀렸다는 증거로 쓰지 않습니다. 같은 이익 경로에서 평가 가정만 바꾸면 16.2만~48.5만원이 나와 저희 값과 목표가 양쪽에 모두 닿습니다. 저희는 어느 쪽이 틀렸는지 판정하지 않습니다. 현재가가 세 갈래의 중심 아래에 있고, 그 괴리를 만드는 변수가 무엇인지를 말합니다.
저희 판단: 조건부 저평가이고, 29.1만원을 중심으로 쓰지는 않습니다
두 모형이 가정 하나씩을 양보하면 같은 자리에서 만납니다. 격자 모형에 초과이익 3년 감쇠를 주면 26.4만원입니다. 현금흐름 모형에 격자 모형의 2028년 이익을 주면 26.0만원입니다. 그래서 작업 범위를 23.3만~29.1만원, 중앙을 약 26만원으로 둡니다. 26만원은 두 점의 근사이고 확률로 가중한 기대값이 아닙니다.
현금흐름 모형의 29.1만원을 중심으로 쓰지 않는 이유가 있습니다. 2028년 684조원은 격자 모형 분포의 상위 약 25%이고, 범용 메모리 영업이익률 87%를 2028년에도 유지한다는 전제입니다. 영구 초과수익 6%p는 삼성의 9년 ROE 중앙값 10.8%와 맞지 않습니다. 2027년 출발점이 증권사 중앙값이라 독립 증거도 아닙니다. 모형 외부 검수도 “모형 전체를 보수적이라고 부르지 않는다"는 조건을 달았습니다.
격자 모형의 23.3만원을 그대로 두지 않는 이유도 있습니다. 2029년 순이익 492조원이 2030년 167조원으로 한 번에 떨어지는 절벽은 계산 결과가 아니라 입력입니다. 이 모형은 설계 출발점이 감익 가능성이었고, 하방 스트레스 성향을 스스로 인정합니다.
손실 경로도 분명히 있습니다. 현금흐름 모형에서 범용 메모리의 초과이익이 2029년부터 0이면 23.6만원, 2030~31년에 손실을 내면 20.8만원입니다. 나쁜 가정을 한꺼번에 넣으면 10.7만원입니다. 격자 모형에서도 가치가 현재가보다 낮은 시나리오가 12.5%이고, 판가가 2027년 1분기에 꺾이는 시나리오에서는 가치가 15.7만~18.4만원으로 내려갑니다. 중심이 현재가 위에 있다고 손실 위험이 작은 것은 아닙니다.
저희 스스로에게도 경계 신호가 있습니다. 저희 자체 가치는 11월 7~8일 사이 20.1만원에서 21.8만, 22.5만, 23.3만원을 거쳐 29.1만원까지 계속 올랐습니다. 주가가 내리는 동안입니다. HBM 비중 입력을 바로잡고 시나리오 설계를 대칭으로 고친 것이 이유였습니다. 그래도 주가와 반대로 움직인 숫자는 목표가가 주가를 따라 내려오지 않은 현상과 닮았습니다. 그래서 다음 재계산은 1차 관측이 나온 뒤에만 합니다.
판정을 바꿀 관측은 1월 말 이사회가 먼저 줍니다
가장 먼저 관측되는 변수는 유보현금입니다. 두 모형이 이 레버 하나에 각각 −3.7만원(격자)과 −3.8만~+6.0만원(현금흐름)을 겁니다.
| 일자 | 사건 | 푸는 변수 | 저평가 쪽 신호 | 현재가 쪽 신호 |
|---|---|---|---|---|
| 2026-11-12 | FnGuide 재조회 | 목표가와 EPS 중 어느 쪽이 먼저 움직이나 | 2027년 EPS 73,055원이 ±3% 안에서 유지 | 69,402원(−5%) 이하면 조기 경보 |
| 2026년 12월 말 | 트렌드포스 2027년 1분기 범용 D램 계약가 전망 | 판가가 꺾이는 시점 | +6% 이상이면 이른 전환의 무게를 낮춤 | 0% 이하면 이른 전환의 무게를 높이고 하방 꼬리 확대 |
| 2027-01-28(추정) | 4분기 실적, 이사회 환원 정책, 2027년 시설투자 | 유보현금 | 2027년 이후 환원이 잉여현금흐름 50% 이상으로 정례화되고 소각 일정과 장기계약 가격 밴드가 공개되면 중심을 26만원 이상으로 | 환원 미정, 시설투자 +30% 이상, 재협상 조항이면 19.6만원 쪽으로 |
| 2027-07-31(추정) | 2027년 2분기 실적(판가 하락 전환 뒤 첫 분기) | 초과이익의 수명 | 분기 순이익이 정점 분기의 60% 이상이고 현금 전환 유지 | 30% 이하, 재고와 운전자본 증가 |
이 표의 기준선은 판단을 다시 보는 지점이고 자동 매매 규칙이 아닙니다.
자료와 한계
- 이번 글에는 새 외부 조사가 없습니다. 수치는 저희의 기준일이 있는 모형 파일과 분석 노트에서 옮겼습니다.
- 주가는 KRX 11월 6일 종가, 컨센서스와 목표가는 FnGuide 11월 6일 기준입니다. 증권사별 추정은 각 사 리포트 원문에서 옮겼습니다.
- 한국투자·삼성·NH·메리츠·BNK의 리포트 원문과 키움의 판가표는 확보하지 못했습니다. SK하이닉스와 TSMC의 ROE 기준선도 없습니다.
- 두 모형의 시나리오 가중치와 확률은 모두 보정되지 않은 주관입니다.
- 브릿지는 적용 순서에 따라 막대 크기가 달라집니다. 마지막 구조 차이 −1.3만원은 항목별로 더 나누지 않았습니다.
- 주식 수(65.2억주 대 66.5억주)와 우선주 권리 차이는 정밀하게 평가하지 않았습니다.
현재가에 들어 있는 비관 가운데 가장 먼저 깨질 것은 무엇일까요? A, B, C, D 중 하나와 근거 하나를 댓글로 남겨 주세요.
A. 2028년 이익: 판가가 2028년까지 버텨 이익이 늘어납니다.
B. 초과이익의 수명: HBM과 장기계약이 2030년 이후에도 평균 이상의 수익을 지킵니다.
C. 유보현금: 1월 이사회가 환원을 정례화해 쌓이는 현금이 주주에게 돌아옵니다.
D. 아무것도 깨지지 않습니다: 비관 가정이 실제로 한꺼번에 겹칩니다.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 가치 범위와 시나리오는 분석 가정이지 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 수치는 기준일이 있는 자료입니다. 두 가치 모형은 AI와 함께 만들었습니다. 격자 모형은 Anthropic의 Claude와, 현금흐름 모형은 OpenAI의 GPT 모델과 작업했고, 조사와 편집에도 Claude를 활용했습니다. 이 글의 주제는 두 회사와 직접 관련이 없습니다.