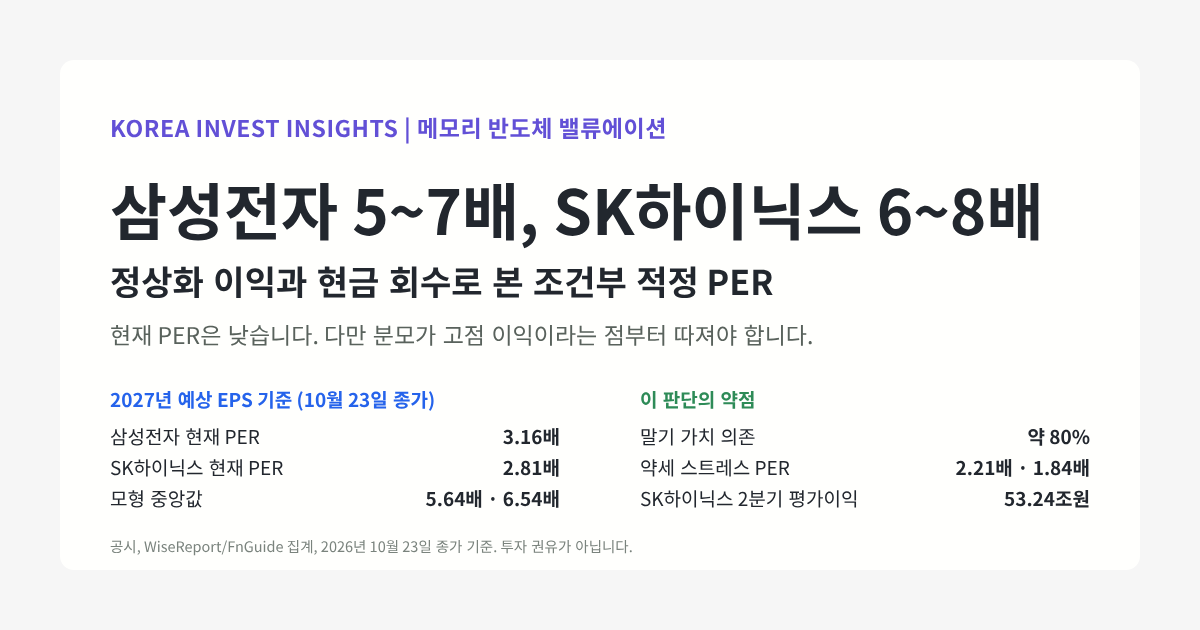
2027년 예상 EPS에 적용할 조건부 적정 PER은 삼성전자 5~7배, SK하이닉스 6~8배로 판단합니다. 두 회사는 구조적 수요가 커진 시크리컬 기업입니다. 과거 메모리 사이클로만 평가하기도 어렵고, NVIDIA와 TSMC의 배수를 그대로 적용할 단계도 아닙니다.
가격은 2026년 10월 23일 정규장 종가이고, 한국 EPS는 같은 날 수집한 WiseReport/FnGuide 집계입니다. 적정 범위는 시장 컨센서스가 아니라 아래 가정으로 계산한 저희 판단입니다.
| 구분 | 삼성전자 | SK하이닉스 |
|---|---|---|
| 종가 | 215,500원 | 1,277,000원 |
| 2027년 예상 EPS | 68,241원 | 453,943원 |
| 재계산한 현재 PER | 3.16배 | 2.81배 |
| 이번 분석의 적정 PER | 5~7배 | 6~8배 |
| 모형 중앙값 | 5.64배 | 6.54배 |
| 정상화한 미래 EPS에 적용할 PER | 10~12배 | 11~13배 |
5~7배와 10~12배는 서로 모순되지 않습니다. 전자는 높은 2027년 예상 이익을, 후자는 그 뒤 낮아진 정상화 이익을 분모로 씁니다.
먼저 볼 다섯 가지
- 쟁점은 사이클이 사라졌느냐가 아니라 정상화한 뒤 이익이 얼마나 남느냐입니다. HBM과 장기계약은 이익의 가시성을 높이지만, 신규 공급과 수율, 세대 전환, 가격 재협상은 그대로 남습니다.
- 현재 PER 3.16배와 2.81배는 저평가의 증거가 아니라 질문입니다. 분모가 고점 이익이기 때문입니다. 가격을 기준 모형에 맞추려면 정상화 EPS가 2027년의 삼성 약 25%, SK하이닉스 약 18%까지 내려가야 합니다. 이 값은 역산일 뿐 시장의 감익 전망이 아닙니다.
- 기준안도 낙관을 품고 있습니다. 계산된 가치의 약 80%가 2028년 말 이후의 가치에서 나옵니다.
- SK하이닉스 2분기 순이익 93.92조원에는 금융상품 평가이익 53.24조원이 들어 있습니다. 반복되는 영업이익으로 읽으면 안 됩니다.
- 낮은 PER이 손실 방어선은 아닙니다. 약세 스트레스에서 적정 배수는 삼성 2.21배, SK하이닉스 1.84배까지 내려갑니다.
쟁점은 사이클의 소멸이 아니라 정상화 뒤에 남는 이익입니다
달라진 점은 분명합니다. 수요의 바탕이 AI 서버로 바뀌었고, HBM은 제품이 복잡해 고객 인증이 필요합니다. 설비와 패키징에는 제약이 있고, 장기계약과 선급금 구조가 생겼습니다. 이 요소들은 과거보다 이익의 가시성을 길게 만들 수 있습니다.
남은 것도 분명합니다. 범용 제품은 서로 대체되고, 웨이퍼 배분과 신규 공급, 수율 개선은 시차를 두고 반응합니다. 고객에게도 투자수익률 제약이 있습니다. HBM도 세대가 바뀌면 다시 경쟁하고 가격을 다시 협상합니다.
장기계약은 물량, 가격 범위, 재협상 조건을 나눠 읽어야 합니다. Micron의 공시가 좋은 예입니다. 전략 고객 계약은 물량을 의무화한 인수 계약(take-or-pay)이지만, 가격은 고정이거나 주기적으로 협상되고 대부분 상하한 범위 안에 있습니다.1
그래서 두 극단 모두 피해야 합니다. “AI 수요가 늘므로 지금의 초과이익이 영구히 이어진다"는 가정은 과합니다. “메모리는 시크리컬이므로 언제나 2~3배가 적정하다"는 주장은 현금 회수와 정상 이익이 더 높아질 가능성을 무시합니다.
과거 사이클의 폭을 보면 정상화 가정이 왜 중요한지 보입니다. 삼성전자의 연결 영업이익률은 2018년 24.2%(58.89조원 ÷ 243.77조원)에서 2023년 2.5%(6.57조원 ÷ 258.94조원)로 내려갔습니다. SK하이닉스는 2018년 51.5%(20.84조원 ÷ 40.45조원)에서 2023년 영업손실률 23.6%(영업손실 7.73조원 ÷ 매출 32.77조원)까지 변했습니다.2
지금은 사업 규모가 커졌으므로 과거 이익의 절대 평균을 그대로 쓰지 않습니다. 현재 규모에서 유지될 가격, 마진, 현금화를 추정했고, 정상화가 한꺼번에 일어난다고도 가정하지 않았습니다.34
삼성전자는 사업군이 다양하지만 현재 이익은 다각화돼 있지 않습니다. 2분기 DS 부문 영업이익은 89.2조원으로 연결 영업이익 89.5조원의 약 99.7%입니다.5 비메모리 사업이 지금의 메모리 사이클을 충분히 상쇄한다고 보기는 어렵습니다. 반면 순현금과 비메모리 회복 가능성은 별도의 완충 요인입니다. SK하이닉스는 HBM과 서버 메모리의 질을 인정하되 제품 집중 위험이 남습니다.6
여섯 회사의 배수 차이는 이익이 얼마나 오래 지켜지느냐로 설명됩니다
아래 표는 2027년 부근 이익을 놓고 비교한 참고값이며 순위표가 아닙니다. 한국은 WiseReport/FnGuide 집계이고 미국은 yfinance 집계입니다. NVIDIA와 Micron은 회계연도 추정치를 달력연도로 바꾼 근사치입니다. 미국 EPS가 GAAP인지 조정 기준인지, TSM 추정치의 기준일이 언제인지는 확인하지 못했습니다. 정밀한 상대 저평가율 비교로 읽으면 안 됩니다.
| 회사 | 10/23 종가 | 원래 추정 EPS와 기간 | 가격 ÷ EPS | 2027 달력연도 근사 |
|---|---|---|---|---|
| 삼성전자 | 215,500원 | CY2027 68,241원, CY2028 76,413원 | 3.16배 | 3.16배 |
| SK하이닉스 | 1,277,000원 | CY2027 453,943원, CY2028 500,960원 | 2.81배 | 2.81배 |
| Micron | 877.55달러 | FY2027 176.55달러, FY2028 206.89달러 | 4.97배, 4.24배 | 약 4.70배 |
| NVIDIA | 210.96달러 | FY2027 9.31달러, FY2028 15.92달러 | 22.65배, 13.26배 | 약 13.73배 |
| TSM ADR | 418.51달러 | CY2027 23.39달러 | 약 17.89배 | 약 17.89배 |
| Intel | 86.96달러 | FY2027 2.11달러 | 약 41.17배 | 약 41.17배, 의미 제한 |
NVIDIA의 달력연도 근사치는 (FY27 EPS + 11 × FY28 EPS) ÷ 12 = 15.36달러, Micron은 (8 × FY27 EPS + 4 × FY28 EPS) ÷ 12 = 186.66달러입니다. 월별 이익이 균등하다는 가정이며 공급자의 달력연도 컨센서스가 아닙니다. 이 표의 PER을 같은 12개월 선행 기준으로 읽으면 안 됩니다.
이 그림에서 볼 것은 한국 메모리 두 회사가 Micron의 약 60~67% 수준이라는 점입니다. 다만 같은 배수가 곧 같은 가치라는 뜻은 아닙니다. 배수는 이익이 얼마나 오래, 얼마나 확실하게 지켜지느냐에 따라 달라집니다.
| 회사 | 배수를 지탱하는 논리 | 배수를 제한하는 논리 |
|---|---|---|
| 삼성전자 | 메모리 규모, HBM 확대, 순현금과 자본배분 여력 | 현재 이익의 메모리 집중, 범용 메모리, 비메모리 수익성 |
| SK하이닉스 | HBM과 서버 메모리, 고객 공동 설계, 장기계약 | 메모리 집중, 세대별 경쟁, 범용 가격과 증설, 비영업 손익 |
| Micron | HBM과 선단 메모리, 계약과 현금 창출 | 기록적 가격과 마진의 정상화, 대규모 투자 |
| NVIDIA | CUDA, 개발도구, 네트워크, 시스템의 전환비용, 설계 전문(fabless) 구조 | AI 설비투자 집중, 고객 자체 ASIC, 매출채권, 수출 규제 |
| TSMC | 선단공정, 수율, 고객 설계 연계, 고객과 경쟁하지 않는 제조 모델 | 자본집약도, 해외 공장 원가, 지정학 |
| Intel | CPU 회복과 외부 파운드리 성공이라는 옵션 | 작은 EPS 분모, 적자, 현금 소요, 희석 |
Micron이 가장 가까운 비교 대상입니다. NVIDIA와 TSMC는 장기 이익을 지키는 조건을 보여 주는 기준점입니다. 한국 메모리의 배수를 이 둘에 맞춰 끌어올리는 근거로 쓰면 안 됩니다.
Micron의 2026 회계연도 조정 잉여현금흐름은 623.08억 달러로 현금 창출이 강합니다.7 다만 같은 회계연도에 받은 고객 예치금 127.47억 달러는 거의 전부가 2029~2031년에 반환될 예정입니다. 고객이 최소 구매 의무를 채우지 못하면 회사가 예치금의 일부 또는 전부를 가질 수 있습니다.1 이 현금을 영구 수익처럼 다룰 수는 없습니다. 미국 상장, 자본배분, 계약 구조의 차이는 비교에 필요한 조정 항목이지만 한국 메모리가 받는 큰 할인을 전부 설명하지는 못합니다.
NVIDIA의 프리미엄은 GPU 수요만이 아니라 소프트웨어, 네트워크, 시스템을 함께 바꾸는 비용에서 나옵니다. 다만 NVIDIA도 AI 투자 사이클에서 자유롭지 않습니다. 고객 집중과 매출채권 위험이 있습니다.8 높은 마진과 전환비용은 경기 변동을 없애지 못합니다. 정상화 뒤에 남을 이익을 지지할 뿐입니다.
TSMC의 3분기 영업이익률은 58.7%입니다.9 선단공정과 고객 설계 연계는 이익의 지속성을 뒷받침하지만, 대규모 투자와 해외 공장 원가가 따라옵니다. 어떤 설계사가 이기든 제조 수요를 받는 위치도 중요합니다. 삼성의 파운드리에 같은 배수를 주려면 수익성, 외부 고객, 수율의 증거가 먼저 필요합니다.
Intel의 높은 PER은 좋은 사업의 증거가 아닙니다. 2분기 파운드리 매출 57.65억 달러 가운데 외부 고객 매출은 2.93억 달러로 약 5%이고, 영업손실은 20.89억 달러입니다.10 회사 전체의 2분기 GAAP 주당손실은 2.16달러였습니다. 낮은 EPS 분모와 회복 옵션이 배수를 높였을 뿐입니다. 제품 사업의 정상 이익 가치에 파운드리 성공 가능성을 더하고, 미래 현금 소요와 순차입, 희석을 빼는 합산 평가가 맞습니다.
적정 배수는 가까운 현금과 정상화 뒤 가치를 나눠 계산했습니다
아래 모형은 주관 가정에 기반한 이익·현금화 모형입니다. 완전한 회사 가치 평가(DCF)가 아니고 컨센서스 적정가도 아닙니다. 2027~2028년에 실제로 지급할 수 있는 현금과, 2028년 말에 정상화 이익에 매길 가치를 따로 현재가치로 바꿔 더합니다.
현재 적정 PER = f ÷ (1+r)^t1 + [f × (E28 ÷ E27) + M × q] ÷ (1+r)^t2
- E27, E28: 2027년과 2028년 주당 이익 집계입니다. 삼성 68,241원과 76,413원, SK하이닉스 453,943원과 500,960원입니다.
- t1, t2: 10월 23일부터 2027년 말, 2028년 말까지의 기간입니다. 각각 1.1882년과 2.1903년입니다.
- f: 2027~2028년 이익 가운데 재투자와 현금화 마찰을 뺀 분배가능 현금의 비율입니다. 실제 배당률이 아닙니다.
- q: 2029년의 반복 가능한 정상화 EPS를 2027년 EPS로 나눈 값입니다.
- M: 2028년 말에 정상화 EPS에 적용하는 PER입니다. 2027년 고이익에 적용하는 PER과 다릅니다.
- r: 이행 기간의 요구수익률입니다.
| 모형 가정과 결과 | 삼성전자 | SK하이닉스 |
|---|---|---|
| 2027~2028년 이익의 현금 환산율 f | 65% | 70% |
| 2029년 정상 EPS ÷ 2027년 EPS (q) | 55% | 60% |
| 정상화 EPS (E29) | 37,533원 | 272,366원 |
| 정상화 EPS에 적용하는 말기 PER (M) | 10.5배 | 11.5배 |
| 이행기간 요구수익률 (r) | 12.0% | 12.5% |
| 2027~2028년 현금의 현재가치 ÷ 2027 EPS | 1.136배 | 1.205배 |
| 정상화 이후 가치의 현재가치 ÷ 2027 EPS | 4.506배 | 5.331배 |
| 합계, 현재 적정 PER | 5.642배 | 6.536배 |
이 표에서 볼 점은 합계의 약 80%가 정상화 이후 가치라는 것입니다. 계산 결과가 아니라 q와 M이라는 두 가정이 판단의 대부분을 정합니다.
모형은 지급한 현금을 말기 가치에 다시 넣지 않습니다. 정상화 EPS도 지급된 현금에서 생기는 이자와 일회성 평가이익을 뺀 반복 이익으로 정의했습니다. 별도의 순현금 가산은 하지 않았고, 2026년 남은 기간의 현금흐름과 초과자산도 따로 평가하지 않았습니다. 이중계산을 막기 위한 가정이며, 실제 자본배분을 확인한 것은 아닙니다.
SK하이닉스가 내놓은 정책은 2025~2027년 누적 잉여현금흐름의 50% 초과 환원입니다.11 순이익의 50%와는 다르고, 위 표의 f 70%와도 같은 개념이 아닙니다. 실제 지급과 자사주 취득, 소각이 확인돼야 자본배분 할인을 줄일 근거가 됩니다.
정상화 PER의 기준은 현재 고점 이익의 단순 역사 평균이 아닙니다. 안정기 선행 PER = (1 − g ÷ ROE) ÷ (ke − g) 식에 정상 ROE 15~30%, 장기 성장률 2~3%, 안정기 자기자본비용 10~12%를 넣으면 약 8.7~12.9배가 나옵니다. 모두 분석 가정입니다.
SK하이닉스에는 HBM과 서버 메모리의 차별화를 인정해 정상 배수 범위의 위쪽을 썼습니다. 순수 메모리 집중 위험은 더 높은 이행기간 할인율로 반영했습니다. 삼성에는 순현금과 회복 가능성이 있지만, 비메모리 사업에 TSMC식 프리미엄을 미리 주지는 않았습니다.
선택 범위는 삼성 q 50~65%, M 10~11.5배에서 5.04~6.97배, SK하이닉스 q 55~70%, M 11~12.5배에서 5.88~7.97배입니다. 다른 변수는 기준값에 고정했습니다. 판단에 쓰기 쉽게 삼성 5~7배, SK하이닉스 6~8배로 둡니다. 이 범위는 신뢰구간이 아닙니다.
이 기준안도 낙관적 요소를 포함합니다
기준안은 정상화한 뒤에도 과거보다 높은 사업 규모와 수익성이 남는다고 가정합니다. 현재 예상 매출과 총순익의 관계를 고정해 읽으면 삼성 q 55%는 약 26%, SK하이닉스 q 60%는 약 39%의 총순익률에 해당합니다. 삼성은 과거 사이클 고점보다 높은 수준이고 SK하이닉스는 과거 고점 부근입니다.
동시에 2029년 정상 EPS는 2028년 컨센서스보다 삼성 약 51%, SK하이닉스 약 46% 낮습니다. 급격한 정상화를 가정한 것입니다. 실제 정상화 시점과 경로는 확인되지 않았습니다.
계산 가치의 약 80%가 말기 가정에 기대므로, 5~7배와 6~8배를 객관적으로 확정된 숫자로 받아들이면 안 됩니다. 장기 이익의 지속성을 검증하는 일이 가장 중요합니다.
하이닉스는 순이익의 질부터 확인해야 합니다
SK하이닉스의 2분기 순이익은 93.92조원이고 영업이익은 60.54조원입니다. 차이를 만든 것은 금융수익입니다. 반기 연결재무제표 주석을 보면 2분기 금융수익 65.86조원 가운데 금융상품 평가이익이 53.24조원, 배당수익이 10.03조원입니다.12
이를 반복되는 메모리 영업이익으로 취급할 수 없습니다. 2027~2028년 EPS 집계가 이런 비영업 항목을 어떻게 조정했는지는 공개 DB 정보만으로는 확인되지 않습니다. 최근의 높은 순이익률과 ROE를 영구화하거나, 이를 근거로 NVIDIA 수준의 배수를 붙이지 않았습니다.
PBR도 보조 지표입니다. 2026년 예상 주당순자산을 쓰면 삼성 1.98배(215,500원 ÷ 108,812원), SK하이닉스 2.41배(1,277,000원 ÷ 530,869원)입니다.13 예상 이익은 급증하는데 장부가는 그만큼 따라가지 못해서 낮은 2027년 PER과 함께 나타납니다. 2026년 예상 ROE를 영구화해 PBR을 정당화하거나 과거 PBR 하단을 오늘의 바닥으로 쓰지 않았습니다. EBITDA 배수도 대규모 유지·성장 투자를 무시하면 메모리를 과대평가할 수 있습니다.
현재 가격은 감익 전망의 증거도 바닥의 증거도 아닙니다
현재 가격은 2027년 예상 이익의 삼성 3.16배, SK하이닉스 2.81배입니다. f, r, M, E28을 기준값에 두고 현재 가격에 맞는 q를 역산하면 삼성 약 24.7%, SK하이닉스 약 18.1%입니다. 모형의 조건부 잔차이지 시장이 그만큼의 감익을 예상한다는 뜻이 아닙니다.
바닥이 확인됐다는 뜻도 아닙니다. EPS가 과대 추정됐거나 현금 회수가 낮거나 자본배분 할인이 더 크면, 같은 가격을 다른 조합으로 설명할 수 있습니다.
| 모형 | 삼성 현재가치 ÷ E27 | SK하이닉스 현재가치 ÷ E27 | 주요 조건 |
|---|---|---|---|
| 약세 스트레스 | 2.21배 | 1.84배 | E28 ÷ E27을 0.75와 0.65로 낮춤, q 25%와 20%, 현금화 50%, 정상 PER 8배, 할인율 14%와 15% |
| 기준 | 5.64배 | 6.54배 | 위 표의 가정 |
| 강세 스트레스 | 10.22배 | 11.08배 | q 85%와 90%, 현금화 75%와 80%, 정상 PER 13배와 13.5배, 할인율 10.5%와 11% |
스트레스는 확률을 붙이지 않은 가상 경로입니다. 약세 값은 손실의 하한이 아닙니다. 2027년과 2028년 EPS를 함께 30% 낮추고 나머지 비율을 고정하면 기준 가치도 같은 30% 낮아집니다. 현재의 낮은 PER이 손실을 막아 주지는 않습니다. 이 값은 목표주가가 아니라 배수와 EPS 가정의 산술 결과입니다.
배수를 바꿀 신호는 2028년 이후의 가격·물량·현금입니다
배수를 높일 근거는 네 가지입니다. 2028년 이후 계약의 가격과 물량 조건이 구체화되는 것, 반복 이익과 현금흐름이 확인되는 것, 희석 없이 실행되는 자본배분, 증설 뒤에도 유지되는 수익성입니다.
낮출 근거도 네 가지입니다. 연간 EPS 하향이 이어지는 것, 장기계약의 가격 재협상이나 이연, 범용 DRAM 공급과잉, 가동과 전력의 지연입니다. 비영업 손익을 걷어낸 뒤 드러나는 이익 공백도 여기에 들어갑니다. 고점 이익에 배수만 높인다고 가치가 생기지 않습니다.
10월 28일 SK하이닉스, 29일 삼성전자의 상세 실적 발표에서 가격, 계약, 설비투자, 반복 이익을 다시 대조합니다.14 10월 30일에는 EPS 집계와 f, q, M의 범위를 점검하겠습니다. 이 일정은 연구 점검일이며 투자 실행과 무관합니다.
확인하지 못한 것
- 미국 EPS의 회계 기준(GAAP 또는 조정)과 TSM 최신 추정치의 기준일입니다.
- 한국 2027~2028년 EPS 집계가 비영업 항목을 어떻게 조정했는지입니다.
- 삼성과 SK하이닉스의 연결 총순익을 지배주주 EPS로 바꾸는 작업은 하지 않았습니다.
- 2028년 이후 계약의 가격과 현금화입니다.
- Intel은 주식수 관측치 차이가 남아 있어 EV/Sales와 정확한 적정 PER을 확정하지 않았습니다.
가격 ÷ EPS는 곱셈 역산으로, 할인 모형은 현금과 말기 가치를 나눠 더하는 방식과 단일 식으로 교차 계산했습니다. 이 글의 수치는 게시 전에 코드로 다시 계산했습니다. Micron, SK하이닉스, TSMC, Intel의 핵심 수치는 공시 원문으로 다시 확인했습니다. 기업 IR은 회사 관점의 자료이고 공급 부족 전망은 경영진 전망입니다. 증권사와 집계 컨센서스에는 이해관계와 추정 오차가 있을 수 있습니다.
Disclaimer: For research and information purposes only. Not investment advice. Names cited are for analytical illustration; readers should perform their own due diligence and consult licensed advisors before any investment decision.
Micron 2026 회계연도 연차보고서(10-K). 전략 고객 계약은 물량을 의무화한 인수 계약이며 가격은 고정이거나 주기적으로 협상됩니다. 대부분의 계약은 가격 상하한 범위가 있습니다. 예치금은 “거의 전부가 2029~2031년에 상환될 예정"이고, 고객이 최소 구매 의무를 채우지 못하면 회사가 전부 또는 일부를 보유할 수 있다고 적혀 있습니다. ↩︎ ↩︎
삼성전자 2018년 연차 공시와 2023년 실적, SK하이닉스 2018년 실적과 재무자료. 단위는 조원입니다. ↩︎
Damodaran, Normalized earnings. 정상화 이익 추정 방법론입니다. ↩︎
McKinsey, How to value cyclical companies. 사이클 기업의 시나리오 접근입니다. ↩︎
삼성전자 2026년 2분기 실적 발표 자료. DS 부문 영업이익 89.2조원, 연결 영업이익 89.5조원입니다. ↩︎
SK하이닉스 2026년 2분기 경영실적. 매출 79.3187조원, 영업이익 60.5426조원, 순이익 93.9226조원입니다. ↩︎
Micron 2026 회계연도 4분기 실적 발표. 조정 잉여현금흐름은 연간 62,308백만 달러, 4분기 33,199백만 달러입니다. 연간 현금흐름표의 고객 계약부채 예치금 수령액은 12,747백만 달러입니다. ↩︎
TSMC 2026년 3분기 실적 발표. 영업이익률 58.7%입니다. ↩︎
Intel 2026년 2분기 실적 발표와 분기보고서(10-Q). 파운드리 외부 고객 매출 293백만 달러는 10-Q에서 확인했습니다. ↩︎
SK하이닉스 반기 공시(SEC Form 6-K)의 연결재무제표 주석입니다. 2분기 금융수익 65,858,814백만원 가운데 금융상품 평가이익 53,237,425백만원, 배당수익 10,027,945백만원입니다. ↩︎
삼성전자 WiseReport와 SK하이닉스 WiseReport. 2026년 10월 23일 수집한 FnGuide 집계입니다. 2027~2028년 EPS와 2026년 예상 주당순자산을 포함합니다. ↩︎
SK하이닉스 3분기 실적 컨퍼런스콜 안내(2026-10-28 오전 9시)와 삼성전자 IR 일정(2026-10-29 오전 10시). ↩︎