삼성전자는 10월 30일 종가 220,500원으로 마감했습니다. 2026년 예상 주당순이익 기준 PER은 4.8배, 2027년 컨센서스 기준으로는 3.1배입니다. 6월 18일 종가 고점은 362,500원이었습니다.
PER 3배라는 숫자를 보면 “이 정도면 바닥"이라는 말이 먼저 나옵니다. 그런데 같은 가격을 거꾸로 풀면 다른 그림이 나옵니다. 정상 배수 8배를 대입하면 시장은 2028년 주당순이익을 2027년 예상치보다 약 60% 낮게 넣고 있습니다. 시장은 AI 메모리 이익을 의심하지 않습니다. 2026~27년을 2년짜리 급등으로 보고, 그 뒤 이익의 절반 이상이 사라진다고 가격을 매기고 있습니다.
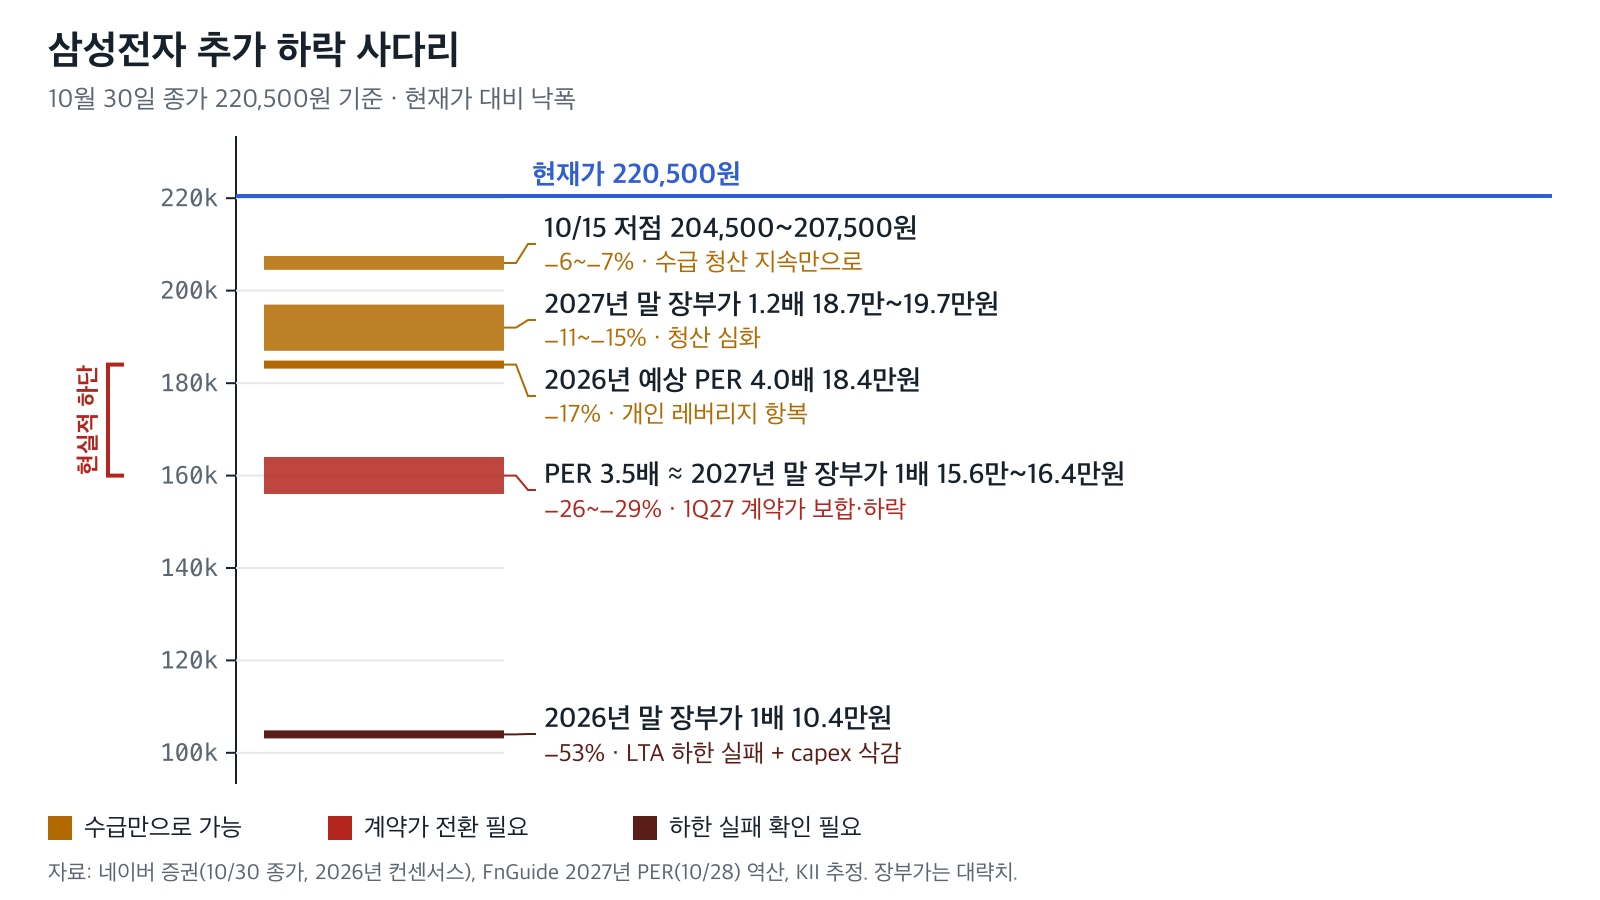
저희 판단: 더 떨어질 수는 있습니다. 수급 청산과 2027년 1분기 계약가 둔화만으로 닿을 수 있는 현실적 하단은 16만~18.4만원(현재가 대비 −17~−27%)입니다. 10만원대(2026년 말 장부가 1배)는 장기계약(LTA) 가격 하한이 실제로 깨지고 하이퍼스케일러가 2027년 설비투자를 깎는 것이 보여야 열리며, 2027년 하반기 전에는 그 증거가 나올 경로가 없습니다. 2027년 1분기 범용 D램 계약가가 오르고 HBM4 단가가 계단식으로 오르면 이 하단 판단은 쓸모가 없어지고, 계약가가 보합·하락으로 돌아서면 16만원대 구간이 열립니다.
- 지금 가격은 2028년 감익 약 60%를 넣은 값입니다. 10월 28일 FnGuide 기준 2027년 PER 3.2~3.4배로 계산해도 57~60%가 나옵니다.
- 과거 두 사이클의 바닥은 감익이 확인된 뒤 정점 이익의 약 6배, 장부가 약 1배에서 형성됐습니다. 지금은 감익이 보이기 전인데 이미 그 아래입니다.
- 시장의 감익 확신은 방향에는 근거가 있습니다. 크기와 시점에는 근거가 약합니다. 장기계약 하한과 연간 HBM 가격 구조를 0으로 쳤기 때문입니다.
- 판정을 가를 변수는 2027년 1분기 범용 D램 계약가 방향과 1월 말 이사회에서 나올 장기계약 범위·HBM4 연간 단가입니다.
PER 3배를 거꾸로 풀면 2028년 이익 60% 감소가 나옵니다
먼저 같은 가격이 어떤 이익 추정을 깔고 있는지 봅니다. 2026년 컨센서스는 네이버 증권 11월 1일 조회값입니다. 2027년 예상 주당순이익 약 72,000원은 10월 28일 FnGuide 2027년 PER 3.2배(10월 29일 종가 230,500원)에서 역산했습니다. 2027년 영업이익 555조원은 키움증권 10월 8일 추정입니다.
| 기준 | 주당순이익 | PER | 근거 |
|---|---|---|---|
| 2026년 컨센서스 | 45,983원 | 4.8배 | 네이버 증권 집계 |
| 2027년 컨센서스(영업이익 555조원) | 약 72,000원 | 3.1배 | FnGuide 10월 28일 역산 |
| 2027년 강세 가정(영업이익 700조원) | 약 85,000원 | 2.6배 | 저자 추산 |
이 가격을 정상 배수로 나누면 시장이 넣은 이익이 나옵니다.
| 풀이 | 산식 | 결과 | 뜻 |
|---|---|---|---|
| 정상 배수 8배 | 220,500 ÷ 8 | 2028년 주당순이익 약 27,600원 | 2027년 예상 대비 약 62% 감소 |
| 정상 배수 10배 | 220,500 ÷ 10, × 67.4억주 ÷ 전환율 0.78 | 정상화 영업이익 약 190조원 | 2018년 정점 58.9조원의 약 3.2배 |
정상 배수 8배를 쓰면 시장이 넣은 2028년 영업이익은 약 240~250조원입니다(주당순이익 27,600~28,800원 × 67.4억주 ÷ 0.78). 2027년 영업이익 555조원에서 2019년형 붕괴가 오면 2028년 영업이익은 약 210~325조원이 됩니다. 지금 가격은 이미 그 범위 안에 있습니다.
시장의 주장은 “AI 메모리 이익이 가짜"가 아닙니다. 그 이익이 두 해 동안만 이어지고 그 뒤 절반 이상이 사라진다는 주장입니다.
과거 바닥은 감익이 보인 뒤 6배였고, 지금은 보이기 전인데 4.8배입니다
시장이 지금 얼마나 세게 할인하고 있는지 보려면 과거 사이클과 비교해야 합니다. 아래 과거 수치는 저자가 정리한 근사치입니다. 이 글을 쓰면서 1차 자료로 다시 대조하지는 않았습니다.
| 시점 | 정점 이익 대비 PER | 장부가 배수(PBR) | 그때 상황 |
|---|---|---|---|
| 2019년 1월 저점(약 36,850원) | 약 6.1배(2018년 주당순이익 6,024원) | 약 1.0배 | 4분기 감익이 이미 확인된 뒤 |
| 2022년 9월 저점(약 51,800원) | 약 6.4배(2022년 주당순이익 8,057원) | 약 1.0배 | 3분기 가이던스 하향 뒤 |
| 2017년 11월 고점(약 57,220원) | 2018년 예상 약 8배 | 시장이 정점을 의심했고 결과는 맞았음 | |
| 2021년 1월 고점(약 96,800원) | 2021년 예상 약 17배 | 시장이 낙관했고 결과는 틀렸음 | |
| 2026년 10월 30일 | 2026년 예상 4.8배 | 2.56배 | 이익은 아직 증가 중(3분기 107조원, 4분기 컨센서스 116조원) |
과거 두 번의 바닥은 감익이 눈에 보인 뒤에 정점 이익의 약 6배에서 만들어졌습니다. 지금은 감익이 보이기 전인데 이미 4.8배입니다. 할인의 강도는 시장이 정점을 의심해 맞혔던 2017년 11월(8배)보다 큽니다.
수급만으로 닿을 수 있는 하단은 16만~18.4만원입니다
하락 사다리는 PER과 장부가(BPS)를 기준으로 세웠습니다. 2026년 말 BPS는 2분기 86,052원에 3분기 순증(주당순이익 13,504원 − 배당 4,601원)과 4분기 순증(컨센서스 영업이익 116.3조원 × 0.78 ÷ 67.4억주 ≈ 13,460원 − 배당 약 4,600원)을 더한 약 10.4만원입니다. 2027년 말 BPS는 여기에 2027년 예상 주당순이익 72,000원을 더하고 배당 1.2만~2.0만원(2027년 정책 미발표)을 빼 약 15.6만~16.4만원입니다. 환산손익과 자사주 매입의 영향은 빼서 대략치입니다.
| 수준 | 가격 | 현재가 대비 | 필요한 조건 |
|---|---|---|---|
| 10월 15일 저점(종가·장중) | 207,500 / 204,500원 | −6~−7% | 수급 청산이 이어지는 것만으로 가능 |
| 2027년 말 장부가 1.2배 | 약 187,000~197,000원 | −11~−15% | 청산 심화, 개인 레버리지 항복 |
| 2026년 예상 PER 4.0배 | 약 184,000원 | −17% | 같은 조건 |
| 2026년 예상 PER 3.5배 ≈ 2027년 말 장부가 1.0배 | 약 156,000~164,000원 | −26~−29% | 2027년 1분기 계약가 보합·하락 전환이 보일 때 |
| 2026년 말 장부가 1.0배(과거형 바닥) | 약 104,000원 | −53% | 장기계약 하한 실패와 하이퍼스케일러 설비투자 삭감이 확인될 때 |
2028년 감익 폭에 따라 가격이 어떻게 달라지는지도 계산했습니다. 기준은 2027년 예상 주당순이익 72,000원입니다.
| 2028년 감익 | 2028년 주당순이익 | 6배 적용 | 8배 적용 |
|---|---|---|---|
| −30% | 50,400원 | 302,000원 | 403,000원 |
| −60%(현재 가격이 넣은 값) | 28,800원 | 173,000원 | 230,000원 |
| −75% | 18,000원 | 108,000원 | 144,000원 |
16만~18.4만원 구간은 수급과 심리만으로 닿을 수 있어 현실적입니다. 그 아래로 가려면 2028년 감익 75% 이상을 가격에 넣어야 합니다. 2027년 HBM은 합의된 가격으로 다 팔렸고, 4분기 범용 D램 계약가는 여전히 10~15% 오르고 있습니다. 이 상태에서는 2027년 하반기 전에 75% 감익의 증거가 나올 경로가 보이지 않습니다.
시간도 하단을 올립니다. 장부가는 분기마다 약 9,000원씩 늘어납니다. 장부가 1배라는 과거형 바닥 자체가 분기마다 올라옵니다.
시장의 감익 확신은 방향에는 근거가 있고, 크기와 시점에는 근거가 약합니다
방향의 근거는 기저율입니다. 저자가 정리한 과거 기록으로는, 지난 30년간 메모리 상승 사이클은 모두 영업이익 50~85% 감소로 끝났습니다. 주가는 이익 정점보다 약 9~15개월 먼저 꺾였습니다(2017년 11월 고점 뒤 2018년 3분기 이익 정점, 2021년 1월 고점 뒤 2022년 상반기 이익 정점). 이번 종가 고점은 6월 18일입니다. 같은 선행 폭을 적용하면 시장은 이익 정점을 2027년 중반으로 보고 있습니다. 이것이 가격에 들어 있는 암묵적 주장입니다.
그 주장을 받치는 사실은 이렇습니다.
| 사실 | 판정 | 근거 |
|---|---|---|
| 구매자 D램 재고 축적, 4분기 말 정상보다 누적 2~9주 많음 | 확인 | TrendForce(클라우드·PC 제조사), HPE 분기보고서 |
| 소비자용 낸드와 일부 DDR4 가격 하락 전환 | 확인 | 시장 가격 조사(10월 16일) |
| 하이퍼스케일러 자금이 영업현금에서 차입·외부 조달로 이동(알파벳 잉여현금흐름 −91억달러, 메타 975억달러 조달, 아마존 잉여현금흐름 적자 전환) | 확인 | 각사 분기보고서·채권 발행 서류 |
| 환율 영향: 3분기 영업이익 약 −10조원, 4분기도 비슷한 역풍 | 확인 | 삼성전자 뉴스룸 |
| 삼성전자 D램 매출의 86%가 범용, 계약가 전환에 SK하이닉스보다 더 노출 | 확인 | 저자 분석(10월 30일) |
| CXMT 4F² 시제품 검증 완료 | 부분 확인(단일 보도) | 11월 1일 보도 |
반대 사실도 같은 무게로 있습니다.
| 사실 | 판정 | 근거 |
|---|---|---|
| DDR5 16Gb 현물가 61.5달러 보합, 하락 아님 | 확인 | 10월 31일 현물 시세 |
| 4분기 범용 D램 계약가 10~15% 상승 지속 | 확인 | TrendForce, 9월 30일 |
| 3분기 실적 발표 뒤 2027년 추정치 상향 | 확인 | 증권사 추정 집계 |
| 2027년 HBM 합의 가격으로 완판, 장기계약 10곳 체결·10곳 협의, 공급 부족은 2028년까지. SK하이닉스는 2029년분까지 판매 | 확인(회사 발표) | 삼성전자 3분기 IR, SK하이닉스 뉴스룸 |
| 2018년과 2022년에는 없던 장기계약 하한과 HBM 연간 가격 구조 | 확인 | 7월 30일 실적 발표 녹취 |
저희 입장은 이렇습니다. 시장이 넣은 2028년 60% 감익은 장기계약 하한과 연간 계약 구조를 0으로 친 값이라 과합니다. 다만 하한이 하락 국면에서 지켜진 선례는 없습니다. 태양광 폴리실리콘의 선수금 장기계약은 재협상과 소송으로 끝났습니다. 시장이 검증 전에 그 하한을 돈 주고 사지 않는 것은 합리적입니다. 장기계약이 물량은 묶었지만 이익 하한까지 묶었는지는 아직 증명되지 않았습니다(장기계약 분석).
그래서 판정은 일정에 묶입니다.
- 상향으로 뒤집히는 조건: 2027년 1분기 계약가 상승 지속과 HBM4 계단식 인상이 함께 확인되면 “2026년 정점” 가설이 무너집니다. 주가는 2027년 예상 PER 5배 이상(36만원 이상)으로 돌아갈 수 있습니다.
- 하향을 확인하는 조건: 2027년 1분기 계약가 보합·하락, 구매자 재고 9주 초과, 하이퍼스케일러 2027년 설비투자 삭감 중 하나가 나오면 16만~18.4만원 구간이 열립니다.
- 그 전까지의 하락은 이익 전망 변화보다 수급의 몫입니다. 반도체 청산은 진행 중이지만 개인 레버리지의 항복은 아직 보이지 않습니다. 골드만삭스 프라임 브로커리지 기준 헤지펀드 숏 레버리지는 5년 99백분위이고, 미국 개인은 2주 동안 3배 반도체 ETF(SOXL)를 93억달러 샀습니다.
2027년 1분기 말까지의 경로는 계약가가 가릅니다
남은 다섯 달의 가격 경로를 신호와 문턱으로 나눴습니다. 기본 경로는 A와 B입니다. C는 계약가 전환이 보여야 열리고, D는 꼬리 위험입니다.
| 경로 | 근거 신호 | 문턱 |
|---|---|---|
| A. 수급 주도로 18.4만~20.7만원을 찍고 회복 | 청산 진행, 개인 레버리지 미항복, 10월 30일 미국 반도체 급락의 11월 2일 반영 | 10월 15일 장중 저점 204,500원 이탈 |
| B. 20만원 위에서 버티고 1월 이사회·1분기 계약가 확인 뒤 재평가 | 4분기 계약가 10~15% 상승, 2027년 추정치 상향, 10월 29일 이전 외국인 현물 사흘 순매수 | 2027년 1분기 계약가 +5% 이상 |
| C. 업황 전환 확인으로 16만~18.4만원 | 소비자 낸드·DDR4 하락 확산, 구매자 재고 9주 초과 | 2027년 1분기 계약가 보합·하락 |
| D. 장기계약 하한 실패와 설비투자 삭감으로 14.4만원 미만 | 하이퍼스케일러 2027년 설비투자 가이던스 삭감 | 하한 재협상 보도 |
다음 판정 일정
| 사건 | 시점 | 기본값 | 상향 판정 | 하향 판정 |
|---|---|---|---|---|
| 4분기 잠정실적 | 2027년 1월 초 | 영업이익 116.3조원(컨센서스, 2차 인용) | 환율 역풍을 넘어 120조원 이상 | 110조원 미달 |
| 1월 말 이사회 | 2027년 1월 말 | 잔여 55~75조원 중 소각 30조원 이상 | 장기계약 범위·HBM4 단가 공개 동반 | 소각 30조원 미달, 우선주 비중 12% 이하 |
| 2027년 1분기 범용 D램 계약가 | 2026년 12월 말~2027년 1월 | +5~10%(저자 추정) | 상승 지속 | 보합·하락 |
| 구매자 재고 | 분기 보고서·TrendForce | 누적 2~9주 | 축소 | 9주 초과 |
| 하이퍼스케일러 2027년 설비투자 | 2027년 1월 말~2월 실적 | 증가 유지 | 증가 확대 | 삭감 |
| 11월 2일 종가 | 2026년 11월 2일 | 미국 반도체 급락 반영 | 20.7만원 위 유지, 외국인 순매수 | 10월 15일 저점 이탈 |
연 6~7% 환원과 분기 9,000원씩 늘어나는 장부가가 바닥을 받칩니다
2026년 주주환원 계획 90~110조원은 주당 13,400~16,300원입니다. 현재가 기준 수익률은 6.1~7.4%입니다. 2027년 환원 정책은 1월 말 이사회가 정합니다. 이사회 일정과 매입 달력은 주주환원 분석에 정리했습니다.
장부가는 앞서 본 대로 분기마다 약 9,000원씩 늘어납니다. 주가가 제자리여도 장부가 배수는 분기마다 내려갑니다. 하락이 길어질수록 장부가 1배라는 바닥이 주가 쪽으로 다가옵니다.
SK하이닉스와 마이크론도 같은 계약가를 봅니다
SK하이닉스는 HBM 비중이 커서 같은 감익 가정에서 PER이 더 낮습니다(2027년 3.4배). 마이크론은 회계연도가 달라 직접 비교가 어렵습니다. 세 회사 모두 2026~27년에는 범용 D램 계약가가 이익을 좌우합니다. 그래서 2027년 1분기 계약가 방향은 세 회사 공통의 판정 변수입니다. 정상화 이익 기준의 적정 배수는 삼성전자 5~7배, SK하이닉스 6~8배 분석에서, 구매자 재고 문제는 D램 부족의 일부는 구매자 재고라는 분석에서 다뤘습니다.
이 계산의 한계
- 과거 사이클 바닥 배수(2019년 1월 약 6.1배·PBR 1.0배, 2022년 9월 약 6.4배·PBR 1.0배, 2017년 11월 2018년 예상 8배, 2021년 1월 2021년 예상 17배)와 주가의 이익 정점 선행 폭(9~15개월)은 저자가 정리한 근사치입니다. 1차 자료로 다시 대조하지 않았습니다.
- 2027년 예상 주당순이익 약 72,000원은 FnGuide 2027년 PER에서 역산한 값입니다. 네이버 증권은 2027년 추정치를 제공하지 않습니다.
- BPS 추정은 환산손익, 자사주 매입의 희석 효과, 2027년 배당 정책을 단순화한 대략치입니다.
- 시세는 10월 30일 종가입니다. 10월 30일 미국 반도체 급락은 11월 2일 한국 장에 반영됩니다.
여러분은 2027년 1분기 범용 D램 계약가가 어느 쪽으로 나온다고 보십니까? 상승 지속, 보합, 하락 중 하나를 고르고 이유를 알려 주세요.
연구와 정보 제공 목적이며 투자 조언이 아닙니다. 추정과 시나리오는 분석 가정이지 매매 지시나 개인별 포트폴리오 결정이 아닙니다. 수치는 기준일이 있는 자료이고, 컨센서스와 일부 보도 수치는 2차 집계입니다. 조사와 편집에 Anthropic의 Claude를 활용했습니다. Anthropic은 여기서 다루는 AI 메모리 수요 사슬에 연산 구매자로 등장합니다.