Dầu đắt hơn có thể làm giảm dòng tiền doanh nghiệp. Lãi suất cao hơn làm giảm mức giá nhà đầu tư nên trả cho chính dòng tiền đó. Nhu cầu dài hạn tốt vì vậy không tự động bảo vệ định giá cổ phiếu.
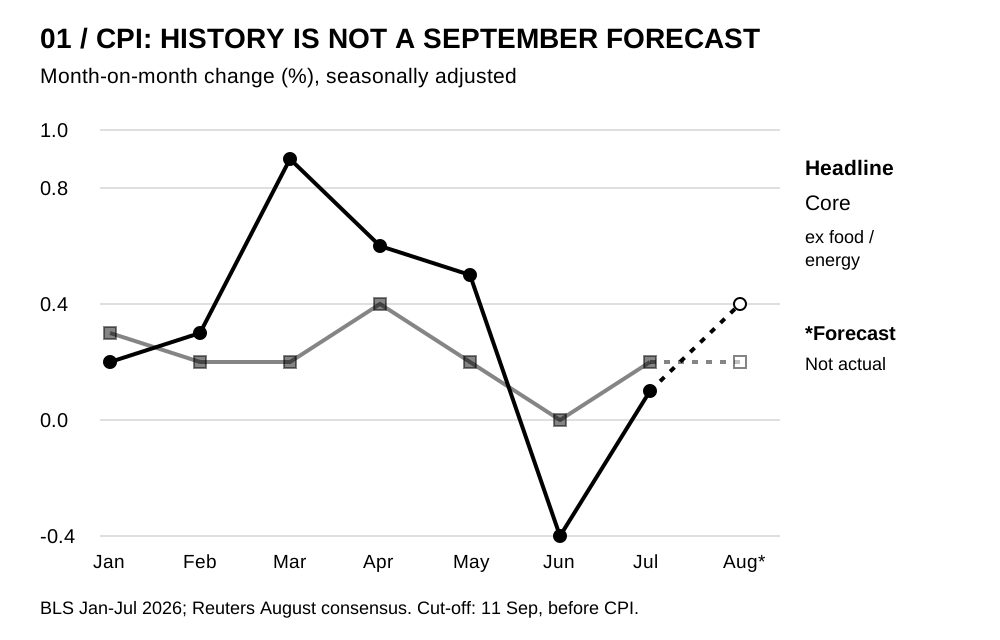
CPI Mỹ thuận lợi hôm nay có thể kích hoạt một đợt phục hồi. Nhưng số liệu phản ánh tháng 8, không chứng minh rằng các vấn đề vận chuyển dầu và sản phẩm lọc dầu xấu đi trong tháng 9 đã được giải quyết.12
Bằng chứng hiện có phù hợp hơn với điều kiện tài chính thắt chặt do cú sốc cung và định giá lại chính sách tiền tệ, chứ chưa xác lập sự sụp đổ hệ thống. Nó cũng không đủ để tăng mạnh rủi ro chỉ dựa vào một lần CPI thuận lợi.
Bản trước công bố. Mốc kiểm chứng thông tin: 13:50 giờ Hàn Quốc ngày 11/9/2026, KST (UTC+9). Giá thị trường là quan sát được báo chí dẫn lại, không phải báo giá giao dịch đồng bộ theo thời gian thực. CPI tháng 8 chưa công bố. Kịch bản không đi kèm xác suất thống kê hay bảo đảm lợi nhuận.
1. Mỗi con số phải đi cùng thời điểm quan sát
| Chỉ tiêu | Số liệu đã kiểm chứng | Thời điểm hoặc trạng thái |
|---|---|---|
| Hợp đồng Brent | 108,44 USD/thùng | 12:45 KST ngày 11/9 |
| Hợp đồng WTI | 103,17 USD/thùng | Cùng thời điểm |
| Trái phiếu Mỹ 2 năm | 4,5835% | Bản tin phiên châu Á ngày 11/9, không có giờ riêng cho từng báo giá |
| Trái phiếu Mỹ 10 năm | 4,9708% | Cùng bản tin |
| Trái phiếu Mỹ 30 năm | 5,3803% | Cùng bản tin |
| Biên độ mục tiêu lãi suất Fed | 3,50–3,75% | Quyết định ngày 29/7, hiện áp dụng |
| CPI toàn phần tháng 7 | 0,1% theo tháng; 3,4% theo năm | CPI thực tế mới nhất |
| CPI lõi tháng 7 | 0,2%; 2,5% | Loại thực phẩm và năng lượng |
| PPI nhu cầu cuối cùng tháng 8 | 0,4%; 5,4% | Công bố ngày 10/9 |
| PCE lõi tháng 7 | 0,2%; 3,3% | Công bố ngày 26/8 |
Nguồn: giá được dẫn trong bản tin, Fed, BLS và BEA. Bốn chữ số thập phân của lợi suất giữ nguyên cách trình bày nguồn, không thể hiện độ chính xác thời gian thực.345678
Đồng thuận CPI tháng 8 là 0,4% theo tháng và 3,4% theo năm cho toàn phần; 0,2% và 2,4% cho lõi. Đây là khảo sát dự báo, không phải kết quả chính thức. Công bố lúc 08:30 giờ miền Đông Mỹ ngày 11/9, tương đương 21:30 KST hoặc 19:30 giờ Việt Nam. FOMC họp ngày 15–16/9.9110
2. Nút thắt trước mắt là lượng dầu có thể giao đến nơi
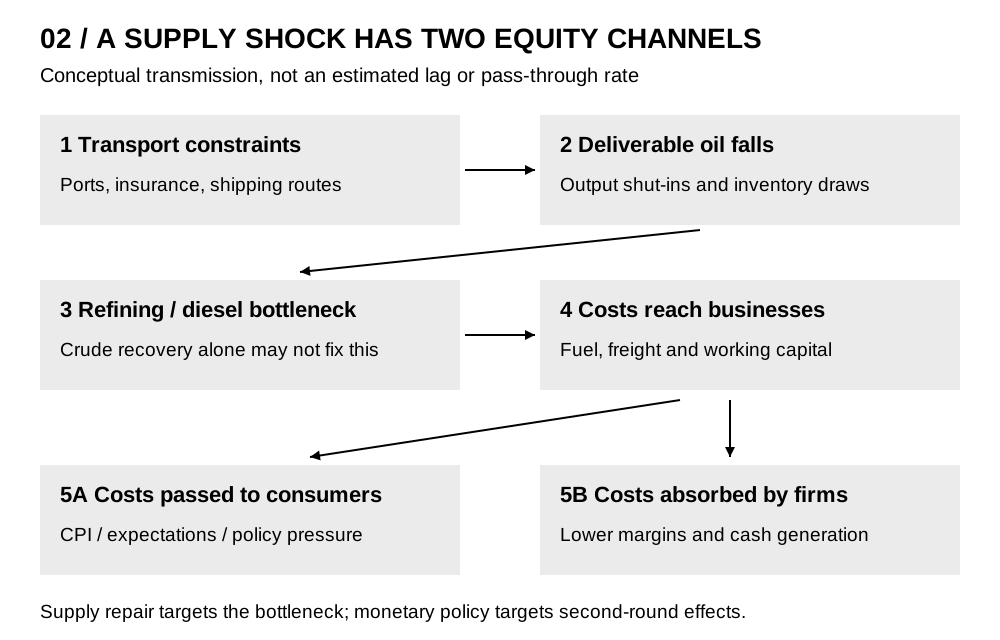
EIA ước tính lượng dầu thô phải ngừng sản xuất tại Trung Đông trong tháng 8 là 6,7 triệu thùng/ngày, tăng từ 5,0 triệu trong tháng 7. EIA cũng mô tả xuất khẩu từ cảng Yanbu của Saudi Arabia trong tháng 8 giảm còn khoảng một nửa tháng trước. Tuyến Biển Đỏ thay thế Hormuz vì vậy cũng không hoàn toàn thông suốt.2
Trữ lượng, công suất sản xuất và nguồn cung đến tay người sử dụng là ba khái niệm khác nhau. Công suất dự phòng không tạo ra nguồn cung giao được khi thiếu cảng, tàu hoặc bảo hiểm. Dầu thay thế còn cần phù hợp chất lượng, cấu hình nhà máy lọc dầu và thời gian vận chuyển.
Giá có thể phản ánh cả thiếu hụt hiện tại lẫn nguy cơ gián đoạn tiếp theo. Mua tồn kho phòng ngừa đưa nhu cầu tương lai về hiện tại. Tuy nhiên, báo cáo không định lượng phần tăng giá do đầu cơ hay tích trữ; cũng không có cơ sở quy toàn bộ mức tăng cho tâm lý.
EIA ước tính tồn kho dầu thế giới giảm 3,9 triệu thùng/ngày trong quý II, và dự báo giảm 3,0 triệu trong quý III, 1,7 triệu trong quý IV. Hai số sau là dự báo. Tồn kho giúp mua thời gian nhưng giảm liên tục sẽ thu hẹp khả năng hấp thụ cú sốc mới.2
Dự báo Brent giao ngay bình quân nửa cuối năm 2026 ở 90 USD không trực tiếp mâu thuẫn với một giá hợp đồng tương lai trên 108 USD trong ngày. Báo cáo EIA được công bố ngày 9/9 nhưng chốt dự báo ngày 3/9; khác cả kỳ đo, công cụ giá và thông tin sẵn có.2
Nếu nguồn cung phục hồi, giá vẫn có thể giảm mạnh. Không nên kéo dài giá hiện tại vô hạn vào lợi nhuận doanh nghiệp năng lượng, cũng không nên lấy bình quân nửa năm làm lý do chắc chắn cho giảm giá ngay. Cần kiểm tra hàng thực sự bốc lên tàu, lượng cập cảng, phí bảo hiểm, hành trình và tồn kho sản phẩm.
3. Diesel có thể còn căng thẳng sau khi dầu thô giảm
Dầu thô phải được chế biến thành sản phẩm cần thiết và vận chuyển tới đúng địa điểm. Thiếu diesel ảnh hưởng vận tải, nông nghiệp và công nghiệp, nên riêng giá dầu thô không thể hiện đầy đủ áp lực chi phí.
EIA dự báo tồn kho sản phẩm chưng cất của Mỹ, gồm diesel, xuống dưới 100 triệu thùng trong tháng 9 và dưới đáy khoảng dao động năm năm gần đây đến hết 2026. Đây không phải lượng tồn kho tháng 9 đã quan sát. Bảo dưỡng mùa thu, nhu cầu mùa vụ và gián đoạn ở các khu vực khác cùng gây sức ép.11
EIA còn dự báo chênh lệch giá diesel so với dầu thô trên 2 USD/gallon trong tháng 8–11. Đó là chênh lệch sản phẩm-nguyên liệu, không phải giá bán lẻ hay lợi nhuận ròng trên mỗi gallon của nhà máy lọc dầu.11
Dầu thô giảm nhưng chênh lệch diesel hoặc cước vận tải tăng vẫn có thể khiến doanh nghiệp sản xuất chịu áp lực. Ngược lại, nguồn cung sản phẩm bình thường hóa có thể giảm một phần chi phí trước khi dầu thô trở nên rẻ.
Kiểm tra nguồn: triển vọng chi tiết của EIA ghi tồn kho xuống dưới 100 triệu thùng vào tháng 9, nhưng thông cáo cùng ngày ghi tháng 10. Tháng 9 ở trên theo phần chi tiết. Thời điểm chính xác chưa thống nhất; nên dùng khoảng tháng 9–10 và kiểm tra tồn kho tuần thực tế.
4. PPI không ấn định CPI tháng kế tiếp
| Thành phần PPI tháng 8 | Thay đổi theo tháng | Diễn giải |
|---|---|---|
| Hàng hóa nhu cầu cuối cùng | 1,1% | Áp lực phía hàng hóa |
| Hàng hóa năng lượng | 4,2% | Giải thích hơn ba phần tư mức tăng hàng hóa |
| Diesel | 24,1% | Căng thẳng sản phẩm rất mạnh |
| Hàng hóa không gồm thực phẩm, năng lượng | 0,4% | Ngoài năng lượng cũng có áp lực |
| Dịch vụ nhu cầu cuối cùng | 0,1% | Không phải toàn bộ dịch vụ tăng vọt |
| Vận tải và kho bãi | 2,3% | Áp lực logistics |
| Biên dịch vụ thương mại | -0,2% | Biên phân phối, không phải giá bán lẻ |
| Dịch vụ không gồm thương mại, vận tải, kho bãi | 0,0% | Hạn chế cách hiểu lạm phát lan rộng |
| Nhu cầu cuối cùng không gồm thực phẩm, năng lượng, thương mại | 0,3% | Thấp hơn 0,4% của tháng 7 |
Các nhóm chồng lấn và không được cộng lại. Hàng cuối còn loại dịch vụ thương mại, không chỉ thực phẩm và năng lượng.7
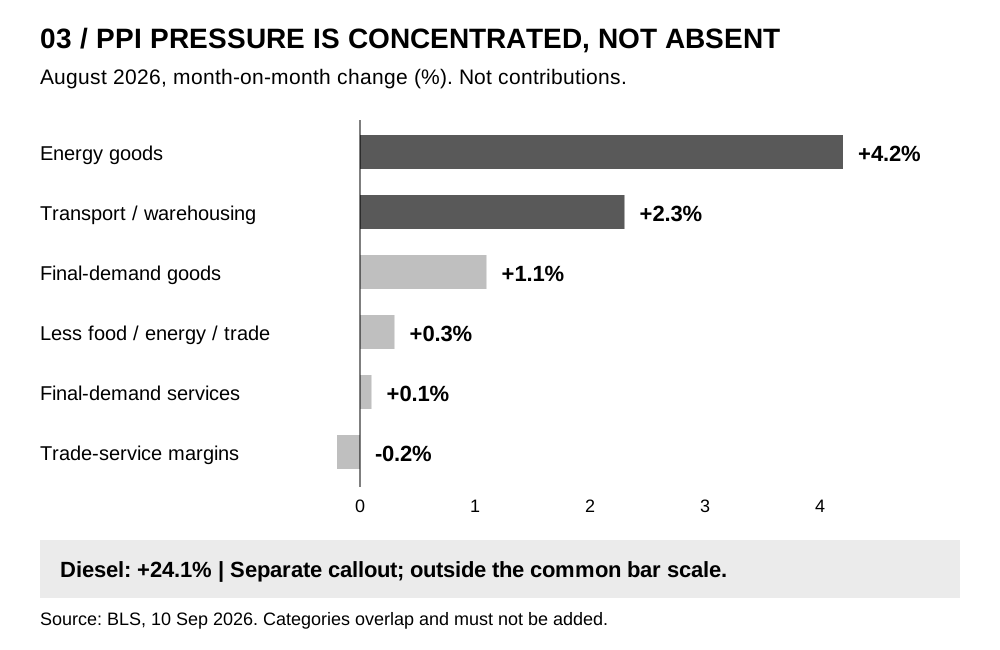
PPI đo giá nhà sản xuất trong nước nhận được; CPI đo giá người tiêu dùng trả. Phạm vi, người mua, trọng số, thuế, phân phối và hàng nhập khẩu khác nhau. PPI nhu cầu cuối cùng còn bao gồm đầu tư, mua sắm chính phủ và xuất khẩu.12
Chi phí có thể chuyển vào giá, bị hấp thụ bởi lợi nhuận, chậm phản ánh do hợp đồng hoặc bị bù bởi cầu yếu. Vì vậy PPI cao không khiến CPI thấp tháng sau trở thành bất khả thi. CPI ổn định cũng không bảo đảm lợi nhuận: doanh nghiệp hấp thụ chi phí có thể bảo vệ người tiêu dùng nhưng làm giảm dòng tiền cổ đông.
5. CPI lõi 2,5% không thay thế PCE lõi 3,3%
CPI lõi tháng 7 tăng 2,5% theo năm, PCE lõi 3,3%, còn PCE toàn phần 3,7%. Mục tiêu dài hạn của Fed là 2% với PCE toàn phần; chỉ số lõi giúp đọc tính dai dẳng chứ không thay thế mục tiêu đó.6813
Hai chỉ số khác công thức, trọng số và phạm vi. PCE gồm chi tiêu thay mặt hộ gia đình, trong khi CPI tập trung vào khoản hộ tự trả. Chi phí y tế do bên thứ ba thanh toán có thể góp phần tạo khác biệt.14
Báo cáo không phân rã chênh lệch 0,8 điểm phần trăm của chỉ số lõi, nên không quy toàn bộ cho y tế. PCE tháng 8 dự kiến công bố ngày 30/9: CPI hôm nay là thông tin trung gian quan trọng, không phải kiểm chứng cuối cùng của mọi kênh giá Fed theo dõi.8
6. Lợi suất tăng không đồng nghĩa kỳ vọng lạm phát tăng tương ứng
So sánh lợi suất danh nghĩa với lợi suất thực TIPS cho phép gần đúng phần bù lạm phát. Cách khác mô hình hóa đường đi lãi suất ngắn hạn và phần bù kỳ hạn. Hai cách nhìn chồng lấn; cộng toàn bộ sẽ tính trùng. Phần bù kỳ hạn phải ước lượng bằng mô hình, không quan sát trực tiếp.15
| Ngày quan sát tại Mỹ | Danh nghĩa 10 năm | Thực TIPS 10 năm | Chênh lệch |
|---|---|---|---|
| 3/9 | 4,77% | 2,42% | 2,35% |
| 4/9 | 4,78% | 2,43% | 2,35% |
| 8/9 | 4,80% | 2,43% | 2,37% |
| 9/9 | 4,83% | 2,46% | 2,37% |
| Thay đổi từ 3/9 | +6 điểm cơ bản | +4 | +2 |
4,83%-2,46%=2,37%. Một điểm cơ bản là 0,01 điểm phần trăm. Chênh lệch chứa cả bù rủi ro lạm phát và yếu tố thanh khoản, không phải kỳ vọng thuần túy. Phép tính sử dụng lợi suất ngày đã làm tròn.161715
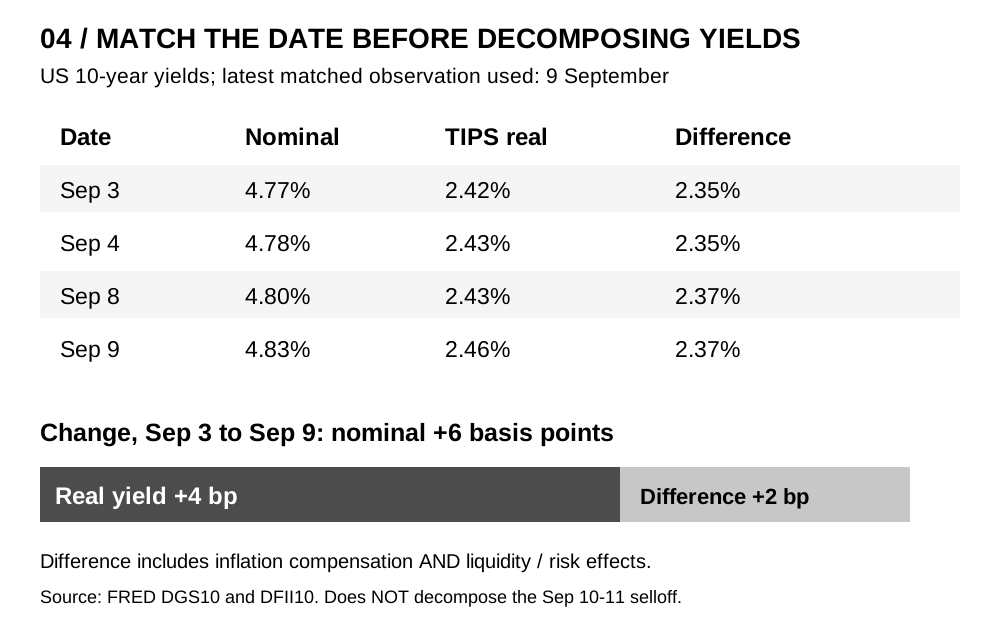
Tăng trưởng, năng suất, chính sách, nhu cầu vốn, phát hành nợ và bất định tài khóa có thể ảnh hưởng lợi suất yêu cầu. Báo cáo không đo đóng góp chính xác của từng yếu tố trong hai ngày gần nhất. Lấy lợi suất danh nghĩa ngày 11 trừ lợi suất thực ngày 9 sẽ tạo ra một con số kỳ vọng hiện tại sai lệch.
Sau CPI, nếu kỳ hạn 2 năm giảm nhưng 10 và 30 năm không giảm, lo ngại chính sách gần hạn có thể dịu đi trong khi gánh nặng nắm giữ dài hạn còn nguyên. Cùng giảm với thị trường tín dụng ổn định tốt hơn cho cổ phiếu. Nhưng lợi suất giảm kèm cổ phiếu giảm và chênh lệch tín dụng rộng ra có thể báo hiệu tăng trưởng xấu đi.
7. Mua lại trái phiếu không phải QE hoặc lời giải tài khóa
Bộ Tài chính mua lại trái phiếu cũ để hỗ trợ thanh khoản hoặc quản lý tiền mặt. Trái phiếu mua lại được hủy, nhưng nếu dùng phát hành khác để tài trợ thì nợ ròng không giảm tương ứng. Đây không phải mở rộng bảng cân đối của Fed trong nới lỏng định lượng.18
Mua thấp hơn mức trần công bố là được phép. Điều đó tự nó không chứng minh phát hành mới thất bại hay vỡ nợ sắp xảy ra: trong mua lại, Bộ Tài chính là người mua; trong phát hành, là người bán. Số tiền chính xác của giao dịch 10/9 không đưa vào phân tích định lượng do chưa đối chiếu độc lập với kết quả chính thức.
Giao dịch thuận lợi hơn không tự xóa bất định lạm phát hoặc gánh nặng cung nợ ròng.
8. Phân biệt sửa chữa nguồn cung và ngăn tác động vòng hai
Tăng lãi suất không mở được eo biển hay sửa được nhà máy. Tuy nhiên, gián đoạn lặp lại làm thay đổi thương lượng lương, định giá và kỳ vọng dài hạn sẽ trở thành vấn đề tiền tệ. Ba thành viên FOMC đã muốn tăng 25 điểm cơ bản trong tháng 7.5
Bảng dưới là lựa chọn phân tích, không khẳng định tất cả đã được thực thi.
| Giải pháp | Mục tiêu và dữ liệu kiểm chứng | Giới hạn |
|---|---|---|
| An ninh hàng hải, ngừng bắn thực chất, cảng và bảo hiểm | Lượng tàu rời cảng và hàng tới nơi | Tuyên bố không thay thế giao hàng |
| Sửa nhà máy, bảo dưỡng an toàn, logistics sản phẩm | Công suất sử dụng, tồn kho, biên diesel | Ép vận hành có thể tạo sự cố |
| Xả dự trữ tạm thời | Tốc độ và lượng giao | Cầu nối thời gian, không phải sản lượng lâu dài |
| Hỗ trợ tạm thời đúng đối tượng | Người nhận, nguồn tiền, thời hạn | Trợ giá đại trà kích cầu và thâm hụt |
| Giữ hoặc tăng lãi suất có điều kiện | Độ lan tỏa giá, lương, kỳ vọng | Thắt quá mạnh làm hại cầu mà không tăng cung |
| Kế hoạch tài khóa trung hạn đáng tin | Lộ trình thu chi khả thi | Thắt lưng buộc bụng đột ngột làm giảm tốc sâu hơn |
| Hiệu quả năng lượng, lưới điện, đa dạng hóa | Công suất hoàn thành, cường độ năng lượng | Cần nhiều năm |
Xả một triệu thùng/ngày trong 90 ngày tiêu tốn 90 triệu thùng dự trữ. Đây là ví dụ quy mô, không phải chính sách đã công bố. So với ước tính ngừng sản xuất 6,7 triệu thùng/ngày, nó có ích nhưng không thay thế vĩnh viễn; hiệu số cũng không phải thiếu hụt ròng toàn cầu.
Một lần tăng mức giá khác với việc lặp lại cùng tốc độ tăng mỗi tháng. Nhưng gián đoạn lặp lại và lan sang lương có thể tạo sự dai dẳng. Phá hủy nhu cầu có thể hạ dầu, nhưng trả giá bằng việc làm và lợi nhuận. Tốt hơn là phục hồi cung, hỗ trợ tài khóa có mục tiêu và kiểm soát vòng hai bằng tiền tệ.
9. Bốn kết quả CPI và bốn cách đọc
Phản ứng phụ thuộc bất ngờ so với kỳ vọng, cấu phần và những gì đã phản ánh trong giá. Các ngưỡng dưới đây là công cụ phân tích, không phải ranh giới xác suất ước lượng.
| Kịch bản | Điều kiện theo tháng minh họa | Phản ứng ban đầu có thể có | Kiểm chứng và kỷ luật |
|---|---|---|---|
| A. Hạ nhiệt rộng | Toàn phần ≤0,3%, lõi ≤0,1% | Giảm lo thắt chặt, lợi suất ngắn hạn giảm, cổ phiếu hồi | Dịch vụ, lợi suất dài và năng lượng cùng ổn; cân nhắc từng bước doanh nghiệp tài chính vững |
| B. Đúng kỳ vọng | Toàn phần khoảng 0,4%, lõi 0,2% | Phản ứng pha trộn, tin dầu trở lại chi phối | Chi tiết, thành phần liên quan PCE, lợi suất đóng cửa; không phải tín hiệu an toàn tự động |
| C. Năng lượng vượt dự báo | Toàn phần ≥0,5%, lõi ≤0,2% | Lo toàn phần đối lập với lõi ổn định | Diesel, cước, bù lạm phát dài; kiểm tra chuyển giá, không mua cả ngành năng lượng |
| D. Lõi cùng vượt | Lõi ≥0,3%, đặc biệt ≥0,4% | Định giá lại chính sách và chiết khấu | Lan nhiều nhóm, 2 và 10 năm cùng tăng; ưu tiên xem nợ, tiền mặt và lợi nhuận xa |
Con số 0,2% làm tròn có thể che 0,16% hoặc 0,24%. Lặp mỗi mức trong 12 tháng cho khoảng 1,94% và 2,92%: chỉ là phép tính, không phải dự báo năm. Mức 0,3% do vài nhóm biến động mạnh khác với tăng rộng ở nhiều hàng hóa và dịch vụ.
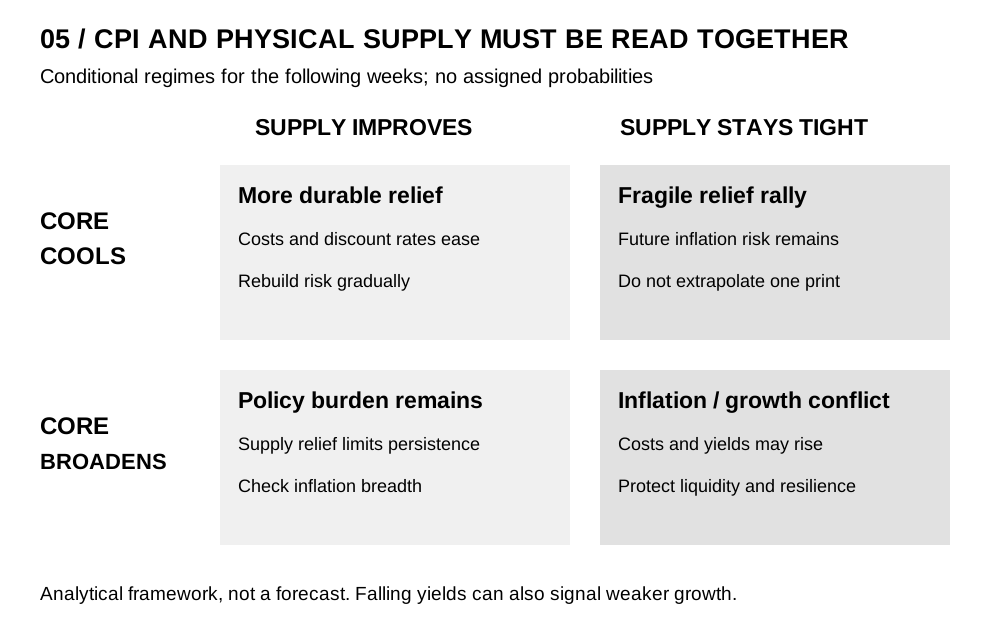
Vài tuần tiếp theo, tổ hợp tốt nhất là lõi hạ nhiệt và cung phục hồi, giảm cả chi phí lẫn chiết khấu. CPI tốt nhưng diesel còn thiếu tạo đợt hồi mong manh. CPI cao nhưng cung hồi nhanh có thể được xem là dữ liệu quá khứ. Lõi lan rộng và cung xấu đi tạo xung đột tăng trưởng-lạm phát nghiêm trọng nhất.
Lợi suất giảm vì suy thoái có thể tốt cho trái phiếu dài nhưng xấu cho lợi nhuận cổ phiếu. Đó không phải môi trường giảm lạm phát nhờ sửa nguồn cung.
10. Trình tự kiểm chứng sau công bố
| Giờ KST, trừ 2 giờ để ra giờ Việt Nam | Kiểm tra | Tránh |
|---|---|---|
| Trước 21:25 | Lợi suất các kỳ hạn, dầu, USD, hợp đồng chỉ số làm mốc | Gán toàn bộ biến động từ sáng cho CPI |
| 21:30 | Số BLS thực tế: toàn phần/lõi, tháng/năm | Chia sẻ dự báo như thực tế |
| 21:35–21:45 | Nhà ở, hàng hóa, dịch vụ ngoài nhà ở, năng lượng, số chưa làm tròn | Khái quát một nhóm thành toàn bộ dịch vụ |
| Khoảng 22:00 | Phản ứng tương đối 2 và 10 năm, hướng dầu | Kết luận từ phút đầu |
| Sau 22:30 | Thị trường cổ phiếu cơ sở Mỹ, ngành, tín dụng | Cho rằng lãi suất giảm luôn tốt cho cổ phiếu |
| Trước Hàn Quốc mở cửa 14/9 | Giá Mỹ đóng cửa và thông tin cung cuối tuần | Giả định phản ứng thứ Sáu còn nguyên thứ Hai |
Đây là cửa sổ phân tích, không phải cam kết tự động theo dõi hay chiến lược bảo đảm lợi nhuận. So sánh thời điểm đồng nhất và tách tin địa chính trị xen giữa giúp tránh quy kết sai nguyên nhân.
11. Cổ phiếu Hàn Quốc còn chịu tác động tỷ giá
Nếu dầu USD tăng 10% và số won cho một USD tăng 5%, chi phí dầu bằng won tăng 1,10×1,05-1=15,5%. Nếu tỷ giá giảm 5%, mức tăng chỉ 4,5%. Đây là độ nhạy giả định, không phải dự báo tỷ giá hay mức tăng chi phí ngành thực tế.
Doanh thu USD có thể đệm cho nhà xuất khẩu, nhưng nguyên liệu nhập khẩu, chi phí nước ngoài, đồng tiền nợ và phòng hộ khác nhau. Quan trọng là vị thế ròng, không phải nhãn xuất khẩu.
| Loại doanh nghiệp | Kênh đệm hoặc lợi ích | Rủi ro cần kiểm tra |
|---|---|---|
| Bán dẫn và xuất khẩu AI | USD, đơn hàng thật, quyền định giá | Tài trợ khách hàng, điện và vật liệu, kỳ vọng trong giá |
| Lọc dầu | Biên sản phẩm và định giá tồn kho | Dầu đầu vào, vận hành, vốn lưu động, đảo chiều lãi tồn kho |
| Hàng không, vận tải, vật liệu | Phụ phí và điều chỉnh hợp đồng | Độ trễ chuyển giá, cầu, nhiên liệu và tỷ giá |
| Thiết bị điện và phát điện | Đa dạng hóa và hiệu quả | Khách hàng chậm chốt tài chính hoặc khởi công |
| Ngân hàng và bảo hiểm | Lợi suất tái đầu tư | Giá vốn, trái phiếu, tổn thất tín dụng |
| Tăng trưởng lỗ hoặc nợ cao | Khả năng hồi khi bình thường hóa | Đảo nợ, đốt tiền, lợi nhuận xa |
Không phải khuyến nghị chung cho cả ngành. Hợp đồng, kế toán, kỳ hạn nợ và khách hàng có thể quyết định kết quả. Dầu cũng không truyền một-một vào điện của trung tâm dữ liệu Mỹ: cơ cấu nguồn điện, hợp đồng dài hạn, thị trường khí và điện địa phương đều quan trọng.
Luận điểm cầu AI dài hạn có thể còn đúng trong khi giá trị hiện tại giảm hoặc dự án trì hoãn. Cần phân biệt dòng tiền thật và kế hoạch đã có vốn với doanh nghiệp phải liên tục tiếp cận vốn ngoài mới thực hiện được kế hoạch.
12. Chi phí và tỷ lệ chiết khấu tác động cùng một giá trị
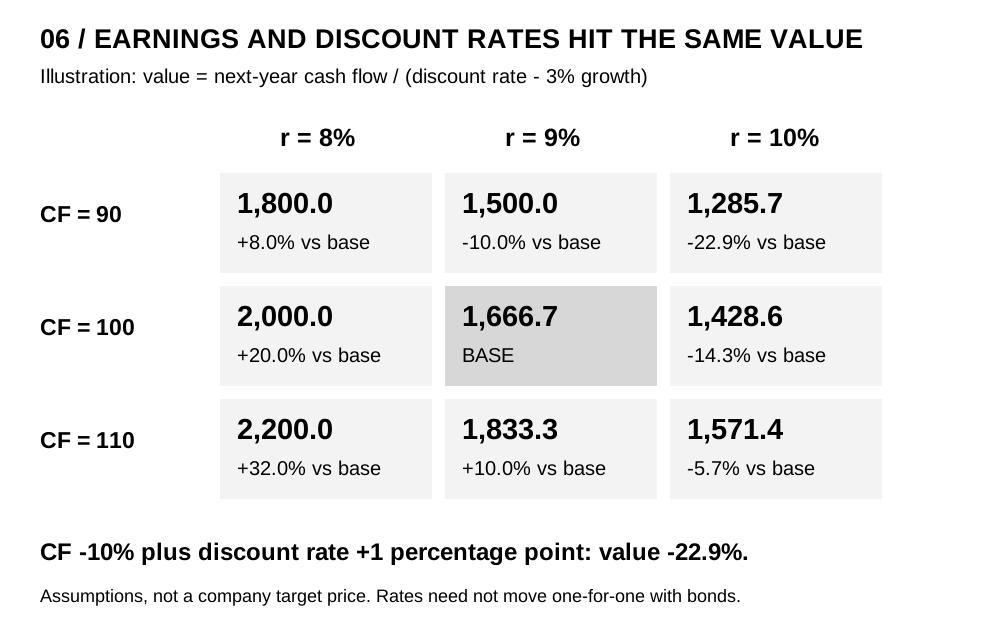
Giả sử dòng tiền năm tới 100, tỷ lệ chiết khấu 9%, tăng trưởng vĩnh viễn 3%, giá trị là 100/(0,09-0,03)=1.666,7 đơn vị tùy ý. Chiết khấu 10% cho 1.428,6, giảm 14,3%. Nếu dòng tiền cũng giảm còn 90 thì giá trị 1.285,7, giảm 22,9%, không phải cộng đơn giản 10% và 14,3%.
| Dòng tiền năm tới | Chiết khấu 8% | 9% | 10% |
|---|---|---|---|
| 90 | 1.800,0 (+8,0%) | 1.500,0 (-10,0%) | 1.285,7 (-22,9%) |
| 100 | 2.000,0 (+20,0%) | 1.666,7 (gốc) | 1.428,6 (-14,3%) |
| 110 | 2.200,0 (+32,0%) | 1.833,3 (+10,0%) | 1.571,4 (-5,7%) |
Tăng trưởng cố định 3%; phần trăm so với mốc 100/9%; làm tròn một chữ số. Đây không phải giá mục tiêu, cũng không giả định lợi suất trái phiếu truyền một-một vào chiết khấu doanh nghiệp.
Với duration điều chỉnh giả định bằng 8, lợi suất tăng 0,50 điểm phần trăm làm giá giảm gần 4%; bằng 16 thì gần 8%. Đây là xấp xỉ bậc nhất, không gồm độ lồi, lãi nhận, tái đầu tư hay tỷ giá, và không đo duration hiện tại của trái phiếu cụ thể. Lợi suất 5% vì vậy không phải lệnh mua tự động hoặc ngưỡng sụp đổ cơ học.
13. Những điều bằng chứng chưa xác lập
Chênh lệch lợi suất trái phiếu lợi suất cao Mỹ điều chỉnh quyền chọn là 271 điểm cơ bản ngày 9/9, so với 265 ngày 3/9, tăng 6 điểm. Đến thời điểm đó, chưa có bằng chứng về sự bùng nổ đồng loạt rủi ro tín dụng.19
Số liệu không chứa diễn biến ngày 10–11/9. Chưa kiểm chứng đầy đủ chênh lệch hiện tại, độ sâu thị trường Treasury, tài trợ có bảo đảm, yêu cầu bổ sung ký quỹ và tài trợ ngân hàng. Ổn định quá khứ không bảo đảm an toàn hiện tại.
Việc chuyển sang bán bắt buộc hay co tín dụng phải được quan sát riêng. Chênh lệch nới nhanh và khó huy động vốn làm tăng cảnh báo; cung thật phục hồi, tồn kho diesel tốt hơn, giá tăng ít lan rộng hơn làm giảm thận trọng. Quy mọi biến động cho ý định hoặc năng lực của một chính trị gia là vượt quá bằng chứng.
14. Điều kiện tăng lại rủi ro
Tổ hợp đáng tin hơn là lạm phát lõi ổn định rộng, nguồn năng lượng vật chất cải thiện và lợi suất dài giảm mà tín dụng không xấu đi. Một CPI tốt không buộc nhà đầu tư sử dụng hết thanh khoản ngay.
Nếu lõi lan rộng, dầu hoặc cước tăng tiếp và lợi suất ngắn-dài cùng tăng, lý do “giá đã giảm” chưa đủ. Hãy kiểm tra dòng tiền tự do 12 tháng, vốn cần huy động, điều khoản chuyển chi phí và đầu tư thực tế của khách hàng trước.
Doanh nghiệp sống sót được không nhất thiết đã đủ rẻ. Sau 21:30 KST, cần trả lời thành phần giá nào thay đổi và liệu lợi suất cùng nguồn cung thật có xác nhận cách hiểu đó trước khi tăng vị thế.
Phương pháp và giới hạn
Giá không phải báo giá thực thi trực tiếp; thống kê có thể sửa đổi. Hình 1 có dự báo, hình 5 là điều kiện, hình 6 là giả định. Dữ liệu lợi suất đồng ngày và tín dụng dừng ở 9/9. Đây là nghiên cứu chung, không phải tư vấn cá nhân hay chỉ thị mua bán.
BLS, Lịch tháng 9. ↩︎ ↩︎
EIA, STEO tháng 9, dầu toàn cầu. Công bố ngày 9, chốt dự báo ngày 3/9; trang sẽ được cập nhật. ↩︎ ↩︎ ↩︎ ↩︎
Reuters, Dầu ngày 11/9, giá lúc 03:45 GMT. ↩︎
Reuters, Thị trường toàn cầu. ↩︎
Fed, Thông cáo 29/7. ↩︎ ↩︎
BLS, CPI tháng 7. ↩︎ ↩︎
BLS, PPI tháng 8. ↩︎ ↩︎
BEA, Thu nhập và chi tiêu tháng 7. ↩︎ ↩︎ ↩︎
Reuters, Dự báo CPI tháng 8. ↩︎
EIA, Sản phẩm dầu. ↩︎ ↩︎
BLS, Phương pháp PPI. ↩︎
Fed, Đánh giá lạm phát. ↩︎
BEA, Khác biệt CPI/PCE. ↩︎
New York Fed, Treasury Term Premia. Không sử dụng ước lượng số hiện tại. ↩︎ ↩︎
Bộ Tài chính Mỹ, FAQ mua lại. ↩︎
ICE BofA/FRED, High yield OAS, quan sát 9/9. ↩︎