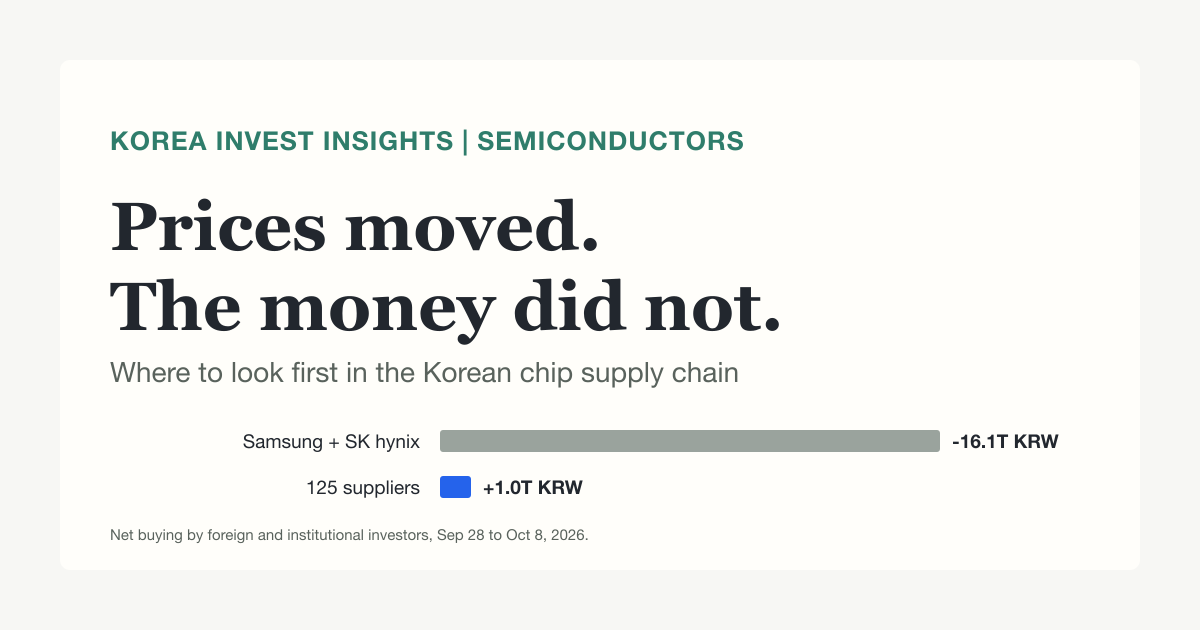
10月8日,Samsung Electronics公布第三季度初步营业利润107.4万亿韩元。Samsung Electronics的季度营业利润首次超过100万亿韩元。1 但同日KOSPI下跌2.62%,Samsung Electronics下跌2.42%。部分半导体供应链股票当天创下历史新高。
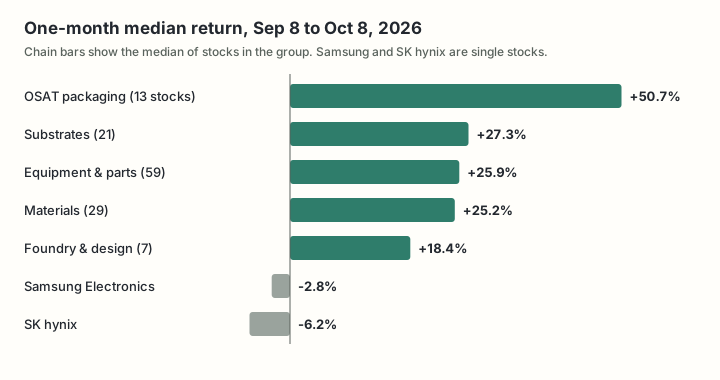
市场上流传着“卖出Samsung Electronics和SK hynix,转买半导体供应链股票”的说法。只看价格,这种说法成立。9月8日至10月8日,129只半导体材料、零部件和设备股票的收益率中位数为27%,Samsung Electronics下跌2.8%,SK hynix下跌6.2%。但资金并未像价格那样转移。
本文要核实的问题只有一个:是应该追随上涨的股票,还是优先观察其他方向。先说结论。
半导体供应链的强势是真实的,但这属于价格重估,跟随而来的只是从大型股流出资金的一部分。优先观察的不是已经创下新高的设备股,而是养老金、投资信托和私募基金在一个月内持续买入、且在连续两日大跌时也没有转为净卖出的FC-BGA基板。核心是Samsung Electro-Mechanics。
- 大型股流出的资金几乎没有流入半导体供应链。9月28日以来,外国投资者和机构从Samsung Electronics、Samsung Electronics preferred shares和SK hynix净卖出16.1万亿韩元,125只半导体供应链股票则流入1.0万亿韩元。由于市值较小,这笔资金也足以大幅推动股价。
- 买入半导体供应链股票的资金分成两派。外国投资者买入创出新高的设备股;养老金、投资信托和私募基金卖出同样的股票,同时买入涨幅较小的Samsung Electro-Mechanics和Daeduck Electronics等股票。10月7日至8日两天,养老金、投资信托和私募基金净卖出半导体供应链股票6,871亿韩元。
- 支撑大型股的股票回购正在接近尾声。估计Samsung Electronics在10月6日前后已达到公告上限,SK hynix则按股数计算已执行82%。若指数进一步走弱,半导体供应链股票也难以独自上涨。
- 半导体供应链利润的根基是存储器利润。存储器价格转跌时,扩产会首先减少。减持Samsung Electronics、买入设备股,相当于以更高估值倍数承担同一种风险。
分析基准日为10月8日收盘。10月9日是韩文日,韩国股市休市。韩国股价采用自行收集的交易所日线数据,各类投资者净买入额根据Kiwoom Securities数据估算。小市值股票的详细投资者资金流向数据从9月17日起才覆盖全部股票,因此只使用此后的数据。
本文自行划分了129只半导体供应链股票。资金流向合计以125只股票为准,排除了市值较大的Samsung Electro-Mechanics、LG Innotek、Doosan和SKC。养老金、投资信托(资产管理公司基金)和私募基金合称“养老金、投资信托和私募基金”。
价格发生了转移,但资金仅跟随大型股卖出额的约6%
比较9月28日至10月8日外国投资者和机构的净买入,差异十分明显。下表也列出相对中秋假期前最后一个交易日9月23日收盘价的同期股价表现。
| 分类 | 外国投资者+机构净买入 | 总市值 | 占市值比例 | 9月23日以来等权股价表现 |
|---|---|---|---|---|
| Samsung Electronics、Samsung Electronics preferred shares、SK hynix | -16.1万亿韩元 | 约2,915万亿韩元 | -0.55% | -9.9% |
| 125只半导体供应链股票 | +1.0万亿韩元 | 约215万亿韩元 | +0.48% | +13.5% |
流入半导体供应链的资金约为大型股流出资金的6%。不过,半导体供应链市值较小,在市值的0.5%资金流入时,股价平均上涨了13%。推动价格上涨的不是大规模资金迁移,而是少量边际买盘进入了一个较小的市场。
卖出大型股的是外国投资者,承接卖盘的是股票回购和个人投资者。同期Samsung Electronics、Samsung Electronics preferred shares和SK hynix各类投资者的净买入如下。
| 投资者 | 9月28日至10月8日净买入 |
|---|---|
| 外国投资者 | -12.7万亿韩元 |
| 机构 | -3.4万亿韩元 |
| 个人投资者 | +5.7万亿韩元 |
| 其他法人(含股票回购) | +10.4万亿韩元 |
其他法人的净买入大部分似乎来自两家公司的股票回购。Samsung Electronics于8月21日决定以公开市场买入15万亿韩元、5,328万股,收购期至11月21日。2 其他法人净买入累计值从8月20日至10月8日达到5,562万股,已超过上限。单日净买入从10月6日的2,721亿韩元降至10月7日的-56亿韩元和10月8日的361亿韩元。
SK hynix于8月19日决定买入40万亿韩元、2,407万股,收购期至11月19日。3 其他法人净买入累计为1,985万股,达到上限的82%。日买入量从10月初的约60万股降至约40万股。按这个速度,上限将在10月中旬至下旬初用尽。该计算是假设其他法人净买入均为股票回购所得。收购结果报告尚未发布。
用数字核实市场流传的说法
我们以相同标准核实了近期市场评论中反复出现的观点。历史新高依据2014年8月以来的复权股价和交易所日线数据判定。
| 市场说法 | 判断 | 数字 |
|---|---|---|
| 即使指数下跌,仍有部分股票上涨 | 仅在半导体供应链内部成立 | 10月8日KOSPI -2.62%、KOSDAQ -0.69%。成交额至少3亿韩元的1,324只股票中,上涨股票占30%;129只半导体供应链股票中占67% |
| 杠杆产品爆发前,投资者卖出KOSDAQ并买入Samsung和SK hynix | 得到支持 | 5月1日至6月22日,个人投资者从Samsung Electronics、Samsung Electronics preferred shares和SK hynix净买入38.7万亿韩元,金融投资净买入17.2万亿韩元,外国投资者净卖出56.3万亿韩元 |
| 现在卖出Samsung和SK hynix,转买半导体供应链 | 方向正确,规模不同 | 9月17日至10月8日,外国投资者净卖出Samsung和SK hynix 13.3万亿韩元,其他法人(含股票回购)净买入18.6万亿韩元。125只半导体供应链股票中,外国投资者净买入0.48万亿韩元,机构净买入0.98万亿韩元 |
| 历史新高成批出现 | 有限支持 | 9月18日至10月8日的22只历史新高股票中,16只属于129只半导体供应链股票。半导体供应链股票距历史高点的中位数为-36% |
| 创新高的股票出现长上影后回落 | 得到支持 | 10月8日创出新高的5只股票,收盘价中位数比盘中高点低4.3%。10月7日,9只股票中有6只较高点下跌超过3% |
| 假期前没有必要匆忙行动 | 得到支持 | 休市期间,美国10月8日费城半导体指数下跌3%多 |
“单只股票杠杆事件”指5月27日上市的Samsung Electronics和SK hynix单只股票两倍杠杆产品,在6月至7月的暴跌中放大了损失。KOSPI于7月7日暴跌4.9%、7月28日暴跌10.8%、7月29日暴跌6.0%。金融监管部门于7月16日提出补充措施,将基本保证金从1,000万韩元提高到至少3,000万韩元现金,并暂时停止新产品上市。4 有统计显示,5月27日至9月23日,Samsung系列杠杆产品下跌35%多,SK hynix系列下跌49~53%。5
Samsung Electronics从6月18日收盘的362,500韩元跌至7月30日的207,000韩元;SK hynix从6月22日的2,919,000韩元跌至7月30日的1,322,000韩元。当前格局的关键,是谁主导从7月30日低点开始的反弹。9月底至10月初没有确认出现同类新事件。
自7月30日低点反弹的幅度在各条供应链间差异很大
我们用各供应链的等权组合比较了较低点涨幅和相对前期高点的位置。前期高点指4月至6月的组合高点。
| 分类 | 较7月30日低点 | 较前期高点 |
|---|---|---|
| Samsung Electronics | +27% | -28% |
| SK hynix | +27% | -42% |
| 测试零部件(插座、探针卡) | +118% | +18% |
| OSAT封装 | +165% | +10% |
| 后道设备 | +100% | -1% |
| 测试设备 | +179% | -4% |
| 存储器基板 | +119% | -6% |
| 前道设备 | +78% | -6% |
| 超高多层印刷电路板(MLB) | +96% | -6% |
| 耗材零部件 | +73% | -8% |
| 工艺材料 | +62% | -19% |
| FC-BGA、模组(Samsung Electro-Mechanics、LG Innotek、Daeduck Electronics) | +73% | -36% |
Samsung Electronics仅收复夏季跌幅的35%,SK hynix仅收复22%。测试零部件和OSAT封装已超过前期高点。工艺材料和FC-BGA仍远低于前期高点。
即使在半导体行业内部,当前推动股价的变量也不相同。大型存储器股的关键是价格。利润水平创下历史新高,焦点已转向价格涨幅和持续时间。股价相当于2027年预期利润的3.9倍(Samsung Electronics)和3.8倍(SK hynix)。
半导体供应链的关键是出货量和扩产。存储器公司的利润正在转化为扩产和产能利用率,股价已升至2027年预期利润的14~20倍(各供应链中位数)。GPU、ASIC和CoWoS的关键是计算需求和融资。需求超过供给,市场关注的问题已转向OpenAI收入、超大规模云服务商借款和5%多的利率。
各条供应链的股价逻辑和资金方向不同
以下股价数据覆盖9月8日至10月8日,资金流向为9月17日至10月8日累计值。
GPU和ASIC的焦点不是需求,而是融资
NVIDIA于8月26日公布FY27第二季度收入962亿美元,同比增长106%;第三季度指引为1,080亿美元,并初步预计FY28增长约70%。6 Vera Rubin于8月开始量产出货。据报道,Broadcom预计AI半导体收入在FY27约为1,150亿美元、FY28约为2,300亿美元。7
变化之处在于利润分配。由于存储器价格影响,NVIDIA毛利率将从74%降至第四季度的71~72%。这意味着部分定价权正从GPU转向存储器。NVIDIA表示将向前沿实验室投资约500亿美元并提供信贷支持,其首席财务官也直接表示,部分人会将其中一些称为循环融资。6
股价表现为NVIDIA +2%、AMD +23%、Broadcom -2%、Marvell +22%。NVIDIA和AMD于10月6日创下2025年6月以来新高。10月8日,NVIDIA下跌2.9%,AMD下跌3.9%。有关10月8日半导体走弱的原因,市场提及OpenAI年化收入下调的报道、Broadcom为OpenAI筹集超过500亿美元资金的报道、布伦特原油104美元,以及美国10年期国债收益率达到5%多。8
这是一个需求确认阶段。韩国承接这类需求的渠道是HBM和基板。下一个确认日期是10月15日TSMC业绩,以及10月下旬超大规模云服务商的业绩。
CPU叙事走在前面,在韩国只通过基板传导
一种说法认为,智能体AI会让CPU与GPU的比例从1比4~1比8回到接近1比1。Intel在7月23日发布第二季度业绩时表示,服务器CPU需求远超供应。9 NVIDIA初步预计FY28 CPU收入将超过目前的两倍。6 两家公司的说法都来自利益相关方。
Meta的智能体产品Muse于9月21日推出后,AMD市值超过1万亿美元,Intel上涨12%,Arm上涨17%。但相关报道本身也指出,Muse使用了多少CPU尚未公开。10 相较9月23日收盘价,Intel下跌13%,Arm下跌17%;Intel较6月高点低25%。
韩国没有CPU设计公司。主力产品为服务器CPU用FC-BGA的Samsung Electro-Mechanics与这一领域联系最直接。单独以CPU主题切入的依据仍较弱,受益渠道在基板。下一项确认日期是10月29日Intel第三季度业绩。
CoWoS的瓶颈已从晶圆转向封装
TSMC首席执行官于7月16日表示,封装产能过于紧张,正在限制客户增长。11 据报道,CoWoS月产能在2026年底约为13万片,到2028年底约为26万片。这是供应链和分析师的估算,并非TSMC指引。TSMC从8月起开始将CoWoS前段的晶圆上芯片工序交由ASE等后道专业厂商(OSAT)承接。12
TSMC 9月收入为5,119亿新台币,环比下降0.6%,同比增长54.6%。13 股价表现为TSMC +4%(10月5日创2025年6月以来新高,较高点-6%)、ASE +14%、Amkor +1%(较6月高点-47%)。第三季度业绩将于10月15日公布。
没有已确认报道证明韩国公司直接向TSMC供应CoWoS设备。相关联系是通过台湾后道厂商实现的间接路径。据报道,Intekplus通过了台湾后道厂商CoWoS产线检测设备的质量评估,正在准备正式合同。14 Hanmi Semiconductor于6月30日推出了用于CoWoS工艺的2.5D键合机。这是供应链中相对最稳定的一环,10月15日的业绩将决定整个供应链的方向。
存储器利润创纪录,但资金流向出现空缺
Samsung Electronics第三季度初步营业利润为107.4万亿韩元,较上一季度增长20%。与市场一致预期相比,各数据来源的评价不同。LSEG统计的106.1万亿韩元被超越,而公布前FnGuide统计的108.7万亿韩元则未达到。1 业绩公布当日股价下跌2.4%。
Micron在9月30日公布业绩时给出的下一季度收入为615亿美元,市场预期为570~580亿美元。公司表示,2027~2028年的供需将比2026年更加紧张,2027年大部分HBM供应量已通过提价完成谈判。15 TrendForce预计第四季度合约价方面,普通DRAM上涨+10~15%,NAND上涨+15~20%,低于第三季度预测的+13~18%和+18~23%。只有HBM(+15~20%)和服务器SSD的涨幅扩大。16 10月第一周NAND晶圆现货价下跌2.9%。17
Samsung Electronics股价下跌2.8%,SK hynix下跌6.2%。SK hynix于10月6日、Samsung Electronics于10月8日跌破20日移动平均线。Micron上涨3.6%,SanDisk下跌7.4%,Seagate和WDC分别下跌14%和18%。9月17日以来,外国投资者从Samsung Electronics、Samsung Electronics preferred shares和SK hynix净卖出13.3万亿韩元;自5月以来累计净卖出约123万亿韩元。
股票回购承接了这些卖盘。同期其他法人净买入18.6万亿韩元。如上所述,Samsung Electronics的回购额度已用尽,SK hynix的回购速度也在放缓。这是利润创纪录、但买家正在减少的阶段。10月27日SK hynix业绩及追加股东回报,以及10月29日Samsung Electronics正式业绩,将成为分水岭。
韩国封装和OSAT涨幅最大,难以追高
一种说法认为,Samsung Electronics和SK hynix将产线集中用于HBM后,通用DRAM、NAND的封装、测试和模组组装会转为外包。Hanwha Investment & Securities估算,明年Samsung Electronics模组组装外包规模为2~3万亿韩元。18 行业报道和券商估算提及Samsung外包业务,但没有已确认的合同公告。
13只OSAT股票一个月收益率中位数为51%,高于20日线22%。这是所有供应链中涨幅最大、偏离程度也最高的板块。外国投资者净买入1,831亿韩元,养老金、投资信托和私募基金仅净买入135亿韩元,几乎没有买入。该供应链由外国投资者推动。
业绩依据得到确认的公司是Hanamicron。第二季度收入为6,832亿韩元,同比增长101%;营业利润为1,423亿韩元,增长371%。19 但Hana Materials发行了1,000亿韩元可交换债,标的为2,910,000股Hanamicron股票,交换价为34,388韩元。当前股价高于交换价,若发生交换,可能形成卖压。20 不追买整个板块,只把Hanamicron列为回调时观察的候选股。
韩国材料股涨幅较小,但预期收益不高
依据是产能利用率提高和新晶圆厂投产带来的出货量增长。只有Soulbrain(客户价格协商已结束)和Hansol Chemical(过氧化氢售价上调)确认了价格上涨。2122 Hana Securities于10月6日表示,相较大幅上涨的前道,更偏好后道、材料和耗材。23
29只材料股一个月收益率中位数为25%。工艺材料组合较前期高点低19%,涨幅较小;相对2027年预期利润的股价中位数为13.6倍。养老金、投资信托和私募基金净买入1,551亿韩元,外国投资者净卖出1,674亿韩元。Soulbrain流入406亿韩元,Hansol Chemical流入573亿韩元。
相较券商平均目标价的上行空间中位数为+23%。低于Samsung Electronics券商平均目标价的上行空间(+89%),因此与大型股相比吸引力较弱。属于偏防御的后发板块。TCK方面,KB Securities预计第三季度营业利润为328亿韩元,同比增长47%,并将目标价上调至36万韩元。24
韩国零部件和设备股受扩产预期推动,创新高股票集中
Samsung Electronics和SK hynix 2026年资本支出一致预期较年初分别上调34%和51%。25
9月28日报道称,平泽P5一期设备进场时间可能从2027年第三季度提前至第二季度,目前仍在协商。26 龙仁Y1于7月开始设备订购,洁净室投产时间提前至2027年2月。27
如果按此日程推进,韩国设备公司的订单公告可能集中在今年第四季度至明年第一季度。这是基于报道的估算。
截至6月底,Wonik IPS、TES和Jusung Engineering的订单储备分别为6,346亿韩元、2,069亿韩元和2,336亿韩元,是2025年底的2.1~2.4倍。28 测试领域的依据是HBM4和DDR5测试强度提高。
这一供应链创历史新高的股票最多。16只历史新高股票中,14只来自这一供应链(包括PSK Holdings、DI Corporation、Exicon、TSE、Intekplus、Jusung Engineering、KC Tech等)。一个月收益率中位数为26%,等权组合较前期高点高5%。资金流向方面,外国投资者净买入3,592亿韩元,金融投资净买入5,326亿韩元,养老金、投资信托和私募基金净卖出198亿韩元,个人投资者净卖出8,539亿韩元。仅看10月6日至8日三天,养老金、投资信托和私募基金净卖出4,805亿韩元。
反面依据也很明确。设备进场将从2027年开始全面展开。Shinhan Investment预计Wonik IPS第三季度营业利润比市场一致预期低22%。29 Jusung Engineering上半年录得营业亏损。2025年收入的84%来自2家客户。其市值约为2027年预期营业利润的91倍,已确认的券商目标价(LS Securities 22万韩元)低于当前股价。30
领涨股在这一板块,但应先观察回调的质量,再判断入场时机。
韩国基板瓶颈转移,国内机构买入最多
一种说法认为,AI加速器和服务器的瓶颈已转向基板。Samsung Electro-Mechanics于9月28日董事会决定扩建FC-BGA产能,投资6.78万亿韩元(世宗4.27万亿韩元、越南2.51万亿韩元)。31
报道称,客户将支持部分资本支出并保证采购量。32
Yuanta Securities预计Samsung Electro-Mechanics第三季度营业利润为6,832亿韩元(高于市场一致预期9.7%),2027年营业利润为4.89万亿韩元(2026年为2.21万亿韩元)。33
Doosan公告扩建覆铜板(CCL)产能,投资9,684亿韩元;Simmtech预计SOCAMM2收入将从2026年的1,518亿韩元增至2027年的3,210亿韩元。3435
21只基板股票一个月收益率中位数为27%,但个股差异很大。Samsung Electro-Mechanics上涨13%,LG Innotek上涨5%,涨幅较小;Daeduck Electronics上涨58%,Simmtech上涨42%。Samsung Electro-Mechanics较6月高点(收盘价227万韩元)低32%。
养老金、投资信托和私募基金净买入8,093亿韩元,是所有供应链中最多的。Samsung Electro-Mechanics净买入5,057亿韩元,Daeduck Electronics 1,512亿韩元,Doosan 1,139亿韩元,LG Innotek 851亿韩元。10月7日至8日连续两日大跌期间,Samsung Electro-Mechanics、Daeduck Electronics、LG Innotek和Doosan四只股票合计净买入79亿韩元,没有转为净卖出。Samsung Electro-Mechanics是唯一一只外国投资者(+1,228亿韩元)和养老金、投资信托及私募基金(+5,057亿韩元)均买入超过1,000亿韩元、而个人投资者卖出(-6,222亿韩元)的半导体供应链股票。
也有反面依据。10月7日至8日两天,外国投资者净卖出Samsung Electro-Mechanics 1,674亿韩元,金融投资净卖出2,205亿韩元;个人投资者承接买入4,026亿韩元,股价下跌7.7%。Samsung Electro-Mechanics股价相当于2027年预期利润的31~38倍,券商目标价则隐含45~58倍估值。利率处于5%多时,估值倍数风险较高。Simmtech股价已超过Daishin Securities目标价17万韩元,且养老金、投资信托和私募基金正在卖出。Daeduck Electronics高于20日线32%,LG Innotek第三季度利润则受到汇率影响而下调。
优先观察的不是整个基板供应链,而是Samsung Electro-Mechanics。Daeduck Electronics等待回调。Simmtech和ISU Petasys由外国投资者推动,但养老金、投资信托和私募基金在卖出,因此按照下文设备和后道领涨股的同一标准观察。
买入半导体供应链的两派资金选择了不同股票
按个股查看9月17日至10月8日累计净买入,可以清楚看到买方分化。金额单位为亿韩元。
| 股票 | 外国投资者 | 养老金、投资信托和私募基金 | 一个月收益率 |
|---|---|---|---|
| Samsung Electro-Mechanics | +1,228 | +5,057 | +12.8% |
| Leeno Industrial | -2,420 | +1,744 | +27.6% |
| Daeduck Electronics | -994 | +1,512 | +57.9% |
| Doosan | -3,076 | +1,139 | +7.6% |
| Jusung Engineering | +2,348 | -905 | +37.5% |
| Simmtech | +1,474 | -731 | +41.9% |
| SFA Semicon | +1,171 | -870 | +91.7% |
| Hanmi Semiconductor | +1,139 | -480 | +9.2% |
| Hanamicron | +1,041 | +103 | +43.6% |
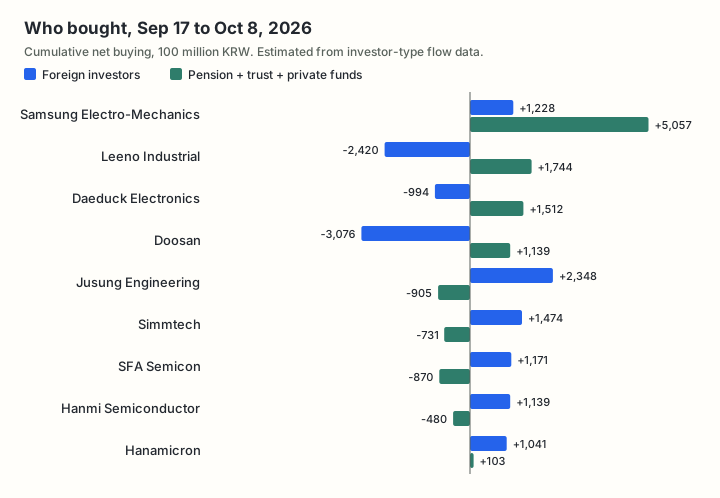
外国投资者买入了创新高和大幅上涨的股票。养老金、投资信托和私募基金买入涨幅较小的大型股和业绩股。在本文半导体供应链股票名单中,只有Samsung Electro-Mechanics同时获得这两类投资者各超过1,000亿韩元的买入。
同期个人投资者净卖出半导体供应链股票1.43万亿韩元。市场尚未出现个人投资者追高涌入的情况。金融投资从9月28日至10月8日净买入6,937亿韩元,但其中混有证券公司自营账户和ETF流动性提供者的交易量,难以视为长期资金。
10月7日至8日养老金、投资信托和私募基金卖出的股票由外国投资者承接。现在还无法判断哪一方正确。周一之后的回调会给出价格信号。
优先观察Samsung Electro-Mechanics,创新高设备股等待回调确认
以下是各供应链的优先顺序。这不是交易建议,而是对上述依据的简要判断。
| 顺序 | 供应链 | 解读 | 依据 |
|---|---|---|---|
| 1 | FC-BGA基板(以Samsung Electro-Mechanics为主,Daeduck Electronics等待回调) | 优先观察 | 养老金、投资信托和私募基金一个月累计买入最多,连续两日大跌也未转为净卖出。Samsung Electro-Mechanics涨幅较小,同时受益于计算、CPU和存储器需求。估计第三季度业绩将超过市场一致预期 |
| 2 | 零部件和设备中的测试、后道领涨股 | 确认回调后 | 真正的历史新高群体。但10月7日至8日养老金、投资信托和私募基金净卖出,高于20日线+16~33%,日波动幅度5~8%。等待期间可能错过,错过时的信号见下表 |
| 3 | OSAT | 仅有条件地考虑Hanamicron | 整个板块过热。Hanamicron有业绩支撑且估值较低(2027年预期利润的13倍) |
| 4 | 材料 | 次要观察 | 养老金、投资信托和私募基金买入,涨幅较小,但预期收益低于Samsung Electronics |
| 5 | 前道设备 | 第三季度业绩后 | Wonik IPS第三季度业绩预期低于一致预期,养老金、投资信托和私募基金净卖出,设备进场在2027年 |
| 确认 | GPU、ASIC、CoWoS | 需求确认阶段 | 10月15日TSMC,10月下旬超大规模云服务商业绩 |
| 确认 | 存储器 | 利润创纪录,检查资金流向 | 股票回购额度用尽,10月27日和29日是分水岭 |
| 暂缓 | CPU | 单独入场依据较弱 | 9月21日大涨后回落,受益通过基板传导 |
以下为候选股票和条件。价格为10月8日收盘价。条件用于展示判断依据,不是下单标准。
| 股票 | 收盘价(韩元) | 位置 | 观察条件 | 逻辑失效条件 |
|---|---|---|---|---|
| Samsung Electro-Mechanics | 1,546,000 | 10日线155万,20日线146万,一个月高点169.9万 | 在146~155万区间下跌日成交量缩小、外国投资者停止卖出,且养老金、投资信托和私募基金恢复净买入。10月下旬业绩确认FC-BGA售价和超过市场一致预期,并重新站上170万时 | 收盘价连续2个交易日跌破20日线,且养老金、投资信托和私募基金转为净卖出。第三季度营业利润低于市场一致预期(6,230亿韩元) |
| Daeduck Electronics | 157,700 | 高于20日线+32%,10日线13.8万,5月高点19.1万 | 回落至10日线(13.8万~14.5万)且成交量缩小时 | 跌破20日线(12.0万)。第三季度营业利润低于Meritz Securities估算(739亿韩元) |
| Intekplus | 60,600 | 历史新高62,600(10月2日),突破价54,100,10日线5.7万 | 在5.7万附近获得支撑后,伴随成交量上升突破62,600。2027年EPS预期+29%,且有进入台湾后道厂商CoWoS产线的报道 | 收盘价跌破54,100。年内未确认与台湾客户签订正式合同 |
| PSK Holdings | 209,500 | 历史新高219,000(10月8日,长上影),10日线18.5万,突破价17.4万 | 回落至18.5万附近且成交量缩小时 | 收盘价跌破17.4万 |
| DI Corporation | 42,150 | 历史新高44,400(10月8日,长上影),突破价41,700,10日线3.9万 | 守住41,700上方并重新突破44,400时 | 跌破10日线 |
| Hanamicron | 51,200 | 一个月高点54,500,6月高点56,800,10日线4.9万 | 在4.9万附近获得支撑后重新突破54,500时 | 跌破20日线(4.3万)。确认有可交换债相关股票供应时 |
难以追高的股票包括Jusung Engineering(股价超过目标价,养老金、投资信托和私募基金净卖出905亿韩元)、KC Tech(高于20日线+49%)、Exicon(一个月+97%)、Hanyang Digitech(+108%)和SFA Semicon(+92%,相当于2027年预期利润的30倍)。
与Samsung Electronics相比,Samsung Electro-Mechanics的入场时机更早
| 项目 | Samsung Electronics | Samsung Electro-Mechanics | Daeduck Electronics | Intekplus |
|---|---|---|---|---|
| 股价相当于2027年预期利润 | 3.9倍 | 31~38倍 | 24倍 | 17.5倍 |
| 相对券商平均目标价的上行空间 | +89% | +56% | +28% | +41% |
| 2027年EPS预期一个月变化 | +0.1%(2026年为-5.8%) | +6.9% | +1.5% | +28.6% |
| 一个月收益率 | -2.8% | +12.8% | +57.9% | +46.9% |
| 9月17日以来外国投资者 | -2.49万亿韩元 | +1,228亿韩元 | -994亿韩元 | +345亿韩元 |
| 9月17日以来养老金、投资信托和私募基金 | 0 | +5,057亿韩元 | +1,512亿韩元 | -294亿韩元 |
| 日波动幅度(20日平均) | 3.6% | 5.1% | 5.4% | 7.9% |
Samsung Electronics相对利润估值最低,但最近一个月的相对强度、资金流向和利润预期方向最弱。Samsung Electro-Mechanics则相反,但估值倍数风险较高,日波动幅度是Samsung Electronics的1.4倍。相对券商目标价的上行空间以Samsung Electronics最大,但目标价区间从27万韩元到63万韩元,差距很大,平均值的可信度较低。
从周一开始观察的事项和改变判断的信号
10月12日开盘后首先观察以下事项。第一是美国10月9日收盘情况和开盘跳空。10月9日早盘(韩国时间23时1分),半导体走势接近持平(SOXX -0.3%、NVIDIA +0.1%、Micron +0.3%)。
第二,观察创新高股票能否守住10日线和突破价,以及下跌日成交量是否低于上涨日。第三,观察养老金、投资信托和私募基金是否转为净买入半导体供应链股票。若连续两日净卖出,则推迟所有第二顺位候选股。第四,观察Samsung Electronics其他法人是否恢复净买入,以及外国投资者卖出力度是否减弱。
| 信号 | 判断变化 |
|---|---|
| 创新高股票守在10日线上方且成交量缩小,同时养老金、投资信托和私募基金连续2个交易日恢复净买入 | 提前第二顺位(测试和后道领涨股)的入场时点 |
| Samsung Electro-Mechanics第三季度营业利润低于市场一致预期,或未确认FC-BGA售价上调 | 将基板从优先观察方向中移除 |
| 第四季度DRAM合约价低于TrendForce预测(+10~15%),或现货价转跌 | 将整个半导体供应链的评级下调一档。扩产会首先减少 |
| 超大规模云服务商下调2027年资本支出,或信用利差急剧上升 | 考虑缩减整个供应链的敞口 |
| SK hynix于10月27日宣布新的股票回购,Samsung Electronics于10月29日增加股东回报 | 缓解大型股资金流向缺口,存储器相对半导体供应链的劣势缩小 |
| 日期 | 日程 |
|---|---|
| 10月12日 | 韩国股市恢复交易 |
| 10月14~15日 | 美国9月消费者物价指数、ASML和TSMC第三季度业绩 |
| 10月中旬至下旬初 | 估计SK hynix股票回购额度用尽的时间 |
| 10月21日 | NVIDIA GTC柏林站 |
| 10月22日 | Bank of Korea Monetary Policy Board会议 |
| 10月27日 | SK hynix第三季度业绩和追加股东回报,10月27日至28日FOMC会议 |
| 10月28日 | Samsung Electro-Mechanics第三季度业绩(按日历安排,尚未确认),Microsoft业绩 |
| 10月29日 | Samsung Electronics正式业绩,Intel第三季度业绩 |
| 11月3日 | AMD第三季度业绩 |
| 11月17日 | NVIDIA第三季度业绩 |
尚未确认的事项和计算局限
- 各类投资者净买入额是根据Kiwoom Securities数据估算。外国投资者第三季度从Samsung Electronics和SK hynix净卖出的合计额(Samsung Electronics 11.70万亿韩元,SK hynix 24.93万亿韩元)与媒体统计一致。36
- 小市值股票的详细投资者资金流向数据缺少9月10日至16日,因此未计入半导体供应链合计值。
- 历史新高依据2014年8月以来的复权股价判定。未排除此前曾达到更高高点的股票。
- 股票回购执行进度根据其他法人净买入累计值估算。其中混有其他法人的交易,收购结果报告尚未发布。
- 市场一致预期数据来自Naver和WiseReport。小市值股票预期更新不频繁,因此“没有变化”不一定表示预期确实没有上调。
- 券商数据通过媒体报道确认,未能查看报告原文。Broadcom FY27和FY28数据及CoWoS产能是媒体报道和估算。
- 美国股票没有按投资者分类的资金流向数据,因此仅根据价格分析。未能确认超大规模云服务商9月至10月的信用利差数据。
免责声明:本文仅供研究和信息参考。股票、估值倍数和条件均为分析示例,不构成交易建议。投资者应自行审慎评估投资决定。
Samsung Electronics 2026年第三季度初步业绩公告, 2026-10-08。该数字为初步值,未公布各业务部门业绩。不同机构统计的市场一致预期有所不同。 ↩︎ ↩︎
Samsung Electronics股票回购决定公告, 2026-08-21。计划收购53,285,968股,约15万亿韩元,收购期为2026-08-24至11-21。 ↩︎
SK hynix股票回购决定公告, 2026-08-19。计划收购24,070,000股,约40万亿韩元,收购期为2026-08-20至11-19。 ↩︎
金融委员会关于单只股票杠杆产品补充措施的新闻稿, 2026-07-16。基本保证金上调计划于8月初实施,扩大交易单位计划于11月实施。 ↩︎
Financial News关于单只股票杠杆产品收益率的统计, 2026-09-26。 ↩︎
NVIDIA FY27第二季度业绩电话会全文, 2026-08-26。FY28增长率为公司初步预测。 ↩︎ ↩︎ ↩︎
Broadcom FY26第三季度业绩公告, 2026-09-02。FY27和FY28 AI半导体收入数据来自引用管理层发言的报道,公告中没有这些数字。 ↩︎
华尔街收盘报道(转载Reuters文章), 2026-10-08。报道提及了多个原因,没有测量各因素的影响程度。 ↩︎
Intel 2026年第二季度业绩电话会全文, 2026-07-23。 ↩︎
Implicator.ai关于AMD市值突破1万亿美元的报道, 2026-09-21。 ↩︎
TSMC第二季度业绩电话会全文, 2026-07-16。 ↩︎
Electronic Times关于TSMC扩大CoW工序外包的报道, 2026-08-04。 ↩︎
TSMC 2026年9月收入公告, 2026-10-08。 ↩︎
Asia Economy关于CoWoS后道设备的报道, 2026-08-14。客户名称和正式合同金额尚未公开。 ↩︎
Micron FY26第四季度业绩准备发言, 2026-09-30。 ↩︎
TrendForce对2026年第四季度存储器合约价的预测, 2026-09-30。该数据为预测,不是实际价格。 ↩︎
TechTimes关于存储器股票走弱的报道, 2026-10-07。报道引用了TrendForce现货价格。 ↩︎
Smart Today关于扩大OSAT外包的报道, 2026-10-09。报道引用了Hanwha Investment & Securities的估算。 ↩︎
JobPost关于Hanamicron第二季度业绩的报道, 2026-09-30。 ↩︎
Financial News关于Hana Materials可交换债的报道, 2026-09-14。 ↩︎
Financial News关于Soulbrain的Shinhan Investment报告的报道, 2026-09-01。 ↩︎
Newspim关于Hansol Chemical的Hyundai Motor Securities报告的报道, 2026-09-18。目标价已下调。 ↩︎
MTN关于Hana Securities半导体供应链展望的报道, 2026-10-06。 ↩︎
Newspim关于TCK的KB Securities报告的报道, 2026-09-29。 ↩︎
Korea Economic Daily关于半导体供应链ETF收益率和资本支出市场一致预期的报道, 2026-10-03。 ↩︎
ZDNet Korea关于平泽P5设备进场时间的报道, 2026-09-28。这是与设备公司协商中的方案,尚未确定。 ↩︎
The One TV关于SK hynix龙仁洁净室日程的报道, 2026-10-03。 ↩︎
Newspim关于设备公司订单储备的报道, 2026-10-06。 ↩︎
Newspim关于Wonik IPS的Shinhan Investment报告的报道, 2026-10-08。 ↩︎
Edaily关于Jusung Engineering股权变动的报道, 2026-10-08。客户集中度和业绩信息也引自同一报道。 ↩︎
Newsverse关于Samsung Electro-Mechanics扩建FC-BGA产能的报道, 2026-09-28。 ↩︎
MTN关于Samsung Electro-Mechanics扩产的报道, 2026-09-28。客户支持属于报道内容,客户名称和金额尚未公开。 ↩︎
Edaily关于Yuanta Securities的Samsung Electro-Mechanics报告的报道, 2026-10-08。 ↩︎
E Today关于Doosan扩建CCL产能的报道, 2026-09-18。 ↩︎
Korea Economic Daily关于Simmtech的Daishin Securities报告的报道, 2026-09-09。数据为券商估算。 ↩︎
Financial News关于第三季度外国投资者净卖出的统计, 2026-10-06。 ↩︎