Altman、Zuckerberg、Bezos、Gates、Thiel 和 Khosla 投资过的生物科技、长寿和医疗技术公司,按本次核实的名单共有94家。其中,目前以自身股票代码交易的只有10家。其余公司仍未上市、已被其他公司收购,或已经消失。
对关注上市股票的投资者来说,剩下的问题只有一个:投向未上市公司的资金通过什么路径影响上市公司的业绩,股市现在又如何为其定价。资金最集中的衰老研究和脑机接口领域几乎没有上市代理标的;资金触及上市市场后,先动的是收购价格和营收倍数,而非业绩。先写结论。
流入未上市生物科技公司的资金,首先通过收购和叙事触及上市股票,业绩方面仍未得到验证。第三季度业绩和 FDA 决定,是将这些叙事转化为营收和审批措辞的首次考验。在利率上行阶段,未能通过考验的公司,其下行空间将由现金消耗速度决定。
- 资金越集中的领域,越缺少上市代理标的。94家公司中,能通过上市股票获得敞口的只有10家;未找到通过脑机接口实现营收的上市公司。以衰老为主题的上市公司,其临床试验也没有将衰老本身作为适应症。
- 资金触及上市市场最明确的路径是收购。按 IQVIA 统计,2026年上半年生物制药收购共42起,金额为1,300亿美元。礼来今年的13家收购目标中,有10家未上市。
- 在美国上市股票中,叙事体现为估值倍数。三家诊断公司营收增长26%至44%,估值倍数为19至33倍;大型工具公司营收增长5%至10%,估值倍数为6至9.5倍。AI 药物研发平台营收下滑38%至76%,但股价表现由临床事件决定。
- 利率改变了市场基准。XBI今年上涨26.1%,但最近3个月下跌6.4%;10年期国债收益率从年初的4.18%升至5.24%。后期阶段资产的交易价格为现金的1至3倍,叙事驱动型股票则为4至13倍。
- 在韩国,只有 Samsung Biologics 和 ST Pharm 两家公司披露了海外合同,且上半年实现盈利。拥有海外业务依据的细胞与实验自动化公司,上半年营收为5亿至46亿韩元,且全部亏损。
分析基准日如下:未上市投资事件截至2026年10月9日;美国股价采用10月9日收盘价;美国上市公司业绩采用2026年第二季度报告;韩国公告和报道查询截至10月10日。韩国股市在10月9日 Hangul Day 休市。股价回报为价格回报,不含股息。二次来源和自行计算均已在正文中标明。
94家公司主要集中在新药发现和细胞治疗,各位领袖涉足的主题各不相同
这份94家公司名单涵盖科技领袖投资或亲自创立的生物技术、长寿和医疗技术公司,也包括相关的历史业务,且没有重复。其中90家公司与个人、相关基金或基金会的投资或创立有关。这不表示90家公司都是个人直接投资,也不表示它们都是目前仍在经营的非上市公司。
其余4家未计入个人投资。Spring Discovery 仅在辅助投资数据库中显示与 Altman 有关,归属仍需进一步确认。Google 创立的 Calico 属于企业层面的创立,因此未计作 Larry Page 的个人投资。OpenAI Startup Fund 投资或共同创立的 Ambience Healthcare 和 Thrive AI Health 也只作为关联资本的比较案例。12
个人投资、相关投资公司和基金、基金会股权投资、企业层面投资以及捐赠,是性质不同的资金。个人大富豪的长期偏好、有期限的风险投资基金的回报目标,以及基金会的公益条件可能并不相同。因此,盖茨基金会的股权投资机构 SIF 单独列在与 Bill Gates 个人不同的一行,OpenAI Startup Fund 的投资也未视为 Altman 的个人投资。3
本文没有汇总或计算总投资额、企业估值或投资成功率。个人出资额大多没有公开,公开案例也存在选择偏差。除非另有说明,文中的金额指公司整轮融资金额。
我们通过公司、投资者和公告的逐笔一手资料或官方投资组合名单,确认了81项关联。12项全部或部分依赖新闻报道,另有1项仅通过辅助数据库确认。证据等级只表示投资关联得到确认的可靠程度,不代表技术、临床或财务质量。即使某家公司出现在官方名单中,也不能据此证明当前持股、投资时间或出资额。
衰老和脑机接口吸引大量资本,但距离验证对人的效果仍有数年
按主题划分,AI与数据驱动的新药发现有13家公司,细胞、基因和器官治疗有12家,数量最多。这张版图要回答的问题是:资本聚集的主题,是否也是能用客户现金验证的主题。横轴表示通过外部客户和合同现金验证的距离,纵轴表示根据2025至2026年公开融资轮次判断的资本流入强度。
圆圈大小代表各主题的公司数量,每家公司只归入一个主题。圆圈的位置是本分析根据公开融资轮次和研究顺序作出的判断,并非测量值。
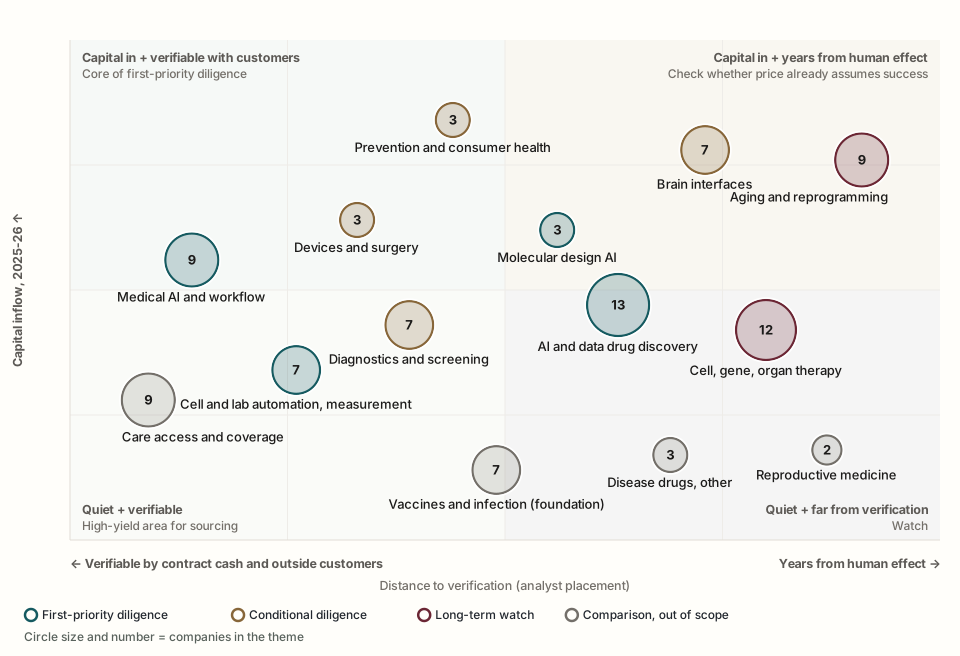
右上方是衰老与重编程(9家)以及脑机接口(7家)。这些主题汇聚了大额融资,但距离确认对人的效果仍有数年。投资者应先确认当前价格是否已计入成功预期。他们还应分别考察公司是否有足够现金支撑到下一次验证,以及是否为失败后的重新设计预留资金。
左上方的医疗 AI 与工作流程、医疗器械与手术、预防与消费健康,既吸引资本,也可以验证客户需求。左下方的细胞与实验自动化及测量领域,融资较为平静,但可以通过良率、成本和重复收入来验证。投入研究时间后,最能改善判断的区域在地图左侧。
7家疫苗与传染病公司涉及可能附带公益条件的盖茨基金会股权投资;9家医疗可及性与保障公司则主要提供保险和预约软件。这两个主题的生物技术尽调标准不同,因此仅作为比较对象。
Khosla 涉及范围广,Musk 只投了 Neuralink
按投资者划分的分布图中,每个格子的数字代表投资关联数,不代表出资额或持股比例。同一家公司若与两位领袖有关联,就会计入两行,因此各行数字相加会超过94。图表要回答的问题是:各位领袖是否集中于相同主题,还是各自涉足不同领域。
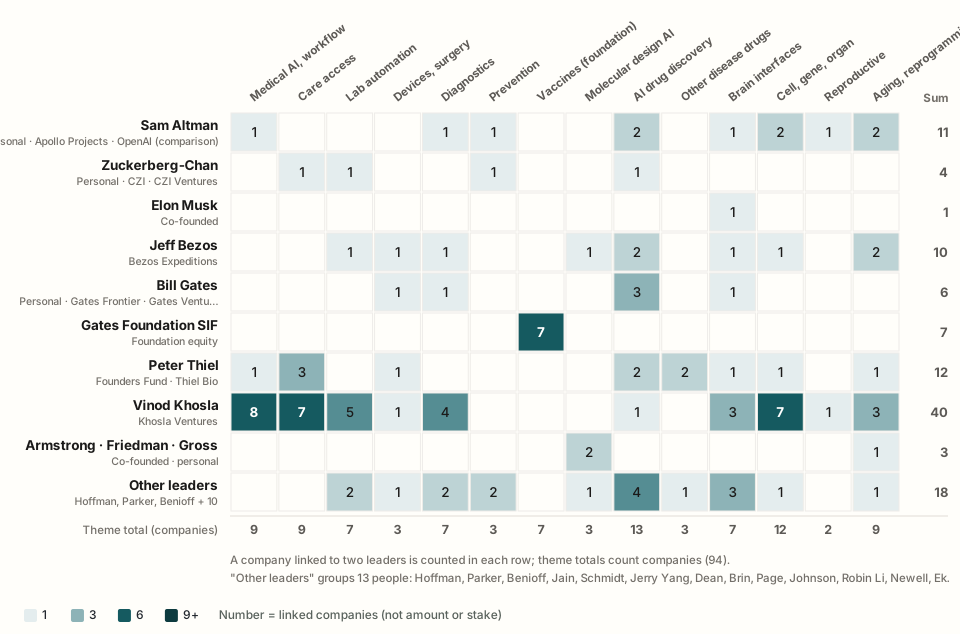
Khosla Ventures 覆盖范围最广,共有40家,主要集中于医疗 AI 与工作流程、医疗可及性与保障、细胞、基因和器官治疗。40家包括根据官方投资组合名单新增的37家,以及此前作为其他领袖共同投资而列入的 Somite AI、Synchron 和 Relation Therapeutics。4
Bezos 的投资公司 Bezos Expeditions 涉及10家公司,覆盖诊断、医疗器械、新药发现和衰老。Altman 名下的11家公司也不只涉及衰老,还包括药物开发、细胞治疗、诊断、生殖和脑科学。Altman 这一行同时显示了与 OpenAI 相关的比较案例,但没有计作个人投资。5
Musk 只投资了 Neuralink 一家公司。Zuckerberg 与 Chan 通过个人投资和 Chan Zuckerberg Initiative(CZI)的风险投资,涉足细胞数据、预防医疗和医疗可及性。盖茨基金会 SIF 这一行只出现在疫苗与传染病一栏,这说明即使都冠以 Gates 之名,投资性质也不同。6
过去16个月,资本事件密集,人体效果事件稀少
我们将2025年6月至2026年10月与科技领袖有关联的公司事件分成两行展示。上行是公开披露的融资和企业投资,下行是临床、试验、监管和存续事件。这张图要回答的问题是:人体证据的积累速度,是否跟得上资金流入的速度?
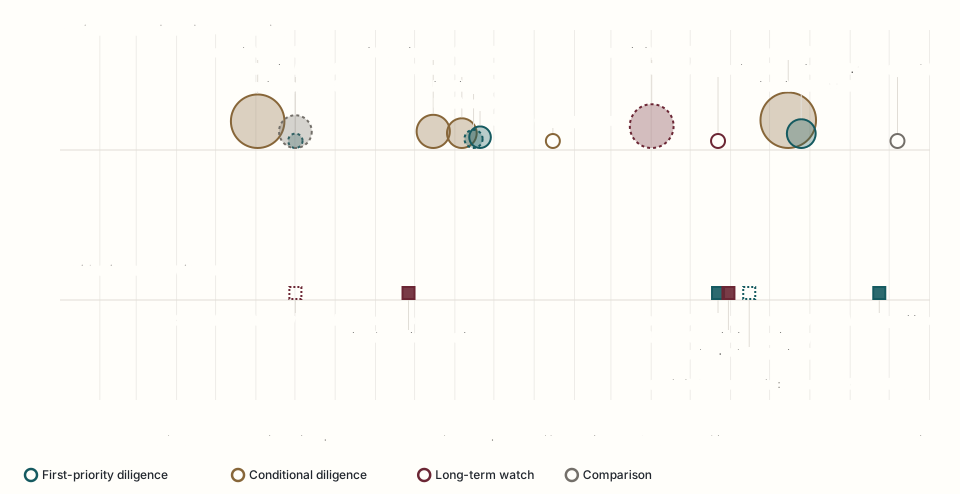
上行中,超过1亿美元的公司融资轮次连续出现了8起。Neko Health的C轮和Neuralink的E轮规模最大。NewLimit、HistoSonics、Synchron、Profluent、LifeMine Therapeutics,以及作为对照案例的Ambience,其融资轮次也超过了这一门槛。78
同期可视为人体结果的事件有两起,都与GRAIL有关。2026年5月,NHS-Galleri试验未达到合并计算三期和四期癌症减少的主要目标,部分次要结果有所改善。9月23日,FDA顾问委员会作出了积极判断,但这并非最终批准。910
Retro Biosciences的RTR242于2026年5月进入I期试验。I期是安全性试验的起点,因此未计作结果事件。NewLimit计划于2027年开展首次人体试验,超出图表范围。此期间没有衰老公司公开人体功能改善结果。11
2025年9月26日,针对衰老细胞的Unity Biotechnology正式解散。媒体曾报道Bezos Expeditions投资了这家公司。1213
同年,23andMe申请破产,非营利公益机构TTAM研究所收购了其资产。Sergey Brin曾向该公司投入个人资金。知名投资者和长期资本也没能阻止个别公司的失败。1415
2026年10月7日,Reuters报道称,美国政府和Google将参与由Zuckerberg支持的Biohub一项规模达18亿美元的AI生物学项目。Biohub是非营利公开数据项目,因此在图中与公司融资轮次分开呈现。CZI的股权投资也没有与Biohub的研究支持混为一谈。16
AI让提出假设变得更容易时,用于判断假设是否成立的实验数据和生产能力,其相对价值会提高。公开数据规模扩大后,依赖这些数据训练的初创公司差异化会减弱。使用自身数据(包括失败实验的数据)来改进下一轮实验的公司会更有优势。这是本分析根据公开事件作出的推断,并非经公司业绩验证的事实。
Gordian Biotechnology于2026年宣布与Pfizer合作,寻找肥胖症靶点,这与上述趋势较为接近。Gordian是一家在生物体内生成干预和反应数据的公司,相关投资方与Jeff Dean有关联。本次调查未能确认该合作的合同金额。17
衰老领域资金最多,但没有公司进入人体功能改善阶段
表观遗传年龄下降、细胞功能变化、动物效果、人体安全性、人体功能改善、疾病发生率和死亡率下降,分别属于不同的验证阶段。如果把前一阶段的成功当作后一阶段的成功来计算,估值就会被抬高。阶梯图展示了衰老与重编程公司根据公开信息达到的阶段。
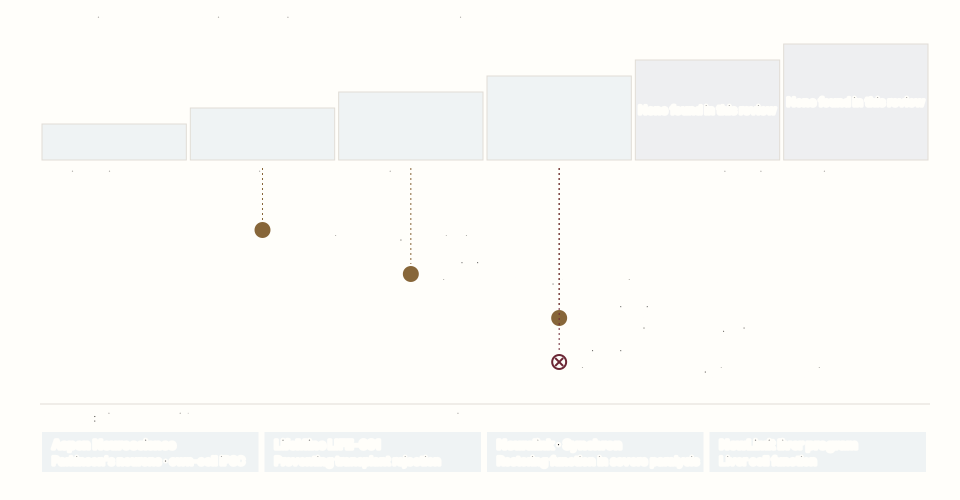
进展最快的Retro位于人体安全性(I期)这一档。据报道,Sam Altman早期投资了1.8亿美元。2026年5月后续融资首轮交割时,公司披露投前估值为18亿美元。RTR242进入I期,并不代表重编程或延长健康寿命已经得到证实。1811
Brian Armstrong共同创立的NewLimit在2026年通过C轮融资筹集了4.35亿美元,但首次人体试验计划于2027年开展。Altos Labs在2022年成立时宣布获得30亿美元承诺,但本次调查未能确认其公开临床试验。图中将NewLimit放在动物效果一档,将Altos放在细胞功能变化一档。1920
Unity曾进入人体临床阶段,但已于2025年9月解散。本次调查没有发现任何公司进入人体功能改善或疾病发生率和死亡率下降阶段。面向宠物犬的Loyal没有放进人体阶梯图。
认为衰老研究方向错误,与认为当前价格已经计入成功,是两种不同的判断。相比先承诺人能多活几年的公司,投资者更适合先关注能够说明将改善哪些患者的哪些功能的公司。
阶梯底部列出的具体疾病项目,可以明确设置比较对象和指标。Aspen Neuroscience尝试用患者自身细胞制成的干细胞(自体iPSC)替代帕金森病神经细胞。LifeMine的LIFE-001针对器官移植排斥反应。Neuralink和Synchron旨在恢复重度瘫痪患者的功能,NewLimit也有肝脏项目。这些项目属于同一组。21
脑接口虽同属脑技术,但患者、手术和保险路径各不相同
Neuralink于2025年6月2日宣布完成6.5亿美元E轮融资。这是公司整体融资,其主要开发目标是恢复重度瘫痪患者的功能。仅凭这一事实,不能推断Elon Musk投资了整个返老还童和长寿药领域,也不能据此证明他没有其他投资。Science Corp也出现在Khosla的名单中,但本次没有仅凭创始人履历将其归类为Musk投资。8
图中按侵入程度排列了有科技领袖参与的脑技术公司。侵入程度不同,目标患者、安全标准、可开展手术的医院数量和保险覆盖路径也会随之不同。
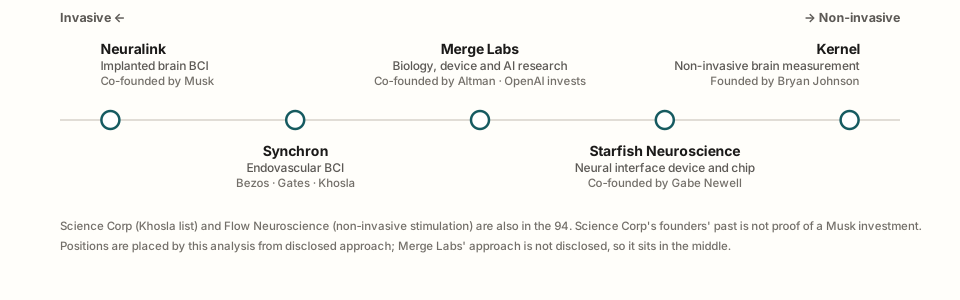
最左侧的Neuralink采用直接植入大脑的方式,Synchron则经由血管植入。Bezos Expeditions、Gates Frontier和Khosla Ventures投资的Synchron于2025年通过D轮融资筹集了2亿美元。经血管植入可以避免开颅手术,但仍属于侵入性手术。22
中间的Merge Labs是Sam Altman共同创立、OpenAI投资的研究公司,于2026年1月15日正式公布。由于其技术路径尚未公开,图中将其放在中央。Sam Altman个人的出资金额也未披露。右侧是Gabe Newell共同创立的Starfish Neuroscience,以及Brian Johnson创立的非侵入式脑测量公司Kernel。23
该领域的评估重点是长期信号稳定性、植入和取出的安全性,以及患者实际恢复的功能,而不是通道数量或演示视频。可开展手术的医院数量和保险覆盖可能性决定了收入路径。医疗功能恢复与健康人的能力提升不应按同一个市场计算。
广为报道的数字往往不是融资额、个人出资额或临床成果
Retro 的18亿美元是投前估值,不是融资额。直接照搬报道中醒目的数字,容易误判现金可持续性和验证阶段。下表按投资者最容易误读的顺序,列出本次研究中更正后的数字。
| 显眼数字 | 公司·时间 | 实际含义 | 误读后果 |
|---|---|---|---|
| 18亿美元 | Retro,2026-05-22 | 投前估值。融资额未披露,后续轮次首次交割 | 把企业估值当成融资额,高估现金可持续性 |
| 30亿美元 | Altos Labs,2022年成立 | 总承诺金额约为30亿美元。不是 Bezos 的个人投资额 | 混淆承诺与实际投入、个人与整体,导致归属错误 |
| 2.63亿美元 | LifeMine,2026-08公布 | Series D 的7,500万美元与 Series E 的1.88亿美元之和 | 当成单轮融资,会忽略参与时间和价格差异 |
| 75% | Neko Health,2026-07 | 首次检查后预约下一次检查并预付费用的比例 | 误以为是次年实际到访率或长期留存率 |
| 咨询委员会给出积极意见 | GRAIL,2026-09-23 | FDA 咨询委员会的判断,不是最终批准 | 忽略同年未达到第一阶段主要目标的结果,只看单方面信息 |
| 37家 | Khosla Ventures 名单 | 已确认其官方投资组合中的投资关联 | 误以为是 Khosla 个人出资、当前持仓或临床验证 |
| 6.5亿美元 | Neuralink,2025-06-02 | 公司整体融资轮次。目标是恢复重度瘫痪患者的功能 | 过度解读为回春或长寿药投资组合的证据 |
LifeMine 的 Series D 于2025年第四季度交割,Series E 于2026年7月交割。Bezos 和 Gates 相关投资公司新加入了 E 轮。即使投资同一家公司,参与时间和价格不同,也不代表相同的下注。21
Neko Health 是一家将自研传感器、血液检测和医生咨询打包提供的体检公司,不是全身 MRI 公司。75%可能表明需求良好,但其医学效用仍需单独验证。对 GRAIL 也需要继续考察发现之后的检查和操作负担、付款方付费的理由,以及这些因素能否转化为公司利润。7
对投资者而言,数字的解读顺序会有所不同。先判断金额属于融资额、企业估值还是承诺金额。对比例,先确认它表示预约还是实际复访;对监管事件,先确认它是咨询意见还是批准。
回收与临床是不同的问题
知名投资者参与的公司,最终结果在融资、投资者回收、临床或产品成功、患者获益方面各不相同。下表将容易被归为同一种“成功”或“失败”的案例区分开来。
| 案例(相关投资者) | 结局 | 已确认事项 | 需要单独考察的事项 |
|---|---|---|---|
| Juno Therapeutics(Bezos Expeditions) | 2018-03 Celgene 完成收购 | 公司出售后形成回收路径 | 个别投资者的实际回报率 |
| Kymab(Gates Foundation Strategic Investment Fund(SIF)) | 2021 年 Sanofi 收购 | 公司出售 | 基金会的公益条件与商业投资者目标之间的差异 |
| Affinivax(Gates Foundation Strategic Investment Fund(SIF)) | 2022 年 GSK 收购 | 公司出售 | 收购后的项目进展需通过收购方披露确认 |
| Stemcentrx(Founders Fund) | 被 AbbVie 收购后,Rova-T 于 2019 年停止开发 | VC 实现回收,核心资产则停止开发 | VC 的回收与收购方的业务表现是两回事 |
| Unity Biotechnology(Bezos Expeditions,据报道) | 解散于 2025-09-26 生效 | 曾获得融资 | 长期资本也无法阻止个别公司的失败 |
| 23andMe(Brin 的个人资金) | 2025 年破产后,TTAM 收购其资产 | 数据资产继续存在 | 数据的科学价值与原股东价值是两回事 |
Juno Therapeutics 于 2018 年 3 月被 Celgene 收购,但 Bezos Expeditions 的实际回收收益率尚未确认。24
Gates Foundation SIF 持有股权的 Kymab 于 2021 年被 Sanofi 收购,Affinivax 于 2022 年被 GSK 收购。基金会的公益条件与商业投资者的目标可能不同。2526
Peter Thiel 的 Founders Fund 投资了 Stemcentrx。该公司被 AbbVie 收购后,其核心资产 Rova-T 于 2019 年停止开发。VC 的回收与收购方的临床和业务表现是不同的问题。2728
所有案例都曾成功融资,只有被收购的案例实现了回收。临床或产品成功以及患者获益大多需要单独确认。本样本没有用于计算生物科技投资的成功率,也没有用于评估名人的投资能力。收购公告只表明出现了回收路径,并不能证明被收购资产在临床上取得成功。
对风险投资者而言,优先研究实验自动化和专有数据更有效
Somite、Cellino 和 Vivodyne 是将 AI 模型用于细胞生产和实验的公司。先看图表左侧,是因为假设生成变得更容易后,判定数据和生产能力的价值会提高。以下顺序不是投资吸引力排名,而是投入研究时间后最能改善判断的顺序。
我们尚未取得估值、股东名册、现金余额和原始合同。因此,这一顺序不构成对个别公司的投资执行建议。
| 顺序 | 类型 | 代表公司 | 优先核实的证据 |
|---|---|---|---|
| 优先 | 实验与细胞自动化 | Somite、Cellino、Vivodyne、Opentrons | 外部客户验证的可重复性、批次产率与成本、经常性收入 |
| 优先 | 专有实验数据 | Gordian、Relation、insitro | 商业使用权、干预与疾病反应之间的因果联系、外部预测能力 |
| 优先 | 分子设计 | Profluent、Atomic AI | 相较于单独使用模型时的实验成功率、递送、制造与安全性、合同现金 |
| 优先 | 医疗工作流程与诊断 | Abridge、Rad AI、Ambience、Karius | 时间、错误、医疗费用与付费续约同时改善 |
| 有条件关注 | 医疗器械 | HistoSonics、Synchron | 各适应症的功能与安全性、安装后的使用量、手术与保险收入 |
| 有条件关注 | 预防医疗 | Neko、GRAIL、Viome | 实际长期留存率、假阳性后的后续成本、相较对照组的收益 |
| 长期观察 | 衰老与器官保存 | Retro、NewLimit、Altos、Until、eGenesis | 人体功能改善、长期安全性、资金能否支撑至下一阶段验证 |
细胞与实验自动化应按同一标准比较目标细胞产率、批次失败率、制造周期、质量检测成本、冻融损耗和单次给药成本。不能把针对单一客户搭建的自动化系统视为可重复销售的平台。
“平台”收入应拆分为软件订阅、研究外包、共同开发、预付款、有条件里程碑付款和特许权使用费。已经收到的现金、可能收到的现金,以及只有最终成功时才会收到的最高金额,风险各不相同。
也要准确理解长期观察类别中的公司业务。NewLimit 开发改变细胞表观遗传状态的疗法;Until Labs 开发移植器官的冷冻保存与复温技术。如果把 Until 解读为让人体整体冷冻并复活的业务,就会忽略其实际开发课题。29
改变判断的证据不是知名投资者追加参与,而是独立的人体试验效果、可重复的生产能力、实际合同现金流和资金持续性。用同一标准观察上市股票,就能看出投向非上市公司的资金通过什么路径触及上市公司。
非上市资金先通过收购触及上市股票,越热门的主题,路径越窄
94家公司名单中,目前以自身股票代码交易的公司有10家。其余公司仍未上市、已被其他公司收购,或已经消失。因此,上市股票投资者仍需关注的问题是:这些资金通过什么路径影响上市公司的业绩。
最明确的路径是大型公司的收购和授权许可
以2025年10月至2026年10月期间完成或公布的事件来描绘这条路径,便会得到下图。非上市主题沿着收购与授权许可、供应链、竞争、上市、监管与保障覆盖等路径,影响上市公司业绩。
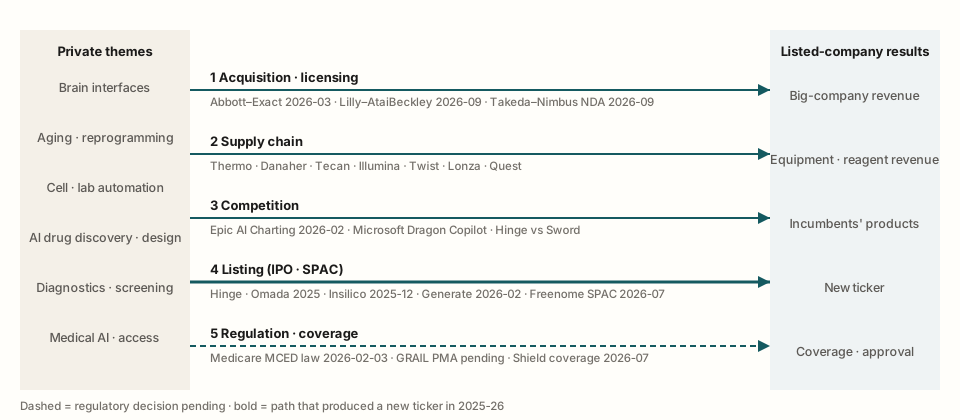
即使属于同一主题,所处路径不同,投资者需要核实的数字也不同。若是收购路径,应关注大型公司的收入占比;若是上市路径,则应关注新股票代码对应公司的现金消耗。
收购与授权许可是非上市公司价值转移至上市公司的最明显路径。Abbott 于2026年3月完成对 Exact Sciences 的收购30。Lilly 于9月完成对 AtaiBeckley 的收购31。沿着这条路径,非上市阶段的价值会融入大型公司的业绩,其中单项资产所占的比重很小。
在供应链路径中,非上市公司使用的设备和试剂会计入上市公司的收入。实验室自动化和细胞数据公司的支出会流向 Thermo Fisher、Danaher、Tecan 等设备与试剂公司。在消费者检测领域,Quest Diagnostics 负责 WHOOP 应用的血液检测32。不过,这类收入在大型公司中会被稀释,而且 Quest 没有披露消费者渠道的收入占比。
在竞争路径中,现有巨头会直接推出相同功能。非上市资本集中投向 Abridge 等公司,这些公司利用 AI 转录医患对话。但电子病历公司 Epic 于2026年2月推出了自有 AI 记录功能33。Microsoft 表示,每天使用 Dragon Copilot 的临床医生已超过10万人34。
上市路径首先在可比公司中出现。Hinge Health 于2025年5月在美国上市35。蛋白质设计 AI 公司 Generate Biomedicines 于2026年2月在 Nasdaq 上市36。当时,非上市蛋白质设计 AI 公司有了最接近的上市可比公司。
94家公司名单中,唯一新上市的公司是 Freenome。Freenome 于2026年7月20日通过 SPAC(特殊目的收购公司)合并在 Nasdaq 上市37。上市一周后,其结直肠癌血液检测获得 FDA 批准,但在美国的销售由 Abbott 独家负责38。
监管与保障覆盖路径仍有待决定,因此图中以虚线标示。2026年2月签署的 Medicare MCED(一次筛查多种癌症的早期检测)法案规定,自2028年起,仅对获得 FDA 批准的检测开放保障覆盖39。GRAIL 的 Galleri 于9月23日在 FDA 顾问委员会上获得的支持票多于反对票,但最终决定日期尚未公布40。
也有检测已获得实际保障覆盖。Guardant Health 的结直肠癌血液检测 Shield 于2026年5月纳入 American Cancer Society 的筛查指南。7月,UnitedHealth 宣布将为该检测提供保障覆盖41。
无论走哪条路径,非上市阶段的估值转化为上市公司收入都需要时间。Takeda 于2023年收购了 Nimbus 的 TYK2 抑制剂,这款药直到2026年9月才进入 FDA 新药申请的优先审评程序42。PDUFA(FDA 目标批准决定日期)为2027年第一季度。这就是为什么难以把非上市公司的融资消息直接视为上市公司业绩信号。
知名投资者参与的上市公司,也要先确认股票代码是否仍然有效
94家公司名单中,近期曾以股票形式交易的公司有15家。到2026年10月,这些公司还保有股票代码吗?
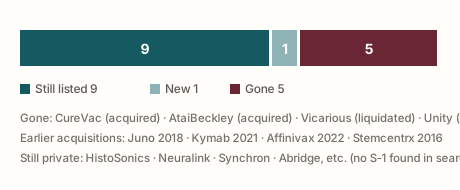
仍保持上市地位的有9家,新增上市的只有 Freenome。因此,可以通过上市股票直接确认投资敞口的公司共有10家。
失去股票代码的公司中,因收购而消失的有 CureVac 和 AtaiBeckley。BioNTech 完成交换要约收购后,CureVac 于2026年1月停止交易43。AtaiBeckley 是原 ATAI 更名后的公司,Lilly 于9月完成了对它的收购31。
其余公司则因失败而消失。小型手术机器人公司 Vicarious Surgical 于2026年3月在 New York Stock Exchange 停止交易后进入清算44。以抗衰老疗法为目标的 Unity Biotechnology 于2025年8月退市后解散45。23andMe 破产后,其资产被出售给非营利公益机构 TTAM 研究所46。
这五家公司失去上市地位的时间分布在2025年3月至2026年9月之间。知名投资者的名字和长期资本也未能阻止个别公司失败。看到带有科技领袖名字的上市公司时,应先确认其股票代码是否仍然有效。
图下方一行列出的 HistoSonics、Neuralink 等非上市公司,只是没有检索到其上市申请文件(S-1)。这是按检索标准得出的结果,不能作为它们没有上市计划的证据。
资金越集中涌入的主题,越缺少上市代理公司
我们没有找到仅靠脑机接口(BCI)产生收入的上市公司。这意味着没有上市代理公司,也就是没有在与非上市主题相同的领域赚取收入的上市公司。在上市公司中,唯一开展人体 BCI 临床试验的是比利时上市的 ONWARD Medical,其 BCI 收入为047。
非上市领域的资金规模很大。Synchron 于2025年11月通过 D 轮融资筹集了2亿美元48。在94家公司名单的 BCI 公司中,包括 Neuralink 和 Synchron 在内,我们没有找到宣布上市或 SPAC 合并的公司。
抗衰老主题的上市公司也很稀缺。以衰老生物学为重点的 BioAge Labs,目前实际进入临床试验的药物是针对心血管炎症的 NLRP3 抑制剂49。以治疗衰弱为目标创立的 Longeveron 于2026年9月16日未能在儿科心脏病临床试验中达到主要终点,随后开始评估战略替代方案50。
异种移植(将其他物种的器官移植到人体内)领域的上市公司和非上市公司处于同一起跑线上。United Therapeutics 的异种移植肾脏 UKidney 与非上市公司 eGenesis 的肾脏直接竞争。两家公司都没有异种移植收入,United Therapeutics 的大部分收入来自肺动脉高压治疗药物51。
消费者预防筛查也呈现类似情况。Neko Health 于2026年7月筹集了7亿美元,但我们没有在上市公司中找到采用相同模式的身体扫描公司52。智能戒指公司 Oura 于9月公开上市申请文件后,在上市前推迟了日程。推迟上市的消息来自单独报道,尚未核实公司原始信息53。
这些主题的非上市估值要进入上市市场,需要先出现首批人体试验结果,随后发生收购或上市。这是本分析的推断。哪些主题吸引了大量资金,也只是基于公开融资金额作出的判断,并非汇总全部投资金额所得的结果。
可比公司多见于诊断、保障覆盖和实验设备领域,脑与抗衰老领域则较为空白
每个主题可以选择哪些上市公司作为可比公司?下表按主题列出收入来源相同的上市公司,并说明联系较弱的原因。
| 主题 | 可比公司(代码) | 关联原因 | 注意事项 |
|---|---|---|---|
| 细胞、实验自动化与测量 | 帝肯(TECN)·因美纳(ILMN)·10x(TXG)·Twist(TWST)·赛默飞(TMO)·丹纳赫(DHR) | 非上市实验公司使用的设备、试剂和DNA原料会体现在收入中 | 大型公司的主题收入占比会被稀释。单分子蛋白分析小型公司的产品上市推迟至2027年 |
| 分子设计AI | Generate(GENB)·Schrödinger(SDGR)·Absci(ABSI) | Generate的III期临床是设计模型首次接受临床检验。Schrödinger销售软件 | Absci没有疗效数据,依赖增发融资 |
| AI与数据药物发现 | Recursion(RXRX)·AbCellera(ABCL)·Insilico(3696.HK)·Tempus(TEM) | 现金来自向大型制药公司授予许可 | 合同总额大多附带条件。没有上市公司进入审批阶段 |
| 诊断与筛查 | GRAIL(GRAL)·Guardant(GH)·Freenome(FRNM)·Natera(NTRA)·雅培(ABT) | 筛查指南、保险公司承保和Medicare法规构成收入路径 | GRAIL未公布FDA决定日期。Freenome表示还需要追加融资 |
| 医疗AI与工作流程 | Tempus·Doximity(DOCS)·Waystar(WAY) | 数据许可、收购文档与编码AI公司(Waystar) | 没有纯粹的上市代理标的。Epic和Microsoft构成竞争路径 |
| 医疗服务与保障 | Oscar(OSCR)·Hinge Health(HNGE)·Omada(OMDA) | 这是确有上市路径的主题。Hinge是Sword Health的直接竞争对手 | Oscar面临增强型补贴到期,以及CMS估计2027年规则将导致参保人数减少的影响 |
| 细胞、基因与器官治疗 | Lonza(LONN)·MaxCyte(MXCT)·United Therapeutics(UTHR)·Intellia(NTLA) | 制造供应链,以及异种移植肾脏的直接竞争 | 异种移植双方的收入均为0。Intellia用于对照审批先例 |
| 医疗器械、预防与疫苗 | Intuitive(ISRG)·Quest(DGX)·Hims(HIMS)·BioNTech(BNTX)·Vir(VIR)·Moderna(MRNA) | Intuitive是手术机器人领域的现有领先者。Quest属于消费检测供应链。Vir获得许可预付款 | Quest的消费业务占比未公开。基金会持股可能附带公益条件 |
| 脑机接口与衰老 | ONWARD(ONWD)·BioAge(BIOA)·Longeveron(LGVN) | 这些只是采用相同主题的上市公司,关联较弱 | BCI收入为0,也没有针对衰老适应症的产品。实际上没有可比代理标的 |
表中未列出股价和市值。即使同一行的公司,大型公司的主题收入占比也可能被稀释。因此,投资者应先确认主题收入占比,再看股票代码。
下一个问题是,这些路径已经在多大程度上体现在美国上市公司的收入和现金流中。
美国上市市场先通过收购价格和叙事倍数为非上市资金定价
我们汇总了约60家美国上市生物科技和医疗技术公司的2026年第二季度业绩及10月9日收盘价。业绩数据来自公司向美国证券交易委员会(SEC)提交的季度报告(10-Q)和业绩发布材料。本节股价回报均为不含股息的价格回报。
2026年,美国上市生物科技股中非上市资金的痕迹,先体现在收购价格和较高的收入倍数上,而非业绩上。检验这些痕迹是否会延伸到收入和审批措辞,首先要看10月下旬的第三季度业绩和FDA决定。
生物科技今年跑赢市场,但近3个月落后,恰逢利率上升期
中小型生物科技股权重较高的ETF XBI,从2026年初至10月9日上涨了26.1%。同期,追踪S&P 500的SPY上涨14.2%,大型生物科技股权重较高的IBB上涨22.3%54。
近3个月,XBI下跌6.4%,SPY上涨3.6%。以大型股为主的IBB也上涨4.6%,因此跌势集中在个股等权配置的XBI,也就是中小型生物科技股。
下图展示了生物科技指数今年以来及近3个月的走势与市场有多大差异。
即使都属于生物科技,大型股指数和中小型股指数近期表现也相反。因此,选择哪个指数作为比较基准,会影响对行业的判断。
美国联邦储备委员会于9月16日上调了基准利率,这是2023年以来首次加息55。10年期美国国债收益率从年初的4.18%升至10月9日的5.24%56。
根据今年的每日数据计算,10年期收益率上升0.1个百分点(10bp)的交易日,XBI平均下跌1.6%。反应幅度约为SPY的2倍(自行计算)。不过,利率只能解释当天走势的一部分。
XBI于8月19日触及年内高点,截至10月9日较该高点下跌9.3%。同期,10年期收益率和SPY均上涨。利率上升与生物科技走弱确实同时发生,但本分析没有证明利率是原因。从年初到8月,利率上升期间XBI仍在上涨。本分析认为,在那段时间,收购、首次公开募股(IPO)和临床结果的影响超过了利率压力。
若将9家代表性生命科学工具公司等权组合,该组合从年初到5月中旬下跌15.4%。近3个月则上涨22.5%,走势与XBI相反(自行计算)。有报道称,这与业绩改善相吻合,但因果关系尚未确认。
下表汇总了反映利率、资金流动和审批速度的指标数值、含义及来源等级。
| 指标 | 数值 | 含义 | 来源等级 |
|---|---|---|---|
| 联邦基金利率 | 3.75~4.00% | 9月16日上调0.25个百分点,为2023年以来首次加息 | 一手来源(美联储) |
| 美国10年期国债收益率 | 4.18% → 5.24% | 较年初上升1.06个百分点,截至10月9日 | 一手来源(美国财政部) |
| 10年期收益率上升0.1个百分点当日的XBI | 平均 −1.6% | 约为SPY(−0.8%)的2倍,未证明因果关系 | 自行计算 |
| 上半年生物制药并购 | 42笔,1,300亿美元 | 仅统计金额不低于2.5亿美元、涉及多数股权的交易 | 二手来源(IQVIA)57 |
| 美国生物科技IPO | 25笔 | 截至10月8日定价的项目,超过2025年全年的2倍 | 二手来源(BioBucks)58 |
| FDA新药批准 | 46项 | 按药品审评与研究中心(CDER)统计,比上年同期多13项 | 一手来源(FDA)59 |
FDA的46项批准不包括负责疫苗、细胞和基因疗法的生物制品审评与研究中心(CBER)批准。并购和IPO笔数的统计范围也因来源而异,不能直接相加。比较数字前,必须先统一统计口径。
较高的收入倍数更多出现在依赖叙事而非增长速度的公司
收入倍数是企业价值(EV)除以最近4个季度收入(TTM)。EV是市值加上债务、再减去现金后的企业价值。本分析未计入租赁负债。该倍数反映市场愿意以多少美元的企业价值为每1美元收入定价。
下图以第二季度收入同比增速为横轴、该倍数为纵轴,用来观察市场是否按增长速度定价。纵轴采用对数刻度,圆的大小代表市值。Recursion(RXRX)收入下降60%,倍数为32.9倍,超出坐标轴范围,因此未纳入图中。
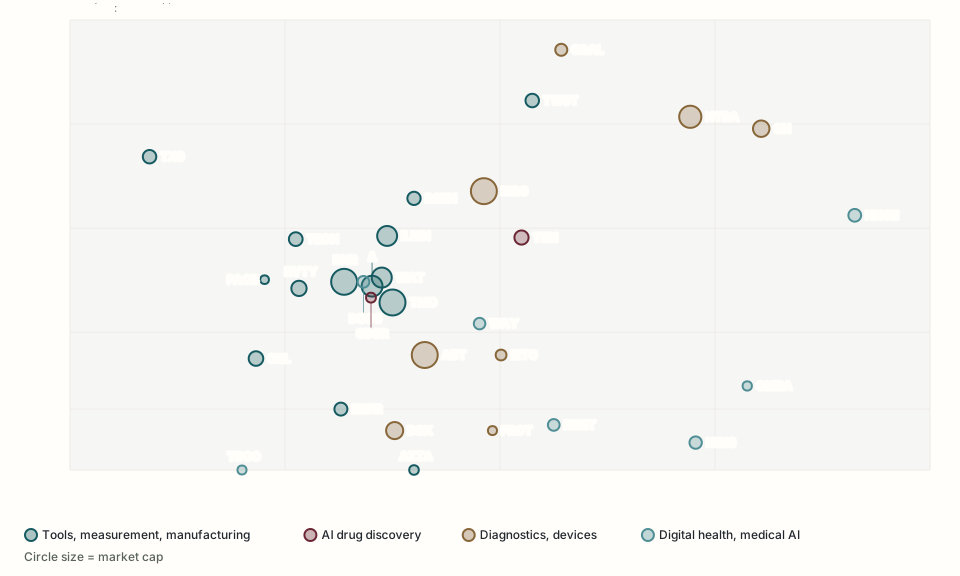
即使增长率相同,不同领域的倍数也相差数倍。因此,仅凭增长率选择可比公司会导致估值偏差。
Thermo Fisher(TMO)、Danaher(DHR)和Illumina(ILMN)第二季度收入增长5~10%,倍数为6~9.5倍60。大型工具公司集中在图表中央,增长速度与倍数较为匹配。
GRAIL(GRAL)、Natera(NTRA)和Guardant Health(GH)第二季度收入增长26~44%,倍数为19~33倍。诊断公司处于增长率和倍数都较高的领域。尽管GRAIL的营业亏损约为收入的4倍,其倍数仍是三家公司中最高的61。
9月23日,FDA顾问委员会以7比2认定,GRAIL的多癌种早期筛查血液检测Galleri的获益大于风险62。接下来由FDA决定是否授予PMA(医疗器械上市前批准),但决定日期尚未公布。FDA曾直接询问顾问委员会,其性能是否支持“早期检测”的表述;对I期癌症的检出率(灵敏度)为13.6~21.4%63。
若获批,Medicare(美国老年人公共医疗保险)可能从2028年起提供覆盖。不过,Freenome(FRNM)上市文件披露的报销基准约为509美元64,而GRAIL目前每次检测收入约为699美元(计算得出)。本分析认为,决定诊断倍数的关键在于批准措辞中是否保留“早期”,以及竞争产品何时上市,而不只是是否获批。
Hinge Health(HNGE)第二季度收入增长53%,但倍数为10.9倍65。Omada Health(OMDA)的倍数为3.5倍66。两家公司的增长率与诊断三家公司相近或更高,但倍数远低于诊断公司。
Hinge第二季度按美国公认会计原则(GAAP)计算的营业利润率为19%,Omada为4%。Omada的会员人数大幅增加,但最近一年每位会员的收入仅增长2%。两家公司都在2025年上市。相比发行价,营业利润率更高的Hinge股价涨幅大得多。
保险公司Oscar Health(OSCR)的参保人数一年内增长46%67。不过,第二季度利润包含一笔1.64亿美元的一次性收益,来自冲回过去计提的准备金。美国《平价医疗法案》(ACA)的增强型补贴于2025年底到期后,公司的盈利能力要到2027年投保期才能重新评估。该投保期按惯例于11月1日开始。
10x Genomics(TXG)第二季度收入下降12.6%,但倍数为16.1倍68。即使扣除去年同期收到的专利和解款,收入增速也只有3%。设备收入大幅下降,公司解释称,客户在等待新款空间转录组设备Atera,因而推迟购买。
Twist Bioscience(TWST)的营业利润率为−31%,但倍数为23.4倍69。收入增长23%,治疗药物客户收入大幅增加。两家公司都销售用于大规模生产AI模型训练所需生物数据的耗材和DNA。
能用文件证明两家公司与AI有关联的证据并不多。Twist在8月18日提交的披露文件中表示,Anthropic发布文章称已获得15个靶点的蛋白质设计结果;之后,Anthropic选定Twist作为蛋白质设计生产和结合测试的独立评估方。70关于10x Genomics,证据全部来自管理层业绩发布会发言和分析师报告,两者均为二手来源。我们未找到定量研究来拆分股价上涨的原因,样本也很小,因此不将AI预期断定为倍数上升的原因。
平台收入下降,数据和软件收入上升
下图按领域颜色排列第二季度收入同比变化,展示了非上市资金涌入的主题中,哪些上市公司的业务收入有所增长。
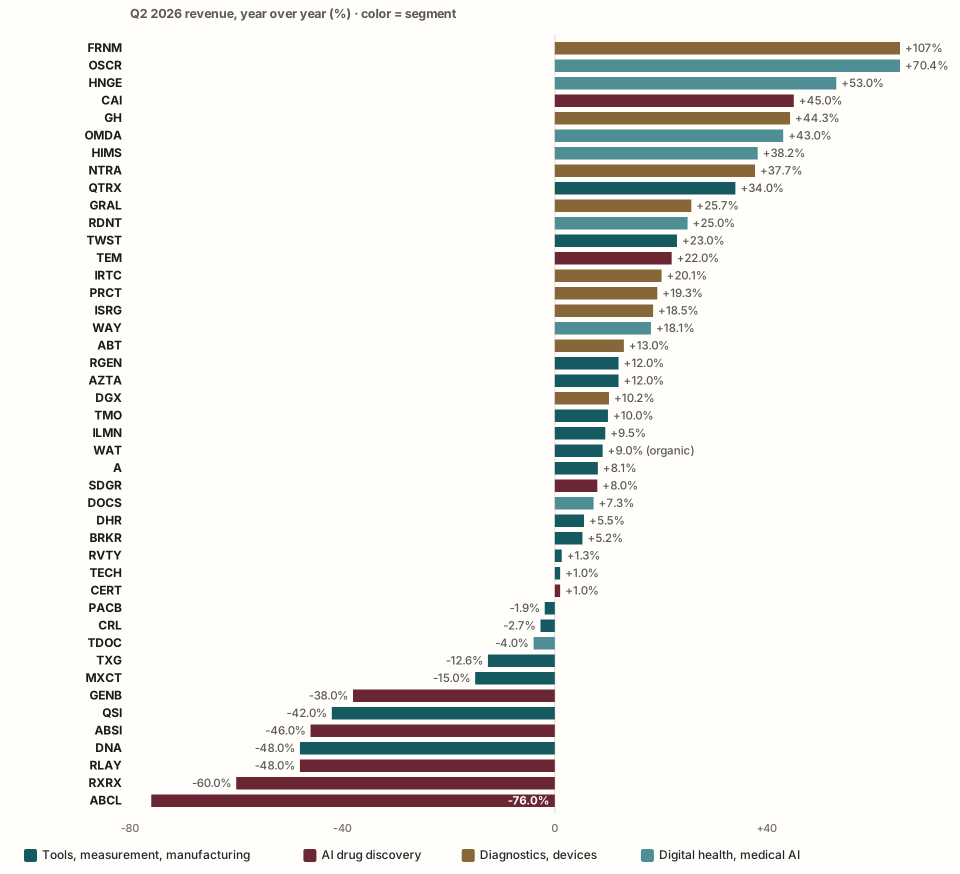
即使都被称为“AI生物科技”,依靠研究合作费的平台与销售数据和软件的公司,收入走势也相反,因此应先按商业模式区分。
Thermo Fisher第二季度有机增长率(剔除收购和汇率影响)为5%,Danaher的核心收入增长率为3%6071。大型工具公司的有机增长率仍处于个位数。
达纳赫表示,第二季度用于生物制药生产的设备和耗材(生物工艺)订单增幅在15%上下71。安捷伦(Agilent, A)截至7月底的季度中,制药与生物技术业务收入增长了12%,学术与政府业务收入下降了3%72。制药客户需求已经回暖,美国大学与政府研究经费需求仍然疲弱。
Illumina、10x Genomics和布鲁克(Bruker, BRKR)的中国收入占比分别为4.8%、9.9%和12.5%(根据各公司第二季度披露计算)。《生物安全法案》(BIOSECURE)禁止美国联邦政府与中国相关关注企业开展交易,首批关注企业名单的期限约为12月18日73。律师事务所分析称,之后还须经过指引发布和采购规则修订,实际交易禁令要到那之后才会生效。
AbCellera (ABCL)、Recursion、Absci (ABSI)和Generate Biomedicines (GENB)的第二季度收入同比下降了38%至76%。原因是它们从与制药公司的研究合作中确认的合作伙伴收入减少。Recursion表示,部分罗氏项目阶段已经结束,因此收入下降74。
Caris Life Sciences (CAI)第二季度收入增长了45%。Tempus AI (TEM)增长了22%,Schrödinger (SDGR)增长了8%。这些公司拥有可重复销售的产品,例如分子谱分析检测和数据、临床数据以及分子设计软件。
Schrödinger第二季度净利润600万美元得益于一次性事项。礼来(Eli Lilly, LLY)收购Schrödinger的联合创办公司Ajax,因此Schrödinger获得了股权对价和里程碑付款,共计5,720万美元75。主营业务的4,150万美元营业亏损仍然存在。
根据对原始材料的确认,大型制药公司的合同预付款占公布合同总额的3%至6%(本分析的计算)。其余款项须满足开发、审批和销售条件后才能获得,上市公司在会计处理中几乎不会将这些有条件款项计入收入预测74。平台公司的现金流入更多来自股权退出、和解金和增资等一次性款项,而不是重复性收入。
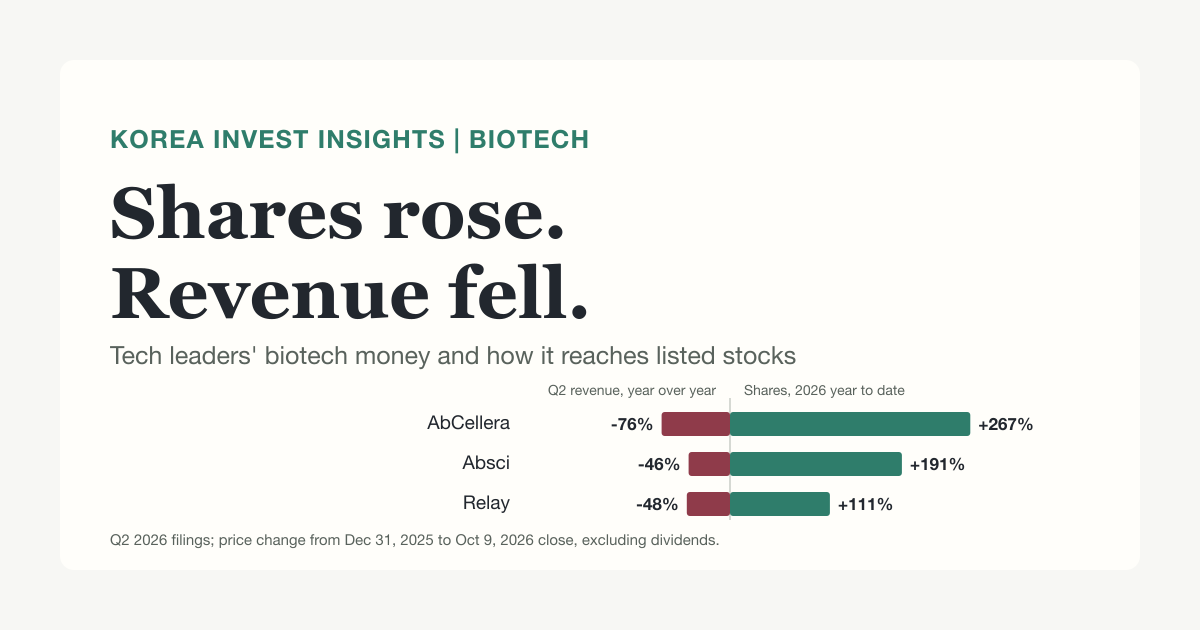
AbCellera股价在8月公布二期临床(首次确认疗效的中期临床)成功后,较年初上涨了267%;Absci上涨了191%。依赖合作伙伴收入的Recursion上涨了6.6%,低于XBI的涨幅54。今年AI新药股的股价表现由临床事件决定,而不是平台收入。
9月23日,Relay Therapeutics (RLAY)通过分子动力学模拟设计的胆管癌治疗药物lirafugratinib获得了FDA批准76。根据报道,批准主体是韩国HLB的美国子公司Elevar77。Relay作为转让了技术使用权的许可方,可获得里程碑付款和特许权使用费。Relay迄今已收到1,870万美元,合同规定的里程碑付款最高可达4.85亿美元78。
这项批准基于物理模拟设计,而非生成式AI。靶点FGFR2已有获批药物。现有证据指向同一靶点上选择性更高的分子,并未指向新靶点发现。Nimbus利用Schrödinger平台设计的Takeda药物zasocitinib也于9月14日宣布已提交优先审评申请,目标审批时间为2027年第一季度79。
美国上市AI新药公司尚无使用自有资产提交审批申请的案例。进展最靠前的自有资产处于三期临床(审批前最后阶段),结果要到2028年以后才会公布。
据报道,Alphabet旗下的Isomorphic Labs一次性融资21亿美元80。上市AI新药公司的企业价值为14亿至35亿美元(计算所得)。2月上市的Generate截至10月9日的股价比发行价低10%。
治疗药物的估值取决于现金的倍数和二元事件
治疗药物公司的收入规模较小,因此用6月30日的现金计算市值倍数。现金为现金及现金等价物与有价证券之和。若倍数为1,意味着市场几乎没有给候选新药估值,只按现金估值。
下图展示市场在现金价值之上,为各公司的候选新药赋予了多少溢价。
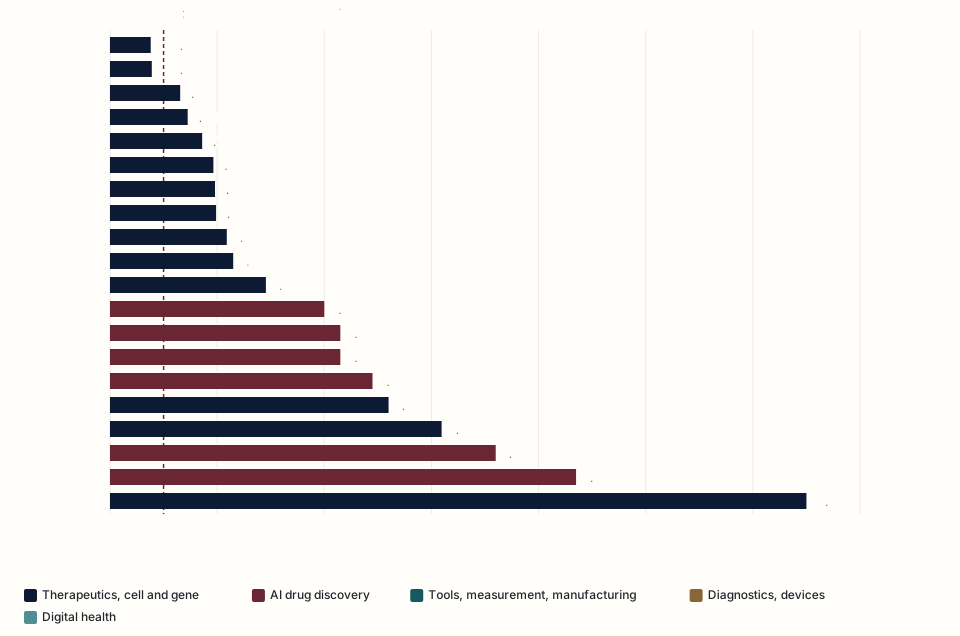
倍数越低,即使临床失败,现金提供的支撑也越大。倍数越高,对下一项结果的期待也越高。
主打抗衰老的BioAge Labs (BIOA)为0.76倍,市值低于现金。企业价值约为负9,000万美元81。其正在进行的二期临床主要终点不是衰老指标,而是炎症指标hsCRP。
拥有后期阶段资产的公司通常以现金的1至3倍交易。BioNTech (BNTX)为1.31倍,Intellia (NTLA)为2.91倍,均处于这一区间。这些公司拥有商业化产品、三期临床资产或已进入审批申请阶段的资产。
AI新药公司Recursion为4.3倍,AbCellera为7.2倍,Absci为8.7倍。根据本分析的判断,它们的倍数高于拥有后期阶段资产的公司,估值中相当一部分来自对下一项临床结果和平台叙事的期待。
Moderna (MRNA)为13.0倍,在图中最高。8月19日,Moderna宣布与Merck共同开发的个体化mRNA癌症疗法在黑色素瘤三期临床中达到主要终点,当天股价上涨了177%82。三期临床的效果大小(风险比)尚未公布。
United Therapeutics (UTHR)也为6.2倍,但估值的性质不同。第二季度实现3.33亿美元净利润的肺动脉高压药物业务支撑了估值,而异种移植收入仍为零83。本分析认为,异种移植的价值尚未单独计价,而是叠加在盈利业务之上。
按上半年现金消耗速度计算,Recursion的现金约可支撑1.5年,Generate约1.7年,Absci约1.9年。计算方法为用6月底现金除以上半年经营现金流出额的年化值。
公司给出的现金可支撑时间更长。Recursion表示可维持至2028年初,Absci表示可维持至2028年下半年,这些数字假设了成本削减和合同款流入74。本分析认为,在利率上升阶段,现金消耗速度决定了临床结果低于预期的公司下行空间。
二元事件是结果只有成功和失败两种可能的事件。已确定日期的最大二元事件,是Intellia的遗传性血管性水肿治疗药物lonvo-z审批决定。这是首个在人体内编辑基因的基因编辑(CRISPR)疗法审批决定,PDUFA(FDA目标审批决定日)为2027年3月10日84。FDA已告知公司,计划不召开咨询委员会会议。
私营公司估值通过收购兑现,并在上市股票中体现为倍数
下图展示了各主题的私营公司估值传导至上市公司业绩的路径得到何种程度的确认。若有实际交易、收入或法律与审批程序作为依据,则标为强;若仅得到部分确认,则标为中;若没有案例或进展延迟,则标为弱。这种强度划分属于本分析的判断。
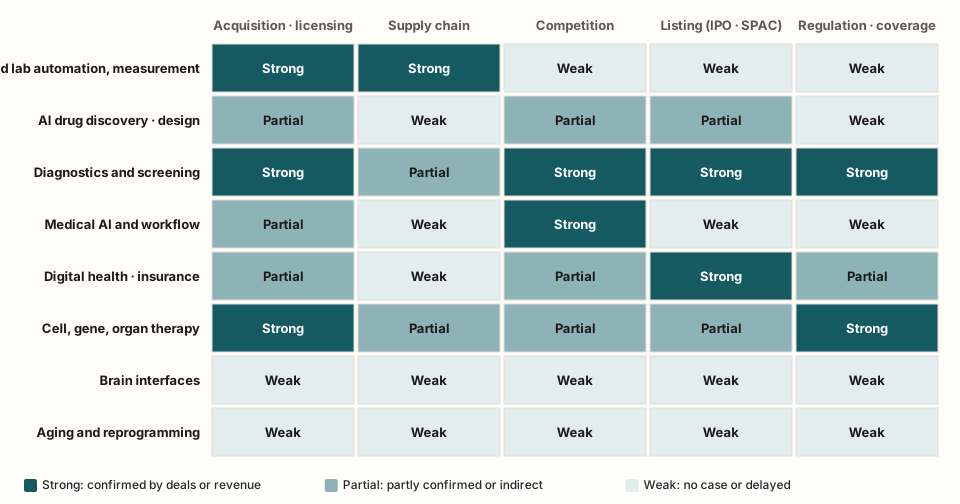
不同主题的传导路径不同,因此即使都属于生物技术领域,也应分别确定值得关注的上市公司和验证方式。
诊断与筛查的五条路径中有四条较强。依据包括Abbott收购Exact Sciences、Abbott与Guardant的结肠癌血液检测竞争、Freenome通过SPAC(特殊目的收购公司)合并上市,以及一项允许Medicare从2028年起覆盖多癌种早期筛查的法律。
细胞、基因与器官疗法的收购和监管路径较强。依据包括礼来收购未上市的体内CAR-T公司,以及Intellia的审批决定期限。工具与测量领域的收购和供应链路径较强,竞争、上市和监管路径较弱。
AI新药的传导路径整体为中等,供应链和监管路径较弱。由于Hinge和Omada上市,数字医疗领域只有上市路径较强。医疗AI领域只有竞争路径较强。
美国没有只专注于医疗文书AI的上市公司。未上市的医院信息系统公司Epic在2月直接推出了同类功能85。医生网络Doximity (DOCS)在市场讨论其面临来自免费医疗AI的竞争之际,过去一年股价下跌了58%。这一主题首先通过竞争路径影响上市投资者,而非通过受益路径。
脑机接口(BCI)和抗衰老领域的各条路径都较弱。本次调查未发现美国未上市脑机接口公司提交上市申请或宣布SPAC合并。主打抗衰老的上市公司中,也没有公司开展以衰老本身为适应症的临床试验。
IQVIA仅统计金额超过2.5亿美元的交易。按其统计,2026年上半年生物制药并购共42笔,金额达1,300亿美元57,接近2025年全年的规模。收购是私营公司估值通过实际交易进入上市市场的路径中,得到最多实际案例确认的一条。
Lilly 在上半年就完成了价值 260 亿美元的收购(据 IQVIA 统计)。今年 13 家收购标的中,有 10 家是非上市公司8687。体内 CAR-T 公司 Kelonia 和 Orna 也在其中。非上市公司的估值可以绕过上市生物科技公司,直接流向大型制药公司。
截至10月9日,Lilly 的市值为1.11万亿美元。单项收购资产与之相比规模较小,因此收购方股东获得的这一主题敞口较为有限。上市股票投资者从这条路径直接获得的收益,是被收购上市生物科技公司的股东所获溢价。
根据 BioBucks 汇总表计算,战略收购方收购的 15 家上市生物科技公司,溢价(收购价高于前一日股价的幅度)中位数约为41%87。区间为2%至140%。由于计算基准混合了前一日收盘价和一段时期的平均股价,因此只能作为参考。若看2026年全部24起上市公司标的交易,公告溢价中位数约为39%。当以接近现金价值交易的后期小型公司被收购时,其股东会获得这部分溢价。收购是否发生尚无法确定。本分析能够确认的只是这类交易确实发生过。
按同一口径看收购工具和诊断公司的交易价格,可以衡量上市市场的估值。下表按收购价格相当于标的公司营收的倍数,整理了2026年的交易。
| 收购方 → 标的 | 标的公司 | 营收倍数 | 交易状态 |
|---|---|---|---|
| Repligen → BioLife Solutions | 细胞疗法用冷冻保存培养基 | 约14.6x | 2026-10-06完成88 |
| Merck KGaA → Bio-Techne | 研究用试剂与仪器,每股73美元 | 约9.3x | 预计于2026年末至2027年初完成89 |
| Abbott → Exact Sciences | 癌症诊断 | 约7x | 2026-03-23完成90 |
| Blackstone·TPG → Hologic | 诊断与医疗设备 | 约4.5x | 2026-04-07完成91 |
| Altaris → Simulation Plus | 药物开发软件 | 约4.1x | 2026-10-06完成92 |
| Tempus → Personalis | 癌症复发追踪检测 | 20x以上 | 2026年7月签约,尚未完成93 |
| 上市大型工具公司的市场倍数 | Thermo Fisher·Danaher·Illumina等 | 6.1~9.5x | 按2026-10-09收盘价计算 |
较高倍数对应的是耗材和试剂等经常性收入较高的公司。这是本分析的解读。倍数是本分析将已公布的交易价格除以标的公司最近一期营收所得的计算,因此各笔交易采用的营收期间略有不同。
同一跟踪表显示,第三季度收购有19起,少于第二季度的33起;9月公布的收购只有1起。仍有漏记的可能。收购放缓与利率急升时段重合,但本分析未确认二者存在因果关系。
未来6个月的观察点集中在10月下旬业绩和2027年3月的审批决定
下表列出10月10日至2027年4月初日期已确定的业绩、二元事件和政策日程。最后一列区分了公司或政府机构公布的日期,以及仅通过媒体报道确认的日期。
| 月份 | 日期 | 事件 | 类型 | 日期依据 |
|---|---|---|---|---|
| 10月 | 20日 | Intuitive 第三季度业绩 | 业绩 | 公司公告94 |
| 10月 | 21日 | Thermo Fisher·Danaher·Abbott 第三季度业绩 | 业绩 | 公司公告959697 |
| 10月 | 22日 | Quest Diagnostics(DGX)第三季度业绩 | 业绩 | 公司公告98 |
| 10月 | 23~27日 | 欧洲肿瘤内科学会(ESMO),24日公布 Moderna 三期试验详细结果 | 二元事件 | 学会与公司公告99 |
| 10月 | 25日 | Insilico(香港上市)在 ESMO 进行一期试验口头报告 | 二元事件 | 公司公告100 |
| 10月 | 27~28日 | 美联储货币政策会议 | 政策 | 美联储日程 |
| 10月 | 29日 | Illumina·Lilly 第三季度业绩 | 业绩 | 据媒体报道 |
| 11月 | 2日 | Hinge Health 第三季度业绩,Recursion 公布 REC-4881 补充结果 | 业绩·二元事件 | 公司公告101 |
| 11月 | 3日·9日 | BioNTech(3日)·AbCellera(9日)第三季度业绩 | 业绩 | 公司公告 |
| 11月 | 5日 | Tecan(瑞士上市)第三季度定性更新 | 业绩 | 公司公告102 |
| 11月 | 12日 | Moderna 投资者说明会 | 业绩(公司活动) | 公司公告 |
| 11月 | 30日 | 最惠国药价模式 GLOBE 生效(诉讼进行中,实施时间为2027年1月) | 政策 | 《联邦公报》103 |
| 11月 | 30日 | Medicare 药价谈判第三轮价格公布截止日 | 政策 | 法定期限 |
| 12月 | 8~9日、11日、18日 | 美联储会议、政府临时预算到期、《生物安全法》首份名单截止日 | 政策 | 美联储日程与法律(名单期限依据律所分析) |
| 2027年3月 | 10日 | Intellia 的 lonvo-z 审批决定截止日 | 二元事件 | 公司公告 |
由于 FDA 尚未公布对 Grail 检测的最终决定日期,因此表中未列出。Takeda 的 zasocitinib 审批决定时间仅知为2027年第一季度。汇总网站上的审批决定日期应与公司公告核对。某汇总网站将 tavapadon 的日期列为12月,但 FDA 已于9月25日批准该药59。
短期观察点是10月下旬工具与诊断公司业绩,以及 Moderna 的详细结果。日期已确定的最大二元事件要到来年3月才发生,因此在此之前,治疗领域的估值更依赖现金和利率。
工具与诊断看业绩,治疗看二元事件,这些因素决定研究判断
下表中的关键结论,是本次调查中证据最充分的一句话。确认触发点是可以检验该结论的有日期事件。逆转信号一旦出现,就需要修正关键结论。
| 领域 | 关键结论 | 确认触发点 | 逆转信号 |
|---|---|---|---|
| 工具·测量·制造 | 制药需求已经回暖,AI叙事也伴随部分高倍数估值出现,但营收方面尚未得到确认 | 10月21日 Thermo Fisher·Danaher、29日 Illumina 业绩中的生物工艺订单 | 学术界和政府需求下降抵消制药业复苏;12月《生物安全法》首份名单 |
| AI药物研发·设计 | 设计分子已进入审批阶段,但上市公司自身尚无审批申请,现金流入具有一次性特征 | 11月2日 Recursion 补充结果;Absci 脱发项目的中期概念验证(下半年) | 预付款仅占合同总额的3~6%;新上市股票持续低于发行价 |
| 诊断·筛查 | 这是增长和估值倍数都较高的领域。估值取决于审批标签措辞和竞品上市,而非是否获批 | Grail PMA 决定的措辞;Abbott 推出的 Freenome 检测表现;Guardant 季度检测量 | 删除“早期”标签或增加癌种警示;约509美元的报销基准与每次检测约699美元的营收之间存在差距 |
| 数字医疗·医疗AI | 盈利质量决定了业绩表现。文档化AI的竞争路径是嵌入 Epic,且没有上市代理公司 | 11月2日 Hinge 业绩;Omada 会员人均营收;11月 ACA 投保期 | 确认 Oscar 的利润依赖一次性冲回;免费医疗AI竞争加剧 |
| 治疗·细胞与基因 | 估值由二元事件决定。在现金估值倍数为1~3倍的区间内,收购案例曾带来溢价 | 10月24日 Moderna 详细结果;2027年3月10日 Intellia 审批决定 | FDA 局长职位空缺和审评人员减少持续较久;疫苗建议出现空白;死亡事件后临床试验暂停 |
| 脑机接口·抗衰老 | 上市代理公司的脑机接口营收为0,或来自其他业务。首个人体试验结果将先行出现 | ONWARD 的膀胱功能首次人体试验(下半年);BioAge 二期结果;非上市脑机接口公司申请上市 | 暂无信号。若出现首份上市申请,则调整分类 |
脑机接口、抗衰老和异种移植是非上市资金大量涌入的主题,但上市代理公司来自相关业务的营收为0。相反,部分工具和诊断股的高倍数估值与AI及早期筛查叙事同时出现。第三季度业绩和 Grail 审批决定,是首次检验这些叙事能否转化为营收和标签的机会。本分析认为,在利率上升期间,未能通过这一检验的公司的下行空间将由现金消耗速度决定。上述关键结论和信号是基于对比公司和确认日程得出的研究判断,不构成对任何个股的买入或卖出建议。
用同一把尺衡量,具备海外合同披露和盈利能力的韩国上市公司只有两家
我们也用与全球图表相同的标准衡量韩国上市公司:它们是否解决了全球客户愿意付费的测量、实验、细胞制造或医疗工作流程瓶颈。图中展示了22家公司中,哪些同时具备海外客户证据、盈利能力,以及与主题相符的收入来源。这是根据截至2026年10月10日通过OpenDART披露和新闻报道确认的事实绘制的分布图,用来确定从哪里开始调查,而不是选股表。
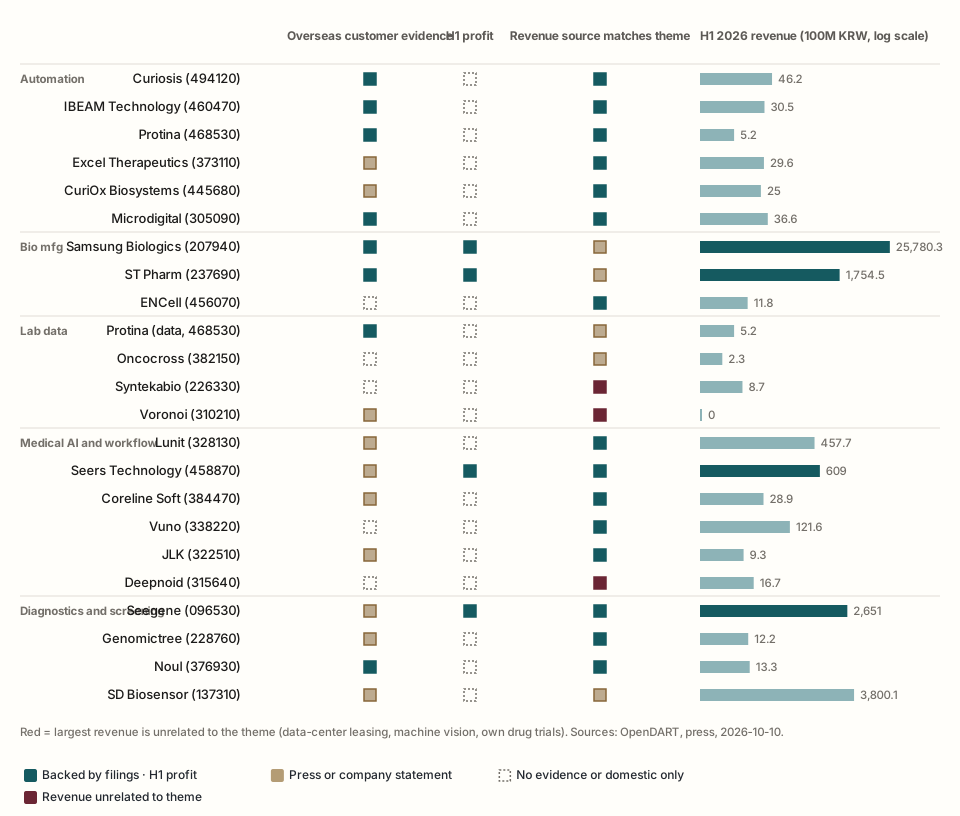
三个方格从左到右分别表示海外客户证据、2026年上半年是否盈利,以及收入来源与主题是否匹配。深青色表示合同已在公告中披露、公司实现盈利,或收入来源与主题相符。浅黄褐色表示证据来自新闻报道或公司发布,或收入来源仅部分符合主题。虚线表示没有相关证据、业务以韩国国内为主,或公司处于亏损状态;暗红色表示最大收入来源来自与主题不同的业务。
公司分为五类:自动化与测量、细胞与生物制造、独家实验数据、医疗AI与工作流程、诊断与筛查。右侧柱状图表示2026年上半年收入,采用对数刻度,因此长度差异小于实际差异。这让Samsung Biologics的2.578万亿韩元与Oncocross的2.3亿韩元能显示在同一屏幕上。柱子颜色较深的公司上半年营业利润为正。
没有公司三个条件都符合。合同经公告确认且上半年盈利的公司只有Samsung Biologics和ST Pharm。104105不过,两家公司都从事抗体和寡核苷酸委托生产,收入来源与主题仅部分相关。同属这一类别的ENCell,2026年公告中的合同对方是韩国国内开发商,因此海外客户一栏标为虚线。106
既盈利且收入来源符合主题的Seegene和Seers Technology,其海外证据来自新闻报道。Seegene第二季度欧洲收入占比为57.2%,这一数据来自新闻报道;Seers Technology的大部分收入来自韩国国内医院床位安装。107108
亏损公司之间的海外证据等级不一。新闻报道显示,Lunit上半年海外收入占比为95%,但营业亏损为289.6亿韩元。109在诊断与筛查类别中,只有Noul的海外合同经公告确认,该公司将向巴拿马供应价值11亿韩元的产品。110
这张图给出的调查顺序是:先看满足三个条件中两项的公司,再把缺失的一项作为尽调问题。对于Curiosis这类有海外公告的自动化公司,应询问其转为盈利的路径;对于Samsung Biologics和ST Pharm,应确认是否存在与主题相关的收入。Seegene和Seers Technology仍需通过公告重新确认海外客户证据。
优先尽调类型在韩国的公司收入目前仍只有数十亿韩元
全球图表列为优先尽调的细胞与实验自动化类型,在韩国也有对应公司。Curiosis、IBEAM Technology、Protina、Excel Therapeutics、CuriOx Biosystems和Microdigital都有向海外客户销售测量设备、测量服务或细胞制造材料的证据。不过,这些公司2026年上半年收入为5.2亿至46.2亿韩元,且均处于营业亏损状态。
证据最扎实的是公告披露了合同对方和金额的公司。Curiosis在2026年1月公告称,与Revvity中国子公司签订了菌落挑取仪ODM合同,即由制造商开发和生产,再以客户品牌销售。合同金额为148万美元(约21.8亿韩元)。公司表示,合同采用最低采购量方式,因此实际收入会随订单而变化。111
IBEAM Technology在2026年9月公告了两份生物显微镜供应合同。合同经加拿大分销商签订,但最终客户是美国国立卫生研究院下属的NIEHS和耶鲁大学。112新闻报道显示,其上半年生物显微镜收入27.9亿韩元全部来自出口;公司在半年度报告中写道,客户通常需要约两年才能作出采购决定。113
Protina在2025年9月公告称,与一家美国跨国制药公司签订了金额为85万美元的临床样本分析合同。114然而,该公司2026年上半年收入仅为5.2亿韩元,约为2025年全年收入的18%。这说明单笔合同无法保证收入稳定重复。
关于Excel Therapeutics向中国上海细胞治疗集团供应培养基,以及与德国PL BioScience签订白标合同,即以对方品牌销售,相关信息来自新闻报道。115该公司2026年上半年收入为29.6亿韩元,已经超过2025年全年收入19.5亿韩元。不过,截至6月底,其权益总额仅为43.3亿韩元,因此需要同时考察增长速度和资金余力。116
Microdigital更正公告称,与日本Shinkou Seiki的供应合同在累计收款6.9亿韩元后结束。向印度Serum Institute供应生物反应器的消息来自新闻报道。117截至6月底,公司的现金及现金等价物为51.1亿韩元,即使加上短期金融产品,也低于上半年92.3亿韩元的营业亏损。116
CuriOx Biosystems曾宣称“向全球前20大制药公司中的18家供货”,这是公司在2023年上市时发布的信息。新闻报道显示,其年收入从2023年的68亿韩元降至2025年的52亿韩元,因此应单独确认目前仍在持续采购的客户数量。118
这一类别需要确认首笔合同是否会带来重复订单。对于设备公司,应查看耗材收入占比;对于最低采购量合同,应查看实际订单履行率与约定采购量的对比。Curiosis有一份价值20.8亿韩元的公共采购合同,内容是捆绑交付其他公司的设备。由于这笔收入与自有设备收入混在一起,应将两者分开考察。119
主题名称与收入来源不一致时,可根据公告中的合同对方加以区分
Syntekabio以AI新药探索公司为人所知,但其金额最大的合同是数据中心租赁。2026年7月公告的与Ato Research签订的托管服务合同,即租赁服务器空间,金额为64.8亿韩元,相当于最近年度收入的189%。120同年9月公告的AI抗体优化合同金额为5.3亿韩元,内容涉及犬类抗体。121
Deepnoid被归类为医疗影像AI公司,但据研究资料,2024年收入的86.1%来自工业机器视觉。其披露的大额合同也来自75亿韩元的二次电池视觉系统。122这就是图中该公司、Syntekabio和Voronoi对应方格呈暗红色的原因。
Voronoi和PharosiBio主打AI设计平台,但实际业务是自有新药临床开发。Voronoi在2026年上半年没有收入,营业亏损为513.0亿韩元。123PharosiBio的2025年业务报告没有收入科目。124两家公司并不通过数据或服务获得收入,因此按这一标准应单独归为新药开发公司。
我们曾因Bioneer拥有分子诊断设备而将其纳入考察,但最终从候选名单中剔除。2026年4月的一份研究资料称,其目前收入的93%来自子公司的减肥乳酸菌品牌。125根据公告中的合同对方和金额进行分类,而不是依据公司名称或其宣称的技术,才能发现这类差异。
多数确认问题最终都指向单笔合同能否转化为重复收入
表格说明了每个类别的收入来源,以及下一步尽调需要询问的问题。从图中的22家公司中选出13家,并加入图中未列出的PharosiBio。
| 分组 | 公司(代码) | 收入来源 | 海外客户依据 | 收入 / 营业利润(FY25 → H1 26) | 待确认问题 |
|---|---|---|---|---|---|
| 自动化·测量 | Curiosis (494120) | 细胞成像·克隆挑取设备 | Revvity 中国 ODM,148万美元(公告) | 73.0 / −75.3 → 46.2 / −34.8 | 实际订单量与约定数量相比如何,剔除公共采购后的设备收入是多少 |
| IBEAM Technology (460470) | 活体显微镜 | NIEHS·耶鲁大学为最终客户(公告),上半年收入全部来自出口(报道) | 43.8 / −41.5 → 30.5 / −16.5 | 美国研究预算变化对订单的影响,演示转化率 | |
| Protina (468530) | 蛋白质相互作用测量服务 | 美国跨国药企,85万美元(公告) | 29.5 / −113.7 → 5.2 / −86.7 | 各客户的重复收入,数据所有权和再使用权 | |
| Excel Therapeutics (373110) | 细胞疗法用培养基 | 中国上海细胞治疗集团、德国 PL BioScience(报道) | 19.5 / −108.5 → 29.6 / −56.7 | 用于商业化阶段疗法的培养基占比 | |
| CuriOx Biosystems (445680) | 细胞洗涤自动化设备·耗材 | 前20大药企中有18家(公司发布,2023) | 51.5 / −123.1 → 25.0 / −77.1 | 当前活跃客户数量和复购率 | |
| Microdigital (305090) | 一次性细胞培养生物反应器 | Shinkou Seiki(公告),Serum Institute(报道) | 128.4 / −91.7 → 36.6 / −92.3 | 疫苗制造商的重复订单,耗材占比 | |
| 细胞·生物制造 | Samsung Biologics (207940) | 抗体 CDMO(合同开发与生产) | 欧洲药企,6,875万美元(公告) | 45,569.7 / 20,692.2 → 25,780.3 / 11,672.0 | 收购 PolyPeptide 后的肽类积压订单 |
| ST Pharm (237690) | 寡核苷酸原料 CDMO | 美国生物科技公司,6,610万美元(公告) | 3,316.8 / 549.3 → 1,754.5 / 298.4 | 前三大客户占比,商业化产品续约条件 | |
| 独有实验数据 | Syntekabio (226330) | AI 药物发现服务、数据中心租赁 | 2026年公告合同的相对方为国内企业 | 34.3 / −107.6 → 8.7 / −57.3 | 剔除租赁后的 AI 服务收入 |
| Voronoi (310210) | 自主新药研发·技术转让 | 向美国 Anvia 转让候选药物(2025,报道) | 75.1 / −543.8 → 0.0 / −513.0 | 2025年收入来源,现金耗尽时间 | |
| PharosiBio (388870) | 自主新药研发,无收入 | 处于技术转让谈判阶段(报道) | 无 / −115.1 → 无 / −46.5 | 外部是否验证了平台贡献 | |
| 医疗 AI·业务 | Deepnoid (315640) | 工业机器视觉、胸部 X 光判读 AI | 没有海外医疗收入依据 | 74.7 / −105.6 → 16.7 / −72.8 | 单看医疗业务,收入是多少 |
| Lunit (328130) | 癌症筛查影像 AI | 上半年海外收入434亿韩元,占比95%(报道) | 831.3 / −831.0 → 457.7 / −289.6 | 重复收入占比,获得美国医保支付的产品收入 | |
| 诊断·筛查 | Seegene (096530) | 多病原体 PCR 试剂·设备 | 第二季度欧洲占57.2%,韩国占6.4%(报道) | 4,742.3 / 345.5 → 2,651.0 / 451.4 | 与设备安装基础相比,试剂重复收入有多少 |
财务数据单位为亿韩元。我于2026年10月10日通过 OpenDART 财务报表 API 查询了数据。116 FY25 为2025年年度报告合并口径;IBEAM Technology、Protina、Microdigital 和 Deepnoid 使用单体口径。H1 26 为2026年半年度报告的六个月累计数据。未查询股价和市值。
细胞·生物制造组的公司规模与其他组不同。有报道指出,截至6月底,ST Pharm 的寡核苷酸积压订单约为3亿美元,商业化产品占比约80%。126 Samsung Biologics 正在推进收购瑞士 PolyPeptide,因此肽类积压订单成为新的确认事项。127
即使是相同的海外合同,各组需要确认的问题也不同。设备公司要看耗材和复购,制造公司要看客户集中度和积压订单,医疗 AI 要看重复收入和医保支付。表中未列出的 Seers Technology 是唯一盈利的医疗 AI 公司,但海外依据只有一则关于其在阿联酋供应约220亿韩元设备的报道。108
脑机接口、抗衰老、分子设计 AI 和消费级筛查,只能通过非上市公司接触
科技领袖资金涌入的部分主题,无法与韩国上市公司建立联系。没有找到通过脑机接口获得收入的 KOSPI 或 KOSDAQ 上市公司。Ybrain 为非上市公司;Remed 是经颅磁刺激(TMS)设备公司,属于神经调节的相邻领域。116
抗衰老在韩国不是获批适应症,因此没有上市公司通过抗衰老本身获得收入。分子设计 AI 也没有纯粹的上市代理。Galux 为非上市公司;Syntekabio 的抗体优化服务和 Protina 的抗体设计解决方案只涉及部分业务。116
上市公司中也没有像 Neko Health 那样直接面向消费者的综合预防筛查平台。Genomictree 的早期筛查试剂和 Seers Technology 的阿联酋筛查业务,仅有部分相关报道。108 这些主题只能通过非上市公司发掘来接触,因此,在上市市场中使用相同主题名称的公司,必须先确认其收入来源。
下一确认节点是10月12日要约收购截止日和11月中旬三季度报告
我只选出了2026年剩余日程中可能改变图表颜色或表格数字的日期。日期为公告或报道中列出的预定日期。
| 日期 | 公司 | 确认事项 | 依据 |
|---|---|---|---|
| 10月12日(当地时间) | Samsung Biologics | PolyPeptide 要约收购结果,超过66.7%的应募率条件 | 报道127 |
| 11月1日 | Syntekabio | 开始产生数据中心租赁收入 | 公告120 |
| 11月中旬 | 全部 | 发布三季度报告,重新查询所有财务数据 | 定期公告 |
| 11月17日 | Samsung Biologics | 增资缴款 | 公告·报道128 |
| 11月30日 | IBEAM Technology | 耶鲁大学设备安装·验收 | 公告112 |
| 12月10日 | Vuno | 增资缴款(因更正公告而延期) | 公告129 |
| 12月20日 | Noul | 收到巴拿马合同尾款 | 公告110 |
这些日期过后,可以用新的数据重新衡量 Samsung Biologics 的业务构成,以及小型公司的亏损速度。
看韩国市场时,需要留意小型公司的融资和大额亏损
韩国的优先尽调对象是年收入数十亿韩元的早期上市公司,因此融资风险甚至比全球非上市候选公司更近。2025年,SD Biosensor 净亏损5,134亿韩元,GC Cell 因商誉减值确认净亏损2,735亿韩元。130131 LabGenomics 的营业亏损也达到535亿韩元。132 所有财务数据目前只更新到半年度报告。11月中旬发布三季度报告后,需要重新查询。
改变判断的证据是数字,而不是知名投资者的参与
地图上每个格子的判断依据都相同:对人的独立效果、可重复实现的生产力、实际到账的合同现金,以及足以支撑到下一次验证的资金。股价上涨不属于这四项。
把时间范围缩近后,核查重点就很明确了。10月21日至29日,查看 Thermo Fisher、Danaher 和 Illumina 的第三季度业绩,确认生物工艺订单是否增加。11月2日 Hinge Health 的业绩将显示盈利质量是否延续。11月中旬,查看韩国上市公司的第三季度报告,确认海外合同是否转化为重复收入。GRAIL 的 FDA 决定日期尚未公布,但批准措辞中是否保留“早期”一词,将决定诊断公司的估值倍数。2027年3月10日是 Intellia 批准决定的截止日期,也是日期已确定的最大二元事件。
本分析未能确认的内容
本分析基于公开资料开展,未能取得估值、股东名册、现金余额和原始合同。因此,不对个别公司的投资价值或交易时点作出判断。
- 投资关系依据报道和官方投资组合名单。个人出资额和当前持股大多未能确认。未检索到的投资也不能据此判定为不存在。
- 主题版图和关联路径的强弱属于本分析的判断安排,不是测量结果。采用其他标准时,分类可能不同。
- 并购数量、IPO数量和溢价依据二手汇总数据。不同汇总的统计范围各异,因此本分析没有将它们相加。
- 部分日期(Illumina、Lilly业绩发布日,生物安全法首批名单期限)依据媒体报道或律所分析,仍需与公司公告核对。
- 本分析大多未能查阅韩国公司2026年地区收入占比对应的半年度报告原文。未查询韩国公司的股价和市值。
- 所有财务数据都应在11月中旬第三季度报告发布后重新查询。
免责声明:本文用于研究和信息提供。文中的股票、倍数和条件仅为分析案例,不构成交易建议。投资决定需由读者另行审慎评估。
Google, 宣布成立 Calico, 2013-09。此为企业层面成立公司的案例。 ↩︎
Ambience Healthcare, 宣布完成2.43亿美元C轮融资, 2025。与 OpenAI Startup Fund 的关联不能证明 Altman 个人出资。 ↩︎
Reuters, 报道 OpenAI Startup Fund 已解除 Altman 的所有权关系, 2024-04-01。 ↩︎
Khosla Ventures, Portfolio,查询于2026-10-09。官方名单显示投资关联,但不能证明 Khosla 个人出资、当前持有情况或投资时间。 ↩︎
Bezos Expeditions, 官方投资组合,查询于2026-10-09。未公开单笔出资金额。 ↩︎
Chan Zuckerberg Initiative, Ventures 名单,查询于2026-10-09。这是股权投资名单,与 Biohub 的非营利研究支持有所区别。 ↩︎
Neko Health, 宣布完成7亿美元C轮融资, 2026-07-15。75%是公司公布的预约及预付比例,未经独立核实。 ↩︎ ↩︎
Neuralink, Neuralink raises $650M Series E, 2025-06-02。 ↩︎ ↩︎
GRAIL, 发布 NHS-Galleri 试验完整结果(2026 ASCO), 2026-05。该材料为公司公告。 ↩︎
Reuters, 报道 GRAIL 血液癌症检测(刊于 Yahoo Finance), 2026-10-02。这是对9月23日咨询委员会会议的会后报道,不是最终审批决定。 ↩︎
Retro Biosciences, 发布2026年融资公告, 2026-05-22。后续轮次的融资金额未公开。 ↩︎ ↩︎
Unity Biotechnology, SEC Form 8-K, 2025。解散生效日为2025-09-26。 ↩︎
Forbes, 报道 Unity Biotechnology 融资1.16亿美元, 2016-10-27。将投资归于 Bezos Expeditions 属于媒体报道层面的信息。 ↩︎
TechCrunch, 报道 Sergey Brin 向23andMe提供贷款, 2009-06-18。 ↩︎
Reuters, 报道美国政府与 Google 参与 Biohub 的18亿美元 AI 生物学项目, 2026-10-07。该项目为非营利项目,不属于公司融资轮次。 ↩︎
Gordian Biotechnology, 宣布与 Pfizer 合作开展肥胖症体内靶点发现, 2026。未能确认公告月份和合同金额。 ↩︎
MIT Technology Review 意大利版, 报道 Altman 向 Retro 投资1.8亿美元。未能确认报道日期,个人出资归属仅为媒体报道。 ↩︎
NewLimit, 宣布完成4.35亿美元C轮融资, 2026。首次人体试验时间属于公司计划。 ↩︎
Altos Labs 宣布成立(PR Newswire), 2022。30亿美元为总承诺金额,不是 Bezos 的个人投资额。 ↩︎
Goodwin, 发布为 LifeMine Therapeutics 提供2.63亿美元融资法律顾问服务的公告, 2026-08。2.63亿美元为D轮和E轮融资金额合计。 ↩︎ ↩︎
VCA, 报道 Synchron 完成2亿美元D轮融资, 2025-11。 ↩︎
OpenAI, Investing in Merge Labs, 2026-01-15。Altman 个人出资金额未公开。 ↩︎
Celgene, 2018年第一季度报告(SEC Form 10-Q), 2018。Juno 收购于2018-03-06完成,未能确认单个投资者的退出回报率。 ↩︎
Gates Foundation SIF, Kymab, 查询于2026-10-09。 ↩︎
Gates Foundation SIF, Affinivax, 查询于2026-10-09。 ↩︎
BioSpace,关于AbbVie以58亿美元收购Stemcentrx的报道。报道日期未能确认。 ↩︎
AbbVie,宣布停止Rova-T研发项目,2019-08-29。 ↩︎
Until Labs,宣布完成5,800万美元A轮融资(GlobeNewswire),2025-09-22。 ↩︎
Abbott,Abbott完成对Exact Sciences的收购,2026-03-23。不同报道中的交易总额不一,因此未采用该数字。 ↩︎
Lilly公告,Lilly完成对AtaiBeckley的收购(由Finviz转载), 2026-09-11。该网站转载了公司公告。 ↩︎ ↩︎
Quest Diagnostics,WHOOP将Quest Diagnostics的临床实验室检测引入WHOOP App,2025-09-18。 ↩︎
HLTH,Epic发布原生AI病历记录功能,2026-02-06。此项信息来自媒体报道。 ↩︎
Microsoft,Microsoft Dragon Copilot在HIMSS 2026期间推出相关功能,2026-03-05。 ↩︎
Hinge Health,宣布首次公开发行定价,2025-05。 ↩︎
Generate Biomedicines,宣布首次公开发行定价,2026-02。 ↩︎
Freenome,FDA批准其SimpleScreen CRC,2026-07-27。 ↩︎
MD+DI,FDA咨询委员会以微弱优势支持多癌种血液检测,尽管其有效性受到质疑,2026-09。此项信息来自媒体报道。部分报道发表于10月2日,但会议于9月23日举行。 ↩︎
Business Wire公告,UnitedHealth Group现承保Guardant Health的Shield血液检测(由Chartmill转载),2026-07-01。关于纳入美国癌症协会指南的信息,依据公司2026-05-26公告。 ↩︎
Takeda,FDA受理其Zasocitinib新药申请并给予优先审评,2026-09-14。 ↩︎
BioNTech,完成对CureVac N.V.的收购,2026-01。未能确认退市生效的原始公告。 ↩︎
NYSE,启动Vicarious Surgical退市程序,2026-03-03。 ↩︎
23andMe,宣布TTAM Research Institute收购资产,2025-07。 ↩︎
ONWARD Medical,2026年上半年业绩,2026-09-09。 ↩︎
Synchron,宣布完成2亿美元D轮融资,2025-11-06。 ↩︎
Quiver Quantitative,Longeveron公布ELPIS II结果,2026-09-16。该二手来源转述了公司公告。 ↩︎
SEC,United Therapeutics 2026年第二季度业绩发布稿,2026-08-05。 ↩︎
HLTH,Neko Health融资7亿美元,2026-07。关于没有上市代理的判断基于搜索结果。 ↩︎
IFR,智能戒指制造商Oura撤回IPO计划,2026-09。该报道为独家报道,未能确认公司原文。 ↩︎
Nasdaq行情API每日历史数据(XBI,并按相同格式查询IBB、SPY和个股),查询日期:2026-10-10。价格回报(不含股息)、利率敏感度和工具股篮子回报均为本分析的自行计算。 ↩︎ ↩︎
Federal Reserve,FOMC声明,2026-09-16。 ↩︎
美国财政部,2026年每日国债收益率曲线,2026-10-09数据。 ↩︎
IQVIA,2026年生物制药并购年中更新,2026-07-08。该二手统计仅计算金额不低于2.5亿美元且涉及多数股权的交易。 ↩︎ ↩︎
BioBucks,2026年生物科技IPO追踪,更新于2026-10-09。该二手统计的交易数量与其他统计不同。 ↩︎
FDA,2026年新药批准,截至2026-10-09。仅包括药品审评与研究中心(CDER)的批准。 ↩︎ ↩︎
Thermo Fisher,2026年第二季度业绩新闻稿(SEC 8-K),2026-07-23。工具股估值倍数由本分析根据各公司的SEC披露计算。 ↩︎ ↩︎
GRAIL,2026年第二季度业绩新闻稿(SEC 8-K),2026-08-05。估值倍数和单次检测收入为本分析自行计算。 ↩︎
GRAIL,FDA咨询委员会结果新闻稿,2026-09-23。 ↩︎
FDA,分子与临床遗传学专家委员会执行摘要,2026-09-23。 ↩︎
Freenome,S-1注册声明,2026-08-18。509美元是公司转述法案内容的数值。 ↩︎
Hinge Health,2026年第二季度业绩新闻稿(SEC 8-K),2026-08-04。 ↩︎
Omada Health,2026年第二季度业绩新闻稿(SEC 8-K),2026-08-06。 ↩︎
Oscar Health,2026年第二季度业绩新闻稿(SEC 8-K),2026-08-06。 ↩︎
10x Genomics,2026年第二季度业绩新闻稿(SEC 8-K),2026-08-06。设备采购延迟的说明也见于业绩电话会议录音转录稿(二手来源)。 ↩︎
Twist Bioscience,2026财年第三季度业绩新闻稿(SEC 8-K),2026-08-03。 ↩︎
Twist Bioscience,8-K(Anthropic相关披露),2026-08-18。此处仅转述了披露文字,尚未确认评估者的选定是否带来收入。 ↩︎
Danaher,2026年第二季度业绩新闻稿(SEC 8-K),2026-07-21。 ↩︎ ↩︎
Agilent,10-Q(截至2026年7月31日的季度),查询日期:2026-10-10。增减率根据披露金额计算。 ↩︎
Goodwin, Final FY 2026 NDAA includes BIOSECURE, 2025-12。律所分析(二手来源),截至10月10日尚未确认是否公布名单。 ↩︎
Recursion, 10-Q(截至2026年6月30日的季度), 2026-10-10查询。跑道期限为本分析自行计算,与公司给出的期限不同。 ↩︎ ↩︎ ↩︎
Schrödinger, 10-Q(截至2026年6月30日的季度), 2026-10-10查询。 ↩︎
FDA, lirafugratinib批准函, 2026-09-23。 ↩︎
Fierce Pharma, Elevar获FDA批准用于胆管癌的药物Lyrfigtu, 2026-10-10查询。此为二手报道。 ↩︎
Relay Therapeutics, 10-Q(截至2026年6月30日的季度), 2026-10-10查询。尚未确认与批准挂钩的里程碑金额及收款时间。 ↩︎
Takeda, 宣布FDA受理zasocitinib优先审评申请, 2026-09-14。 ↩︎
BioPharm International, Isomorphic Labs融资21亿美元, 2026-10-10查询。融资时间为2026年5月,此为二手报道。 ↩︎
BioAge Labs, 2026年第二季度业绩新闻稿(SEC 8-K), 2026-10-10查询。EV为本分析的计算值。 ↩︎
Merck·Moderna, 公布INTerpath-001三期临床结果, 2026-08-19。单日涨幅按Nasdaq收盘价计算。 ↩︎
United Therapeutics, 2026年第二季度业绩新闻稿(SEC 8-K), 2026-10-10查询。 ↩︎
Intellia, BLA受理及PDUFA日期公告(SEC 8-K), 2026-10-10查询。 ↩︎
HLTH, Epic发布原生AI Charting, 2026-02-06。 ↩︎
Eli Lilly, 10-Q(截至2026年6月30日的季度), 2026-10-10查询。 ↩︎
BioBucks, Biotech M&A Tracker 2026, 更新于2026-10-09。此为二手汇总,各笔交易的溢价基准价不同,中位数为本分析的计算值。 ↩︎ ↩︎
Repligen, 宣布收购BioLife(2026-07-22)及交易完成新闻稿(2026-10-06)。倍数为本分析按过去12个月收入计算得出。 ↩︎
Merck KGaA·Bio-Techne联合新闻稿, 2026-06-25。交易企业价值113亿美元除以2026财年收入,为本分析的计算值。 ↩︎
Abbott, 完成收购Exact Sciences的新闻稿, 2026-03-23。倍数为本分析的计算值。 ↩︎
Blackstone, 公布收购Hologic的条款。交易完成信息见360Dx报道(2026-04-07,二手来源)。 ↩︎
Simulations Plus, 交易完成新闻稿, 2026-10-06。倍数为本分析的计算值。 ↩︎
Tempus·Personalis收购相关SEC申报文件(Form 425), 2026-07。按2025年收入计算,倍数为21.6~24.4x,此为本分析的计算值。 ↩︎
Intuitive, Events and Presentations, 2026-10-10查询。 ↩︎
Thermo Fisher公告, Thermo Fisher Scientific将于2026年10月21日召开业绩电话会议(Finviz转载), 2026。 ↩︎
Abbott公告,Abbott hosts conference call for third-quarter earnings(由Finviz刊载), 2026. ↩︎
Quest Diagnostics,Quest Diagnostics to Release Third Quarter Financial Results on October 22, 2026, 2026. ↩︎
Moderna,ESMO 2026 late-breaking data presentation announcement, 查询于2026-10-10. ↩︎
Insilico Medicine,Oral presentation at ESMO 2026 for phase 1 study of ISM6331, 2026. ↩︎
Hinge Health公告,Hinge Health to announce third quarter 2026 financial results(由StockTitan刊载), 2026. ↩︎
Tecan,Investors, 查询于2026-10-10. ↩︎
Federal Register,GLOBE Model Final Rule, 2026-10-02。制药行业是否继续诉讼的信息依据媒体报道(二手来源)。 ↩︎
OpenDART,Samsung Biologics欧洲制药企业委托生产合同披露, 2026-10-02。6,875万美元(934.8亿韩元),至2031年末。 ↩︎
OpenDART,ST Pharm美国生物科技公司寡核苷酸原料供应合同披露, 2026-09-18。6,610万美元(913亿韩元),相当于近期营收的27.5%。 ↩︎
OpenDART,ENCell制造供应合同披露, 2026-04-20。对方为先进生物药开发企业,合同金额为6亿韩元。 ↩︎
Smart Today,Seegene第二季度业绩报道, 查询于2026-10-10。地区占比为媒体报道数据,未与半年度报告原文核对。 ↩︎
MediGate News,Seers Technology上半年业绩报道, 查询于2026-10-10。阿联酋供应约220亿韩元依据News1报道,尚未确认实际订单金额。 ↩︎ ↩︎ ↩︎
Dailypharm,Lunit上半年海外营收报道, 查询于2026-10-10。海外占比为媒体报道数据。 ↩︎
OpenDART,Noul巴拿马供应合同更正披露, 2026-05-15。付款日调整为6月30日、9月30日和12月20日。 ↩︎ ↩︎
OpenDART,Curiosis与Revvity的ODM供应合同披露, 2026-01-23。合同期限为3年,采用最低采购量(MOQ)方式。 ↩︎
OpenDART,IBEAM Technology供应合同披露:NIEHS最终客户项目(42.89万美元)及耶鲁大学最终客户项目(36.36万美元),2026-09-28。耶鲁大学项目的安装与验收预计日期为2026-11-30。 ↩︎ ↩︎
Bizwatch,IBEAM Technology美国订单及上半年出口报道, 2026-09-30。出口占比为媒体报道数据。 ↩︎
OpenDART,Protina临床样本分析服务合同披露, 2025-09-17。因披露暂缓,对方名称未公开;合同期限至2028年。 ↩︎
Daum News,Excel Therapeutics向上海细胞治疗集团供货报道, 2026-05-21。PL BioScience合同依据韩国经济新闻报道,2026-07-13。两项均未查到原始披露。 ↩︎
OpenDART开发指南,财务报表与企业概况API, 查询于2026-10-10。依据企业概况中是否存在证券代码判断其是否为非上市公司。 ↩︎ ↩︎ ↩︎ ↩︎ ↩︎
OpenDART,Microdigital与Shinkou Seiki供应合同更正披露, 2026-06-16。Serum Institute供货信息依据EToday报道。 ↩︎
Eugene Investment & Securities,CuriOx Biosystems研究报告, 2023-08-23。营收趋势依据Finance Scope报道。客户数量为转述公司公告的数据。 ↩︎
OpenDART,Curiosis公共采购合同更正披露, 2026-03-05. ↩︎
OpenDART,Syntekabio托管服务合同披露, 2026-07-09。合同期限36个月,于2026-11-01开始。 ↩︎ ↩︎
OpenDART,新泰卡生物抗体优化(Ab-ARS)合同公告, 2026-09-11。 ↩︎
Deepnoid 公司报告(Research), 2025-02-04。分部占比为研究数据,未与公告原文核对。75亿韩元合同见 OpenDART 更正公告, 2025-09-30。 ↩︎
OpenDART,Voronoi 2026年半年度报告, 2026-10-02。 ↩︎
OpenDART,PharosiBio 2025年年度报告, 2026-03-19。 ↩︎
AlphaDistill,Bioneer 研究报告, 2026-04-20。收入占比为研究数据,未与公告原文核对。 ↩︎
Bizwatch,ST Pharm 订单积压报道, 2026-09-22。订单积压及商业化占比为报道数据。 ↩︎
DailyPharm,Samsung Biologics 多肽公开收购报道, 查询于 2026-10-10。 ↩︎ ↩︎
OpenDART,Samsung Biologics 配股更正公告, 2026-10-01。缴款日依据报道和公告日程一并核对。 ↩︎
OpenDART,Vuno 配股更正公告, 2026-09-29。 ↩︎
OpenDART,SD Biosensor 2025年年度报告, 2026-03-18。净亏损为 OpenDART 合并主要科目数据,报道记为5,214亿韩元。 ↩︎
DailyPharm,GC Cell 商誉摊销报道, 查询于 2026-10-10。净亏损金额为 OpenDART 财务报表数据。 ↩︎
OpenDART,LabGenomics 2025年年度报告, 2026-03-23。 ↩︎